عامل جديد أم فرع ثانٍ؟ التكلفة الإضافية، والمبيعات الإضافية، ونقطة التعادل
في قرار النمو لا تنظر إلى العمل كله، بل إلى الأرقام التي ستتغيّر بعد القرار. من خلال مثال حسن آبي صاحب مطعم البيدا (pide) نحسب التكلفة الإضافية لعامل جديد ولفرع ثانٍ، والمبيعات الإضافية التي يجب أن يأتيا بها، والمال الذي سيخرج من الصندوق في الأشهر الأولى.
أدخِل في الحساب الأرقام التي ستتغيّر بعد القرار فقط: اقسم المصروف الثابت الإضافي على نسبة المساهمة (نسبة الحصة التي تبقى من المبيعات بعد خصم المصروفات المتغيّرة، إلى المبيعات)؛ والرقم الناتج هو المبيعات الإضافية الشهرية اللازمة لكي يغطّي القرار نفسه. في 2026 يكلّف العامل بالحد الأدنى للأجور صاحبَ العمل، دون حوافز، 40.874,63 ليرة في الشهر. وفي الفرع الثاني يُضاف إلى ذلك الإيجار، والطاقة، ومال التأسيس، وعجز الأشهر الأولى؛ لذلك اختبر قرار الفرع بالنقد أولًا.
فكرتا حسن آبي صاحب مطعم البيدا
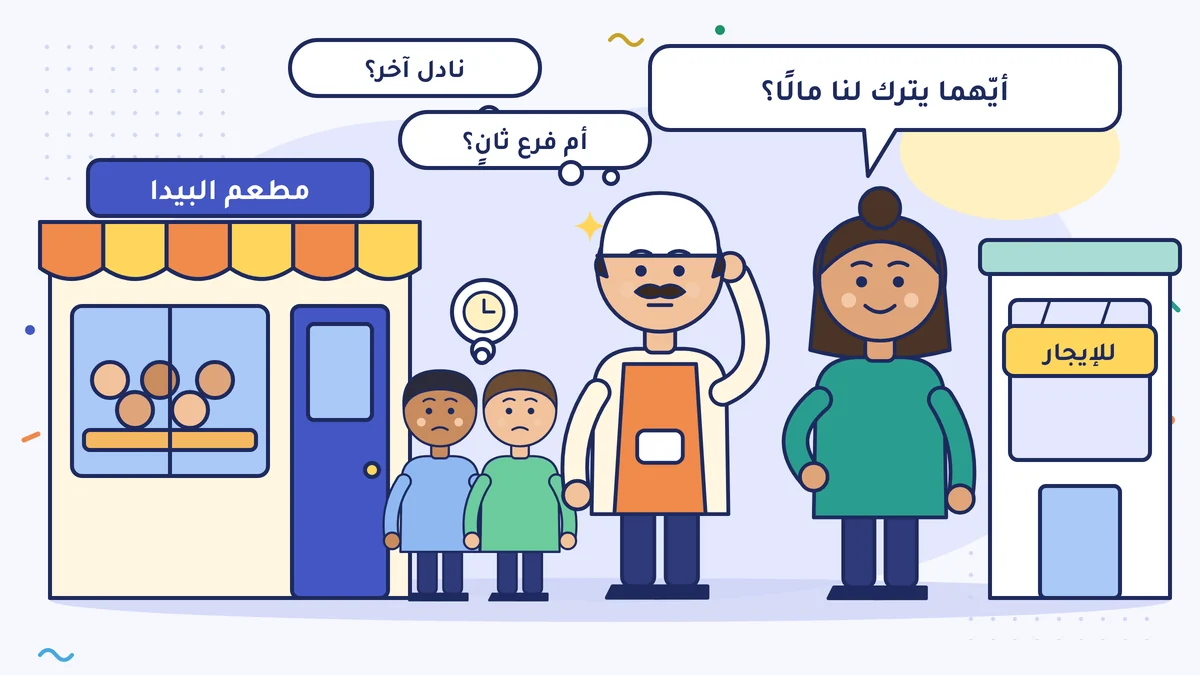
يمتلئ مطعم البيدا (pide salonu) الذي يملكه حسن آبي عن آخره في الظهيرة. والزبون الذي ينتظر عند الباب يملّ بعد قليل، فيدخل المطعم المقابل. أما في المساء فنصف الصالة فارغ. وفي رأس حسن آبي فكرتان: أن يوظّف نادلًا آخر، أو أن يستأجر المحل الفارغ الذي يبعد شارعين ويفتح فرعًا ثانيًا.
تسأله زوجته: «أيّهما يترك لنا مالًا؟» وجواب حسن آبي صادق: «كلاهما يبدو جيدًا.»
لكي تزن الفكرتين في ميزان واحد تكفي ثلاثة أرقام: كم مصروفًا إضافيًا يأتي به القرار، وكم مبيعات إضافية يأتي بها، وعند أيّ نقطة تغطّي المبيعات الإضافيةُ المصروفَ الإضافي.
انظر إلى الأرقام التي ستتغيّر فقط
في قرار النمو لا تنظر إلى العمل كله. الإيجار الحالي، والمعلّم (usta) الحالي، والكهرباء الحالية تُدفع أصلًا؛ وستُدفع سواء وظّفت نادلًا أم لم توظّف. ولا يدخل الحساب إلا الأرقام التي ستتغيّر بعد القرار: المصروف الجديد والمبيعات الجديدة. لنسمِّ هذا «الحساب الإضافي».
هامش المساهمة: ما يبقى من كل بيع
البيدا الواحدة عند حسن آبي بـ 200 ليرة دون ضريبة القيمة المضافة (KDV). العجين، واللحم المفروم، والجبن، والحطب، والتغليف تكلّف 80 ليرة. وبعد خصم هذه المصروفات المتغيّرة من البيع يبقى 120 ليرة. ويُسمّى هذا هامش المساهمة (katkı payı)، أي الحصة التي يخصّصها كل بيع لتغطية الإيجار والرواتب والربح. وبصفته نسبةً: 120 ÷ 200 = 60%؛ ويُسمّى هذا نسبة المساهمة (katkı oranı).
رأينا كيف تُحسب نقطة التعادل (başabaş noktası) في وحدة التكلفة والتسعير (نقطة التعادل: بعد كم بيعًا تخرج من الخسارة؟). وهنا نطبّق الحساب نفسه على سؤال واحد: كم مبيعات إضافية تلزم لتغطية المصروف الإضافي؟
المعادلة: المصروف الثابت الإضافي ÷ نسبة المساهمة = مبيعات التعادل الإضافية.
تُكتب الأرقام دون ضريبة القيمة المضافة. فضريبة القيمة المضافة في البيع ليست لك، بل أمانة للدولة. وإذا كنت في نظام المحاسبة المبسَّط (basit usul) فلا تضيف ضريبة القيمة المضافة إلى بيعك؛ والضريبة التي تدفعها عند الشراء تدخل في تكلفتك أيضًا، لذلك اكتب المصروف المتغيّر شاملًا الضريبة.
الخيار 1: نادل آخر
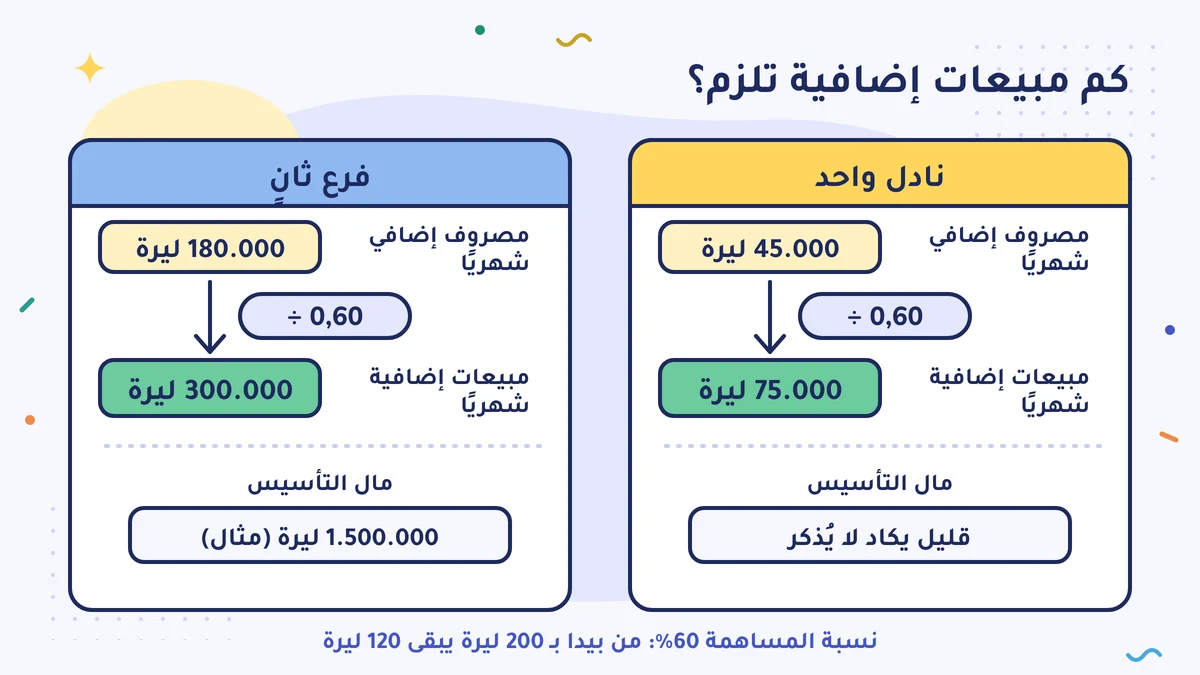
في 2026 تكلفة العامل بالحد الأدنى للأجور على صاحب العمل، دون حوافز، 40.874,63 ليرة في الشهر: الأجر الإجمالي 33.030 ليرة، وفوقه حصة صاحب العمل في اشتراك الضمان الاجتماعي (SGK) بنسبة 21,75%، وحصة البطالة بنسبة 2%. وخطوات الحساب في درس التكلفة الحقيقية للعامل عليك. ويضيف حسن آبي ملابس العمل ووجبة الغداء أيضًا، فيكتب رقمًا مدوَّرًا: 45.000 ليرة. وإذا جاء حافز فيعدّه زيادة؛ ويبني الحساب دون حوافز. ويجب إبلاغ مؤسسة الضمان الاجتماعي قبل يوم واحد على الأقل من بدء النادل العمل (إشعار الالتحاق بالعمل لدى مؤسسة الضمان الاجتماعي (SGK): متى، وكيف، وبأيّ معلومات).
مبيعات التعادل الإضافية: 45.000 ÷ 0,60 = 75.000 ليرة مبيعات إضافية في الشهر. والصالة مفتوحة 26 يومًا في الشهر؛ أي نحو 2.900 ليرة في اليوم، يعني 15 بيدا زيادة في اليوم.
والسؤال الحقيقي: هل يتجاوز الزبائن الذين يرجعون من الباب 15 بيدا في اليوم؟ يعدّ حسن آبي طوال أسبوع من يرجعون من الباب في الظهيرة: 40 شخصًا في اليوم في المتوسط. لا يستطيع أن يحتفظ بهم كلهم؛ لكن إذا احتفظ بنصفهم فهذا 20 بيدا في اليوم.
| البند (شهريًا، دون ضريبة القيمة المضافة) | المبلغ (ليرة) |
|---|---|
| المبيعات الإضافية (20 بيدا × 200 × 26 يومًا) | 104.000 |
| المصروف المتغيّر (40%) | −41.600 |
| هامش المساهمة الإضافي | 62.400 |
| تكلفة النادل | −45.000 |
| الربح الإضافي (قبل الضريبة) | 17.400 |
فوق نقطة التعادل، لكن الهامش ليس واسعًا. وإذا لم يستطع أن يحتفظ إلا بـ 15 من الـ 40 الذين يرجعون من الباب، فالنادل بالكاد يغطّي تكلفته.
الخيار 2: فرع ثانٍ
المصروفات الثابتة الإضافية للفرع الثاني، شهريًا:
| البند | المبلغ (ليرة) |
|---|---|
| الإيجار | 60.000 |
| عاملان (2 × 45.000) | 90.000 |
| الكهرباء والماء والغاز الطبيعي | 20.000 |
| أخرى (التنظيف، وفرق أتعاب المحاسبة، والصيانة) | 10.000 |
| المجموع | 180.000 |
الإيجار في الجدول مبلغ إجمالي. فإذا كان المحل ملك شخص، وكنت في نظام المحاسبة الحقيقي (gerçek usul) أو كنت شركة، تقتطع في 2026 نسبة 20% من الإيجار الإجمالي استقطاعًا ضريبيًا (stopaj) وتدفعها إلى إدارة الضرائب؛ فيصل إلى يد صاحب المحل 48.000 ليرة. وإذا كان مكتوبًا في العقد «يصل إلى يدي 60.000» فالإيجار الإجمالي 75.000 ليرة، ويزيد مصروف الفرع 15.000 ليرة (الاستقطاع الضريبي والإقرار المختصر: أن تقتطع ضريبة غيرك وتدفعها). وقبل فتح الفرع يلزم إبلاغ إدارة الضرائب وأخذ ترخيص من البلدية؛ وقد يلزم أيضًا ملف منفصل لمحل العمل في مؤسسة الضمان الاجتماعي من أجل العاملين. استخرج القائمة مع محاسبك القانوني (mali müşavir).
مبيعات التعادل الإضافية: 180.000 ÷ 0,60 = 300.000 ليرة مبيعات في الشهر؛ أي نحو 11.500 ليرة في اليوم، يعني 58 بيدا في اليوم. وهذا لتغطية المصروفات فقط؛ والربح يبدأ فوق ذلك.
وتدخل الحساب ثلاثة أمور أخرى:
- مال التأسيس. الترميم، والفرن، والطاولات والكراسي، ومبلغ التأمين (depozito): مثلًا 1.500.000 ليرة. هذا المال ليس داخل نقطة التعادل الشهرية؛ بل يعود بالربح الزائد بعد أن يتجاوز الفرع نقطة التعادل. وفي كم شهرًا يعود نحسبه في الدرس التالي.
- الأشهر الأولى. الفرع الجديد لا يمتلئ من اليوم الأول. إذا حقّق في الأشهر الثلاثة الأولى مبيعات 150.000 ليرة في الشهر: 150.000 × 0,60 − 180.000 = −90.000 ليرة. فعليك أن تغطّي 270.000 ليرة من الصندوق في ثلاثة أشهر. وكم يجب أن يبقى من المال في الصندوق وأنت تنمو حسبناه في درس حاجة رأس المال العامل.
- وقتك أنت. لا يستطيع حسن آبي أن يكون في محلّين في الوقت نفسه. وإذا انخفضت المبيعات في الصالة الرئيسية، فذلك الانخفاض أيضًا يُكتب في الحساب الإضافي بالسالب.
الخياران جنبًا إلى جنب
| النادل | الفرع الثاني | |
|---|---|---|
| المصروف الثابت الإضافي (شهريًا) | 45.000 | 180.000 |
| مبيعات التعادل الإضافية (شهريًا) | 75.000 | 300.000 |
| مال التأسيس | قليل لدرجة أنه يكاد لا يُذكر | 1.500.000 (مثال) |
| ما يخرج من الصندوق في الأشهر الأولى | راتب واحد | العجز الشهري + التأسيس |
| الرجوع إذا أخطأت | بقواعد العقد ومهلة الإخطار | عقد الإيجار، والاستثمار لا يعود |
النادل خطوة يمكن الرجوع عنها، والفرع الثاني خطوة طويلة النفَس. وإذا ظهر أن الثانية خاطئة فالرجوع عنها مكلف.
اختبر القرار بالنقد
حتى لو ظهر حساب الربح إيجابيًا، فالمال يخرج من الصندوق في أيام مختلفة. الراتب يُدفع في معظم أماكن العمل في آخر الشهر، واشتراك الضمان الاجتماعي في آخر الشهر التالي (النصف الثاني من الشهر إذا كان عندك عامل: من جدول الحضور إلى دفع اشتراك الضمان الاجتماعي). أما إيجار الفرع ومبلغ تأمينه فيخرجان مقدَّمًا. وإذا ترك العامل العمل بعد أن يُتمّ سنة، فقد ينشأ تعويض الأقدمية (kıdem tazminatı) إذا توفّرت شروطه (عندما يترك العامل العمل: مهلة الإخطار، وتعويض الأقدمية، وإشعار الضمان الاجتماعي، والتسوية الأخيرة)؛ فأضِف هذا أيضًا إلى التكلفة على المدى الطويل.
ماذا فعل حسن آبي؟
وظّف النادل أولًا. وطوال ثلاثة أشهر سجّل عدد البيدا في الظهيرة. وعندما تتجاوز المبيعات الإضافية 75.000 ليرة في الشهر بارتياح، سيعيد الفرع الثاني إلى الطاولة. وحتى ذلك الحين يجمع مال التأسيس وعجز الأشهر الثلاثة في حساب منفصل.
افعل هذا هذا الأسبوع
طوال أسبوع، عُدَّ في أكثر الساعات ازدحامًا الزبائن الذين يرجعون من الباب أو يذهبون لأنهم لا يستطيعون الانتظار، واكتبهم على ورقة. وفي آخر الأسبوع افترض أنك تستطيع أن تحتفظ بنصف المتوسط اليومي؛ واضربه في متوسط مبلغ البيع عندك (دون ضريبة القيمة المضافة)، وفي نسبة المساهمة عندك، وفي عدد الأيام التي تفتح فيها في الشهر. ثم قارن الرقم الشهري الناتج بتكلفة عامل جديد في 2026 (دون حوافز، 40.874,63 ليرة على الأقل).
أخطاء شائعة
- النظر إلى العمل كله. الإيجار والرواتب الحالية تُدفع أيًّا كان القرار؛ ولا يدخل الحساب إلا المصروف والمبيعات التي تتغيّر بعد القرار.
- الظن أن تكلفة العامل هي راتبه الصافي. في 2026 يصل إلى يد العامل بالحد الأدنى للأجور 28.075,50 ليرة، لكن تكلفته على صاحب العمل دون حوافز 40.874,63 ليرة.
- نسيان الأشهر الأولى للفرع. الفرع الجديد لا يمتلئ من اليوم الأول؛ ضع عجز الأشهر الأولى ومال التأسيس جانبًا مسبقًا.
المصادر
- الحد الأدنى للأجور في 2026 وتكلفته على صاحب العمل (Alomaliye)
- دليل اشتراكات الضمان الاجتماعي 2026: حصة صاحب العمل 21,75%، والبطالة 2% (Alomaliye)
- تعميم مؤسسة الضمان الاجتماعي (SGK Genelgesi) 2026/2، مبالغ الأجر الخاضع للاشتراك في 2026 (نسخة İSMMMO)
- قانون العمل (İş Kanunu) رقم 1475، المادة 14 (تعويض الأقدمية)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية