التكلفة الحقيقية للعامل عليك
قولك «سأوظّفه بالحد الأدنى للأجور» لا يخبرك بالتكلفة. الإجمالي (brüt) والصافي (net) وحصة صاحب العمل ثلاثة أرقام مختلفة للعامل نفسه. لنرَ بأرقام 2026 كم يُخرج العامل من صندوقك، وكيف تدخل الحوافز في هذا الحساب.
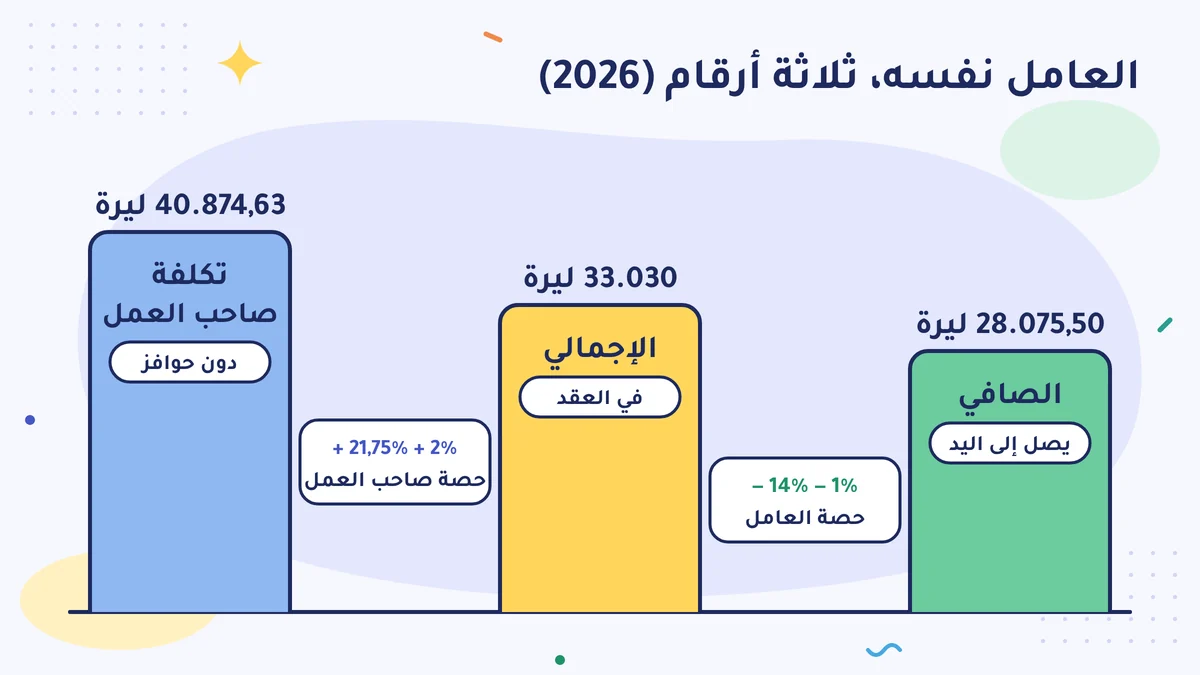
الحد الأدنى للأجور (asgari ücret) لعام 2026 هو 33.030 ليرة إجمالي، والصافي الذي يصل إلى يد العامل 28.075,50 ليرة. وفوق ذلك تُضاف، بصفتك صاحب عمل، حصة ضمان اجتماعي بنسبة 21,75% وحصة بطالة بنسبة 2%؛ فمن دون حوافز يكلّفك العامل بالحد الأدنى للأجور 40.874,63 ليرة في الشهر. وإذا توفّرت الشروط، فإن تخفيض الخزينة (Hazine indirimi) ودعم الحد الأدنى للأجور (asgari ücret desteği) يُنقصان هذا المبلغ قليلًا.
حساب الخبز عند الخبّاز حسن آبي
إذا سألت حسن آبي عن تكلفة رغيف الخبز، عدّ لك الطحين والخميرة والملح والحطب والكهرباء واحدًا واحدًا. فهو يعرف أن الخبّاز الذي يضع السعر على أساس «ثمن الطحين فقط» سيُفلس في آخر الشهر. لكن عندما قرّر أن يوظّف عجّانًا كانت أول جملة قالها: «سأعطيه الحد الأدنى للأجور، 28 ألفًا». وهنا نسي حساب الطحين.
للعامل ثلاثة أرقام مختلفة:
- الأجر الإجمالي (brüt): الأجر المكتوب في العقد، قبل الاقتطاعات.
- الأجر الصافي (net): المبلغ الذي يصل إلى يد العامل.
- تكلفة صاحب العمل (işveren maliyeti): المجموع الذي يخرج من صندوقك بعد أن تُضاف إلى الإجمالي الاشتراكات التي تدفعها أنت.
عندما تتحدّث مع العامل، وضّح أيّ رقم تقصد. إذا قلت «سأعطيك 28 ألفًا» فسيفهمها العامل صافيًا، وقد تكون أنت تفكّر في الإجمالي؛ وفي آخر الشهر سيتفاجأ كلاكما.
خطوة خطوة مع الحد الأدنى للأجور لعام 2026
الحد الأدنى للأجور (asgari ücret) لعام 2026 هو 33.030 ليرة إجمالي (1 يناير – 31 ديسمبر 2026). ومن راتب العامل تُجرى هذه الاقتطاعات:
| البند | النسبة | المبلغ (ليرة) |
|---|---|---|
| الأجر الإجمالي | 33.030,00 | |
| حصة العامل في الضمان الاجتماعي (SGK) | 14% | -4.624,20 |
| حصة العامل في تأمين البطالة (işsizlik sigortası) | 1% | -330,30 |
| ضريبة الدخل وضريبة الدمغة | مستثناة في الحد الأدنى للأجور | 0,00 |
| الصافي (ما يصل إلى يد العامل) | 28.075,50 |
الجزء المساوي للحد الأدنى للأجور مستثنى من ضريبة الدخل (gelir vergisi) ومن ضريبة الدمغة (damga vergisi)؛ لذلك يصبح اقتطاع الضريبة صفرًا عند العامل بالحد الأدنى للأجور. وإذا كان الأجر فوق الحد الأدنى، فإن الزيادة تخضع للضريبة ويتغيّر الحساب.
والآن جانبك أنت. حصة صاحب العمل لعام 2026 بالنسب العامة:
| البند | النسبة | المبلغ (ليرة) |
|---|---|---|
| الأجر الإجمالي | 33.030,00 | |
| حصة صاحب العمل في الضمان الاجتماعي | 21,75% | 7.184,03 |
| حصة صاحب العمل في تأمين البطالة | 2% | 660,60 |
| تكلفة صاحب العمل دون حوافز | 40.874,63 |
أي أن العجّان الذي قال عنه حسن آبي «28 ألفًا» يُخرج من الصندوق نحو 40.900 ليرة عندما لا توجد حوافز. جزء من الفرق هو اقتطاعات العامل نفسه، وجزء هو حصة صاحب العمل. وكلاهما تدفعه أنت إلى مؤسسة الضمان الاجتماعي، لأن فصل اقتطاع العامل عن الراتب ودفعه هو أيضًا من عمل صاحب العمل.
ومثال فوق الحد الأدنى للأجور: إذا كنت تعطي 40.000 ليرة إجمالي، فحصة صاحب العمل دون حوافز هي 40.000 × 23,75% = 9.500 ليرة، والتكلفة الكلية 49.500 ليرة. ولمعرفة الصافي يلزم حساب الضريبة؛ وهذا تقوم به حاسبة «من الإجمالي إلى الصافي» (باللغة التركية). وإذا وعدت العامل بمبلغ صافٍ فاستعمل حاسبة «من الصافي إلى الإجمالي» (باللغة التركية)، وللتكلفة الكلية استعمل حاسبة «تكلفة صاحب العمل» (باللغة التركية).
في أيّ يوم يخرج المال من الصندوق؟
التكلفة لا تُدفع مرة واحدة، بل تتوزّع على الشهر. للعامل بالحد الأدنى للأجور يجري شهر دون حوافز هكذا:
| متى | ماذا يُدفع | المبلغ (ليرة) |
|---|---|---|
| يوم الراتب | الأجر الصافي للعامل | 28.075,50 |
| حتى نهاية الشهر التالي | اشتراكات العامل وصاحب العمل إلى مؤسسة الضمان الاجتماعي (مع البطالة) | 12.799,13 |
| المجموع | 40.874,63 |
لأن اقتطاع الضريبة صفر عند العامل بالحد الأدنى للأجور، لا تخرج عن هذا العامل دفعة إلى إدارة الضرائب. وإذا كان الأجر فوق الحد الأدنى، فإن ضريبة الدخل وضريبة الدمغة المقتطعتين من الراتب تُدفعان أيضًا في الفترة نفسها مع الإقرار المختصر وإقرار خدمات الاشتراكات (muhtasar ve prim hizmet beyannamesi). وهذا أكثر ما يفاجئ في الشهر الأول: بعد دفع الراتب ببضعة أسابيع تأتي دفعة ثانية. وإذا وضعت هذه الدفعة الثانية جانبًا مع الراتب سهُل عليك الأمر.
الحوافز: كيف تدخل في الحساب؟
تُخفّف الدولة عن صاحب العمل عبء الاشتراكات بشروط معيّنة. والإطار العام كالتالي:
- تخفيض الخزينة (Hazine indirimi): صاحب العمل الذي يقدّم الإشعارات ويدفع الاشتراكات في موعدها، وليس عليه دَين متأخّر لمؤسسة الضمان الاجتماعي، تنخفض حصته في الضمان الاجتماعي بضع نقاط. في 2026 يبلغ التخفيض نقطتين (2) في الأعمال خارج قطاع التصنيع؛ وعند العامل بالحد الأدنى للأجور تنزل التكلفة الكلية إلى 40.214,03 ليرة.
- دعم الحد الأدنى للأجور (asgari ücret desteği): في 2026 يُعطى لأصحاب العمل في القطاع الخاص، إذا توفّرت الشروط، دعم قدره 42,33 ليرة يوميًا عن كل مؤمَّن عليه، أي 1.269,90 ليرة لمن يعمل 30 يومًا، ويُخصم من دَين اشتراكات الضمان الاجتماعي (القانون رقم 5510، المادة المؤقتة 112، وتعميم مؤسسة الضمان الاجتماعي 2026/8 (SGK Genelgesi 2026/8)). ولا يشمل هذا الدعم من يُبلَّغ عنهم باشتراك دعم الضمان الاجتماعي (sosyal güvenlik destek primi)، مثل العامل المتقاعد. وفي محل العمل الذي أبلغ عن عمّال في 2025، لا يتجاوز الدعم عدد الأيام التي أُبلغ عنها في الشهر نفسه من 2025 بأجر يومي حتى 1.300 ليرة؛ لذلك إذا كان عندك عمّال في السنة الماضية، فقد لا يأتي دعم عن الشخص الذي توظّفه حديثًا في 2026.
- حوافز مرتبطة بالشخص أو بالمنطقة: قد يفتح وضع الشخص الذي توظّفه، أو مكان محل العمل، بابًا لحوافز أخرى. شروطها تتغيّر كثيرًا، وقد لا يجتمع بعضها مع بعض.
لا تضع الحافز في حساب التكلفة من البداية. ابنِ ميزانيتك أولًا على الرقم دون حوافز، وإذا جاء الحافز فاعتبره ربحًا. واسأل محاسبك القانوني (mali müşavir) قبل التوظيف عن الحافز الذي تستطيع الاستفادة منه؛ ففي بعض الحوافز شروط يُنظر إليها لحظة الالتحاق بالعمل، مثل أن يكون الشخص مسجَّلًا في مؤسسة التوظيف التركية (İŞKUR) قبل أن يبدأ العمل.
ما يبقى خارج الراتب
الرقم الذي في كشف الرواتب (bordro) ليس المصروف الوحيد. يدخل في الحساب أيضًا الطعام، والمواصلات، وملابس العمل، وخدمة الصحة والسلامة المهنية، وأجر المحاسب على كشف الرواتب، ومن سيدير المحل في الإجازة السنوية. ولا تنسَ تعويض الأقدمية (kıdem tazminatı) وتعويض مهلة الإخطار (ihbar tazminatı) اللذين قد ينشآن إذا ترك العمل لاحقًا. وأن تضع شيئًا منها جانبًا كل شهر يمنع ضيق النقد في آخر الشهر (مقال «أحقّق ربحًا لكن ليس لديّ مال، لماذا؟»، باللغة التركية).
هذا الحساب مرتبط بالسنة. الأرقام أعلاه لعام 2026؛ فإذا تغيّر الحد الأدنى للأجور أو أجر العامل فأعد الحساب. وأن ترسل إلى محاسبك كل شهر أيام العامل وأجره في موعدها جزء أيضًا من أن تخرج التكلفة صحيحة (ماذا ترسل إلى محاسبك القانوني كل شهر؟).
وهناك أيضًا طريقة الدفع: منذ 1 يوليو 2025، أصحاب العمل الذين لديهم 3 عمّال أو أكثر، بعدّ كل محالّ عملهم معًا، ملزمون بدفع الرواتب عبر البنك (التعديل في اللائحة الخاصة بدفع الأجور والاشتراكات والمدفوعات المشابهة عبر البنوك، الجريدة الرسمية (Resmî Gazete) 04.06.2025، العدد 32920). وفي قواعد الضريبة أيضًا شرط بنكي منفصل مرتبط بالمبلغ؛ فاسأل محاسبك هل ينطبق عليك حتى لو كان عمّالك قليلين. وحتى مع عامل واحد، الدفع عبر البنك أسهل طريقة لإثبات من أخذ ماذا.
أعاد حسن آبي الحساب: نحو 41 ألفًا دون حوافز، يُضاف إليها الطعام والنقل. ووظّف العجّان مع ذلك؛ لكنه راجع سعر الخبز على أساس هذا الحساب.
افعل هذا هذا الأسبوع
افتح حاسبة تكلفة صاحب العمل، وأدخل الأجر الإجمالي للعامل الذي تفكّر في توظيفه. اضرب المجموع الناتج في اثني عشر، واكتب بجانبه المصاريف الإضافية مثل الطعام والمواصلات. ثم قارن هذا الرقم السنوي بالمبيعات الإضافية التي تظن أن هذا العامل سيجلبها.
أخطاء شائعة
- الخلط بين الصافي والإجمالي. إذا قلت للعامل «28 ألفًا» ولم تكتب هل تتحدّث عن الصافي أم الإجمالي، فسيظهر الخلاف في أول راتب.
- اعتبار الحافز دخلًا مؤكّدًا من البداية. تخفيض الخزينة ودعم الحد الأدنى للأجور مشروطان؛ وتأخّر الدفع شهرًا واحدًا أو دَين للضمان الاجتماعي قد يُضيّع الدعم.
- إعطاء جزء من الراتب نقدًا باليد خارج كشف الرواتب. هذا الترتيب الذي يُفعل لإظهار الاشتراك أقل، يعود عليك عندما يرفع العامل دعوى أو في تفتيش الضمان الاجتماعي، على شكل اشتراك ناقص وزيادة تأخير (gecikme zammı) وغرامة إدارية. الأجر الحقيقي يُكتب في كشف الرواتب.
المصادر
- مؤسسة الضمان الاجتماعي (SGK): التزامات صاحب العمل (اقتطاع الاشتراكات ودفعها) (İşverenin Yükümlülükleri)
- تعميم مؤسسة الضمان الاجتماعي 2026/2 (SGK Genelgesi 2026/2)، الدخل الخاضع للاشتراك (prime esas kazanç) (نسخة İSMMMO)
- تعميم مؤسسة الضمان الاجتماعي 2026/8 (SGK Genelgesi 2026/8)، دعم الحد الأدنى للأجور (نسخة Alomaliye)
- Cott: تعميم دعم الحد الأدنى للأجور لعام 2026 (القانون 5510، المادة المؤقتة 112؛ حدّ 1.300 ليرة في الشهر نفسه من 2025)
- Alomaliye: دليل اشتراكات الضمان الاجتماعي 2026
- KPMG: القانون رقم 7566 (تخفيض الخزينة)
- EY: الحد الأدنى للأجور 2026
- EY: حدّ دفع الأجور عبر البنك نزل إلى 3 عمّال (الجريدة الرسمية 04.06.2025، العدد 32920؛ ساري المفعول 01.07.2025)
- KPMG: نسب اشتراكات الضمان الاجتماعي 2026
- جدول أكثر تفصيلًا: مقال «كم يكلّفني العامل؟» (باللغة التركية)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-09. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية