في كم شهرًا يغطّي الاستثمار نفسه؟ مدة الاسترداد
الآلة الجديدة أو الترميم يُخرج من الصندوق مالًا دفعة واحدة، ثم يعيد إليه قليلًا كل شهر. من خلال مثال عائشة هانم صاحبة محل التنظيف الجاف نحسب مدة الاسترداد، ونرى كيف يدخل الإهلاك وضريبة القيمة المضافة في هذا الحساب، وكيف يُختبر بثلاثة سيناريوهات.
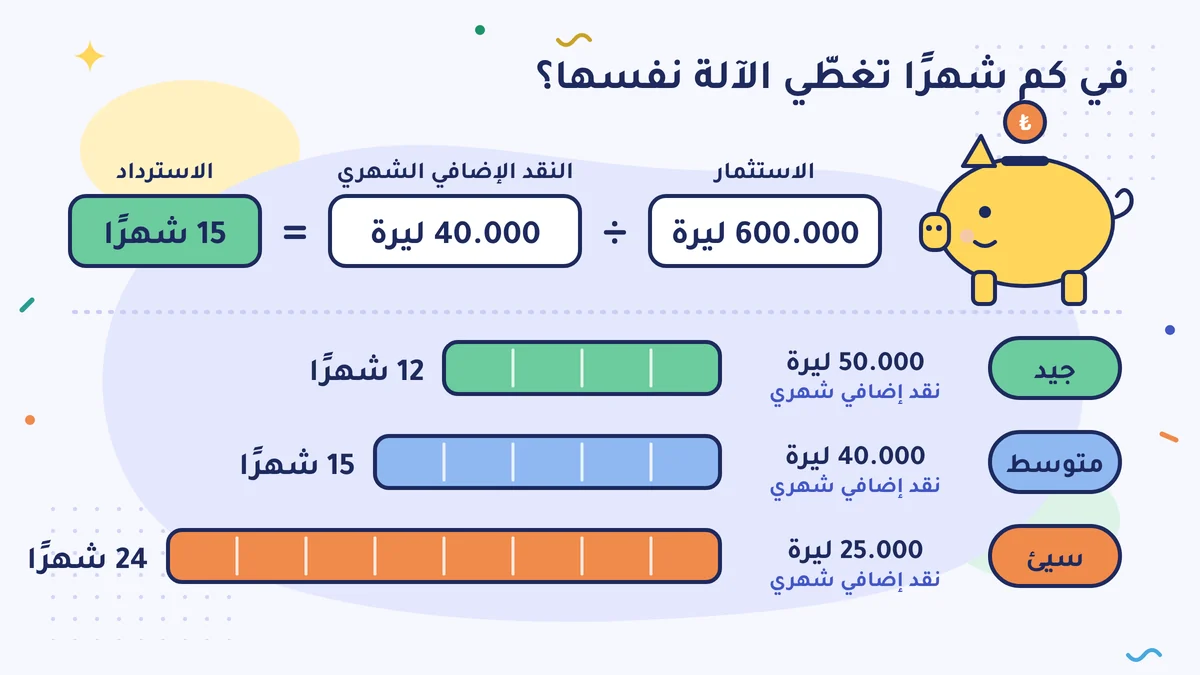
مدة الاسترداد تُحسب بقسمة مبلغ الاستثمار على النقد الإضافي الشهري الذي يأتي به الاستثمار: إذا كانت آلة بـ 600.000 ليرة تأتي بنقد إضافي 40.000 ليرة في الشهر، فإنها تغطّي نفسها في 15 شهرًا. ويُعمل الحساب على الصندوق لا على جدول الربح؛ فالإهلاك يؤثّر في جدول الربح لكنه لا يُخرج مالًا من الصندوق. واعمل التقدير ثلاث مرات: سيناريو جيد، ومتوسط، وسيئ؛ وإذا اقتربت المدة في السيناريو السيئ من عمر الآلة فأعِد التفكير.
الآلة الجديدة لعائشة هانم صاحبة محل التنظيف الجاف
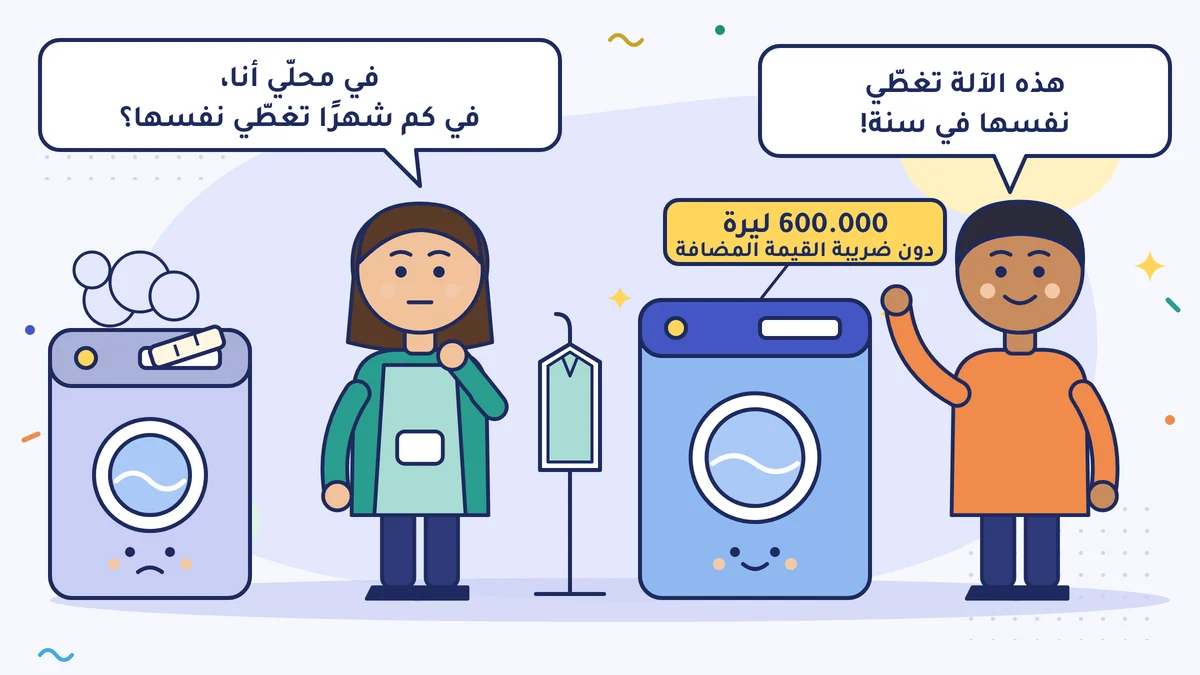
عمر الآلة في محل التنظيف الجاف (kuru temizleme) الذي تملكه عائشة هانم اثنتا عشرة سنة. تتعطّل كل شهر، وتستهلك كهرباء كثيرة، وتأخذ في المرة الواحدة قليلًا من الغسيل. وقدّم الوكيل عرضًا لآلة جديدة: 600.000 ليرة دون ضريبة القيمة المضافة (KDV). ويقول البائع: «هذه الآلة تغطّي نفسها في سنة».
وسؤال عائشة هانم في محلّه: «من حسب هذا؟ في محلّي أنا، في كم شهرًا تغطّي نفسها؟»
فكّر فيها مثل الحصّالة
الاستثمار مال يخرج من الصندوق دفعة واحدة. والآلة تعيد إلى الصندوق قليلًا من المال كل شهر: إما بأن تأتي بعمل إضافي، وإما بأن تُقلّل المصاريف. فكّر في ذلك مثل حصّالة. عندما يبلغ المال المتجمّع في الحصّالة ثمن الآلة، تكون الآلة قد غطّت نفسها. وتُسمّى هذه المدة مدة الاسترداد (geri ödeme süresi).
المعادلة: مبلغ الاستثمار ÷ النقد الإضافي الشهري الذي يأتي به الاستثمار = مدة الاسترداد (بالأشهر).
اعرف النقد الإضافي الشهري
كما في الدرس السابق، ننظر إلى الأرقام التي ستتغيّر فقط (عامل جديد أم فرع ثانٍ؟). التغييرات التي تتوقّعها عائشة هانم مع الآلة الجديدة، شهريًا ودون ضريبة القيمة المضافة:
| البند | المبلغ (ليرة) |
|---|---|
| عمل إضافي: غسيل بالجملة من الفنادق والمطاعم | 40.000 مبيعات |
| المصروف المتغيّر للعمل الإضافي (المنظّف، والماء، والكهرباء، 25%) | −10.000 |
| ما يبقى من العمل الإضافي | 30.000 |
| توفير الكهرباء | 6.000 |
| مصاريف أعطال الآلة القديمة وصيانتها | 4.000 |
| النقد الإضافي الشهري | 40.000 |
مدة الاسترداد: 600.000 ÷ 40.000 = 15 شهرًا. «السنة» التي قالها البائع تصبح 15 شهرًا بأرقام عائشة هانم. ليست نتيجة سيئة؛ لكن عندما تُكتب التفاصيل في الحساب يتغيّر الكلام.
الصندوق، لا الربح
يُعمل حساب الاسترداد على الصندوق، لا على جدول الربح. واسم الفرق بينهما الإهلاك (amortisman)، أي أن يُسجَّل ثمن الآلة مصروفًا لا في سنة واحدة، بل مقسَّمًا على السنوات التي ستُستعمل فيها (قانون الإجراءات الضريبية (Vergi Usul Kanunu)، المواد 313–315). في السنة التي اشتُريت فيها الآلة بـ 600.000 ليرة لا يظهر في جدول الربح مصروفًا إلا جزء من الثمن. لكن الـ 600.000 ليرة كلها خرجت من الصندوق يوم الشراء. وعلى كم سنة تُقسَّم يحدّده محاسبك القانوني (mali müşavir) بالنظر إلى قائمة الإهلاك التي تنشرها وزارة المالية.
ويدخل الإهلاك أيضًا في حساب الضريبة: فلأنه يُسجَّل مصروفًا فإنه يُخفّض الضريبة. لذلك احسب مدة الاسترداد أولًا قبل الضريبة، ثم اسأل محاسبك: «ماذا يتغيّر بعد الضريبة؟» والفرق يختلف في المنشأة الفردية (şahıs işletmesi) عنه في الشركة. وإذا كنت في نظام المحاسبة المبسَّط (basit usul) فلا يكون لهذا أثر ضريبي، لأن ربحك معفى من ضريبة الدخل.
وماذا عن ضريبة القيمة المضافة؟
في فاتورة الآلة تأتي فوق الـ 600.000 ليرة ضريبة قيمة مضافة بنسبة 20%، أي 120.000 ليرة. ولأن عائشة هانم مكلَّفة بضريبة القيمة المضافة، تستطيع أن تخصم هذه الضريبة من الضريبة التي تجمعها في مبيعاتها. لكنها تدفع الـ 120.000 ليرة يوم الشراء؛ وإذا لم تكفِ ضريبة المبيعات في ذلك الشهر، يُرحَّل الباقي إلى الأشهر التالية (حساب ضريبة القيمة المضافة سطرًا سطرًا: هل تدفع، أم تُرحَّل؟). أي أن الضريبة تعود في النهاية، لكنها قد لا تعود فورًا. وإذا كنت في نظام المحاسبة المبسَّط، أو لم تكن مكلَّفًا بضريبة القيمة المضافة لسبب آخر، فليس لك خصم ضريبة القيمة المضافة؛ وعندئذ تدخل الضريبة أيضًا في تكلفة الآلة، وتكتب في الحساب مبلغ الاستثمار شاملًا الضريبة.
اكتب ثلاثة سيناريوهات
تقدير العمل الإضافي هو أكثر الأرقام تقلّبًا. لا تنظر برقم واحد، بل بثلاثة أرقام:
| السيناريو | النقد الإضافي الشهري | الاسترداد |
|---|---|---|
| جيد: يأتي كل العمل المتوقَّع من الفنادق | 50.000 | 12 شهرًا |
| متوسط: تقدير عائشة هانم | 40.000 | 15 شهرًا |
| سيئ: يأتي نصف العمل بالجملة | 25.000 | 24 شهرًا |
حتى في السيناريو السيئ 24 شهرًا. وبما أن عمر الآلة أكثر من عشر سنوات، فالسيناريو السيئ أيضًا يبدو مقبولًا. وإذا اقتربت مدة الاسترداد في السيناريو السيئ في حسابك من عمر الآلة، فتوقّف وفكّر مرة أخرى.
ما لا يراه هذا الحساب
مدة الاسترداد مقياس بسيط، وله حدود.
- لانتظار المال ثمن. لو لم تذهب الـ 600.000 ليرة إلى الآلة لأمكن أن تأتي بفائدة في البنك. وإذا اشتُريت الآلة بقرض فتُخصم الفائدة والمصاريف أيضًا من النقد الإضافي الشهري. وكلما طالت المدة كبر هذا النقص. ملاحظة للقارئ الذي يعرف المحاسبة: الطريقتان اللتان تسدّان هذا النقص هما مدة الاسترداد المخصومة (indirgenmiş geri ödeme süresi) وصافي القيمة الحالية (net bugünkü değer)؛ ويستطيع محاسبك أن يحسبهما أيضًا.
- السنوات التي تلي الاسترداد. مدة الاسترداد تقول لك يوم امتلاء الحصّالة، ولا تقول ما بعده. والآلة التي تغطّي نفسها في 15 شهرًا وتعمل عشر سنوات استثمار أفضل من آلة تغطّي نفسها في 12 شهرًا وتتعطّل بعد سنتين.
- الأسعار تتغيّر. في فترة التضخّم ترتفع أسعارك ومصروفاتك معًا. اعمل الحساب بأسعار اليوم، وحدّثه كل ستة أشهر (تحديث السعر في التضخّم).
ماذا فعلت عائشة هانم؟
تحدّثت مع فندقين ومطعم، وأخذت كمية الغسيل الشهرية في عرض مكتوب؛ فلم يعد التقدير مجرّد كلام. وعندما وجدت السيناريو السيئ أيضًا مقبولًا اشترت الآلة. وتركت في الصندوق مصروفات ثابتة لثلاثة أشهر مالًا احتياطيًا (سيناريو الشهر السيئ والمال الاحتياطي)، وسألت محاسبها في كم شهرًا ستُخصم ضريبة القيمة المضافة البالغة 120.000 ليرة من ضريبة المبيعات. أما هل تجد المال من صندوقها، أم بقرض، أم بالتأجير التمويلي (leasing)، فنقارنه في الدرس التالي.
افعل هذا هذا الأسبوع
لآلة، أو مركبة، أو ترميم تفكّر في شرائه، اعمل جدولًا من صفحة واحدة: مبلغ الاستثمار، وما يبقى من المبيعات الإضافية الشهرية، والتوفير الشهري، ومجموع النقد الإضافي الشهري. واملأ هذا الجدول ثلاث مرات للسيناريو الجيد والمتوسط والسيئ، واكتب مُدد الاسترداد الثلاث جنبًا إلى جنب.
أخطاء شائعة
- الظن أن حساب البائع هو حسابك. أعِد حساب عبارة «تغطّي نفسها في سنة» بمبيعاتك أنت ومصروفاتك أنت.
- الخلط بين الربح والصندوق. ثمن الآلة يُسجَّل مصروفًا مقسَّمًا على السنوات بالإهلاك، لكن المال يخرج من الصندوق يوم الشراء؛ احسب الاسترداد على الصندوق.
- اتخاذ القرار برقم واحد. تقدير العمل الإضافي هو أكثر الأرقام تقلّبًا؛ اكتب السيناريو السيئ أيضًا، وتأكّد أنك تستطيع أن تعيش معه.
المصادر
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المواد 313–315 (الإهلاك)
- قانون ضريبة القيمة المضافة (Katma Değer Vergisi Kanunu) رقم 3065، المادة 29 (الخصم)
- Muhasebetr (Vedat Erdem)، المادتان 313 و315 من قانون الإجراءات الضريبية: نسب الإهلاك تعلنها وزارة المالية
- معهد الإحصاء التركي (TÜİK)، نشرات مؤشر أسعار المستهلك (Tüketici Fiyat Endeksi)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية