الاستقطاع الضريبي والإقرار المختصر: أن تقتطع ضريبة غيرك وتدفعها
عندما تدفع الإيجار، أو أجر المحاسب، أو راتب العامل، تقتطع أنت جزءًا من ضريبة الطرف الآخر وتدفعه إلى الدولة. نتابع شهرًا عند خيّاط، فنحسب الاستقطاع الضريبي على الإيجار والمهنة الحرة بنسب 2026، ونرى الضريبة المقتطعة من الراتب، وكيف تُدفع كلها بالإقرار المختصر.
الاستقطاع الضريبي (stopaj) هو أن تقتطع، عندما تدفع مبلغًا، جزءًا من ضريبة الدخل المستحقة على الطرف الآخر، وتدفعه إلى الدولة باسمه. في 2026 النسبة في إيجار محل العمل المستأجر من شخص، وفي دفعات المهنة الحرة (مثل المحاسب القانوني والمحامي)، هي 20% من المبلغ الإجمالي؛ أما الضريبة المقتطعة من راتب العامل فيُظهرها كشف الرواتب. وتُبلَّغ الضرائب المقتطعة وتُدفع حتى يوم 26 من الشهر التالي بالإقرار المختصر وإقرار خدمات الاشتراكات؛ ومن هم في نظام المحاسبة المبسَّط لا يقتطعون في دفعات الإيجار والمهنة الحرة.
أول إقرار مختصر للخيّاط رضا أوسطا
محل الخياطة الذي يملكه رضا أوسطا في نظام المحاسبة الحقيقي (gerçek usul). والمحل ملك معلّمة متقاعدة؛ واتفقا في الإيجار على أن «يصل إلى يدي 16.000 ليرة في الشهر». ويعمل عنده عاملان مساعدان (kalfa). وله أيضًا محاسب قانوني (mali müşavir).
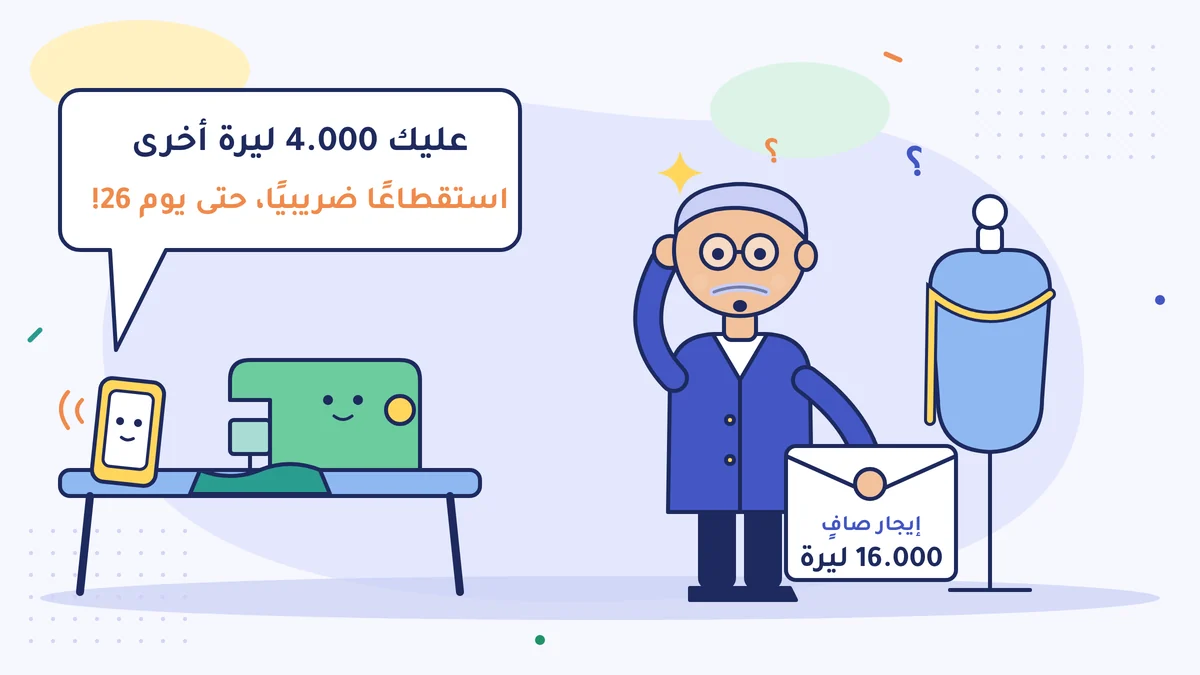
في آخر الشهر الأول سأله محاسبه: «هل دفعت الإيجار 16.000 بالضبط؟ إذن عليك 4.000 ليرة أخرى استقطاعًا ضريبيًا، حتى يوم 26.» وكان أول سؤال خطر في بال رضا أوسطا: «أنا المستأجر، فما شأني بضريبة صاحبة الملك؟»
حصة الطحّان
في الماضي، عندما كان القروي يحمل قمحه إلى الطاحونة، كان الطحّان يفرز حصته قبل أن يسلّم الطحين. كانت الحصة تؤخذ من المنبع، قبل أن يصل الطحين إلى يد القروي.
والاستقطاع الضريبي (stopaj) كذلك. فالكلمة تعني الاقتطاع من المنبع. في بعض الدفعات تأخذ الدولة ضريبتها قبل أن يصل المال إلى يد الطرف الآخر. لكن الذي يفرز الحصة هذه المرة ليس الطحّان، بل أنت الذي تدفع: عندما تدفع الإيجار أو الأجر أو الراتب تقتطع الضريبة، وتدفعها باسم الطرف الآخر.
وإذا نسيت الاقتطاع فالضريبة لا تضيع. إدارة الضرائب تطلب تلك الضريبة منك أنت بصفتك الدافع، وقد تُضاف إليها زيادة التأخير (gecikme zammı) وغرامة أيضًا. لذلك فالاستقطاع الضريبي ليس شيئًا تتجاوزه بحجة أنه «ليس ضريبتي».
رأيت باختصار ما هو الاستقطاع الضريبي في درس ما هي الضريبة: من أين تأتي حصة الدولة. وهنا ننتقل إلى حسابه وتقويمه.
الإيجار: إذا كنت تستأجر من شخص
إذا كنت في نظام المحاسبة الحقيقي أو كنت شركة، فبحسب قانون ضريبة الدخل (Gelir Vergisi Kanunu)، المادة 94، تُجري الاستقطاع الضريبي على إيجار محل العمل الذي تستأجره من شخص. والنسبة في 2026 هي 20% من الإيجار الإجمالي (قرار مجلس الوزراء رقم 2009/14592).
الإيجار الإجمالي (brüt) هو المبلغ قبل اقتطاع الضريبة؛ أما الإيجار الصافي (net) فهو ما يصل إلى يد صاحب الملك. ولأن رضا أوسطا اتفق على أن «يصل إلى يدها 16.000»، فالـ 16.000 ليرة إيجار صافٍ. ولإيجاد الإجمالي يُقسم المبلغ الصافي على 0,80:
| البند | المبلغ |
|---|---|
| المدفوع لصاحبة الملك (صافٍ) | 16.000 |
| الإيجار الإجمالي (16.000 / 0,80) | 20.000 |
| الاستقطاع الضريبي (20.000 × 20%) | 4.000 |
ما يخرج فعلًا من رضا أوسطا للإيجار كل شهر هو 20.000 ليرة: 16.000 ليرة لصاحبة الملك، و4.000 ليرة لإدارة الضرائب. وعند توقيع العقد انتبه: هل المبلغ المكتوب إجمالي أم صافٍ؟ فالفرق بينهما 20% كل شهر. وادفع الإيجار أيضًا عن طريق البنك أو البريد التركي (PTT)، لا يدًا بيد: ففي إيجار محل العمل هذا إلزامي أيًّا كان المبلغ (البلاغ العام لضريبة الدخل رقم 328 (328 Seri No'lu Gelir Vergisi Genel Tebliği))، وللدفع يدًا بيد غرامة مستقلة.
وإذا كنت تستأجر المحل من شركة فالوضع مختلف: الشركة تُصدر لك فاتورة فيها ضريبة القيمة المضافة (KDV)، وأنت لا تقتطع استقطاعًا ضريبيًا. وإذا كان المؤجِّر نفسه صاحب منشأة، فاسأل محاسبك عن وضعك.
المهنة الحرة: المحاسب، والمحامي، والمهندس المعماري
وعندما تدفع لأصحاب المهن الحرة، مثل المحاسب القانوني والمحامي والمهندس المعماري، تقتطع أيضًا استقطاعًا ضريبيًا. والنسبة في 2026 هي 20% من الأجر الإجمالي. وهؤلاء يُصدرون لك إيصال المهنة الحرة (serbest meslek makbuzu)، وأغلبه اليوم إلكتروني.
الأجر الشهري الذي يدفعه رضا أوسطا لمحاسبه:
| البند | المبلغ |
|---|---|
| الأجر الإجمالي | 5.000 |
| الاستقطاع الضريبي (20%)، يقتطعه رضا أوسطا | −1.000 |
| ضريبة القيمة المضافة (20%) | +1.000 |
| المدفوع للمحاسب | 5.000 |
ضريبة القيمة المضافة التي في الإيصال تصبح ضريبة قابلة للخصم (indirilecek KDV) إذا كنت مكلَّفًا بضريبة القيمة المضافة. أما الـ 1.000 ليرة التي اقتطعتها استقطاعًا ضريبيًا فتُدفع بالإقرار المختصر. وإذا كان محاسبك يعمل بصفة شركة ويُصدر لك فاتورة، فلا يُقتطع استقطاع ضريبي. وكيف يُحدَّد أجر المحاسب رأيته في درس أجر المحاسب القانوني والعقد.
الضريبة المقتطعة من الراتب
ومن راتب العامل أيضًا تقتطع ضريبة الدخل وضريبة الدمغة (damga vergisi). وهاتان لا تُحسبان بنسبة ثابتة، بل بكشف الرواتب (bordro). في 2026 الجزء الذي يقابل الحد الأدنى للأجور (asgari ücret) مستثنى من ضريبة الدخل ومن ضريبة الدمغة. لذلك لا تُقتطع هذه الضرائب من راتب العامل المساعد الذي يعمل بالحد الأدنى للأجور؛ أما العامل المساعد الذي يأخذ راتبًا فوق الحد الأدنى فيظهر عنده اقتطاع، وقد يتغيّر مبلغه من شهر لآخر خلال السنة. والمبلغ يقوله كشف الرواتب؛ وخطوات الحساب في درس أول كشف رواتب: من الإجمالي إلى الصافي خطوة بخطوة.
الإقرار المختصر: كلها في إقرار واحد
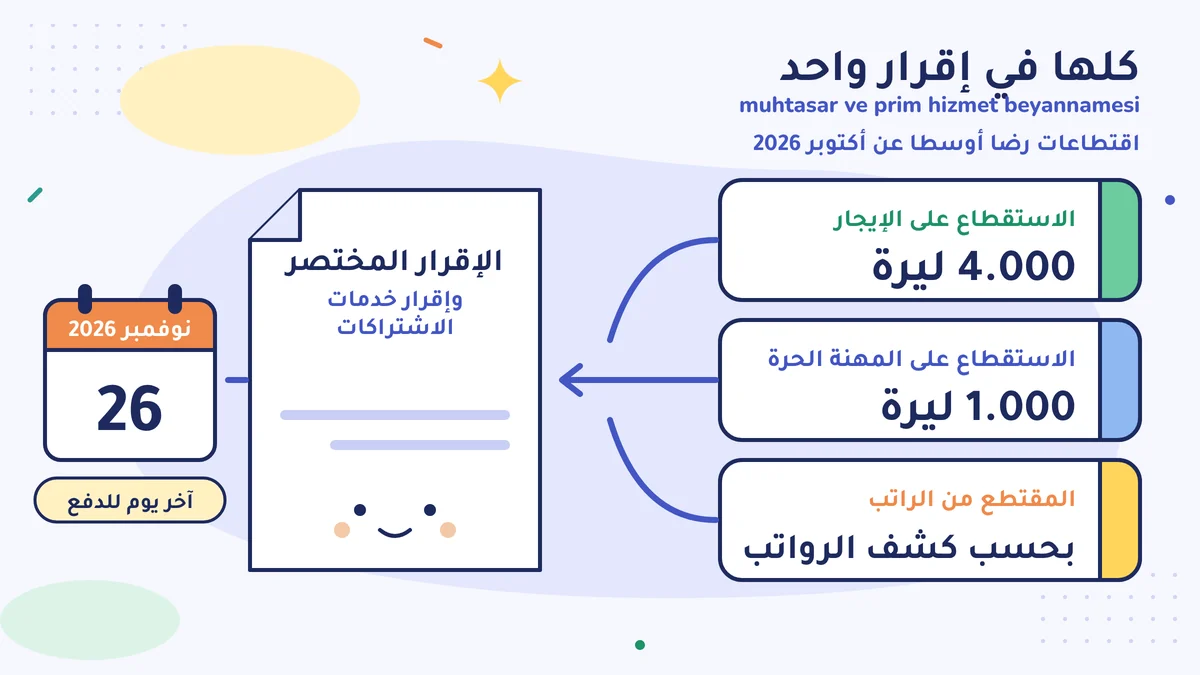
كل الاستقطاعات الضريبية التي اقتطعتها في الشهر، أي اقتطاعات الإيجار والمهنة الحرة والراتب، تُبلَّغ حتى يوم 26 من الشهر التالي بـالإقرار المختصر وإقرار خدمات الاشتراكات (muhtasar ve prim hizmet beyannamesi)؛ وتُدفع الضريبة أيضًا حتى التاريخ نفسه. أما اشتراك الضمان الاجتماعي (SGK primi) الذي يُبلَّغ في الإقرار نفسه، فآخر يوم لدفعه هو نهاية الشهر التالي. وكلمة muhtasar تعني «المختصر»: فالضريبة المقتطعة من أشخاص كثيرين تُجمع في نموذج واحد. الإقرار يقدّمه محاسبك؛ والمال تدفعه أنت.
الإقرار المختصر لرضا أوسطا عن أكتوبر 2026:
| البند | المبلغ |
|---|---|
| الاستقطاع الضريبي على الإيجار | 4.000 |
| الاستقطاع الضريبي على المهنة الحرة | 1.000 |
| ضريبة الدخل وضريبة الدمغة المقتطعتان من الراتب | بحسب كشف الرواتب |
تُدفع الضرائب التي في الإقرار المختصر عن أكتوبر في 26 نوفمبر 2026 على أبعد تقدير. وإذا لم يكن عندك عامل وتوفّرت الشروط، فهناك أيضًا طريق تقديم هذا الإقرار مرة كل ثلاثة أشهر. والمواعيد كلها في درس تقويم الشهر: ما المستحق في أيّ يوم؟.
إذا كنت في النظام المبسَّط
قانون ضريبة الدخل، المادة 94، يُخرج من إلزام الاستقطاع الضريبي من يُحدَّد ربحهم بنظام المحاسبة المبسَّط (basit usul). فإذا كنت في النظام المبسَّط فلا تقتطع استقطاعًا ضريبيًا في دفعات الإيجار والمهنة الحرة؛ بل تدفع الإيجار والأجر كاملين. وإذا كان عندك عامل، فالإقرار المختصر وإقرار خدمات الاشتراكات يُقدَّم مع ذلك، واشتراك الضمان الاجتماعي يُدفع مع ذلك؛ أما هل تُقتطع ضريبة من الراتب أم لا، فاسأل عنه محاسبك.
نظام رضا أوسطا
تحدّث رضا أوسطا مع صاحبة الملك، وكتبا في العقد: «الإجمالي 20.000 ليرة، والاستقطاع الضريبي يدفعه المستأجر». والآن في يوم الإيجار من كل شهر يضع 4.000 ليرة جانبًا. وعندما يأتي يوم 26 يكون مال الإقرار المختصر جاهزًا.
افعل هذا هذا الأسبوع
اكتب قائمة بالدفعات التي تقوم بها بانتظام كل شهر: الإيجار، والمحاسب، والمحامي، ورواتب العمال. واكتب بجانب كل واحدة: «هل فيها استقطاع ضريبي؟» وانظر في عقد الإيجار: هل المبلغ المكتوب إجمالي أم صافٍ؟ واطلب من محاسبك ورقة الدفع لآخر إقرار مختصر (إشعار الاستحقاق، tahakkuk fişi)، وقارن بنودها بهذه القائمة.
أخطاء شائعة
- أن تظن الإيجار الصافي إجماليًا. إذا قيل «يصل إلى يدي 16.000»، فالإيجار الإجمالي 20.000 ليرة، وأنت تدفع 4.000 ليرة استقطاعًا ضريبيًا. وضّح من البداية أيّهما مكتوب في العقد.
- نسيان الاستقطاع الضريبي. الضريبة لا تضيع؛ إدارة الضرائب تطلبها منك بصفتك الدافع، وقد تُضاف إليها زيادة التأخير وغرامة.
- إجراء استقطاع ضريبي في محل مستأجر من شركة. إذا كان المؤجِّر شركة فهو يُصدر فاتورة فيها ضريبة القيمة المضافة، وأنت لا تقتطع استقطاعًا ضريبيًا. فالقاعدة تتغيّر بحسب من هو المؤجِّر.
المصادر
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193، المادة 94 (الاستقطاع الضريبي)، والمادة 98 (الإقرار المختصر) (mevzuat.gov.tr)
- Alomaliye: قرار مجلس الوزراء رقم 2009/14592، نسب الاستقطاع في المادة 94 من قانون ضريبة الدخل
- جدول TÜRMOB: انتهاء النسبة المخفّضة في الاستقطاع على الإيجار في 31 يوليو 2021، و20% اعتبارًا من 1 أغسطس 2021 (نسخة Alomaliye، PDF)
- المحامي بلال آليار (Av. Bilal Alyar): تطبيق الاستقطاع الضريبي (stopaj/tevkifat) في المادة 94 من قانون ضريبة الدخل، 2026
- مؤسسة الضمان الاجتماعي (SGK): التزامات صاحب العمل (الإقرار المختصر وإقرار خدمات الاشتراكات)
- Muhasebetr: تقويم الضرائب 2026
- البلاغ العام لضريبة الدخل رقم 328 (الجريدة الرسمية 17.10.2024، العدد 32695): تحصيل الإيجارات ودفعها عن طريق البنك أو البريد التركي (PTT) (ملخص Cott)
- Fatih Aras: إلزام دفع إيجارات محلات العمل والمساكن عن طريق البنك أو البريد التركي (PTT) (مصدر ثانوي)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية