رأس المال العامل: كم من المال تحتاج في الصندوق وأنت تكبر؟
عندما تتضاعف المبيعات قد يصير المال المحبوس في الداخل ضعفين ونصفًا. من خلال الطلبية الكبيرة التي أجلها 90 يومًا عند صاحبة مشغل النسيج فيليز هانم نرى كيف نحسب المال المحبوس بطريقة مختصرة، وحصة ضريبة القيمة المضافة، وطرق سدّ العجز، والسؤالين اللذين يُطرحان قبل قبول الطلبية.
حاجة رأس المال العامل (işletme sermayesi) هي المبلغ الذي يبقى من المال المحبوس في المستحقات والمخزون بعد خصم الأجل الذي يمنحه المورّد. ولعمل جديد يُحسب تقريبًا بضرب المصروف النقدي اليومي في مدة دورة النقد؛ وفي البيع بالأجل تُضاف إليه ضريبة القيمة المضافة (KDV) التي تُدفع قبل التحصيل. وكلما طال أجل الزبون كبر المال اللازم حتى لو بقيت المبيعات كما هي.
الطلبية الكبيرة عند فيليز هانم
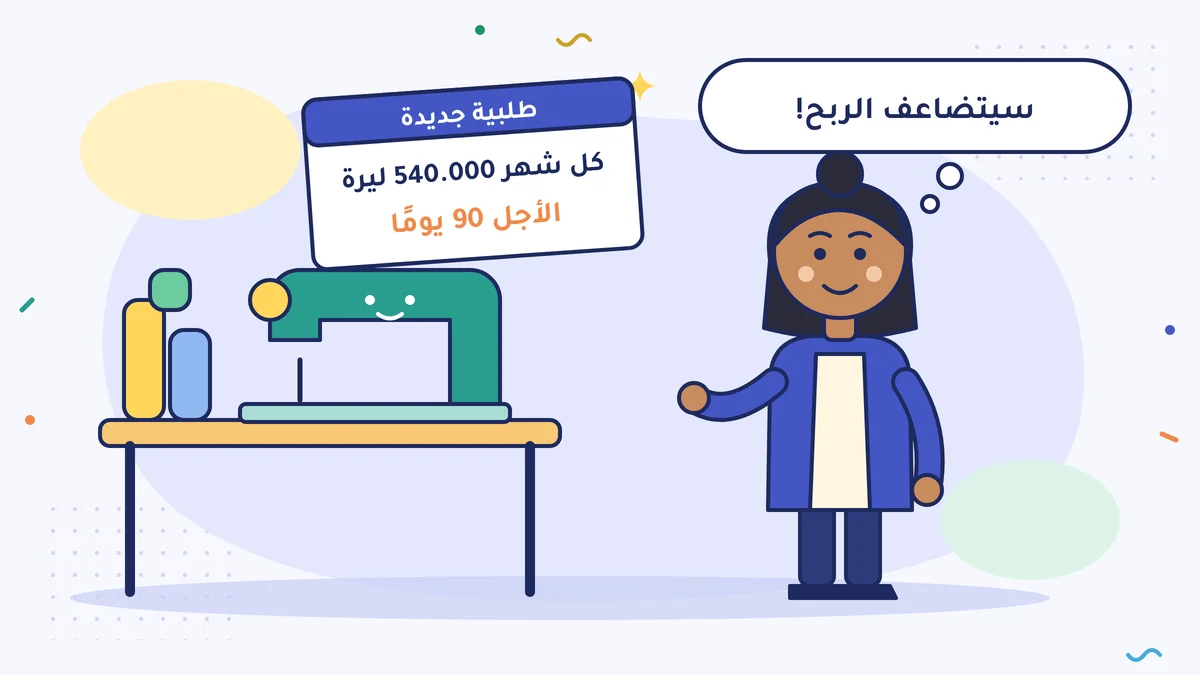
مشغل النسيج الذي تملكه فيليز هانم يعمل بانتظام. تُنتج كل شهر عملًا بـ 540.000 ليرة تركية دون ضريبة القيمة المضافة؛ والقماش والعمالة والإيجار والمصاريف الأخرى 450.000 ليرة في الشهر. فيبقى ربح 90.000 ليرة في الشهر.
جاءتها سلسلة متاجر ملابس بعرض: عمل إضافي بـ 540.000 ليرة كل شهر، والدفع بأجل 90 يومًا. الحساب يبدو سهلًا: «سيتضاعف الربح.»
قد يتضاعف الربح فعلًا. لكن في الأشهر الثلاثة الأولى لن يدخل الصندوق قرش واحد من هذا الزبون، أما المصاريف فتبدأ من اليوم الأول. في هذا الدرس نقيس المال الذي بينهما. في المحاسبة رأس المال العامل (işletme sermayesi) مفهوم واسع يتعلّق بالأصول المتداولة (dönen varlıklar) في الميزانية العمومية (bilanço)؛ أما المعنى الذي نستعمله في هذا الدرس فأضيق: المال المحبوس في المستحقات والمخزون لتدوير العمل، والذي لا يغطّيه أجل المورّد.
الشاحنة الثانية عند ناقل البضائع
عندما يشتري ناقل البضائع شاحنة ثانية يحسب ثمن الشاحنة. وما ينساه في الغالب هو وقود الشاحنة الثانية، وأجرة الطريق السريع، وراتب سائقها. هذه تُدفع قبل كل رحلة؛ أما أجرة النقل فتأتي عندما يدفع الزبون. فالشاحنة الثانية تحتاج أيضًا صندوق وقود ثانيًا.
رأس المال العامل هو صندوق الوقود هذا. ليس استثمارًا دائمًا مثل آلة أو محل. إنه المال الذي يبقى في الداخل باستمرار ما دام العمل يدور.
الطريقة المختصرة لحساب المال المحبوس
في درس دورة النقد حسبت مدة دورة النقد: يوم دفع الزبون، زائد أيام انتظار البضاعة، ناقص الأيام التي يمنحك إياها المورّد. ورأيت هناك المال المحبوس أيضًا: المستحقات، زائد المخزون، ناقص ديون المورّدين.
ولعمل جديد الطريقة المختصرة هي:
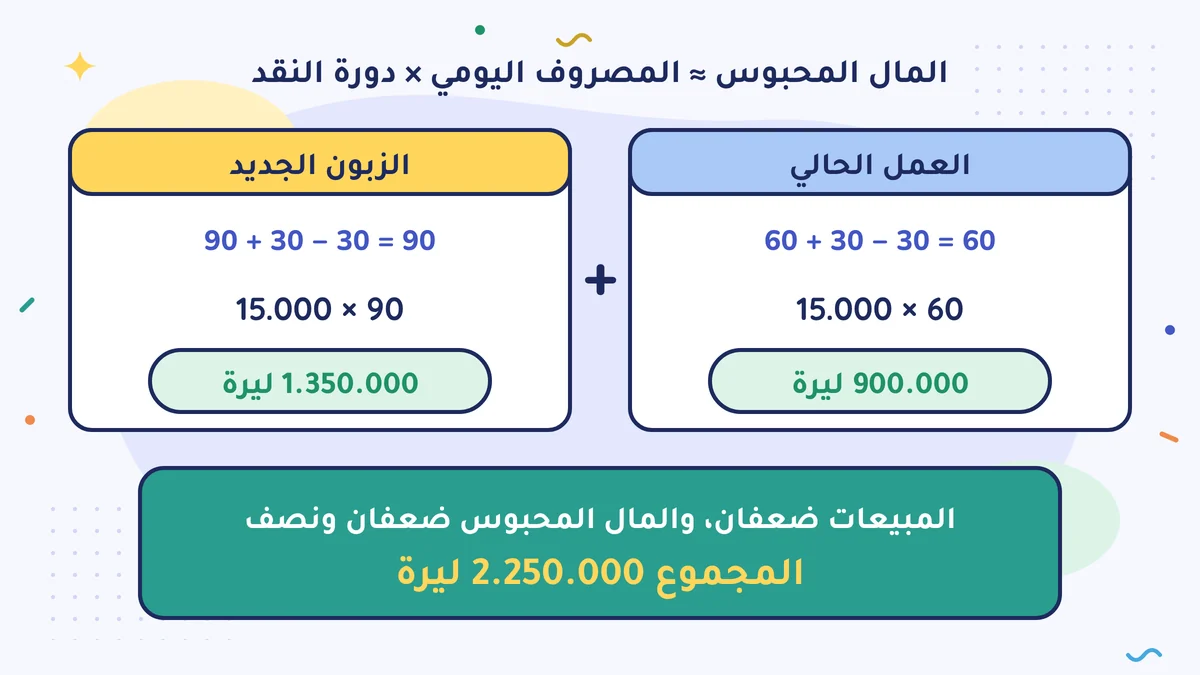
المال المحبوس ≈ المصروف النقدي اليومي × مدة دورة النقد
عمل فيليز هانم الحالي:
| البند | القيمة |
|---|---|
| المصروف الشهري | 450.000 ليرة، أي 15.000 في اليوم |
| مدة دفع الزبون | 60 يومًا |
| مدة انتظار القماش والعمل نصف المنجز | 30 يومًا |
| المدة التي يمنحها المورّد | 30 يومًا |
| مدة دورة النقد | 60 + 30 − 30 = 60 يومًا |
| المال المحبوس | 15.000 × 60 = 900.000 ليرة |
مع الزبون الجديد:
| البند | القيمة |
|---|---|
| المصروف الإضافي | 450.000 ليرة، أي 15.000 في اليوم |
| مدة دفع الزبون | 90 يومًا |
| مدة دورة النقد | 90 + 30 − 30 = 90 يومًا |
| المال المحبوس الإضافي | 15.000 × 90 = 1.350.000 ليرة |
المبيعات تتضاعف. أما المال المحبوس فيرتفع من 900.000 إلى 2.250.000 ليرة، أي ضعفين ونصفًا. والفرق يأتي من الأجل الأطول عند الزبون الجديد.
الطريقة المختصرة حساب تقريبي. فالمصاريف كلها لا تُدفع بالأجل نفسه؛ الرواتب تخرج في آخر الشهر، والإيجار في أوله. والرقم الدقيق تعطيك إياه خطة الـ 13 أسبوعًا. لكن لترى حجم المبلغ قبل أن تقرّر تكفي الطريقة المختصرة.
ضريبة القيمة المضافة تنتظر في الداخل أيضًا
الزبون الجديد يدفع المال مع ضريبة القيمة المضافة بعد 90 يومًا. أما أنت فتدفع الضريبة في يوم 28 من الشهر الذي يلي شهر التسليم وإصدار الفاتورة؛ وإذا وافق يوم 28 عطلة ففي أول يوم عمل (وفي نظام المحاسبة المبسَّط لا توجد ضريبة قيمة مضافة). وكما رأيت في الدرس السابق، ضريبة القيمة المضافة لا تنتظر التحصيل.
في 2026 النسبة العامة 20%. في العمل الجديد تكون ضريبة القيمة المضافة في الفاتورة كل شهر 108.000 ليرة. بعد خصم ضريبة القماش تبقى، لنقل، 54.000 ليرة ضريبة مستحقة الدفع. وضريبة القماش التي تخصمها هي أيضًا 54.000 ليرة، وقد دفعتها لبائع القماش عند شراء القماش؛ وهي أيضًا تنتظر خارجةً من صندوقك إلى أن يدفع الزبون. حساب تقريبي: ضريبة القماش تبقى في الداخل ثلاثة أشهر من يوم دفعها لبائع القماش إلى دفع الزبون (3 × 54.000 = 162.000)، أما الـ 54.000 ليرة المدفوعة لإدارة الضرائب فتبقى شهرًا ونصفًا (قرابة 80.000). فالمال الذي تحبسه ضريبة القيمة المضافة في حدود 250.000 ليرة. احسب رقمك أنت مع محاسبك؛ فالضريبة التي تدفعها في مشترياتك وتستطيع خصمها تتغيّر بحسب عملك.
من أين سيأتي هذا المال؟
في صندوق فيليز هانم 400.000 ليرة. والحاجة، مع ضريبة القيمة المضافة، في حدود 1.600.000 ليرة (1.350.000 + 250.000). وللـ 1.200.000 ليرة التي بينهما الطرق التي أمامها:
| الطريق | ماذا يوفّر؟ | ثمنه |
|---|---|---|
| أجل 60 يومًا بدل 30 من بائع القماش | إذا كان مصروف القماش 9.000 ليرة في اليوم فراحة بـ 270.000 ليرة | قد يُطلب فرق أجل |
| دفعة مقدّمة من السلسلة أو أجل أقصر | إذا نزل الأجل إلى 60 يومًا فـ 450.000 ليرة | قد يُطلب خصم في السعر |
| البدء بكمية أقل في الأشهر الأولى | تنقص الحاجة بالنسبة نفسها | ينقص الربح الإضافي أيضًا |
| قرض بنكي أو خصم الشيكات | العجز الباقي | الفائدة والمصاريف |
كلفة القرض وطرق التمويل الأخرى مثل التأجير نتحدث عنها على حدة في وحدة قرارات النمو من هذا المستوى، في درس قرض، أم تأجير تمويلي (leasing)، أم مالك أنت؟. والقاعدة التي يجب أن تتذكّرها هنا بسيطة: إذا كانت الكلفة الكلية للتمويل أكبر من الربح الإضافي الذي سيأتي به العمل الجديد، فالطلبية لا تأتي بربح، بل بعبء عمل.
سؤالان للقرار
قبل أن تجيب فيليز هانم على العرض تجيب على سؤالين بالأرقام:
- هل العمل الجديد يُربح؟ هل الربح الإضافي أكبر من كلفة التمويل؟
- هل يحمله صندوقي؟ هل ينزل أضعف أسبوع في خطة الـ 13 أسبوعًا تحت المال الاحتياطي (kenar parası)؟
السؤال الأول سؤال قائمة الدخل (gelir tablosu)، والثاني سؤال خطة النقد. وإذا كان جواب أحدهما «لا» فلا يلزم رفض الطلبية؛ بل حان وقت الحديث عن الأجل، أو الدفعة المقدّمة، أو كمية البداية.
في النهاية اتفقت فيليز هانم مع السلسلة على أجل 60 يومًا، وعلى نصف الكمية في الأشهر الثلاثة الأولى. وهي تُحدّث حساب المال المحبوس كل شهر. وكلما زادت المبيعات سيزيد المال المحبوس أيضًا؛ وهي تعرف هذا مسبقًا.
ملاحظة: الربح ورأس المال شيئان مختلفان
في فترة النمو ليس من الغريب أن ترى في الصندوق مالًا أقل في سنة كُتب فيها ربح. فالربح ينتظر في المستحقات والمخزون. رأيت هذا في درس هناك ربح لكن لا مال. والفرق هذه المرة: المال المنتظر هو ثمن نموّ العمل، ويمكن حسابه مسبقًا.
افعل هذا هذا الأسبوع
اكتب لعملك ثلاثة أرقام: مصروفك النقدي اليومي، ومتوسط يوم دفع زبائنك، والأيام التي يمنحك إياها مورّدوك. أضف أيام انتظار المخزون، واحسب مالك المحبوس بالطريقة المختصرة. ثم كرّر الحساب نفسه لحالة زيادة مبيعاتك 30%.
أخطاء شائعة
- تقييم النمو بقائمة الربح وحدها. حتى الطلبية الرابحة تسحب المال من الصندوق في الأشهر الأولى. احسب المال المحبوس أولًا.
- عدم رؤية فرق الأجل. إذا كان الزبائن الحاليون يدفعون بأجل 60 يومًا والزبون الجديد بأجل 90 يومًا، فبينما تتضاعف المبيعات يكبر المال المحبوس أسرع.
- عدم حساب ضريبة القيمة المضافة. في البيع بالأجل تذهب الضريبة التي دفعتها عند الشراء إلى المورّد، والباقي إلى إدارة الضرائب في الشهر التالي؛ أما من الزبون فتأتي عند الأجل. وهذا الفرق يُضاف أيضًا إلى رأس المال العامل.
المصادر
- البلاغ العام لتطبيق النظام المحاسبي رقم 1 (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği): ترتيب الميزانية العمومية (الأصول المتداولة، والخصوم قصيرة الأجل) ودليل الحسابات، نسخة Alomaliye
- إمره يلدرم (مفتش ضرائب)، أهمية القوائم المالية وتفسيرها -2- (Mali Tabloların Önemi ve Yorumlanması) (سرعة دوران المخزون والمستحقات)، Muhasebetr
- قانون ضريبة القيمة المضافة (Katma Değer Vergisi Kanunu) رقم 3065، المادة 10 (الواقعة المنشئة للضريبة)، والمادة 29 (الخصم) (mevzuat.gov.tr)
- KPMG: قرار رئيس الجمهورية بشأن نسب ضريبة القيمة المضافة (النسبة العامة 20%)
- تقويم الضرائب من إدارة الإيرادات (GİB Vergi Takvimi)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية