نقطة التعادل: بعد كم بيعًا تخرج من الخسارة؟
كم سيارة يجب أن يغسل كمال بيك صاحب مغسلة السيارات في الشهر حتى لا يخسر؟ نحسب نقطة التعادل بعدد الوحدات وبالليرة، ونضيف الربح المستهدف وهامش الأمان، ونرى كيف تُزحزح تغييرات مثل زيادة الإيجار أو توظيف عامل جديد نقطةَ التعادل.
نقطة التعادل هي كمية المبيعات التي يغطّي فيها المال الآتي من البيع المصاريفَ الثابتة والمتغيّرة كلها. وتُحسب بقسمة المصروف الثابت على هامش المساهمة (katkı payı) عن كل منتج أو خدمة (السعر ناقص المصروف المتغيّر). تحت هذا الرقم تخسر، وفوقه تربح؛ وإذا أردت ربحًا مستهدفًا فأضفه إلى المصروف الثابت وأجرِ القسمة نفسها.
سؤال كمال بيك صاحب مغسلة السيارات
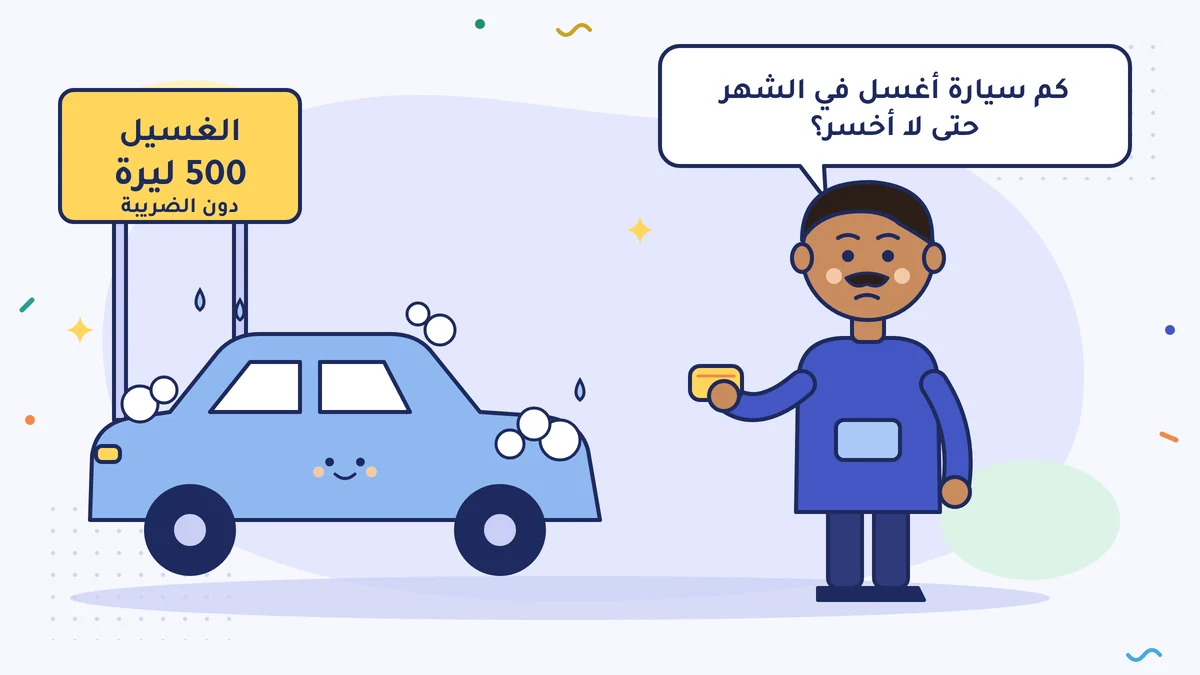
يدير كمال بيك مغسلة سيارات عند مدخل المنطقة الصناعية. غسل السيارة الواحدة بـ 500 ليرة دون ضريبة القيمة المضافة (KDV). في بعض الأيام يتكوّن طابور، وفي بعضها تأتي سيارة هنا وسيارة هناك. والسؤال في ذهن كمال بيك بسيط: «كم سيارة أغسل في الشهر حتى لا أخسر؟»
لهذا السؤال اسم: نقطة التعادل (başabaş noktası). هي كمية المبيعات التي يغطّي فيها الدخلُ المصاريفَ كلها. تحتها خسارة، وفوقها ربح.
حساب سائق الميكروباص
يعرف سائق الميكروباص (dolmuş) بعد صعود كم راكبًا يُخرج ثمن وقود اليوم، وقسط الميكروباص، ورسم الموقف. وكل راكب بعد هذا العدد مكسب. ونقطة التعادل هي «الراكب رقم كذا» في العمل.
تحتاج في الحساب إلى الجزأين من الدرس السابق: المصروف الثابت وهامش المساهمة (المصروف الثابت والمصروف المتغيّر وكلفة الوحدة).
أرقام كمال بيك
المصاريف الثابتة الشهرية، مقرَّبة ودون ضريبة القيمة المضافة:
| المصروف | شهريًا (ليرة) |
|---|---|
| الإيجار | 50.000 |
| عامل واحد (الراتب وحصة صاحب العمل في الضمان الاجتماعي) | 41.000 |
| الجزء الثابت من الكهرباء والماء، وصيانة الضاغط | 12.000 |
| أجرة المحاسب القانوني (mali müşavir) | 6.000 |
| التأمين، والإنترنت، وأخرى | 11.000 |
| مجموع المصروف الثابت | 120.000 |
سطر العامل هو الرقم المقرَّب لكلفة عامل بالحد الأدنى للأجور على صاحب العمل في 2026 دون دعم، وهي 40.874,63 ليرة.
المصروف المتغيّر عن كل سيارة: الشامبو والملمّع 50، والماء والكهرباء المستهلكان في الغسيل 30، وعمولة البطاقة 20؛ والمجموع 100 ليرة.
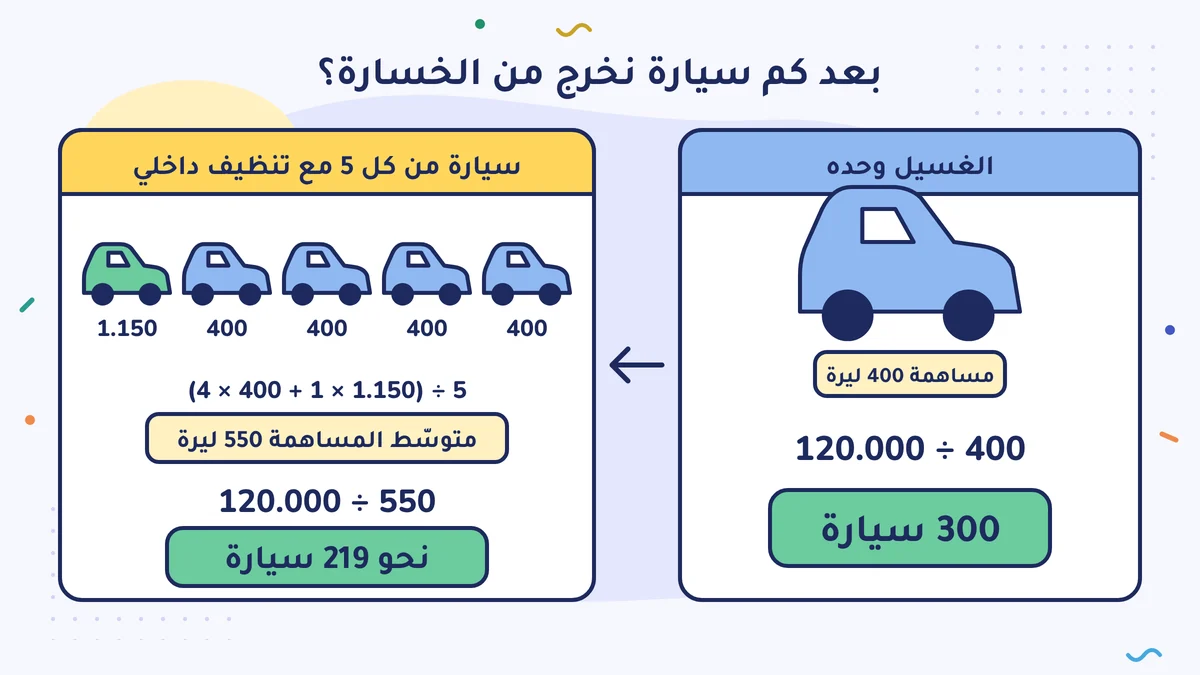
هامش المساهمة = 500 − 100 = 400 ليرة. كل سيارة تساهم في المصاريف الثابتة بـ 400 ليرة.
نقطة التعادل
عدد التعادل = المصروف الثابت ÷ هامش المساهمة عن كل سيارة
120.000 ÷ 400 = 300 سيارة.
يفتح كمال بيك 25 يومًا في الشهر. 300 ÷ 25 = 12 سيارة في اليوم. الشهر الذي يبقى فيه تحت 12 سيارة في اليوم شهر خسارة، والذي يتجاوزها شهر ربح.
لنتحقّق:
| السطر | المبلغ (ليرة) |
|---|---|
| المبيعات (300 × 500) | 150.000 |
| المصروف المتغيّر (300 × 100) | −30.000 |
| مجموع المساهمة | 120.000 |
| المصروف الثابت | −120.000 |
| الربح | 0 |
وتستطيع أن تجد النقطة نفسها بالليرة أيضًا. هامش المساهمة 80% من السعر (400 ÷ 500). حجم مبيعات التعادل (başabaş cirosu) = المصروف الثابت ÷ نسبة المساهمة = 120.000 ÷ 0,80 = 150.000 ليرة. وهذه الطريقة أسهل للعمل الذي يبيع أكثر من خدمة ويصعب عليه عدّ الوحدات.
الربح المستهدف
التعادل يعني «ربحًا صفرًا». منشأة كمال بيك منشأة فردية (şahıs işletmesi)؛ ويريد في مقابل جهده ربحًا قبل الضريبة قدره 60.000 ليرة في الشهر. ومن هذا المال ستخرج أيضًا ضريبة الدخل واشتراكه هو في Bağ-Kur (تأمين أصحاب الأعمال الحرة)؛ فما يصل إلى يده أقل. أضف الربح المستهدف إلى المصروف الثابت:
(120.000 + 60.000) ÷ 400 = 450 سيارة، أي 18 سيارة في اليوم.
يغسل اليوم في المتوسّط 375 سيارة في الشهر: فوق التعادل لكن تحت الهدف. وربحه عند هذه المبيعات 375 × 400 − 120.000 = 30.000 ليرة.
هامش الأمان: كم من الانخفاض تحتمل؟
نسبة الأمان = (مبيعات اليوم − التعادل) ÷ مبيعات اليوم
(375 − 300) ÷ 375 = 20%. أي أن مبيعات كمال بيك إذا انخفضت 20% نزل الربح إلى الصفر، وإذا انخفضت أكثر بدأت الخسارة. شهر ممطر، أو حفريات في الطريق، أو مغسلة جديدة تُفتح في الشارع المجاور؛ والعمل الذي تكون هذه النسبة عنده منخفضة يشعر بكل هزّة أكثر.
«وماذا لو حدث كذا؟»
نقطة التعادل ليست حسابًا لمرة واحدة، بل أداة لاتخاذ القرار. إذا تغيّر شيء فأعد الحساب:
| التغيير | الحساب الجديد | التعادل |
|---|---|---|
| اليوم | 120.000 ÷ 400 | 300 سيارة |
| إذا زاد الإيجار 10.000 ليرة | 130.000 ÷ 400 | 325 سيارة |
| إذا زاد الشامبو والملمّع 20 ليرة | 120.000 ÷ 380 | نحو 316 سيارة |
| إذا ارتفع السعر إلى 550 ليرة | 120.000 ÷ 450 | نحو 267 سيارة |
| إذا وُظِّف عامل ثانٍ (+41.000) | 161.000 ÷ 400 | نحو 403 سيارات |
انتبه إلى السطر الأخير. إذا وظّف كمال بيك عاملًا ثانيًا ارتفع التعادل إلى 403 سيارات؛ وبسيارات اليوم الـ 375 ينتقل إلى الخسارة. العامل الثاني لا يكون منطقيًا إلا إذا سيرفع عدد السيارات المغسولة رفعًا واضحًا. ونتناول هذا القرار على حدة في درس عامل جديد أم فرع ثانٍ؟.
إذا كانت هناك أكثر من خدمة
يقدّم كمال بيك أيضًا تنظيفًا داخليًا: السعر 900 ليرة، والمصروف المتغيّر 150 ليرة، والمساهمة 750 ليرة. إذا كان خُمس السيارات القادمة يطلب التنظيف الداخلي إضافةً إلى الغسيل، فتلك السيارات تترك 400 + 750 = 1.150 ليرة مساهمة. ومتوسّط المساهمة عن كل سيارة يُحسب هكذا: (4 × 400 + 1 × 1.150) ÷ 5 = 550 ليرة. فينزل التعادل إلى 120.000 ÷ 550 = نحو 219 سيارة. وإذا تغيّر مزيج المبيعات تغيّر متوسّط المساهمة أيضًا؛ فأعد الحساب كل ربع سنة.
لا تنسَ
- هذا الحساب قبل الضريبة. ضريبة الدخل (gelir vergisi) أو ضريبة الشركات (kurumlar vergisi) تخرج من الربح على حدة.
- تعادل الربح ليس تعادل النقد. الجزء الأصلي من قسط القرض ليس مصروفًا لكنه يخرج من الصندوق؛ أما الإهلاك (amortisman) للآلة فمصروف، لكن لا يخرج هذا الشهر مال من الصندوق. ومتى يضيق الصندوق تراه على حدة في خطة النقد (هناك ربح لكن لا مال، وخطة النقد لـ 13 أسبوعًا).
- الأرقام تقدير. خذ المصروف الثابت والمتغيّر من متوسّط آخر ثلاثة أشهر؛ وإذا رأيت انحرافًا كبيرًا فأعد الحساب.
افعل هذا هذا الأسبوع
احسب نقطة التعادل الخاصة بك: اقسم متوسّط المصروف الثابت الشهري لآخر ثلاثة أشهر على هامش المساهمة لأكثر منتج أو خدمة مبيعًا عندك. ثم اقسم العدد الناتج على عدد الأيام التي تفتح فيها في الشهر، واكتبه بصيغة «كم في اليوم»، وعلّقه بجانب الصندوق.
أخطاء شائعة
- الخلط بين التعادل وحجم المبيعات. لا يكفي أن تقول «أبيع 150.000 ليرة في الشهر، فأنا بخير»؛ انظر كم تزيد مبيعاتك على حجم مبيعات التعادل.
- عدم احتساب جهدك أنت. في المنشأة الفردية تعني نقطة التعادل «ربحًا صفرًا»؛ فأضف الربح الذي تحتاجه لمعيشتك ربحًا مستهدفًا.
- إجراء الحساب مرة واحدة ثم تركه. إذا تغيّر الإيجار أو السعر أو المواد أو عدد العاملين يتزحزح التعادل أيضًا؛ فأعد الحساب عند كل تغيير كبير.
المصادر
- د. أوغور دمير، علاقات الكلفة والحجم والربح وتخطيط الربح (Maliyet Hacim Kâr İlişkileri ve Kâr Planlaması)، مذكّرة درس في جامعة أنقرة: كمية مبيعات التعادل، ومبلغ مبيعات التعادل، وهامش الأمان
- بيلغن أوزكان (SMMM)، الانتقال إلى الربح في المنشآت: تحليل نقطة التعادل (İşletmelerde Kâra Geçiş: Başa Baş Noktası Analizi)، Muhasebetr
- Alomaliye: سيناريوهات تحليل الكلفة والربح واستراتيجيات النمو (Maliyet ve Kâr Analiz Senaryoları ve Gelişme Stratejileri)
- Alomaliye: معلومات عن الحد الأدنى للأجور لسنة 2026 (كلفة صاحب العمل دون دعم 40.874,63 ليرة)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية