Новый сотрудник или второй филиал? Дополнительные затраты, дополнительные продажи, точка безубыточности
Принимая решение о росте, вы смотрите не на весь бизнес, а только на цифры, которые изменятся после решения. На примере пидеджи Хасан-аби считаем, во сколько обойдётся новый сотрудник и второй филиал, сколько дополнительных продаж для этого нужно и сколько денег уйдёт из кассы в первые месяцы.
Считайте только те цифры, которые изменятся после решения: разделите дополнительные постоянные расходы на коэффициент маржинального дохода (какая доля продажи остаётся после вычета переменных расходов). Получится сумма дополнительных продаж в месяц, при которой решение окупает само себя. В 2026 году сотрудник с минимальной зарплатой обходится работодателю без льгот в 40 874,63 TL в месяц. Во втором филиале к этому добавляются аренда, коммунальные платежи, деньги на открытие и убыток первых месяцев, поэтому решение о филиале сначала проверьте денежным потоком.
Две идеи пидеджи Хасан-аби
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
В обед в пиде-ресторанчике Хасан-аби (так в Турции уважительно зовут старшего, а он — мастер, который печёт пиде) не протолкнуться. Клиенты, которые ждут у двери, через какое-то время сдаются и идут в ресторан напротив. А вечером половина зала пустует. У Хасан-аби в голове две идеи: взять ещё одного официанта или арендовать пустующий магазин через две улицы и открыть второй филиал.
Жена спрашивает: «Что из этого принесёт нам деньги?» Хасан-аби отвечает честно: «Обе идеи выглядят хорошо».
Чтобы взвесить две идеи на одних весах, хватит трёх цифр: сколько дополнительных затрат принесёт решение, сколько дополнительных продаж оно принесёт и в какой точке дополнительные продажи покроют дополнительные затраты.
Смотрите только на те цифры, которые изменятся
Принимая решение о росте, вы смотрите не на весь бизнес. Сегодняшняя аренда, сегодняшний мастер, сегодняшнее электричество уже оплачиваются: их заплатят, возьмёте вы официанта или нет. В расчёт входят только цифры, которые изменятся после решения: новые расходы и новые продажи. Назовём это «дополнительным расчётом».
Маржинальный доход: что остаётся с каждой продажи
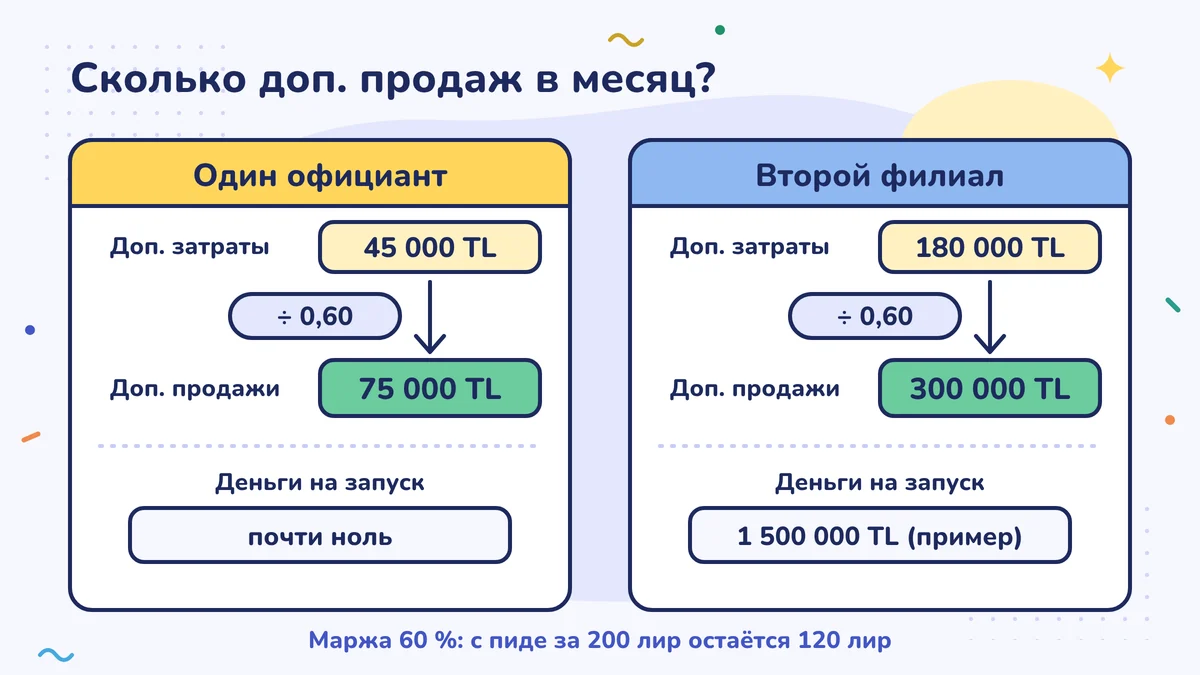
Одно пиде у Хасан-аби стоит 200 лир без НДС (KDV). Тесто, фарш, сыр, дрова и упаковка обходятся в 80 лир. Если вычесть из продажи эти переменные расходы, останется 120 лир. Это называется маржинальным доходом (katkı payı), то есть долей, которую каждая продажа откладывает на покрытие аренды, зарплат и прибыли. В процентах: 120 ÷ 200 = 60 %. Это называется коэффициентом маржинального дохода (katkı oranı).
Как находится точка безубыточности (başabaş noktası), мы разбирали в модуле о себестоимости и ценообразовании, в уроке «Точка безубыточности: сколько нужно продать, чтобы выйти из убытка». Здесь мы применяем тот же расчёт к одному вопросу: сколько дополнительных продаж нужно, чтобы покрыть дополнительные расходы?
Формула: дополнительные постоянные расходы ÷ коэффициент маржинального дохода = дополнительные продажи в точке безубыточности.
Цифры указаны без НДС. НДС с продаж — не ваши деньги, это деньги государства, которые вы держите на хранении. Если вы работаете при упрощённом порядке налогообложения (basit usul), НДС к своим продажам вы не добавляете; НДС, который вы платите при закупке, тоже входит в вашу себестоимость, поэтому переменные расходы записывайте с НДС.
Вариант 1: ещё один официант
В 2026 году ежемесячные затраты работодателя на сотрудника с минимальной зарплатой без льгот составляют 40 874,63 TL: брутто 33 030 TL плюс доля работодателя в страховых взносах Службы социального обеспечения (SGK) 21,75 % и взнос на страхование по безработице 2 %. Шаги расчёта — в уроке «Сколько на самом деле стоит вам сотрудник». Хасан-аби добавляет ещё рабочую форму и обед и записывает круглую сумму — 45 000 TL. Если придут льготы, он посчитает их приятной добавкой, а расчёт строит без льгот. О приёме официанта нужно уведомить SGK не позднее чем за один день до начала работы (урок «Как подать уведомление о приёме на работу»).
Дополнительная точка безубыточности: 45 000 ÷ 0,60 = 75 000 TL дополнительных продаж в месяц. Зал открыт 26 дней в месяц; это примерно 2 900 TL в день, то есть 15 лишних пиде в день.
Главный вопрос такой: больше ли 15 пиде в день стоит то, что уходит от двери? Хасан-аби целую неделю считает тех, кто в обед уходит от двери: в среднем 40 человек в день. Удержать всех он не сможет; если удержит половину, это 20 пиде в день.
| Статья (в месяц, без НДС) | Сумма (TL) |
|---|---|
| Дополнительные продажи (20 пиде × 200 × 26 дней) | 104 000 |
| Переменные расходы (40 %) | −41 600 |
| Дополнительный маржинальный доход | 62 400 |
| Затраты на официанта | −45 000 |
| Дополнительная прибыль (до налога) | 17 400 |
Выше точки безубыточности, но запас небольшой. Если из 40 человек, ушедших от двери, получится удержать только 15, официант лишь окупит себя.
Вариант 2: второй филиал
Дополнительные постоянные расходы второго филиала, в месяц:
| Статья | Сумма (TL) |
|---|---|
| Аренда | 60 000 |
| Двое сотрудников (2 × 45 000) | 90 000 |
| Электричество, вода, газ | 20 000 |
| Прочее (уборка, добавка к оплате бухгалтера, обслуживание) | 10 000 |
| Итого | 180 000 |
Аренда в таблице — сумма брутто. Если магазин принадлежит физическому лицу, а вы работаете при общем порядке налогообложения (gerçek usul) или у вас компания, то в 2026 году вы удерживаете 20 % от арендной платы брутто как удержание налога у источника выплаты (stopaj) и перечисляете его в налоговую инспекцию (vergi dairesi); на руки хозяину достаётся 48 000 TL. Если в договоре написано «чтобы мне на руки приходило 60 000», арендная плата брутто составит 75 000 TL, и расходы филиала вырастут на 15 000 TL (урок «Удержание налога и декларация по удержанному налогу: как удерживать и перечислять»). Перед открытием филиала нужно уведомить налоговую инспекцию и получить в муниципалитете разрешение (ruhsat); для сотрудников может понадобиться и отдельное дело предприятия в SGK. Составьте этот список вместе со своим лицензированным бухгалтером (mali müşavir).
Дополнительная точка безубыточности: 180 000 ÷ 0,60 = 300 000 TL продаж в месяц; примерно 11 500 TL в день, то есть 58 пиде в день. Это только чтобы покрыть расходы; прибыль начинается выше этой суммы.
В расчёт входят ещё три вещи:
- Деньги на открытие. Например, 1 500 000 TL на ремонт, печь, столы со стульями и залог. Эти деньги не входят в месячную точку безубыточности; они возвращаются за счёт дополнительной прибыли, когда филиал пройдёт точку безубыточности. За сколько месяцев они вернутся, мы считаем в следующем уроке.
- Первые месяцы. Новый филиал не заполняется с первого дня. Допустим, первые три месяца продажи составляют 150 000 TL в месяц: 150 000 × 0,60 − 180 000 = −90 000 TL. За три месяца из кассы придётся покрыть 270 000 TL. Сколько денег должно лежать в кассе, пока вы растёте, мы считали в уроке «Оборотный капитал».
- Ваше время. Хасан-аби не может быть сразу в двух магазинах. Если в главном зале продажи упадут, это падение тоже записывается в дополнительный расчёт со знаком минус.
Два варианта рядом
| Официант | Второй филиал | |
|---|---|---|
| Дополнительные постоянные расходы (в месяц) | 45 000 | 180 000 |
| Дополнительные продажи в точке безубыточности (в месяц) | 75 000 | 300 000 |
| Деньги на открытие | почти нет | 1 500 000 (пример) |
| Что уходит из кассы в первые месяцы | одна зарплата | ежемесячный убыток + открытие |
| Если ошиблись, можно ли вернуться | по правилам трудового договора и уведомления | договор аренды и вложения не вернуть |
Официант — шаг, от которого можно отказаться; второй филиал — шаг на долгий срок. Если он окажется ошибкой, отступать дорого.
Проверьте решение денежным потоком
Даже если расчёт прибыли получился положительным, деньги уходят из кассы в разные дни. В большинстве мест зарплату платят в конце месяца, а страховые взносы (SGK primi) — в конце следующего месяца (урок «Если есть сотрудники: вторая половина месяца»). А аренда и залог за филиал платятся вперёд. Когда сотрудник уходит, проработав год, при соблюдении условий может возникнуть выходное пособие за выслугу лет (kıdem tazminatı) (урок «Когда сотрудник уходит»); добавьте и его в долгосрочные затраты.
Что сделал Хасан-аби?
Сначала он взял официанта. Три месяца подряд он записывал, сколько пиде продаётся в обед. Когда дополнительные продажи спокойно перевалят за 75 000 TL в месяц, он снова положит второй филиал на стол. А пока откладывает деньги на открытие и убыток трёх месяцев на отдельный счёт.
Сделайте на этой неделе
В течение недели считайте клиентов, которые в самый напряжённый час уходят от двери или не могут дождаться, и записывайте их на листке. В конце недели предположите, что вы сможете удержать половину от среднего дневного числа. Умножьте это на среднюю сумму продажи (без НДС), на ваш коэффициент маржинального дохода и на число дней в месяце, когда вы открыты. Полученную месячную цифру сравните с затратами на нового сотрудника в 2026 году (без льгот не меньше 40 874,63 TL).
Частые ошибки
- Смотреть на весь бизнес. Сегодняшняя аренда и зарплаты будут оплачены при любом решении; в расчёт входят только расходы и продажи, которые изменятся после решения.
- Считать затраты на сотрудника чистой зарплатой. В 2026 году сотрудник с минимальной зарплатой получает на руки 28 075,50 TL, но работодателю он без льгот обходится в 40 874,63 TL.
- Забывать про первые месяцы филиала. Новый филиал не заполняется с первого дня; заранее отложите деньги на убыток первых месяцев и на открытие.
Источники
- Минимальная зарплата 2026 года и затраты работодателя (Alomaliye)
- Руководство по страховым взносам SGK 2026: доля работодателя 21,75 %, страхование по безработице 2 % (Alomaliye)
- Циркуляр SGK 2026/2, суммы заработка, с которого начисляются взносы, на 2026 год (копия İSMMMO)
- Закон о труде № 1475 (İş Kanunu), ст. 14 (выходное пособие за выслугу лет)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности