Yeni çalışan mı, ikinci şube mi? Ek maliyet, ek satış, başabaş
Büyüme kararında işin tamamına değil, karardan sonra değişecek rakamlara bakarsın. Pideci Hasan Abi'nin örneğiyle yeni bir çalışanın ve ikinci şubenin ek maliyetini, getirmesi gereken ek satışı ve ilk aylarda kasadan çıkacak parayı hesaplıyoruz.
İşveren Okulu · 6 dk · sonunda 4 soruluk sınav
Yalnız karardan sonra değişecek rakamları hesaba kat: ek sabit gideri katkı oranına (satıştan değişken gider çıkınca kalan payın satışa oranına) böl; çıkan rakam, kararın kendini ödemesi için gereken aylık ek satıştır. 2026'da asgari ücretli bir çalışan işverene teşviksiz ayda 40.874,63 TL'ye mal olur. İkinci şubede buna kira, enerji, kuruluş parası ve ilk ayların açığı eklenir; bu yüzden şube kararını önce nakitle sına.
Pideci Hasan Abi'nin iki fikri
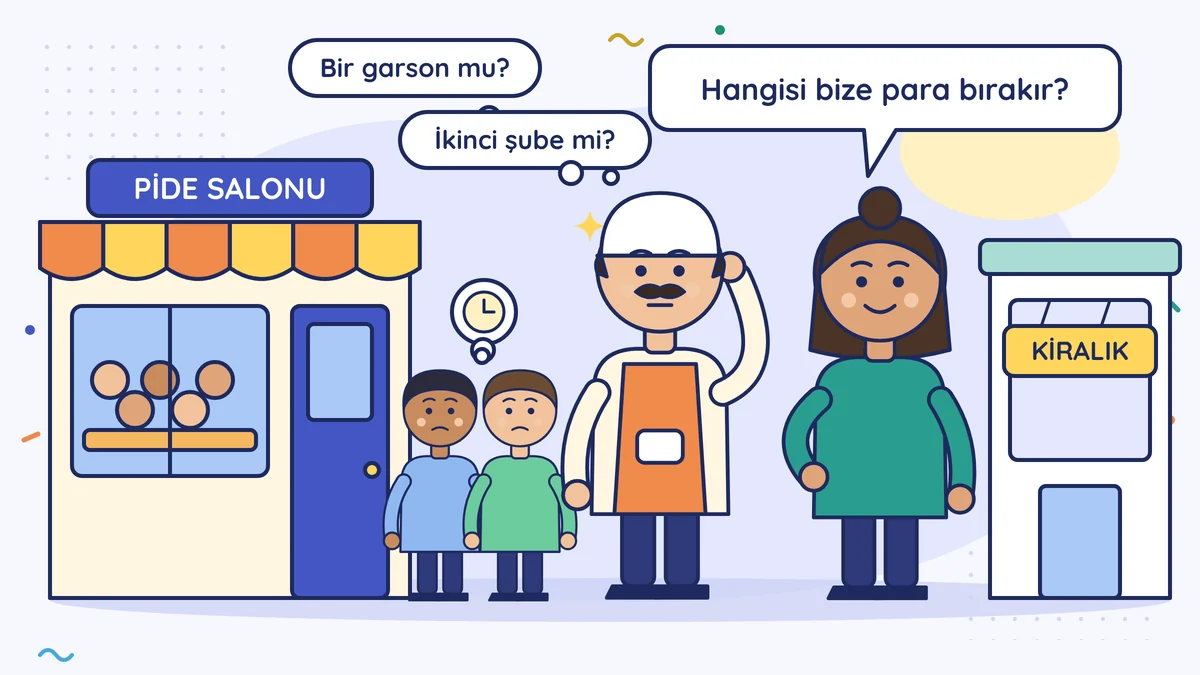
Hasan Abi'nin pide salonu öğlenleri dolup taşıyor. Kapıda bekleyen müşteri bir süre sonra vazgeçip karşıdaki lokantaya giriyor. Akşamları ise salonun yarısı boş. Hasan Abi'nin kafasında iki fikir var: bir garson daha almak ya da iki sokak ötedeki boş dükkânı kiralayıp ikinci şubeyi açmak.
Eşi soruyor: "Hangisi bize para bırakır?" Hasan Abi'nin cevabı dürüst: "İkisi de iyi görünüyor."
İki fikri aynı terazide tartmak için üç rakam yeter: karar sana ne kadar ek gider getirir, ne kadar ek satış getirir ve ek satış ek gideri hangi noktada karşılar.
Yalnız değişecek rakamlara bak
Büyüme kararında işin tamamına bakmazsın. Bugünkü kira, bugünkü usta, bugünkü elektrik zaten ödeniyor; garson alsan da almasan da ödenecek. Hesaba yalnız karardan sonra değişecek rakamlar girer: yeni gelen gider ve yeni gelen satış. Biz buna "ek hesap" diyelim.
Katkı payı: her satıştan geriye kalan
Hasan Abi'nin bir pidesi KDV hariç 200 lira. Hamur, kıyma, peynir, odun ve paket 80 lira tutuyor. Satıştan bu değişken giderler çıkınca 120 lira kalır. Buna katkı payı denir, yani her satışın kirayı, maaşları ve kârı karşılamak için ayırdığı pay. Oran olarak 120 ÷ 200 = %60; buna katkı oranı denir.
Başabaş noktasının nasıl bulunduğunu Maliyet ve fiyatlama modülünde gördük (Başabaş noktası: kaç satışta zarardan çıkarsın?). Burada aynı hesabı tek bir soruya uyguluyoruz: ek gideri karşılamak için ne kadar ek satış gerekir?
Formül: ek sabit gider ÷ katkı oranı = ek başabaş satışı.
Rakamlar KDV hariç yazılır. Satıştaki KDV senin değil, devletin emanetidir. Basit usuldeysen satışına KDV eklemezsin; alışta ödediğin KDV de maliyetine girer, bu yüzden değişken gideri KDV dahil yaz.
Seçenek 1: bir garson daha
2026 için asgari ücretli bir çalışanın işverene teşviksiz aylık maliyeti 40.874,63 TL: brüt 33.030 TL, üstüne %21,75 işveren SGK payı ve %2 işsizlik payı. Hesabın adımları Bir çalışanın sana gerçek maliyeti dersinde. Hasan Abi iş kıyafeti ve öğle yemeğini de ekleyip yuvarlak 45.000 TL yazıyor. Teşvik gelirse artı sayıyor, hesabı teşviksiz kuruyor. Garsonu işe başlatmadan en az bir gün önce SGK'ya bildirmek gerekiyor (İşe giriş bildirgesi nasıl verilir?).
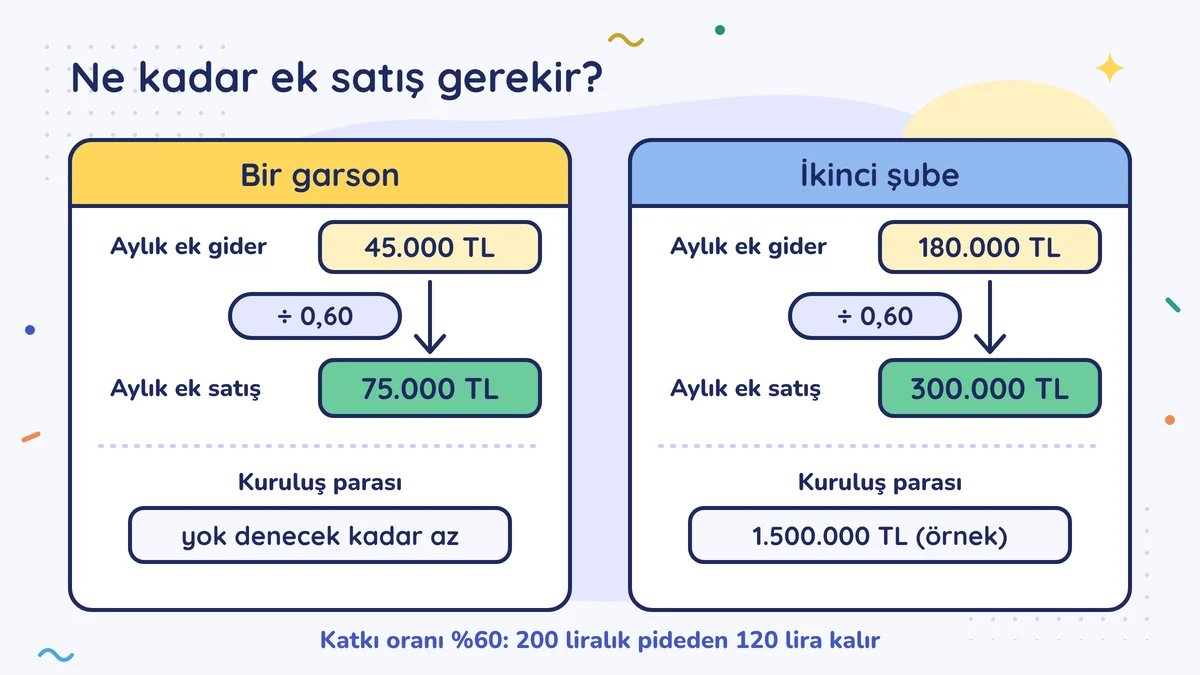
Ek başabaş: 45.000 ÷ 0,60 = 75.000 TL ek satış ayda. Salon ayda 26 gün açık; günde yaklaşık 2.900 TL, yani günde 15 pide fazladan.
Asıl soru şu: kapıdan dönen müşteri günde 15 pideyi geçiyor mu? Hasan Abi bir hafta boyunca öğlen kapıdan dönenleri sayıyor: günde ortalama 40 kişi. Hepsini tutamaz; yarısını tutsa günde 20 pide eder.
| Kalem (aylık, KDV hariç) | Tutar (TL) |
|---|---|
| Ek satış (20 pide × 200 × 26 gün) | 104.000 |
| Değişken gider (%40) | −41.600 |
| Ek katkı payı | 62.400 |
| Garsonun maliyeti | −45.000 |
| Ek kâr (vergi öncesi) | 17.400 |
Başabaşın üstünde, ama payı geniş değil. Kapıdan dönen 40 kişinin yalnız 15'ini tutabilirse garson ancak kendini öder.
Seçenek 2: ikinci şube
İkinci şubenin ek sabit giderleri, aylık:
| Kalem | Tutar (TL) |
|---|---|
| Kira | 60.000 |
| İki çalışan (2 × 45.000) | 90.000 |
| Elektrik, su, doğalgaz | 20.000 |
| Diğer (temizlik, muhasebe farkı, bakım) | 10.000 |
| Toplam | 180.000 |
Tablodaki kira brüt tutardır. Dükkân bir kişiye aitse ve sen gerçek usuldeysen ya da şirketsen, 2026'da brüt kiranın %20'sini stopaj olarak kesip vergi dairesine yatırırsın; ev sahibinin eline 48.000 TL geçer. Sözleşmede "60.000 elime geçsin" yazıyorsa brüt kira 75.000 TL olur ve şubenin gideri 15.000 TL artar (Stopaj ve muhtasar). Şubeyi açmadan önce vergi dairesine bildirim ve belediyeden ruhsat gerekir; çalışanlar için SGK'da ayrı işyeri dosyası da gerekebilir. Listeyi mali müşavirinle çıkar.
Ek başabaş: 180.000 ÷ 0,60 = 300.000 TL satış ayda; günde yaklaşık 11.500 TL, yani günde 58 pide. Bu yalnız giderleri karşılamak içindir; kâr bunun üstünden başlar.
Üç şey daha hesaba girer:
- Kuruluş parası. Tadilat, fırın, masa sandalye ve depozito için örnek 1.500.000 TL. Bu para aylık başabaşın içinde yok; şube başabaşı geçtikten sonra artan kârla geri döner. Kaç ayda döneceğini sonraki derste hesaplıyoruz.
- İlk aylar. Yeni şube ilk günden dolmaz. İlk üç ay ayda 150.000 TL satış yaparsa: 150.000 × 0,60 − 180.000 = −90.000 TL. Üç ayda 270.000 TL'yi kasadan karşılaman gerekir. Büyürken kasada ne kadar para durması gerektiğini İşletme sermayesi dersinde hesapladık.
- Senin zamanın. Hasan Abi aynı anda iki dükkânda olamaz. Ana salonda satış düşerse o düşüş de ek hesaba eksi olarak yazılır.
İki seçenek yan yana
| Garson | İkinci şube | |
|---|---|---|
| Ek sabit gider (aylık) | 45.000 | 180.000 |
| Ek başabaş satışı (aylık) | 75.000 | 300.000 |
| Kuruluş parası | yok denecek kadar az | 1.500.000 (örnek) |
| İlk aylarda kasadan çıkan | bir maaş | aylık açık + kuruluş |
| Yanılırsan geri dönüş | sözleşme ve ihbar kurallarıyla | kira sözleşmesi ve yatırım geri gelmez |
Garson geri dönülebilir bir adım, ikinci şube uzun soluklu bir adım. İkincisi yanlış çıkarsa geri dönüşü pahalıdır.
Kararı nakitle sına
Kâr hesabı olumlu çıksa da para kasadan farklı günlerde çıkar. Maaş çoğu işyerinde ay sonunda, SGK primi izleyen ayın sonunda ödenir (Çalışan varsa ayın ikinci yarısı). Şubenin kirası ve depozitosu ise peşin gider. Çalışan bir yılı doldurduktan sonra ayrılırken şartları varsa kıdem tazminatı doğabilir (Çalışan ayrılırken); bunu da uzun vadeli maliyete ekle.
Hasan Abi ne yaptı?
Önce garsonu aldı. Üç ay boyunca öğlen pide sayısını not etti. Ek satış ayda 75.000 TL'yi rahat geçince ikinci şubeyi yeniden masaya koyacak. O zamana kadar kuruluş parasını ve üç aylık açığı ayrı bir hesapta biriktiriyor.
Bu hafta bunu yap
Bir hafta boyunca en yoğun saatte kapıdan dönen ya da bekleyemeyip giden müşteriyi say ve bir kâğıda yaz. Hafta sonunda günlük ortalamanın yarısını tutabileceğini varsay; bunu ortalama satış tutarınla (KDV hariç), katkı oranınla ve ayda açık olduğun gün sayısıyla çarp. Çıkan aylık rakamı yeni bir çalışanın 2026 maliyetiyle (teşviksiz en az 40.874,63 TL) karşılaştır.
Bunu Yuhasibu'da yap
Son üç ayın KDV hariç satış toplamını ve mal alışlarını Yuhasibu'nun raporlarından al. Satıştan mal alışını çıkarıp satışa böl; bu, katkı oranın için kaba bir başlangıçtır. Program bu oranı senin yerine hesaplamaz; stok değişimini ve diğer değişken giderleri sen eklersin.
Yuhasibu, İşveren Okulu'nun kardeş ürünü olan ön muhasebe programıdır. Bu ders program olmadan da işe yarar.
Sık yapılan hatalar
- İşin tamamına bakmak. Bugünkü kira ve maaşlar karar ne olursa olsun ödenir; hesaba yalnız karardan sonra değişen gider ve satış girer.
- Çalışanın maliyetini net maaş sanmak. 2026'da asgari ücretlinin eline 28.075,50 TL geçer, ama işverene teşviksiz maliyeti 40.874,63 TL'dir.
- Şubenin ilk aylarını unutmak. Yeni şube ilk günden dolmaz; ilk ayların açığını ve kuruluş parasını önceden kenara koy.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →