سحب الشريك المال من الشركة: المستحقات من الشركاء، والفائدة، والمادة 358 من القانون التجاري التركي
أخذ إمره بيك من الشركة في سنتين 300.000 ليرة خارج الراتب وحصة الأرباح. كيف يكبر حساب المستحقات من الشركاء، ومتى يمنع القانون هذا الدَّين، ولماذا تُحسب الفائدة، وماذا يحدث إذا لم تُحسب، وكيف يُغلق هذا الرصيد.
في الشركة ذات المسؤولية المحدودة أو الشركة المساهمة، المال الذي يأخذه الشريك من الشركة خارج الراتب وحصة الأرباح دَين على الشريك للشركة، ويظهر في الميزانية العمومية (bilanço) في سطر «مستحقات من الشركاء». ولا يستطيع الشريك أن يستدين من الشركة إذا لم يدفع دَين رأس المال الذي حلّ موعده، أو إذا كانت أرباح الشركة واحتياطياتها الحرة لا تغطّي خسائر السنوات السابقة (القانون التجاري التركي، المادة 358). وحتى في الحالة المسموح بها يُنتظر من الشركة أن تحسب على هذا المستحق فائدة مناسبة للسوق؛ وإذا لم تُحسب فقد يُعدّ ذلك في التدقيق الضريبي توزيعًا مستترًا للأرباح (قانون ضريبة الشركات، المادة 13).
السطر الذي يكبر عند إمره بيك
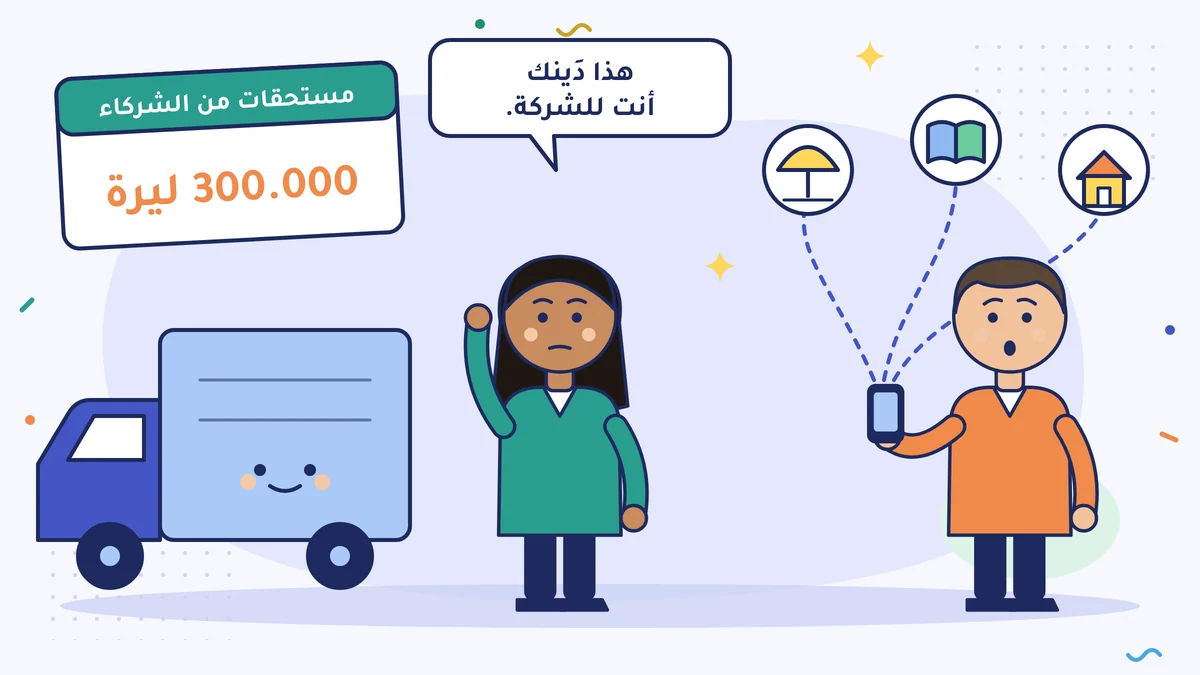
شركة النقل التي يملكها إمره بيك شركة ذات مسؤولية محدودة (limited şirket)، وهو الشريك الوحيد. يعمل في الشركة مديرًا (müdür)، وله راتب في كشف الرواتب (bordro). لكنه يحوّل من حين إلى آخر مالًا من حساب الشركة إلى حسابه: قسط البيت، ومدرسة الأولاد، وعطلة. وفي سنتين بلغ المجموع 300.000 ليرة تركية.
في آخر السنة أراه محاسبه القانوني (mali müşavir) الميزانية العمومية: «في سطر المستحقات من الشركاء 300.000 ليرة. هذا دَينك أنت للشركة. ولهذا ثلاث نتائج: الحد القانوني، والفائدة، وخطة الإغلاق.»
شرحنا طرق أخذ الشريك المال من الشركة، أي الفرق بين الراتب وحصة الأرباح (kâr payı) والدَّين، في درس أن تعطي نفسك راتبًا، وشرحنا الترتيب اليومي في درس مال المنشأة ومال جيبك. وفي هذا الدرس ننظر إلى ما يحدث عندما يكبر السطر. وفي المنشأة الفردية (şahıs işletmesi) لا تعمل هذه القواعد هكذا؛ فالمال الذي تسحبه من المنشأة يُتابَع منفصلًا بصفته مسحوبات صاحب المنشأة.
الجار في دفتر الدَّين
فكّر في دفتر الدَّين عند البقّال. يأخذ الجار كل أسبوع شيئًا قليلًا، ويُكتب في الدفتر. وذات يوم يتجاوز الرقم في الدفتر حجم المبيعات الشهري للدكان. لم يعد البقّال يتذكّر كم أعطى دَينًا، لكن الدفتر يتذكّر.
والمستحقات من الشركاء (ortaklardan alacaklar) هي دفتر الدَّين في الشركة. والفرق الوحيد أن المدين هو صاحب الدكان. لذلك ينظر القانون وإدارة الضرائب إلى هذا الدفتر نظرة خاصة.
الحد القانوني: المادة 358 من القانون التجاري التركي
المادة 358 من القانون التجاري التركي (Türk Ticaret Kanunu) تمنع استدانة الشريك من الشركة في حالتين:
- إذا لم يدفع الشريك دَينه الناشئ عن التعهّد برأس المال الذي حلّ موعده.
- إذا كانت أرباح الشركة واحتياطياتها الحرة (serbest yedek akçe) لا تغطّي خسائر السنوات السابقة.
وتُطبَّق هذه المادة في الشركة ذات المسؤولية المحدودة أيضًا (القانون التجاري التركي، المادة 644). وينصّ القانون على غرامة قضائية (adli para cezası) لا تقلّ عن 300 يوم على مدير الشركة الذي يُقرض الشريك خلافًا للقاعدة (القانون التجاري التركي، المادة 562). أي أن المخاطَب بالمنع هو المدير الذي يدير الشركة؛ وفي الشركة ذات الشريك الوحيد يكون هذا في الغالب إمره بيك نفسه.
رأس مال إمره بيك مدفوع كاملًا، وليس على الشركة خسارة من سنوات سابقة. لذلك استدانته ليست ممنوعة قانونًا. لكن عدم المنع لا يعني عدم وجود نتائج.
الفائدة: لماذا تُحسب؟
إذا أقرضت الشركة شريكها دون فائدة فقد منحته منفعة. وقانون ضريبة الشركات (Kurumlar Vergisi Kanunu)، المادة 13، يعدّ ذلك معاملة مع شخص مرتبط بخلاف شروط السوق (emsal). لذلك يحسب المحاسبون في آخر الفترة فائدة على هذا المستحق؛ ويُسمّى ذلك في التطبيق حساب الفائدة (adat). وتصدر الشركة للشريك فاتورة بهذه الفائدة؛ وبحسب الرأي السائد تُضاف إلى الفائدة ضريبة القيمة المضافة (KDV) أيضًا. وفي التطبيق تُعتمد نسبةً في العادة فائدةُ القرض الذي تستعمله الشركة، أو النسب التي يعلنها البنك المركزي؛ ويجب أن يكون مبرّر النسبة المختارة محفوظًا في الملف.
منطق الحساب بسيط: مبلغ الدَّين × عدد الأيام × النسبة السنوية ÷ 365. وليسهل فهم المثال لنفترض أن النسبة السنوية 40%؛ هذا مثال فقط، أما النسبة التي تُستعمل فيقرّرها محاسبك:
| البند | المبلغ |
|---|---|
| المستحقات من الشركاء القائمة طوال السنة (افتراض) | 300.000 |
| نسبة سنوية للمثال | 40% |
| الفائدة السنوية (300.000 × 40%) | 120.000 |
هذه الـ 120.000 ليرة إيراد فائدة للشركة، ودَين فائدة على إمره بيك؛ وبحسب الرأي السائد تُضاف إليها في الفاتورة ضريبة القيمة المضافة أيضًا. أي أن المال الذي أخذه إمره بيك يُنشئ كل سنة دَينًا جديدًا. وكلما كبر الرصيد كبر هذا المبلغ أيضًا.
إذا لم تُحسب الفائدة
في التدقيق الضريبي (vergi incelemesi) قد تُعدّ الفائدة التي لم تُحسب توزيعًا مستترًا للأرباح (örtülü kazanç dağıtımı) عن طريق تسعير التحويل (transfer fiyatlandırması) (قانون ضريبة الشركات، المادة 13). وفي هذه الحالة:
- تُضاف الفائدة التي لم تُحسب إلى ربح الشركة، وتُطلب ضريبة الشركات (وضريبة القيمة المضافة على الفائدة).
- يُعدّ هذا المبلغ حصة أرباح موزَّعة على الشريك؛ فيُطرح الاستقطاع الضريبي (stopaj) على حصة الأرباح (توزيع حصص الأرباح).
- وقد تُضاف فوق ذلك غرامة وفائدة تأخير.
باختصار، عدم حساب الفائدة ليس توفيرًا، بل عبء مؤجَّل.
كيف يُغلق السطر؟
تحدّث إمره بيك مع محاسبه عن أربع طرق:
- السداد: أن يعيد المال من حسابه إلى الشركة. وهي أبسط طريقة.
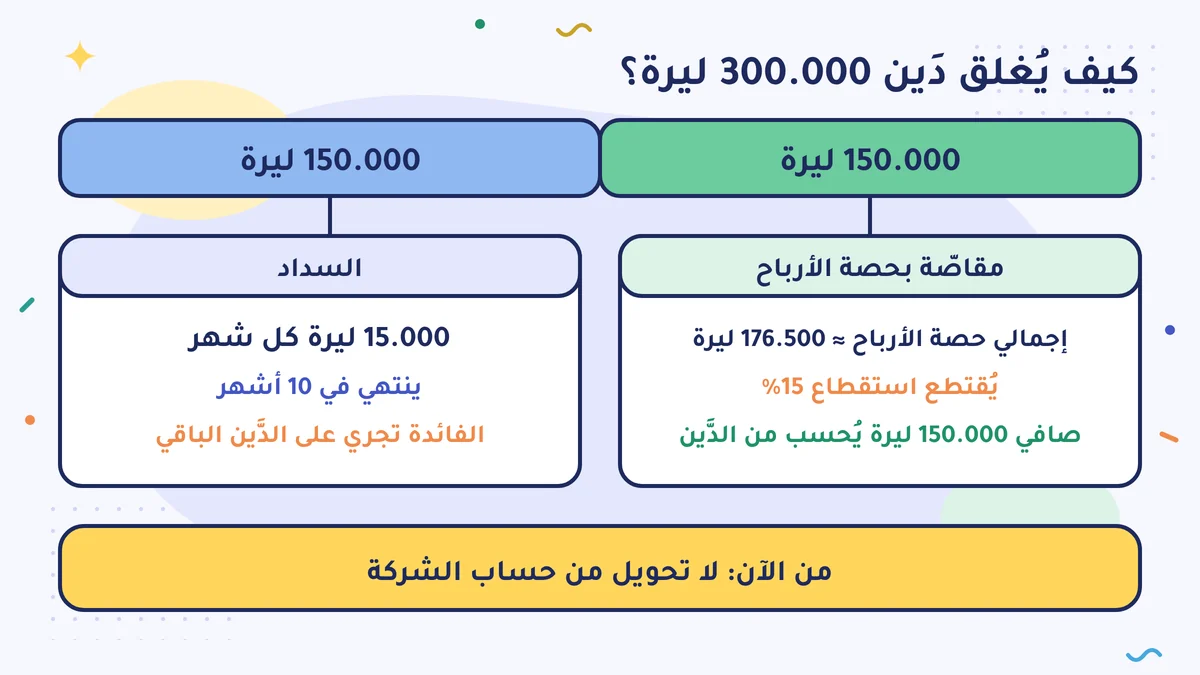
- المقاصّة بحصة الأرباح (mahsup، أي الخصم المتقابل): إذا وزّعت الشركة أرباحًا، يمكن احتساب حصة الأرباح التي تخصّ إمره بيك من هذا المستحق. ويلزم قرار من الجمعية العامة (genel kurul)، ويُقتطع الاستقطاع مع ذلك.
- المقاصّة بالديون للشركاء: إذا كان لإمره بيك مال وضعه في الشركة في وقت آخر، وهو ظاهر في سطر «ديون للشركاء»، فيمكن مقابلة الاثنين أحدهما بالآخر.
- ربط مبلغ منتظم بالراتب: لما بعد الآن. المال المسحوب في الماضي لا يمكن أن يُعدّ راتبًا لاحقًا؛ فالراتب يُدفع بكشف الرواتب وباقتطاع ضريبة الدخل. ولأن تأمين الشريك المدير يجري عن طريق Bağ-Kur، فلا يُقتطع من كشف راتبه في العادة اشتراك الضمان الاجتماعي (SGK)؛ فاسأل محاسبك عن حالتك.
وضع إمره بيك خطة: سيُغلق نصف الدَّين بالـ 150.000 ليرة الباقية من حصة الأرباح التي ستوزَّع هذه السنة بعد اقتطاع الاستقطاع. ولهذا تلزم حصة أرباح إجمالية قدرها 176.500 ليرة تقريبًا، لأن استقطاع 15% يُقتطع منها (150.000 ÷ 0,85). وسينهي الـ 150.000 ليرة الباقية في عشرة أشهر بسداد 15.000 ليرة كل شهر؛ وخلال هذه المدة يستمر حساب الفائدة على الدَّين الباقي. ومن الآن فصاعدًا لن يحوّل مالًا من حساب الشركة إلى حسابه؛ وسيرتّب حاجته على قدر راتبه.
اجعل تبادل المال مع الشريك عن طريق البنك مهما كان المبلغ، واكتب في الوصف ما هو. وفي آخر الفترة يكون هذا السطر من أول السطور التي يجب أن تسأل عنها محاسبك (اجتماع آخر السنة مع المحاسب).
اسأل محاسبك
- «بأيّ نسبة، وفي أيّ فترات، نحسب الفائدة على حساب المستحقات من الشركاء؟»
- «هل على الشركة خسارة من سنوات سابقة، أو دَين رأس مال غير مدفوع؛ أي ما هو وضعنا من جهة المادة 358 من القانون التجاري التركي؟»
- «إذا قاصصنا هذا الرصيد بحصة الأرباح، فماذا يحدث من جهة الاستقطاع والنقد؟»
اطلب الأجوبة مكتوبة، وانظر إلى هذا السطر من جديد في آخر كل سنة.
في جملة واحدة
المال الذي تأخذه من الشركة دون كشف رواتب ودون قرار بتوزيع الأرباح دَين عليك للشركة؛ وله حد قانوني (المادة 358 من القانون التجاري التركي) وفائدة، ويلزم لإغلاقه قبل أن يكبر خطة.
افعل هذا هذا الأسبوع
ابحث في آخر ميزانية عمومية أو في ميزان المراجعة (mizan) عن مبلغ سطر «المستحقات من الشركاء»، وقارنه بمبلغ السنة الماضية. وإذا كان يكبر فاسأل محاسبك سؤالين: «هل نحسب فائدة على هذا المستحق؟» و«كيف نستطيع أن نغلقه هذه السنة؟»
أخطاء شائعة
- استعمال حساب الشركة كأنه حسابك. كل ليرة تُسحب خارج كشف الرواتب وقرار توزيع الأرباح دَين عليك للشركة، وتتراكم في الميزانية العمومية.
- أن تظن عدم حساب الفائدة توفيرًا. في التدقيق قد تُعدّ الفائدة التي لم تُحسب توزيعًا مستترًا للأرباح؛ وقد تأتي الضريبة والاستقطاع والغرامة معًا.
- محاولة تسجيل المسحوبات السابقة راتبًا فيما بعد. الراتب يُدفع بكشف الرواتب وفي وقته؛ والمال المسحوب في الماضي لا يتحوّل لاحقًا إلى راتب.
المصادر
- القانون التجاري التركي (Türk Ticaret Kanunu) رقم 6102، المادة 358 (استدانة الشريك من الشركة)، والمادة 562 (العقوبة)، والمادة 644 (تطبيقها في الشركة ذات المسؤولية المحدودة) (mevzuat.gov.tr)
- Erdem & Erdem: منع الاستدانة من الشركة وفق القانون التجاري التركي
- Ekrem Öncü (مستشار مالي محلَّف، YMM)، استدانة الشركاء من الشركة: شروط المادة 358 من القانون التجاري التركي، والغرامة القضائية، والمادة 13 من قانون ضريبة الشركات، وضريبة القيمة المضافة على الفائدة (MuhasebeTR)
- Mehmet Maç (مستشار مالي محلَّف، YMM)، النتائج الضريبية لإقراض الشريك دون فائدة: المادة 13 من قانون ضريبة الشركات، وفائدة المِثل، وضريبة القيمة المضافة (MuhasebeTR)
- قانون ضريبة الشركات (Kurumlar Vergisi Kanunu) رقم 5520، المادة 13 (التوزيع المستتر للأرباح عن طريق تسعير التحويل) (mevzuat.gov.tr)
- اتحاد المحاسبين القانونيين في تركيا (TÜRMOB)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية