Ortağın şirketten para çekmesi: ortaklardan alacak, faiz ve TTK 358
Emre Bey iki yılda şirketten maaş ve kâr payı dışında 300.000 lira aldı. Ortaklardan alacak hesabı nasıl büyür, kanun ne zaman bu borcu yasaklar, faiz neden hesaplanır, hesaplanmazsa ne olur ve bu bakiye nasıl kapatılır.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
Limited ya da anonim şirkette ortağın maaş ve kâr payı dışında şirketten aldığı para, ortağın şirkete borcudur ve bilançoda 'ortaklardan alacaklar' satırında durur. Vadesi gelmiş sermaye borcunu ödememiş ortak ya da kârı ve serbest yedekleri geçmiş yıl zararlarını karşılamayan şirketten ortak borç alamaz (TTK md. 358). İzin verilen durumda da şirketin bu alacağa piyasaya uygun faiz hesaplaması beklenir; hesaplanmazsa vergi incelemesinde örtülü kazanç dağıtımı sayılabilir (KVK md. 13).
Emre Bey'in büyüyen satırı
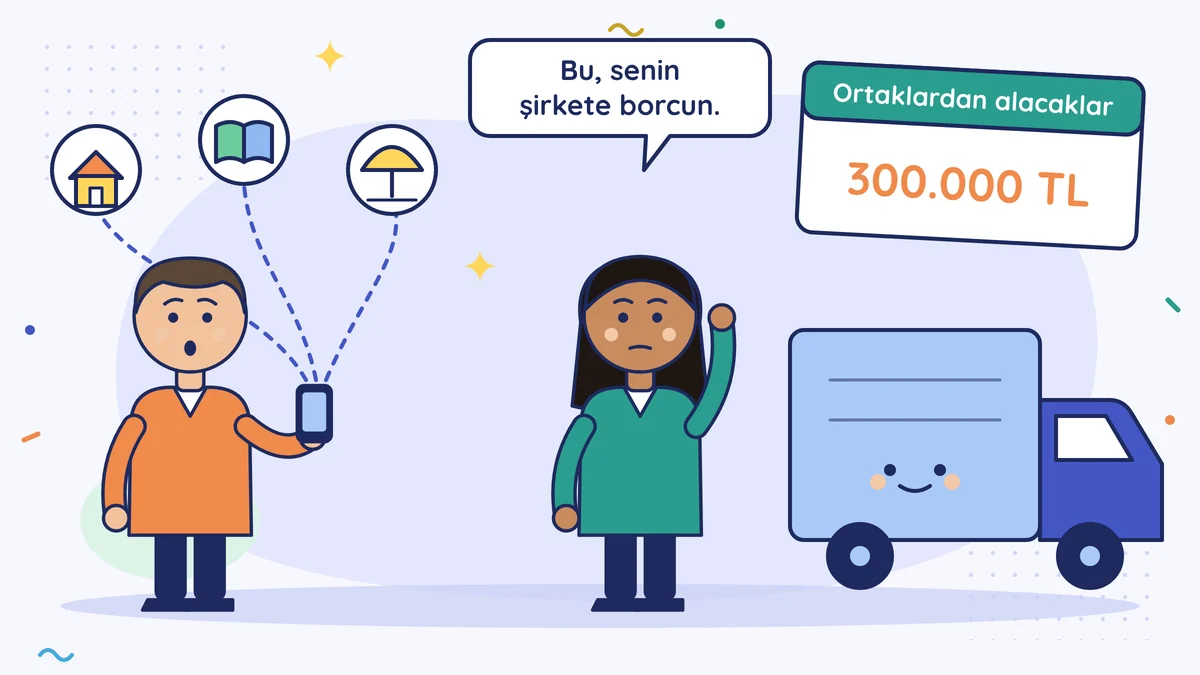
Emre Bey'in nakliye şirketi limited, tek ortak o. Şirkette müdür olarak çalışıyor, bordrolu maaşı var. Ama arada bir şirket hesabından kendi hesabına para geçiriyor: evin taksiti, çocuğun okulu, bir tatil. İki yılda toplamı 300.000 lirayı buldu.
Yıl sonunda müşaviri bilançoyu gösterdi: "Ortaklardan alacaklar satırında 300.000 lira var. Bu, senin şirkete borcun. Bunun üç sonucu var: kanuni sınır, faiz ve kapatma planı."
Şirketten ortağın para almasının yollarını, yani maaş, kâr payı ve borç farkını Kendine maaş vermek dersinde, günlük düzeni İşletme parası ile cep parası dersinde anlattık. Bu derste satır büyüdüğünde ne olacağına bakıyoruz. Şahıs işletmesinde bu kurallar böyle işlemez; işletmeden çektiğin para sahibin çekişi olarak ayrı izlenir.
Veresiye defterindeki komşu
Bakkalın veresiye defterini düşün. Komşu her hafta biraz alır, deftere yazılır. Bir gün defterdeki rakam dükkânın aylık cirosunu geçer. Bakkal ne ödünç verdiğini artık hatırlamaz, ama defter hatırlar.
Ortaklardan alacak da şirketin veresiye defteridir. Tek farkı, borçlunun dükkânın sahibi olması. Bu yüzden kanun ve vergi idaresi bu deftere ayrıca bakar.
Kanuni sınır: TTK 358
Türk Ticaret Kanunu md. 358, ortağın şirkete borçlanmasını iki durumda yasaklar:
- Ortak, sermaye taahhüdünden doğan vadesi gelmiş borcunu ödememişse.
- Şirketin kârı ve serbest yedek akçeleri, geçmiş yılların zararlarını karşılamıyorsa.
Bu madde limited şirkette de uygulanır (TTK md. 644). Kurala aykırı olarak ortağa borç veren şirket yöneticisi için kanun en az 300 gün adli para cezası öngörür (TTK md. 562). Yani yasağın muhatabı şirketi yöneten müdürdür; tek ortaklı şirkette bu çoğu zaman yine Emre Bey'dir.
Emre Bey'in sermayesi tamamen ödenmiş ve şirketin geçmiş yıl zararı yok. Bu yüzden borçlanması kanunen yasak değil. Ama yasak olmaması, sonuç olmadığı anlamına gelmez.
Faiz: neden hesaplanır?
Şirket ortağına faizsiz borç verirse, ortağına bir menfaat sağlamış olur. Kurumlar Vergisi Kanunu md. 13 bunu ilişkili kişiyle emsale aykırı işlem sayar. Bu yüzden müşavirler dönem sonunda bu alacak için faiz hesaplar; buna uygulamada adat hesabı denir. Şirket bu faiz için ortağa fatura keser; genel görüşe göre faizin üzerine KDV de eklenir. Oran olarak uygulamada genellikle şirketin kullandığı kredi faizi ya da Merkez Bankası'nın ilan ettiği oranlar esas alınır; seçilen oranın gerekçesi dosyada durmalıdır.
Hesap mantığı basittir: borç tutarı × gün sayısı × yıllık oran ÷ 365. Örneği kolay görmek için yıllık oranı yüzde 40 varsayalım; bu yalnız bir örnek, hangi oranın kullanılacağına müşavirin karar verir:
| Kalem | Tutar |
|---|---|
| Yıl boyunca duran ortaklardan alacak (varsayım) | 300.000 |
| Örnek yıllık oran | %40 |
| Yıllık faiz (300.000 × %40) | 120.000 |
Bu 120.000 lira şirket için faiz geliri, Emre Bey için faiz borcudur; genel görüşe göre faturada üzerine KDV de gelir. Yani Emre Bey'in aldığı para her yıl yeni bir borç doğurur. Bakiye büyüdükçe bu tutar da büyür.
Faiz hesaplanmazsa
Vergi incelemesinde hesaplanmayan faiz, transfer fiyatlandırması yoluyla örtülü kazanç dağıtımı sayılabilir (KVK md. 13). Bu durumda:
- Hesaplanmayan faiz şirketin kazancına eklenir, kurumlar vergisi (ve faizin KDV'si) istenir.
- Bu tutar ortağa dağıtılmış kâr payı sayılır; kâr payı stopajı gündeme gelir (Kâr payı dağıtımı).
- Üzerine ceza ve gecikme faizi eklenebilir.
Kısacası faizi hesaplamamak bir tasarruf değil, ertelenmiş bir yüktür.
Satır nasıl kapanır?
Emre Bey müşaviriyle dört yolu konuştu:
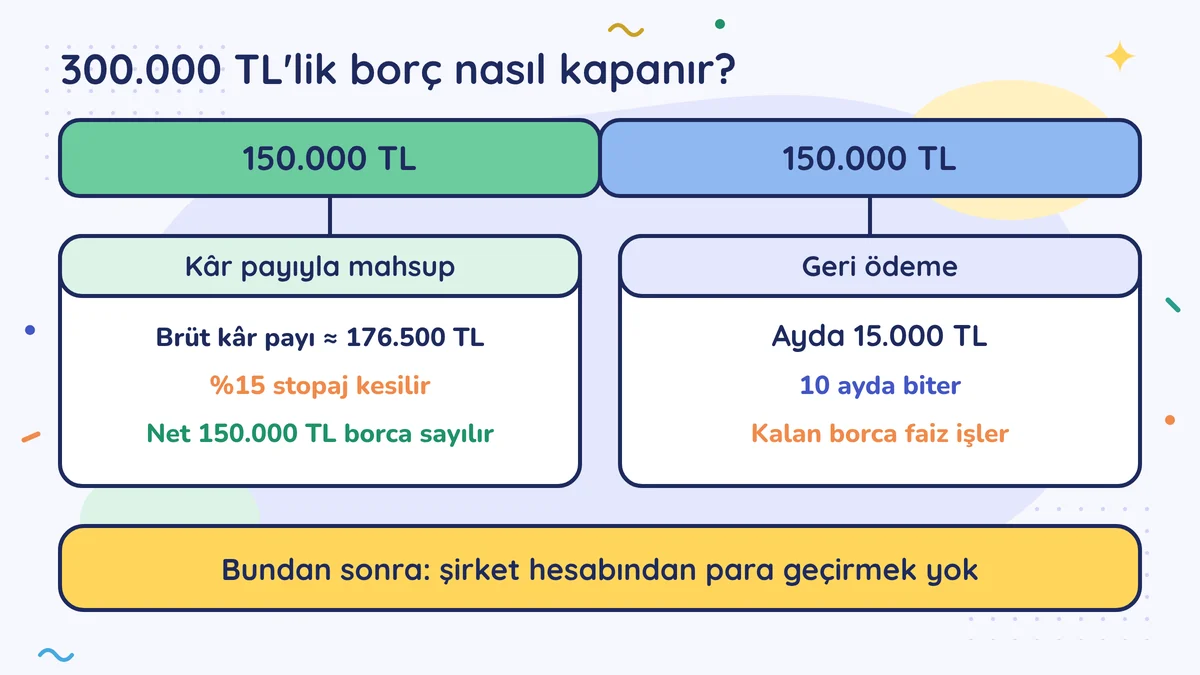
- Geri ödeme: Kendi hesabından şirkete parayı geri yatırmak. En sade yol.
- Kâr payıyla mahsup (yani karşılıklı düşmek): Şirket kâr dağıtırsa, Emre Bey'e düşen kâr payı bu alacağa sayılabilir. Genel kurul kararı gerekir ve stopaj yine kesilir.
- Ortaklara borçla mahsup: Emre Bey'in başka bir zaman şirkete koyduğu ve 'ortaklara borç' satırında duran parası varsa ikisi karşılaştırılabilir.
- Düzenli bir tutarı maaşa bağlamak: Bundan sonrası için. Geçmişte çekilen para sonradan maaş sayılamaz; maaş bordroyla ve gelir vergisi kesilerek ödenir. Ortak müdürün sigortası Bağ-Kur'dan yürüdüğü için bordrosundan genelde SGK primi kesilmez; kendi durumunu müşavirine sor.
Emre Bey bir plan yaptı: bu yıl dağıtılacak kâr payından stopaj kesildikten sonra kalan 150.000 lirayla borcun yarısını kapatacak. Bunun için brüt yaklaşık 176.500 lira kâr payı gerekiyor, çünkü yüzde 15 stopaj kesiliyor (150.000 ÷ 0,85). Kalan 150.000 lirayı ayda 15.000 liralık geri ödemeyle on ayda bitirecek; bu sürede kalan borca faiz hesaplanmaya devam edecek. Bundan sonra şirket hesabından kendi hesabına para geçirmeyecek; ihtiyacını maaşına göre ayarlayacak.
Ortakla para alışverişini her tutarda bankadan yap ve açıklamaya ne olduğunu yaz. Dönem sonunda bu satır, müşavirine sorman gereken ilk satırlardandır (Müşavirle yıl sonu toplantısı).
Müşavirine sor
- "Ortaklardan alacak hesabına hangi oranla, hangi dönemlerde faiz hesaplıyoruz?"
- "Şirketin geçmiş yıl zararı ya da ödenmemiş sermaye borcu var mı; yani TTK 358 açısından durumumuz ne?"
- "Bu bakiyeyi kâr payıyla mahsup edersek stopaj ve nakit açısından ne olur?"
Cevapları yazılı iste ve her yıl sonunda bu satıra yeniden bak.
Bir cümlede
Şirketten bordrosuz ve kâr payı kararı olmadan aldığın para şirkete borcundur; kanuni sınırı (TTK 358) ve faizi vardır, büyümeden kapatmak için bir plan gerekir.
Bu hafta bunu yap
Son bilançonda ya da mizanda 'ortaklardan alacaklar' satırının tutarını bul ve geçen yılınkiyle karşılaştır. Büyüyorsa müşavirine iki soru sor: 'Bu alacağa faiz hesaplıyor muyuz?' ve 'Bu yıl nasıl kapatabiliriz?'
Bunu Yuhasibu'da yap
Şirketin banka ekstresini Yuhasibu'ya aktar ve eşleştirme önerilerini tek tek onayla; şirket hesabından ortağa giden ödemeleri onaylarken bunları iş harcamasıyla karıştırma. Ay sonunda devir paketini hazırlayıp mali müşavirine ilet; ortaklardan alacak hesabını ve faizini müşavirin izler.
Yuhasibu, İşveren Okulu'nun kardeş ürünü olan ön muhasebe programıdır. Bu ders program olmadan da işe yarar.
Sık yapılan hatalar
- Şirket hesabını kendi hesabın gibi kullanmak. Bordro ve kâr payı kararı dışında çekilen her lira şirkete borcundur ve bilançoda birikir.
- Faizi hesaplamamayı tasarruf sanmak. İncelemede hesaplanmayan faiz örtülü kazanç dağıtımı sayılabilir; vergi, stopaj ve ceza birlikte gelebilir.
- Geçmiş çekişleri sonradan maaş yazdırmaya çalışmak. Maaş bordroyla ve zamanında ödenir; geçmişte çekilen para sonradan maaşa dönüşmez.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →