Başabaş noktası: kaç satışta zarardan çıkarsın?
Oto yıkamacı Kemal Bey ayda kaç araç yıkarsa zarar etmez? Başabaş noktasını adet ve lira olarak hesaplıyor, hedef kârı ve güvenlik payını ekliyor, kira artışı ya da yeni çalışan gibi değişikliklerin başabaşı nasıl kaydırdığını görüyoruz.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
Başabaş noktası, satıştan gelen paranın sabit ve değişken giderlerin tamamını karşıladığı satış miktarıdır. Sabit gideri, ürün ya da hizmet başına katkı payına (fiyat eksi değişken gider) bölerek bulunur. Bu sayının altında zarar, üstünde kâr edersin; hedef kâr istiyorsan onu sabit gidere ekleyip aynı bölmeyi yaparsın.
Oto yıkamacı Kemal Bey'in sorusu
Kemal Bey sanayi sitesinin girişinde oto yıkama işletiyor. Bir araç yıkaması KDV hariç 500 lira. Bazı günler kuyruk oluyor, bazı günler tek tük araç geliyor. Kemal Bey'in aklındaki soru basit: "Ayda kaç araç yıkarsam zarar etmem?"
Bu sorunun bir adı var: başabaş noktası. Gelirin, giderlerin tamamını karşıladığı satış miktarı. Altında zarar, üstünde kâr.
Dolmuşçunun hesabı
Dolmuş şoförü kaç yolcu binince günün mazotunu, minibüsün taksitini ve durak aidatını çıkaracağını bilir. O sayıdan sonraki her yolcu kazançtır. Başabaş noktası, işletmenin "kaçıncı yolcu"sudur.
Hesap için önceki dersteki iki parçaya ihtiyacın var: sabit gider ve katkı payı (Sabit gider, değişken gider ve birim maliyet).
Kemal Bey'in rakamları
Aylık sabit giderler, yuvarlak ve KDV hariç:
| Gider | Aylık (TL) |
|---|---|
| Kira | 50.000 |
| Bir çalışan (maaş ve SGK işveren payı) | 41.000 |
| Elektrik ve suyun sabit kısmı, kompresör bakımı | 12.000 |
| Mali müşavir ücreti | 6.000 |
| Sigorta, internet, diğer | 11.000 |
| Toplam sabit gider | 120.000 |
Çalışan satırı, 2026 için asgari ücretli bir çalışanın 40.874,63 TL olan teşviksiz işveren maliyetinin yuvarlanmışı.
Araç başına değişken gider: şampuan ve cila 50, yıkamada harcanan su ve elektrik 30, kart komisyonu 20; toplam 100 lira.
Katkı payı = 500 − 100 = 400 lira. Her araç, sabit giderlere 400 lira katkı yapar.
Başabaş noktası
Başabaş adedi = sabit gider ÷ araç başına katkı payı
120.000 ÷ 400 = 300 araç.
Kemal Bey ayda 25 gün açık. 300 ÷ 25 = günde 12 araç. Günde 12 aracın altında kalan ay zarar, üstüne çıkan ay kâr.
Kontrol edelim:
| Satır | Tutar (TL) |
|---|---|
| Satış (300 × 500) | 150.000 |
| Değişken gider (300 × 100) | −30.000 |
| Katkı toplamı | 120.000 |
| Sabit gider | −120.000 |
| Kâr | 0 |
Aynı noktayı lira olarak da bulabilirsin. Katkı payı fiyatın yüzde 80'i (400 ÷ 500). Başabaş cirosu = sabit gider ÷ katkı oranı = 120.000 ÷ 0,80 = 150.000 lira. Birden fazla hizmet satan ve adet saymakta zorlanan işletme için bu yol daha pratiktir.
Hedef kâr
Başabaş "sıfır kâr" demek. Kemal Bey şahıs işletmesi; kendi emeğinin karşılığı için ayda 60.000 lira vergi öncesi kâr istiyor. Gelir vergisi ve kendi Bağ-Kur primi de bu paradan çıkacak; eline geçen daha az olur. Hedef kârı sabit gidere ekle:
(120.000 + 60.000) ÷ 400 = 450 araç, yani günde 18 araç.
Bugün ayda ortalama 375 araç yıkıyor: başabaşın üstünde ama hedefin altında. Bu satışta kârı 375 × 400 − 120.000 = 30.000 lira.
Güvenlik payı: ne kadar düşmeyi kaldırırsın?
Güvenlik oranı = (bugünkü satış − başabaş) ÷ bugünkü satış
(375 − 300) ÷ 375 = yüzde 20. Yani Kemal Bey'in satışı yüzde 20 düşerse kâr sıfıra iner, daha fazla düşerse zarar başlar. Yağmurlu bir ay, yolun kazıya girmesi, yan sokakta açılan yeni bir yıkamacı; bu oran düşük olan işletme her sarsıntıyı daha çok hisseder.
"Ya şöyle olursa?"
Başabaş noktası tek seferlik bir hesap değil, karar aracıdır. Bir şey değişince yeniden hesapla:
| Değişiklik | Yeni hesap | Başabaş |
|---|---|---|
| Bugün | 120.000 ÷ 400 | 300 araç |
| Kira 10.000 lira artarsa | 130.000 ÷ 400 | 325 araç |
| Şampuan ve cila 20 lira artarsa | 120.000 ÷ 380 | yaklaşık 316 araç |
| Fiyat 550 liraya çıkarsa | 120.000 ÷ 450 | yaklaşık 267 araç |
| İkinci çalışan alınırsa (+41.000) | 161.000 ÷ 400 | yaklaşık 403 araç |
Son satıra dikkat. Kemal Bey ikinci çalışanı alırsa başabaş 403 araca çıkar; bugünkü 375 araçla zarara geçer. İkinci çalışan, ancak yıkanan araç sayısını belirgin şekilde artıracaksa mantıklıdır. Bu kararı Yeni çalışan mı, ikinci şube mi? dersinde ayrıca ele alıyoruz.
Birden fazla hizmet varsa
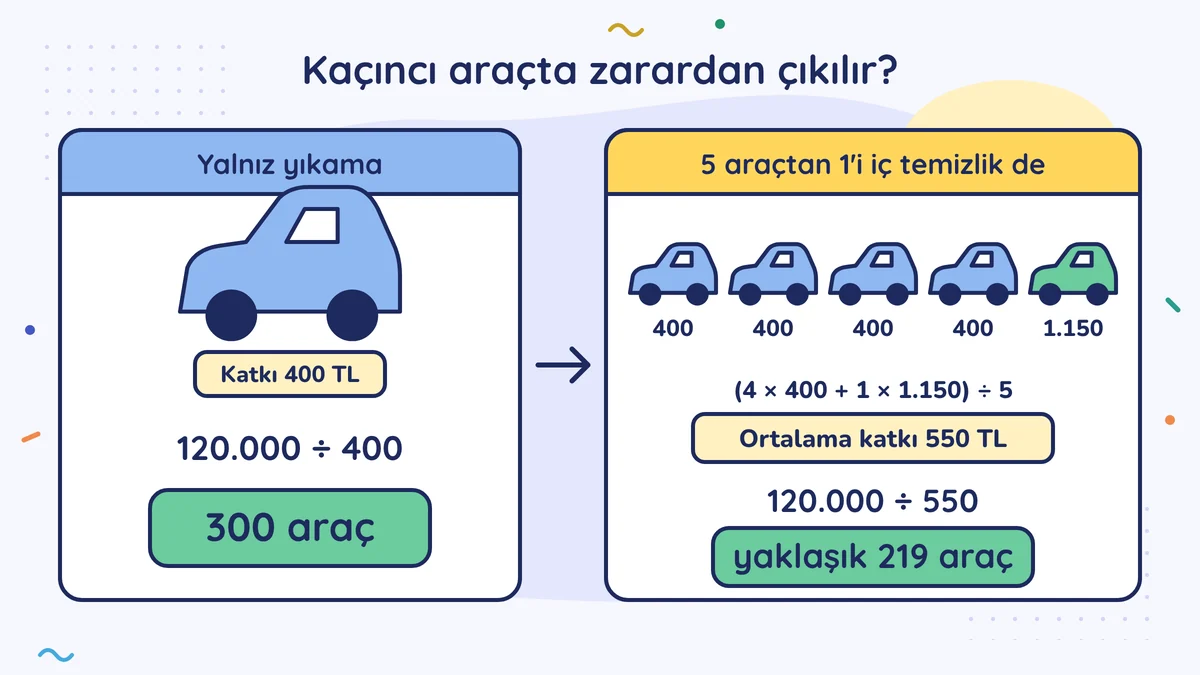
Kemal Bey iç temizlik de yapıyor: 900 lira fiyat, 150 lira değişken gider, 750 lira katkı. Gelen araçların beşte biri yıkamaya ek olarak iç temizlik de istiyorsa, o araçlar 400 + 750 = 1.150 lira katkı bırakır. Araç başına ortalama katkı şöyle bulunur: (4 × 400 + 1 × 1.150) ÷ 5 = 550 lira. Başabaş 120.000 ÷ 550 = yaklaşık 219 araca iner. Satış karışımı değişirse ortalama katkı da değişir; hesabı her çeyrek yenile.
Unutma
- Bu hesap vergi öncesidir. Gelir vergisi ya da kurumlar vergisi kârdan ayrıca çıkar.
- Kâr başabaşı, nakit başabaşı değildir. Kredi taksitinin ana para kısmı gider değildir ama kasadan çıkar; makinenin amortismanı ise giderdir ama bu ay kasadan para çıkmaz. Kasanın ne zaman sıkışacağını nakit planında ayrıca görürsün (Kâr var, para yok, 13 haftalık nakit planı).
- Rakamlar tahmindir. Sabit ve değişken gideri son üç ayın ortalamasından al; büyük bir sapma görürsen yeniden hesapla.
Bu hafta bunu yap
Kendi başabaş noktanı hesapla: son üç ayın ortalama aylık sabit giderini, en çok sattığın ürünün ya da hizmetin katkı payına böl. Çıkan adedi ayda açık olduğun gün sayısına bölüp "günde kaç" diye yaz ve kasanın yanına as.
Sık yapılan hatalar
- Başabaşı ciroyla karıştırmak. "Ayda 150.000 lira satıyorum, iyiyim" demek yetmez; satışın başabaş cirosunun ne kadar üstünde olduğuna bak.
- Kendi emeğini hesaba katmamak. Şahıs işletmesinde başabaş noktası "sıfır kâr" demektir; geçimin için gereken kârı hedef kâr olarak ekle.
- Hesabı bir kez yapıp bırakmak. Kira, fiyat, malzeme ya da çalışan sayısı değişince başabaş da kayar; her büyük değişiklikte yeniden hesapla.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →