İşletme sermayesi: büyürken kasada ne kadar para lazım?
Satış iki katına çıkınca içeride bağlı duran para iki buçuk katına çıkabilir. Tekstilci Filiz Hanım'ın 90 gün vadeli büyük siparişi üzerinden bağlı parayı kısa yoldan hesaplamak, KDV'nin payı, açığı kapatmanın yolları ve siparişe evet demeden önce sorulacak iki soru.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
İşletme sermayesi ihtiyacı, alacakta ve stokta bağlı duran paradan tedarikçinin tanıdığı vadeyi düştükten sonra kalan tutardır. Yeni bir iş için kabaca günlük nakit gider ile nakit dönüş süresi çarpılarak bulunur; vadeli satışta tahsilattan önce ödenen KDV de buna eklenir. Müşteri vadesi uzadıkça satış aynı kalsa bile gereken para büyür.
Filiz Hanım'ın büyük siparişi
Filiz Hanım'ın tekstil atölyesi düzenli çalışıyor. Ayda KDV hariç 540.000 liralık iş çıkarıyor; kumaş, işçilik, kira ve diğer giderler ayda 450.000 lira. Ayda 90.000 lira kâr kalıyor.
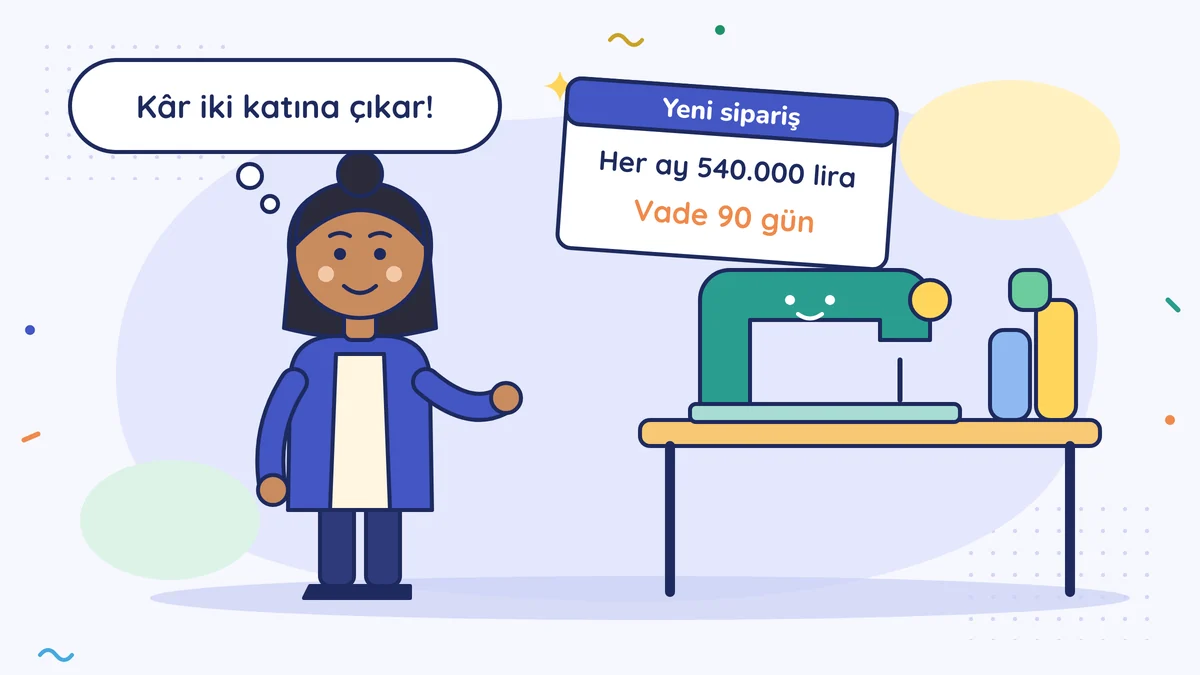
Bir giyim zinciri teklif getirdi: her ay 540.000 liralık ek iş, ödeme 90 gün vadeli. Hesap kolay görünüyor: "Kâr iki katına çıkar."
Kâr gerçekten iki katına çıkabilir. Ama ilk üç ay bu müşteriden kasaya tek kuruş girmez, giderler ise ilk günden başlar. Bu derste bu aradaki parayı ölçüyoruz. Muhasebede işletme sermayesi, bilançodaki dönen varlıklarla ilgili geniş bir kavramdır; bu derste kullandığımız anlamı daha dardır: işi döndürmek için alacakta ve stokta bağlı duran, tedarikçinin vadesiyle karşılanmayan paradır.
Nakliyecinin ikinci kamyonu
Nakliyeci ikinci kamyonu alırken kamyonun fiyatını hesaplar. Çoğu zaman unuttuğu şey, ikinci kamyonun mazotu, otoyol parası ve şoförünün maaşıdır. Bunlar her seferden önce ödenir; navlun ise müşteri ödeyince gelir. İkinci kamyon, ikinci bir mazot kasası da ister.
İşletme sermayesi bu mazot kasasıdır. Makine ya da dükkân gibi kalıcı bir yatırım değildir. İş döndükçe sürekli içeride kalan paradır.
Bağlı parayı hesaplamanın kısa yolu
Nakit dönüşü dersinde nakit dönüş süresini hesapladın: müşterinin ödeme günü, artı malın bekleme günü, eksi tedarikçinin sana tanıdığı gün. Bağlı parayı da orada gördün: alacak, artı stok, eksi tedarikçi borcu.
Yeni bir iş için kısa yol şu:
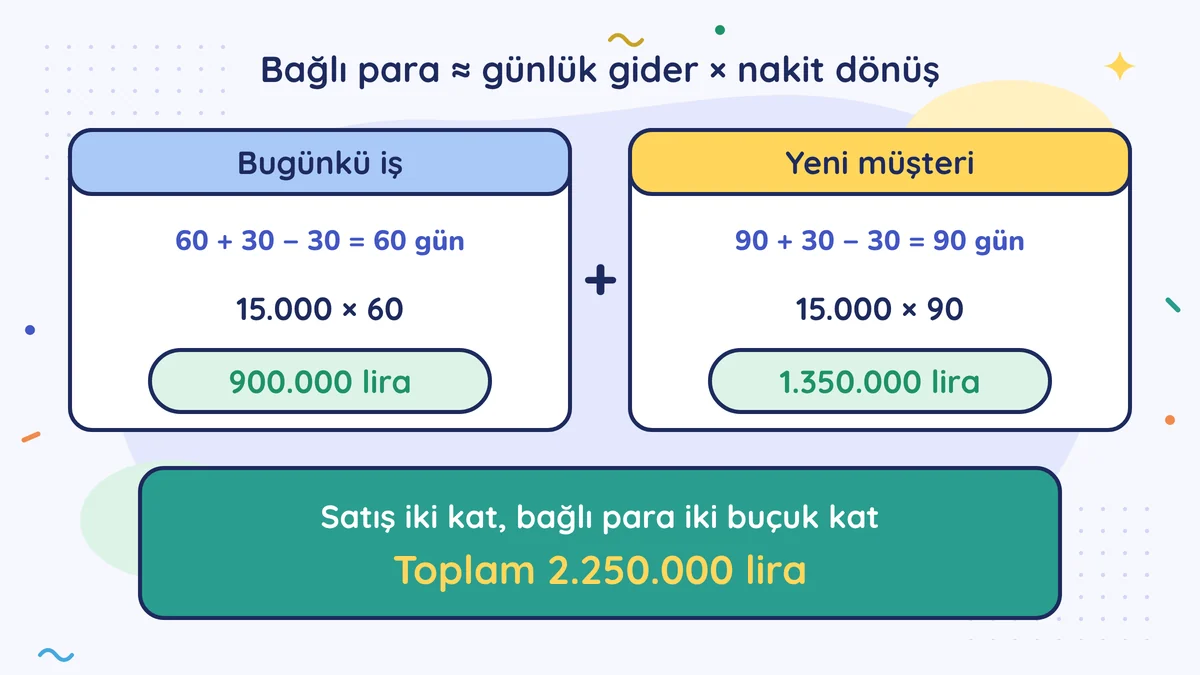
Bağlı para ≈ günlük nakit gider × nakit dönüş süresi
Filiz Hanım'ın bugünkü işi:
| Kalem | Değer |
|---|---|
| Aylık gider | 450.000 lira, yani günde 15.000 |
| Müşterinin ödeme süresi | 60 gün |
| Kumaş ve yarım iş bekleme süresi | 30 gün |
| Tedarikçinin tanıdığı süre | 30 gün |
| Nakit dönüş süresi | 60 + 30 − 30 = 60 gün |
| Bağlı para | 15.000 × 60 = 900.000 lira |
Yeni müşteriyle:
| Kalem | Değer |
|---|---|
| Ek gider | 450.000 lira, yani günde 15.000 |
| Müşterinin ödeme süresi | 90 gün |
| Nakit dönüş süresi | 90 + 30 − 30 = 90 gün |
| Ek bağlı para | 15.000 × 90 = 1.350.000 lira |
Satış iki katına çıkıyor. Bağlı para ise 900.000'den 2.250.000 liraya, iki buçuk katına çıkıyor. Fark, yeni müşterinin daha uzun vadesinden geliyor.
Kısa yol bir yaklaşık hesaptır. Giderlerin hepsi aynı vadeyle ödenmez; maaş ay sonunda, kira ay başında gider. Kesin rakamı 13 haftalık planın verir. Ama karar vermeden önce mertebeyi görmek için kısa yol yeter.
KDV de içeride bekler
Yeni müşteri parayı KDV ile birlikte 90 gün sonra öder. Sen ise KDV'yi teslim yapıp fatura kestiğin ayı izleyen ayın 28'inde yatırırsın; 28'i tatile denk gelirse ilk iş günü (basit usulde KDV yok). Bir önceki derste gördüğün gibi KDV tahsilatı beklemez.
2026'da genel oran yüzde 20. Yeni işte her ay faturadaki KDV 108.000 lira. Kumaşın KDV'sini düştükten sonra, diyelim, 54.000 lira ödenecek KDV kalıyor. Düştüğün kumaş KDV'si de 54.000 liradır ve onu kumaşı alırken kumaşçıya ödemişsindir; o da müşteri ödeyene kadar kasandan çıkmış olarak bekler. Kabaca hesap: kumaşın KDV'si kumaşçıya ödendiği günden müşterinin ödemesine kadar üç ay (3 × 54.000 = 162.000), vergi dairesine ödenen 54.000 lira ise bir buçuk ay (yaklaşık 80.000) içeride kalır. KDV'nin bağladığı para 250.000 lira civarındadır. Kendi rakamını müşavirinle hesapla; alışlarında ödediğin ve indirebileceğin KDV işine göre değişir.
Bu para nereden gelecek?
Filiz Hanım'ın kasasında 400.000 lira var. İhtiyaç, KDV ile birlikte 1.600.000 lira civarı (1.350.000 + 250.000). Aradaki 1.200.000 lira için önündeki yollar:
| Yol | Ne sağlar? | Bedeli |
|---|---|---|
| Kumaşçıdan 30 yerine 60 gün vade | Kumaş gideri günde 9.000 lira ise 270.000 liralık rahatlama | Vade farkı istenebilir |
| Zincirden avans ya da daha kısa vade | Vade 60 güne inerse 450.000 lira | Fiyat indirimi istenebilir |
| İlk aylarda daha az miktarla başlamak | İhtiyaç orantılı azalır | Ek kâr da azalır |
| Banka kredisi ya da çek kırdırmak | Kalan açık | Faiz ve masraflar |
Kredinin ve kiralama gibi diğer finansman yollarının maliyetini bu seviyenin büyüme kararları modülünde, Kredi mi, leasing mi, kendi paran mı? dersinde ayrıca konuşuyoruz. Burada akılda tutman gereken kural basit: finansmanın toplam maliyeti, yeni işin getireceği ek kârdan büyükse sipariş kâr değil, iş yükü getirir.
Karar için iki soru
Filiz Hanım teklife cevap vermeden önce iki soruya rakamla cevap verir:
- Yeni iş kâr ettiriyor mu? Ek kâr, finansman maliyetinden büyük mü?
- Kasam taşır mı? 13 haftalık planda en düşük hafta, kenar parasının altına düşüyor mu?
İlk soru gelir tablosunun sorusudur, ikincisi nakit planının. İkisinden biri "hayır" ise siparişi reddetmek gerekmez; vadeyi, avansı ya da başlangıç miktarını konuşma zamanı gelmiştir.
Filiz Hanım sonunda zincirle 60 gün vadede ve ilk üç ay yarı miktarla anlaştı. Bağlı para hesabını her ay güncelliyor. Satış arttıkça bağlı para da artacak; bunu da önceden biliyor.
Bir not: kâr ile sermaye ayrı şeyler
Büyüme döneminde kâr yazılan bir yılda kasada daha az para görmek şaşırtıcı değildir. Kâr alacakta ve stokta beklemektedir. Bunu Kâr var, para yok dersinde görmüştün. Fark şu: bu kez bekleyen para işin büyümesinin bedelidir ve önceden hesaplanabilir.
Bu hafta bunu yap
Kendi işin için üç sayıyı yaz: günlük nakit giderin, müşterilerinin ortalama ödeme günü, tedarikçilerinin sana tanıdığı gün. Stoğun bekleme gününü de ekleyip bağlı paranı kısa yoldan hesapla. Sonra aynı hesabı satışın yüzde 30 artmış hâli için tekrarla.
Sık yapılan hatalar
- Büyümeyi yalnız kâr tablosuyla değerlendirmek. Kârlı bir sipariş bile ilk aylarda kasadan para çeker. Önce bağlı parayı hesapla.
- Vade farkını görmemek. Mevcut müşteriler 60, yeni müşteri 90 gün vadeyle ödüyorsa satış iki katına çıkarken bağlı para daha hızlı büyür.
- KDV'yi hesaba katmamak. Vadeli satışta alışta ödediğin KDV tedarikçiye, kalanı ertesi ay vergi dairesine gider; müşteriden ise vadede gelir. Bu fark da işletme sermayesine eklenir.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →