دفتر اليومية ودفتر الأستاذ: ترتيبان للقيد نفسه
مثل دفتر المواعيد وبطاقات الزبائن في صالون الكوافير: دفتر اليومية يرتّب العمليات حسب التاريخ، ودفتر الأستاذ يرتّبها حسابًا حسابًا. أربعة بنود في اليومية، وحساب T لحساب بنكي، والكشف التفصيلي (muavin)، وأيّ كشف تطلبه من محاسبك ومتى.
دفتر اليومية (yevmiye defteri) هو الدفتر الذي تُكتب فيه العمليات حسب ترتيب التاريخ، بندًا بندًا، مدينًا ودائنًا (قانون الإجراءات الضريبية (VUK)، المادة 183). ودفتر الأستاذ (büyük defter، defteri kebir) يوزّع القيود نفسها التي في اليومية على الحسابات، ويُظهر رصيد كل حساب (قانون الإجراءات الضريبية، المادة 184). ومن يمسكون الدفاتر بنظام الميزانية يمسكون الاثنين؛ وفي كثير من المنشآت تُمسك هذه الدفاتر بصيغة e-Defter.
دفترا نجلاء هانم
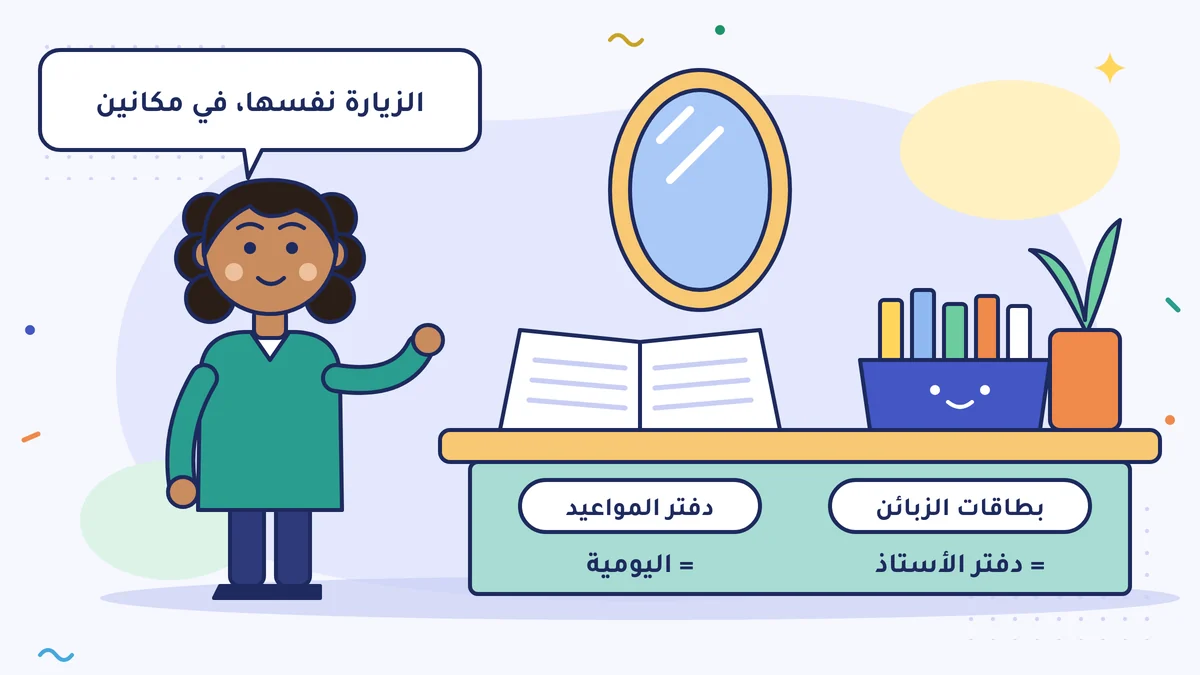
صالون الكوافير الذي تملكه نجلاء هانم شركة ذات مسؤولية محدودة (limited şirket)؛ وفيه عاملان. على المنضدة شيئان. الأول دفتر المواعيد: يومًا يومًا، وساعةً ساعة، مَن جاء وماذا عمل. والثاني صندوق بطاقات الزبائن: في بطاقة كل زبونة كل زياراتها، ورقم الصبغة، وما دفعته.
الزيارة نفسها مكتوبة في مكانين، لكنها تجيب عن سؤالين مختلفين. دفتر المواعيد يجيب عن سؤال «ماذا حدث يوم الثلاثاء؟»، وبطاقة الزبونة تجيب عن سؤال «كم مرة جاءت هذه الزبونة هذه السنة؟»
ودفترا المحاسبة الرئيسيان يعملان هكذا أيضًا. دفتر اليومية (yevmiye defteri) هو دفتر المواعيد، ودفتر الأستاذ (büyük defter، واسمه في القانون defteri kebir) هو بطاقات الزبائن.
مَن يمسكها؟
من يمسكون الدفاتر بنظام الميزانية (bilanço esası) يمسكون دفتر اليومية، ودفتر الأستاذ، ودفتر الجرد (envanter defteri) (قانون الإجراءات الضريبية (Vergi Usul Kanunu)، المادة 182). وينظّم القانون التجاري التركي (Türk Ticaret Kanunu) أيضًا التزام التاجر بمسك الدفاتر التجارية (القانون التجاري التركي، المادة 64). وفي كثير من المنشآت يُمسك دفتر اليومية ودفتر الأستاذ اليوم إلكترونيًا بصيغة e-Defter؛ وإلزام الانتقال إلى e-Defter مرتبط بشروط مثل حجم المبيعات، ووضعك أنت يعرفه محاسبك. وقد شرحنا تصديق كاتب العدل (noter) على الدفتر الورقي والفرق بينه وبين e-Defter في درس ملف آخر السنة للمحاسب.
الدفتر الثالث، دفتر الجرد، قائمة بالبضاعة والصندوق والمستحقات والديون التي تُعَدّ في آخر السنة. لا ندخل فيه في هذا الدرس؛ فقد رأيت جرد آخر السنة في درس الجرد في ديسمبر. وهنا ننظر إلى الدفترين اللذين تعيش فيهما القيود اليومية.
إذا كنت تمسك دفتر الأعمال (işletme defteri) فلديك بدل هذين الدفترين دفتر أعمال واحد (ملخص حساب المنشأة)؛ وإذا كنت في نظام المحاسبة المبسَّط (basit usul) فلا تمسك دفترًا قانونيًا.
اليومية: حسب التاريخ، بندًا بندًا
يعرّف القانون دفتر اليومية بأنه الدفتر الذي تُكتب فيه العمليات الواجب قيدها حسب ترتيب التاريخ وفي صورة بنود (قانون الإجراءات الضريبية، المادة 183). كل بند عملية واحدة: له رقم، وتاريخ، وشرح، والمستند الذي يستند إليه، وأسطر المدين والدائن.
أربعة بنود من الأسبوع الأول من أكتوبر عند نجلاء هانم (أرقام مثال):
| البند | التاريخ | الحساب | مدين | دائن |
|---|---|---|---|---|
| 1 | 2 أكتوبر | 102 البنوك | 15.000 | |
| 120 العملاء (تحصيل من صالة الأعراس) | 15.000 | |||
| 2 | 3 أكتوبر | 335 الديون للعاملين (رواتب سبتمبر) | 80.000 | |
| 102 البنوك | 80.000 | |||
| 3 | 5 أكتوبر | 320 الموردون (مورد الصبغات ومنتجات العناية) | 20.000 | |
| 102 البنوك | 20.000 | |||
| 4 | 6 أكتوبر | 102 البنوك | 10.000 | |
| 100 الصندوق (المال المودَع من الصندوق في البنك) | 10.000 |
في كل بند يتساوى المدين والدائن. ومن يقرأ اليومية من أولها إلى آخرها يتتبّع الأسبوع الأول من أكتوبر في الصالون يومًا يومًا: حُصِّل مستحق، ودُفعت الرواتب، وأُغلق حساب المورد، وذهب المال الزائد في الصندوق إلى البنك.
دفتر الأستاذ: حسابًا حسابًا
يأخذ دفتر الأستاذ القيود المنقولة إلى اليومية، ويوزّعها على صفحة كل حساب. لا يضيف معلومة جديدة؛ بل يرتّب القيود نفسها بترتيب آخر. وكثيرًا ما تُرسم الصفحة مثل حرف T: في اليسار المدين، وفي اليمين الدائن، كما في الكشوف التركية. وهذا يُسمّى حساب T (T hesap).
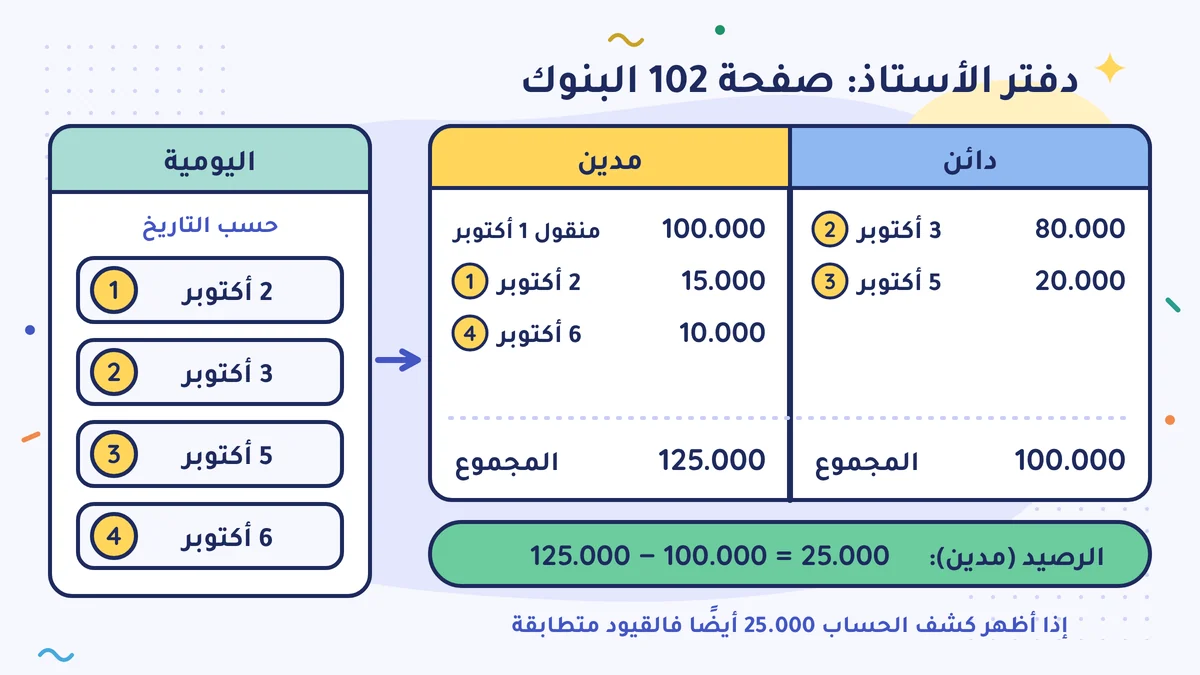
في 1 أكتوبر كان في البنك 100.000 ليرة. صفحة 102 البنوك عند نجلاء هانم:
| مدين | المبلغ | دائن | المبلغ |
|---|---|---|---|
| رصيد منقول في 1 أكتوبر | 100.000 | رواتب 3 أكتوبر (البند 2) | 80.000 |
| تحصيل 2 أكتوبر (البند 1) | 15.000 | المورد 5 أكتوبر (البند 3) | 20.000 |
| من الصندوق 6 أكتوبر (البند 4) | 10.000 | ||
| المجموع | 125.000 | المجموع | 100.000 |
الرصيد: 125.000 − 100.000 = 25.000 ليرة، رصيد مدين. أي يجب أن يكون في البنك 25.000 ليرة. وإذا كان كشف الحساب البنكي مساء 6 أكتوبر يُظهر 25.000 أيضًا فالقيود متطابقة.
الكشف التفصيلي (muavin): بطاقات داخل البطاقة
120 العملاء حساب واحد، لكن تحته قد يكون عشرات الزبائن. والكشف الذي يُظهر حركة كل زبون على حدة يُسمّى في العمل الكشف التفصيلي (muavin)، أي الدفتر المساعد، أو كشف الحساب. وجواب سؤال «كم دَين هذا الزبون لنا؟» هنا. ومنه أيضًا يخرج ملخص الحساب الذي يُرسَل عند المطابقة (mutabakat) مع الزبون، أي عند التأكد من الرصيد من الطرفين.
ماذا يعني لك هذا؟
الدفاتر يمسكها محاسبك. لكنك إذا عرفت الفرق بين الدفترين تطلب الكشف الصحيح:
- إذا كنت تتساءل «ماذا حدث الشهر الماضي؟» فاطلب كشف اليومية؛ فتأتي العمليات حسب التاريخ.
- وإذا كنت تسأل «لماذا في البنك هذا المبلغ؟» أو «كم دَيني لهذا المورد؟» فاطلب كشف دفتر الأستاذ أو الكشف التفصيلي (muavin) للحساب المعني.
في الكشفين كليهما يستند كل سطر إلى مستند. وإذا رأيت سطرًا لا تعرفه فاسأل عن مستنده؛ يجب أن يكون وراء كل قيد فاتورة، أو إشعار بنكي (dekont)، أو كشف رواتب (bordro) (الفاتورة والإيصال والمستند). ويضع القانون أيضًا حدًّا لمدة تأخّر القيود (قانون الإجراءات الضريبية، المادة 219): القاعدة العامة 10 أيام؛ وفي المكاتب التي تعمل بقسائم المحاسبة (muhasebe fişi) يُنقل القيد الذي في القسيمة إلى الدفتر خلال 45 يومًا على الأكثر. ومن الشائع أن تذهب المستندات إلى المحاسب جملةً في آخر الشهر؛ وحتى تبقى ضمن هذه المدد حدّد يوم التسليم مع محاسبك. والمشكلة الحقيقية أن يأتي المستند بعد إعداد إقرار ذلك الشهر.
وبعد أن تعلّمت نجلاء هانم هذا الفرق صارت تطلب من محاسبها كل شهر شيئًا واحدًا: «هل ترسل لي الكشف التفصيلي للبنك؟» تضعه بجانب كشف الحساب البنكي، فينتهي الأمر في خمس دقائق.
في جملة واحدة
دفتر اليومية يُظهر العمليات حسب التاريخ، ودفتر الأستاذ يُظهر القيود نفسها حسابًا حسابًا؛ الأول جواب سؤال «ماذا حدث؟»، والثاني جواب سؤال «ماذا في هذا الحساب؟»
افعل هذا هذا الأسبوع
اطلب من محاسبك كشف 102 البنوك للشهر الماضي (دفتر الأستاذ أو الكشف التفصيلي). ضعه بجانب كشف الحساب البنكي للشهر نفسه، وقارن رصيدي آخر الشهر؛ وإذا اختلفا فابحث في أيّ يوم بدأ الفرق، واكتب ذلك لمحاسبك.
أخطاء شائعة
- أن تظن أن دفتر الأستاذ قيد منفصل. دفتر الأستاذ هو قيود اليومية بعد توزيعها على الحسابات؛ والعملية التي ليست في اليومية لا تكون في دفتر الأستاذ أيضًا.
- أن تتابع البنك من تطبيق البنك على الهاتف فقط. إذا لم يطابق رصيد 102 في الدفتر كشفَ الحساب البنكي فهناك قيد ناقص أو زائد. وإيجاد الفرق خلال الشهر أسهل من إيجاده في آخر السنة.
- أن توصل المستند إلى المحاسب متأخرًا. ذهاب المستندات جملةً في آخر الشهر شائع؛ لكن المستند الذي يأتي بعد إعداد الإقرار قد يتحوّل إلى قيد في شهر خاطئ أو إلى قيد ناقص. اتفق مع محاسبك على اليوم الذي تسلّم فيه المستندات، والتزم به.
المصادر
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المادة 182 (الدفاتر التي تُمسك بنظام الميزانية)، والمادة 183 (دفتر اليومية)، والمادة 184 (دفتر الأستاذ، defteri kebir)، والمادة 219 (مدة القيد) (mevzuat.gov.tr)
- MuhasebeNews: نص المادة 183 من قانون الإجراءات الضريبية (دفتر اليومية حسب التاريخ وفي صورة بنود) والمادة 219 (مدد القيد)
- MuhasebeTR (Vedat Nair): مدد القيد في المادة 219 من قانون الإجراءات الضريبية (10 أيام؛ و45 يومًا للنقل إلى الدفتر الأساسي في القيد بقسيمة المحاسبة) ومدد تصديق e-Defter
- القانون التجاري التركي (Türk Ticaret Kanunu) رقم 6102، المادة 64 (الدفاتر التجارية) (mevzuat.gov.tr)
- Hukuki Haber (المحامي E. Mücahit Demiray): الدفاتر التجارية 2، دفتر الأستاذ (defteri kebir)؛ توزيع عمليات اليومية على الحسابات
- جامعة أنقرة، كلية العلوم السياسية (SBF)، مذكرة مادة المحاسبة العامة II: تعريف ميزان المراجعة، وتساوي عمودي المدين والدائن، وميزان المراجعة المؤقت
- اتحاد المحاسبين القانونيين في تركيا (TÜRMOB)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-13. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية