البيع بالدَّين والمدفوعات: من يدين لك، ولمن تدين؟
الفواتير تصدر، لكن المال لا يأتي. مع قائمة مستحقّات صاحبة المطبعة هوليا هانم نرى كيف تضع لكل بيع موعد استحقاق، وكيف ترتّب المستحقّات بحسب تأخّرها، وكيف تذكّر بلطف وانتظام، ونرى تقويم الديون، والفحص بثلاثة أسئلة في آخر الشهر.
ضع لكل بيع موعد استحقاق مكتوبًا، ورتّب المستحقّات لا بحسب مبلغها بل بحسب تأخّرها، وحدّثها مرة في الأسبوع. قبل الموعد رسالة قصيرة، وعند التأخر اتصال هاتفي، وإذا تجاوز التأخر 30 يومًا فتحدّث عن الدين القديم قبل أي عمل جديد؛ وسجّل كل دفعة تصلك في الحساب الجاري في اليوم نفسه. وإذا كنت مكلَّفًا بضريبة القيمة المضافة (KDV)، فإنك تُقرّ بضريبة فاتورة البيع بالدَّين قبل أن يصل المال، وتدفع ما يبقى بعد طرح ضريبة مشترياتك؛ والمستحقّ الذي لا يُحصَّل لا يصبح مصروفًا من تلقاء نفسه، فاسأل محاسبك.
«الكل يدفع على أي حال» عند صاحبة المطبعة هوليا هانم
هوليا هانم تدير مطبعة صغيرة. تطبع لاثنتي عشرة شركة بطاقات أعمال ومنشورات وكتالوجات. وتقول لهم جميعًا: «تدفعون آخر الشهر». العمل جيد، والفواتير تصدر. لكن في أول نوفمبر لم يكن معها مال لتدفع لتاجر الورق.
نظرت في الدفتر: لها في الخارج 49.000 ليرة تركية. منها 6.000 ليرة واقفة منذ ثلاثة أشهر، ولم يسأل عنها أحد. وهي نفسها نسيتها.
في هذا الدرس نبني طريقة لمتابعة من يدين لك ولمن تدين: موعد الاستحقاق، والتذكير، والتحصيل، والفحص القصير في آخر الشهر. ورأيت ما هو الحساب الجاري (cari hesap)، أي دفتر الدَّين (veresiye defteri)، في درس البيع بالدَّين والحساب الجاري: من المدين لمن. وهنا ننتقل إلى النظام الذي يشغّله.
ليكن لكل بيع موعد استحقاق
موعد الاستحقاق (vade) هو اليوم الذي يُدفع فيه المال. «ادفع آخر الشهر» ليس موعد استحقاق، بل أمنية. اكتب الموعد عندما تُصدر الفاتورة، أو عندما تقبل العمل: «الدفع خلال 30 يومًا، وآخر يوم 15 ديسمبر 2026». الموعد المكتوب في بيان الفاتورة، أو في عرض السعر، أو في العقد، يُظهر التاريخ نفسه للطرفين.
يجب أن تظهر في الحساب الجاري لكل زبون ثلاثة أشياء: الفواتير الصادرة، والدفعات الواردة، والرصيد بينهما. وعندما تصل دفعة، اكتب أيضًا مقابل أيّ فاتورة جاءت. ففي الدفعات الجزئية يمنع هذا لاحقًا جدال «أيّها دفعتُ؟».
رتّب قائمة المستحقّات بحسب عمرها
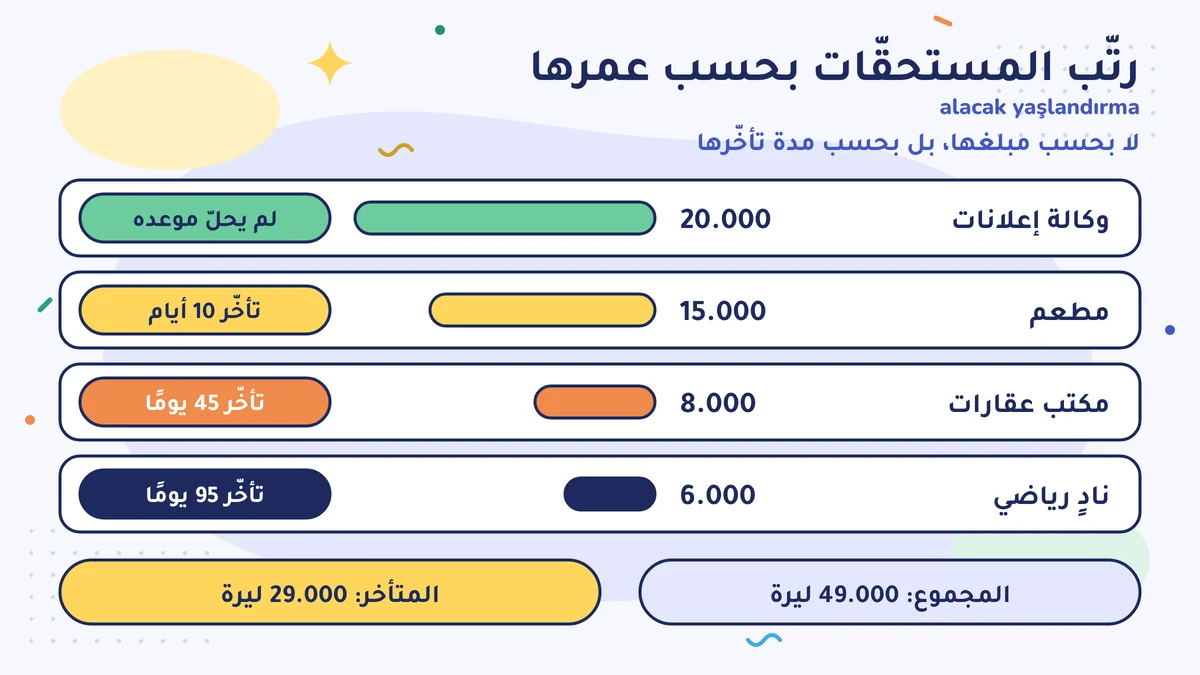
رتّب المستحقّات لا بحسب مبلغها، بل بحسب مدة تأخّرها. ويُسمّى هذا في المحاسبة «أعمار المستحقّات» (alacak yaşlandırma)؛ وفكرته مثل أن تفتح الثلاجة فتنظر أولًا إلى ما يوشك أن تنتهي صلاحيته.
قائمة هوليا هانم:
| الزبون | المبلغ | الحالة |
|---|---|---|
| وكالة إعلانات | 20.000 | لم يحلّ موعده |
| مطعم | 15.000 | تأخّر 10 أيام عن موعده |
| مكتب عقارات | 8.000 | تأخّر 45 يومًا عن موعده |
| نادٍ رياضي | 6.000 | تأخّر 95 يومًا عن موعده |
| المجموع | 49.000 |
الرقم الإجمالي يبدو جيدًا. لكن الجزء المتأخر 29.000 ليرة، ومنه 6.000 ليرة صارت مستحقًّا صعب التحصيل. وكلما كبر المستحقّ المتأخر صعب تحصيله. حدّث هذه القائمة مرة في الأسبوع.
التذكير: بلطف، وكتابةً، وفي وقته
طلب المال لا يُزعج أحدًا إذا كان منتظمًا. ضع تقويمًا:
- قبل الموعد بـ 3 أيام: رسالة قصيرة. «مرحبًا، أردت أن أذكّركم بفاتورتنا بمبلغ 15.000 ليرة تركية، التي يحلّ موعدها في 15 ديسمبر. رقم IBAN في الأسفل.»
- إذا لم تصل الدفعة يوم الموعد: رسالة أخرى في اليوم التالي.
- بعد الموعد بـ 7 أيام: اتصال هاتفي. اسأل متى سيدفع، وسجّل التاريخ.
- بعد 30 يومًا: قبل أن تقبل عملًا جديدًا، تحدّث عن الدين القديم. وأنجز العمل الجديد بالدفع المقدّم، أو بدفعة مقدّمة جزئية.
التذكير المكتوب يترك أثرًا. وإذا حدث خلاف لاحقًا، يكون في يدك التاريخ والمبلغ.
وعندما تصل الدفعة، سجّلها في الحساب الجاري في اليوم نفسه. وأنظف طريق أن تتسلّم دفعات الشركات عن طريق البنك. والتحصيل من الزبون الذي يزيد مبلغه على 30.000 ليرة تركية يجب أصلًا أن يتم في 2026 عن طريق البنك أو البريد التركي (PTT) (البلاغ العام لقانون الإجراءات الضريبية رقم 459، المعدَّل بالرقم 575).
ضريبة البيع بالدَّين لا تنتظر
إذا كنت مكلَّفًا بضريبة القيمة المضافة (KDV)، فإنك تكتب الضريبة التي في الفاتورة في إقرار الشهر الذي تخصّه الفاتورة، دون أن تنتظر دفع الزبون. وتُطرح منها ضريبة القيمة المضافة التي دفعتها على مشتريات ذلك الشهر (قانون ضريبة القيمة المضافة، المادة 29، الخصم)، وتدفع الباقي، حتى لو لم يصل مال الزبون. فالفواتير التي أصدرتها هوليا هانم في سبتمبر ولم تحصّلها بعد، دُفعت ضريبتها في أكتوبر. أي أن المستحقّ المتأخر لا يؤخّر ربحك فقط، بل يحبس المال الذي في صندوقك أيضًا. وإذا كنت في النظام المبسَّط (basit usul) فلا تقدّم إقرار ضريبة القيمة المضافة؛ وهذا الجزء لا يخصّك.
والأمر مشابه في ضريبة الأرباح. في دفتر الأعمال (işletme defteri) أو بنظام الميزانية (bilanço esası)، الفاتورة التي أصدرتها تُعَدّ مبيعات تلك الفترة حتى لو لم يصل المال؛ وتدخل في الضريبة المؤقتة (geçici vergi) وفي الإقرار السنوي. أما في المهن الحرة (serbest meslek)، مثل المحامي والمهندس المعماري، فالقاعدة مختلفة: الدخل ينشأ عند قبض المال.
المستحقّ الذي لا يُحصَّل
أحيانًا لا يأتي المال. وهذا المستحقّ لا يصبح مصروفًا من تلقاء نفسه. قانون الإجراءات الضريبية (Vergi Usul Kanunu) يعرف طريقين:
- المستحقّ المشكوك في تحصيله (şüpheli alacak) (المادة 323): للمستحقّات التي في مرحلة الدعوى أو التنفيذ (icra)، وللمستحقّات الصغيرة التي لا تستحق رفع دعوى ولم تُدفع رغم الاحتجاج (protesto) أو رغم أكثر من طلب مكتوب، يمكن تخصيص مخصّص وتسجيله مصروفًا قبل أن يُشطب المستحقّ. ويجب أن يكون المستحقّ ناشئًا عن العمل؛ ولا يُخصَّص مخصّص للجزء المضمون. وهذا الطريق في التطبيق لمن يمسكون دفاترهم بنظام الميزانية.
- المستحقّ عديم القيمة (değersiz alacak) (المادة 322): المستحقّ الذي يتبيّن بحكم محكمة أو بمستند قاطع أنه لم يعد ممكنًا تحصيله، يُشطب من السجلات بتسجيله خسارة.
شروط ذلك ومتى يُطبَّق هو عمل محاسبك القانوني (mali müşavir). وللتذكيرات المكتوبة دور هنا أيضًا: في المستحقّ الصغير، أكثر من طلب مكتوب شرطٌ. اسأل محاسبك أيّ كتابة تُعَدّ كافية: البريد الإلكتروني، أو البريد الإلكتروني المسجَّل (KEP)، أو إنذار عن طريق كاتب العدل (noter). وإذا تجاوز مستحقّ كبير ثلاثة أشهر فأخبر محاسبك؛ وتحدّث معه أيضًا قبل أن تذهب إلى محامٍ.
لمن تدين: تقويم الدفع
كما أن لمستحقّاتك قائمة، لتكن لديونك قائمة أيضًا: المورّد، والمبلغ، وموعد الاستحقاق. اكتب المواعيد في تقويمك. إذا رأيت مسبقًا كم سيخرج في كل أسبوع، تكون مستعدًّا حتى لو تأخّر المستحقّ. وقد بنيت تقويم المال الداخل والخارج في درس تقويم التدفّق النقدي: تقويم المال الداخل والخارج؛ وقائمة المستحقّات والديون هي ما يُغذّي ذلك التقويم.
إذا رأيت أنك لن تستطيع الدفع، فلا تنتظر يوم الاستحقاق. اتصل بالمورّد مسبقًا، وأعطه تاريخًا جديدًا. التأخر الذي تُخبر به يحفظ العلاقة؛ أما التأخر بلا إخبار فيجعل المورّد يطلب منك الدفع نقدًا مقدّمًا في الشراء التالي.
إذا ظهر فرق: قارن الحساب
مع الزبائن والمورّدين الذين تتعامل معهم كثيرًا، قارن الحساب من حين لآخر: «عندنا يظهر لنا عليكم 15.000 ليرة تركية، فهل هو كذلك عندكم؟» ويُسمّى هذا المطابقة (mutabakat). وإذا ظهر فرق، فسببه في الغالب فاتورة منسية، أو دفعة سُجّلت خطأً، أو إرجاع. وتجد كيف تتم المطابقة في مقال «كيف تتم مطابقة الحساب الجاري؟» (باللغة التركية).
خمس دقائق في آخر الشهر
فحص آخر الشهر كاملًا تجده في درس قائمة التحقق لآخر الشهر في 30 دقيقة. وللمستحقّات والديون أجب هناك عن ثلاثة أسئلة:
- من تأخّر عن موعده، ولمن سيُرسَل التذكير، وفي أيّ يوم؟
- في الشهر القادم، لمن سأدفع، وفي أيّ يوم، وكم؟
- هل سُجّلت كل الدفعات التي وصلت هذا الشهر في الحساب الجاري؟
نوفمبر عند هوليا هانم
رتّبت هوليا هانم القائمة بحسب عمر المستحقّات، وفي أسبوع واحد أرسلت ثلاث رسائل وأجرت اتصالين. دفع المطعم في اليوم التالي. ودفع مكتب العقارات النصف، وأعطى تاريخًا للباقي. واتفقت مع النادي الرياضي على أن يكون العمل الجديد بالدفع المقدّم، وأخذت خطة سداد الدين القديم مكتوبة. ودُفع لتاجر الورق في موعده.
افعل هذا هذا الأسبوع
اكتب كل مستحقّاتك في قائمة: الزبون، والمبلغ، وموعد الاستحقاق، وكم يومًا مضى عليه. وأرسل هذا الأسبوع رسالة قصيرة لطيفة إلى من تأخّروا عن موعدهم، واتصل بمن تجاوز تأخّرهم 30 يومًا. وأضف إلى القائمة نفسها ديونك للمورّدين مع مواعيدها، وسجّلها في تقويمك.
أخطاء شائعة
- البيع بالدَّين دون موعد استحقاق. «تدفع آخر الشهر» ليس تاريخًا. ودون موعد مكتوب لا تعرف ما الذي تأخّر.
- الاطمئنان بالنظر إلى مجموع المستحقّات. قد يكون 29.000 ليرة من مستحقّات قدرها 49.000 ليرة متأخرًا. رتّب المستحقّات بحسب مدة التأخر.
- تأخير تسجيل الدفعة الواردة في الحساب الجاري. فتُزعج زبونًا دفع برسالة تذكير؛ وفي الدفعات الجزئية يختلط عليك أيّ فاتورة أُقفلت.
المصادر
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المادة 322 (المستحقّات عديمة القيمة) والمادة 323 (المستحقّات التجارية المشكوك في تحصيلها) (mevzuat.gov.tr)
- Doğan Çengel (محاسب قانوني محلَّف، YMM): المستحقّات المشكوك في تحصيلها، والشروط، ونظام الميزانية (Alomaliye)
- قانون ضريبة القيمة المضافة (Katma Değer Vergisi Kanunu) رقم 3065، المادة 29 (الخصم) (mevzuat.gov.tr)
- قانون ضريبة القيمة المضافة رقم 3065، المادة 10 (الواقعة المنشئة للضريبة) (mevzuat.gov.tr)
- البلاغ العام لقانون الإجراءات الضريبية رقم 459، المعدَّل بالرقم 575: حدّ 30.000 ليرة تركية في التحصيل (ملخص Cott)
- القانون التجاري التركي (Türk Ticaret Kanunu) رقم 6102، المادة 21/2 (الاعتراض على الفاتورة) (mevzuat.gov.tr)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية