دليل الحسابات الموحَّد: الحسابات التي تراها كثيرًا، من 100 الصندوق إلى 770
لا يلزم أن تكون محاسبًا لتفهم ما يقصده محاسبك حين يقول «في 120 يوجد 340.000». قراءة رموز الحسابات مثل عنوان في مجمّع سكني، والمجموعات الرئيسية التسع، والحسابات التي ستسمعها أكثر من غيرها، والحسابان 191 و391 اللذان يُقفَلان كل شهر، وطريق المصاريف من 770 إلى 632.
دليل الحسابات الموحَّد (tekdüzen hesap planı) قائمة حسابات مشتركة يستعملها من يمسكون الدفاتر بنظام الميزانية. الرقم الأول من الرمز يدل على المجموعة الرئيسية: 1 الأصول المتداولة، 2 الأصول غير المتداولة، 3 و4 الديون، 5 حقوق الملكية، 6 حسابات قائمة الدخل (gelir tablosu)، 7 حسابات التكلفة. وأكثر الحسابات ظهورًا: 100 الصندوق، و102 البنوك، و120 العملاء، و320 الموردون، و191 ضريبة القيمة المضافة القابلة للخصم، و391 ضريبة القيمة المضافة المحسوبة، و600 المبيعات المحلية، و770 المصاريف الإدارية العامة.
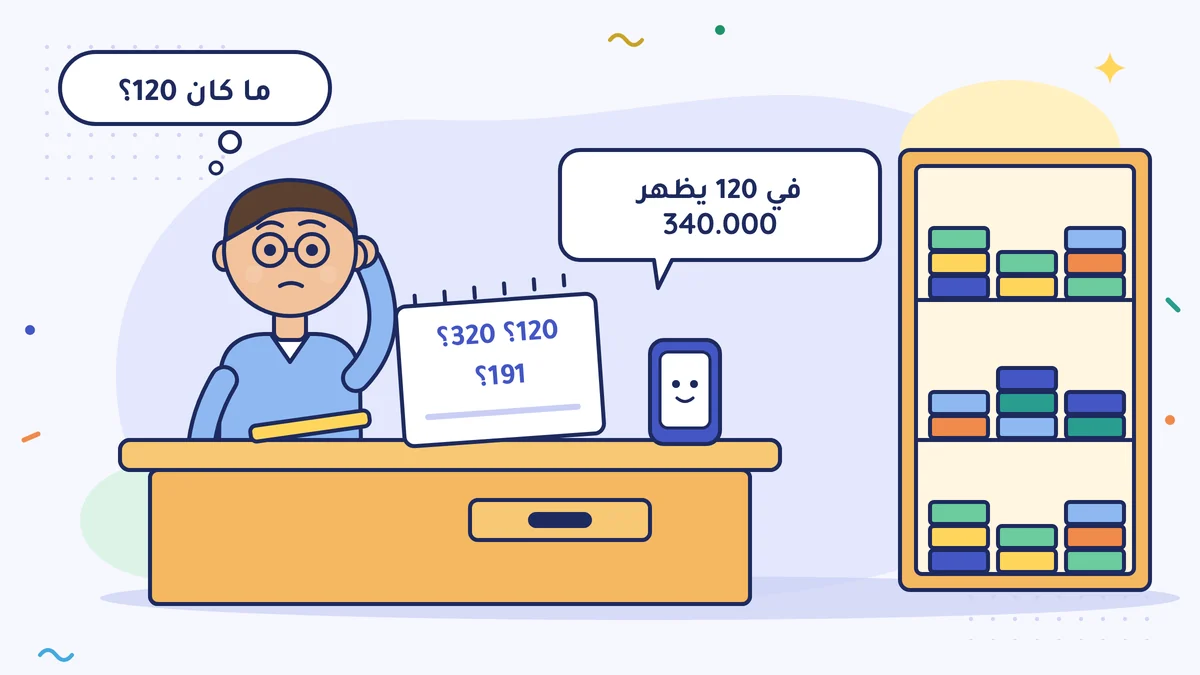
سؤال إركان بيك: «ما كان 120؟»
تجارة الجملة في القرطاسية التي يملكها إركان بيك شركة ذات مسؤولية محدودة (limited şirket)؛ تبيع الدفاتر والأقلام والورق للمدارس والمكاتب. ومكالماته مع محاسبه القانوني (mali müşavir) مليئة بالأرقام: «في 120 يظهر 340.000، ولننظر أيضًا في 320، هذا الشهر جاء 191 أكبر، فرُحِّلت ضريبة القيمة المضافة (KDV).» يدوّن إركان بيك كل مرة، وحين يغلق الهاتف يسأل: «ما كان 120؟»
هذه الأرقام جزء من لغة مشتركة يستعملها كل محاسب: دليل الحسابات الموحَّد (tekdüzen hesap planı). في هذا الدرس نرى خريطة هذه اللغة، والحسابات التي ستسمعها أكثر من غيرها.
لماذا يستعمل الجميع الرقم نفسه؟
دليل الحسابات الموحَّد حدّده البلاغ العام رقم 1 لتطبيق النظام المحاسبي (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği)، ويستعمله من يمسكون الدفاتر بنظام الميزانية (bilanço esası)، باستثناء مؤسسات لها دليل حسابات خاص بها مثل البنوك وشركات التأمين. وبفضل ذلك يكون 120 عند محاسب في إزمير هو نفسه 120 عند محاسب في أرضروم: المستحقات من الزبائن. وحتى لو غيّرت محاسبك، أو طلب البنك جداول من أجل قرض، فالجميع يقرأ الخريطة نفسها.
إذا كنت تمسك دفتر الأعمال (işletme defteri) فهذا الدليل ليس في دفترك؛ اقرأ هذا الدرس لتفهم لغة محاسبك.
مثل عنوان في مجمّع سكني
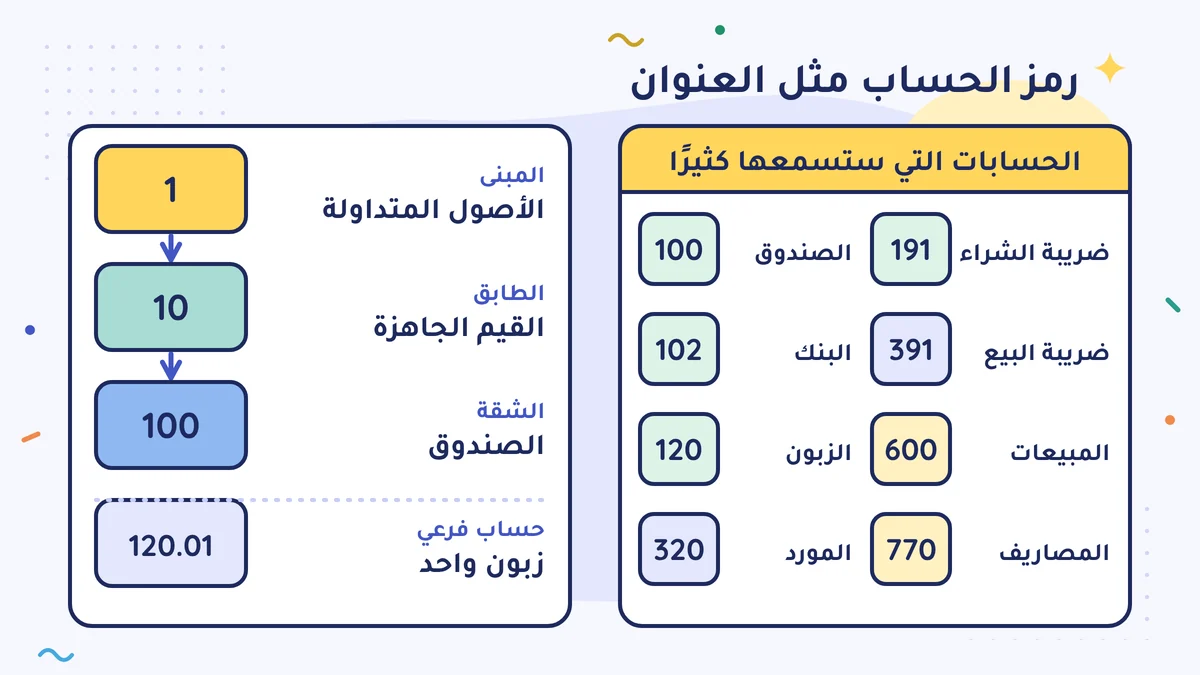
اقرأ رمز الحساب مثل عنوان في مجمّع سكني (site). الرقم الأول هو المبنى، وأول رقمين هما الطابق، والأرقام الثلاثة هي الشقة:
- 1 الأصول المتداولة (المبنى)
- 10 القيم الجاهزة (hazır değerler) (الطابق)
- 100 الصندوق (الشقة)
والأجزاء التي تأتي بعد الشقة مفصولة بنقطة هي الحسابات الفرعية الخاصة بالمنشأة: 120.01 زبون، و120.02 زبون آخر. الرموز ذات الأرقام الثلاثة واحدة عند الجميع؛ أما الحسابات الفرعية فتفتحها كل منشأة حسب حاجتها.
المجموعات التسع
| الرقم الأول | الاسم | ماذا فيها؟ |
|---|---|---|
| 1 | الأصول المتداولة | ما سيتحوّل إلى نقد خلال سنة: الصندوق، والبنك، والمستحقات، والمخزون |
| 2 | الأصول غير المتداولة | ما يُستعمل سنوات: الآلات، والمركبات، والأصول الثابتة (demirbaş) |
| 3 | المصادر الخارجية قصيرة الأجل | الديون التي تُدفع خلال سنة |
| 4 | المصادر الخارجية طويلة الأجل | الديون التي تُدفع بعد سنة |
| 5 | حقوق الملكية | رأس المال والربح المتروك في الشركة |
| 6 | حسابات قائمة الدخل | المبيعات، وتكلفة البضاعة المبيعة، ومكان المصاريف في آخر السنة |
| 7 | حسابات التكلفة | المكان الذي تتجمّع فيه المصاريف خلال السنة |
| 8 | حرّة | تُركت فارغة |
| 9 | الحسابات النظامية (nazım hesaplar) | قيود تُمسك للعلم، ولا تدخل الميزانية العمومية |
المجموعات الخمس الأولى هي أسطر الميزانية العمومية، و6 هي أسطر قائمة الدخل. والقاعدة التي في درس المدين والدائن تُقرأ من هنا أيضًا: الحسابات التي تبدأ بـ 1 و2 تزيد في الجانب المدين، والتي تبدأ بـ 3 و4 و5 تزيد في الجانب الدائن. وهناك استثناءات قليلة: الحسابات المنظِّمة (düzenleyici hesaplar) مثل الإهلاك المتراكم، أي الحسابات التي تُظهر قيمة أصلٍ ما بإنقاصها، توجد في مجموعة الأصول لكنها تعمل في الجانب الدائن؛ وخسائر السنوات السابقة توجد في مجموعة حقوق الملكية لكنها تعمل في الجانب المدين.
الحسابات التي ستسمعها أكثر من غيرها
| الرمز | الاسم | ماذا يروي؟ | رصيده في العادة |
|---|---|---|---|
| 100 | الصندوق (Kasa) | النقد في الدرج | مدين |
| 102 | البنوك (Bankalar) | المال في الحسابات البنكية | مدين |
| 120 | العملاء (Alıcılar) | دَين الزبائن لك، أي البيع بالدَّين | مدين |
| 153 | البضاعة التجارية (Ticari mallar) | البضاعة التي اشتريتها لتبيعها | مدين |
| 191 | ضريبة القيمة المضافة القابلة للخصم (İndirilecek KDV) | الضريبة التي دفعتها عند الشراء | مدين |
| 320 | الموردون (Satıcılar) | دَينك للموردين | دائن |
| 391 | ضريبة القيمة المضافة المحسوبة (Hesaplanan KDV) | الضريبة التي أخذتها من الزبون عند البيع | دائن |
| 600 | المبيعات المحلية (Yurt içi satışlar) | مبيعاتك داخل البلد، دون ضريبة القيمة المضافة | دائن |
| 770 | المصاريف الإدارية العامة (Genel yönetim giderleri) | المصاريف المتعلقة بالإدارة: إيجار المكتب، وأجر المحاسبة، والعاملون الإداريون | مدين |
وإلى جانبها بعض الجيران الذين تصادفهم كثيرًا: 131 المستحقات من الشركاء (ortaklardan alacaklar) (سحب الشريك المال من الشركة)، و190 ضريبة القيمة المضافة المرحَّلة (devreden KDV)، و335 الديون للعاملين (personele borçlar)، و360 الضرائب والرسوم المستحقة الدفع (ödenecek vergi ve fonlar)، و361 استقطاعات الضمان الاجتماعي المستحقة الدفع (ödenecek sosyal güvenlik kesintileri)، و500 رأس المال (sermaye). والمصاريف المتعلقة بالبيع (إيجار المتجر، والإعلان، والنقل) تُتابَع في 760 مصاريف التسويق والبيع والتوزيع؛ وأيّ مصروف يُكتب في أيّ حساب يحدّده محاسبك.
191 و391: حسابان يُقفَلان كل شهر
خلال الشهر تتجمّع ضريبة القيمة المضافة التي في فواتير الشراء في 191، والتي في فواتير البيع في 391. وعند إعداد إقرار ضريبة القيمة المضافة يُقارَن الاثنان؛ وإذا كانت هناك ضريبة مرحَّلة من الشهر السابق في 190 فإنها تُضاف أيضًا إلى جهة الشراء. إذا كان 391 أكبر ينتقل الفرق إلى 360 بصفته ضريبة قيمة مضافة مستحقة الدفع. وإذا كان 191 أكبر ينتقل الفرق إلى 190 بصفته ضريبة مرحَّلة إلى الشهر التالي. وهكذا يصبح 191 و391 صفرًا كل شهر. رأيت منطق هذا الحساب في درس حساب ضريبة القيمة المضافة سطرًا سطرًا؛ وهنا تتعلّم عناوينه فقط.
وقول محاسب إركان بيك «جاء 191 أكبر، فرُحِّلت ضريبة القيمة المضافة» كان يعني هذا: في ذلك الشهر كانت المبيعات للمدارس قليلة، والبضاعة التي دخلت المستودع كثيرة؛ فزادت الضريبة المدفوعة عند الشراء على ضريبة البيع، وكُتب الفرق في 190.
الطريق من 7 إلى 6
تتجمّع المصاريف خلال السنة في الحسابات التي تبدأ بـ 7، مثل: 760 التسويق والبيع والتوزيع، و770 الإدارة العامة، و780 مصاريف التمويل. وفي آخر الفترة تُنقل هذه المبالغ عن طريق حسابات التحميل (yansıtma hesapları) (771 للحساب 770) إلى الحسابات التي تبدأ بـ 6 في قائمة الدخل؛ ومقابل 770 هو 632 المصاريف الإدارية العامة. لهذا ترى 770 في ميزان المراجعة خلال السنة، و632 في جدول آخر السنة. المصروف نفسه يظهر في مكانين؛ فلا تجمعهما.
يسمح البلاغ بخيارين للمجموعة 7. في 7/A تُتابَع المصاريف حسب وظيفتها (الإدارة، والبيع، والإنتاج). وفي 7/B تُجمَع حسب نوعها (مثل المواد، والعاملين، والإيجار) في حسابات تبدأ بـ 79. ومنشآت الإنتاج والخدمات التي تتجاوز حجمًا معيّنًا، ومن يلزمهم إعداد جداول مالية إضافية، يجب أن تستعمل 7/A، ويستطيع الآخرون اختيار 7/B؛ ولا يُستعمل الاثنان معًا. وأيّهما تستعمله شركتك يعرفه محاسبك. والأمثلة في هذا الدرس حسب 7/A.
بطاقة إركان بيك
كتب إركان بيك أكثر الحسابات تكرارًا على بطاقة من الكرتون، ووضعها بجانب الهاتف. وفي المكالمة التالية، حين قال محاسبه «في 120 يوجد 340.000»، أجاب دون أن ينظر إلى البطاقة: «هذه مستحقاتي من المدارس. 200.000 منها تأتي في نوفمبر.»
في جملة واحدة
دليل الحسابات الموحَّد دفتر عناوين مشترك لكل محاسب: الرقم الأول يدل على المجموعة، والأرقام الثلاثة تدل على الحساب؛ 100 الصندوق، و102 البنك، و120 الزبون، و320 المورد، و191 و391 ضريبة القيمة المضافة، و600 المبيعات، و770 المصاريف.
افعل هذا هذا الأسبوع
اطلب من محاسبك دليل الحسابات الذي تستعمله شركتك مع حساباته الفرعية. واكتب على ورقة رموز أكبر خمسة زبائن تحت 120، وأكبر خمسة موردين تحت 320، وضعها بجانب هاتفك.
أخطاء شائعة
- أن تظن أن رمز الحساب الفرعي واحد في كل مكان. 120 عند الجميع هو المستحقات من الزبائن؛ لكن أيّ زبون هو 120.01 يختلف من منشأة إلى أخرى.
- أن تظن أن الضريبة المرحَّلة في 190 مال تستحقه من الدولة. الضريبة المرحَّلة لا تُردّ إليك نقدًا؛ بل تُستعمل في الأشهر التالية بخصمها من ضريبة البيع. ولا يُفتح باب الاسترداد إلا في بعض الحالات التي يذكرها القانون (مثلًا التصدير، أو المبيعات ذات النسب المخفّضة أو الخاضعة لاستقطاع ضريبة القيمة المضافة)؛ وهل يُفتح في عملك أم لا يعرفه محاسبك.
- أن تظن أن 770 و632 مصروفان مختلفان. المصروف نفسه يظهر خلال السنة في 770، وفي آخر السنة في 632؛ وإذا جمعتهما عددت المصروف مرتين.
المصادر
- البلاغ العام رقم 1 لتطبيق النظام المحاسبي (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği)، الجريدة الرسمية (Resmî Gazete) 26.12.1992 / 21447 مكرّر (نسخة Alomaliye)
- Muhasebetr: دليل الحسابات الموحَّد (فئات الحسابات وأسماؤها)
- Muhasebetr (Necdet Sağlam): خيارا 7/A و7/B؛ إلزام منشآت الإنتاج والخدمات التي تتجاوز الحد بـ 7/A، وعدم جواز استعمال الخيارين معًا
- Muhasebetr (Koray Ateş): قيود الإقفال في آخر الفترة؛ التحميل بالحسابين 770 و771، والنقل إلى 632
- قانون ضريبة القيمة المضافة (Katma Değer Vergisi Kanunu) رقم 3065، المادة 29 (الخصم) (mevzuat.gov.tr)
- اتحاد المحاسبين القانونيين في تركيا (TÜRMOB)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-13. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية