لمن يمسكون دفتر الأعمال: ملخص حساب المنشأة
إذا كنت تمسك دفتر الأعمال بصفتك منشأة فردية، فليس في يدك ميزانية عمومية، بل ملخص حساب منشأة من صفحة واحدة. نرى، بمثال ملخص منجّد، جهتيه، وأثر البضاعة الباقية آخر الفترة على الربح، وما لا يوجد في الملخص، وفحصًا من خمسة أسئلة قبل الإقرار.
ملخص حساب المنشأة (işletme hesabı özeti) هو قائمة آخر السنة للمنشأة الفردية التي تمسك دفتر الأعمال. في جهة تُكتب البضاعة في أول الفترة، والمشتريات خلال السنة، والمصاريف؛ وفي الجهة الأخرى المبيعات، والإيرادات الأخرى، والبضاعة الباقية على الرف في جرد آخر السنة؛ والفرق بينهما ربح أو خسارة. والكسب التجاري في إقرار ضريبة الدخل السنوي يتكوّن من هذا الملخص. ولا يوجد في هذه القائمة صندوق ولا بنك ولا مستحقات ولا ديون.
الصفحة الواحدة عند رجب أوسطا
رجب أوسطا منجّد كراسٍ وكنب. له منشأة فردية (şahıs işletmesi) باسمه، ويمسك دفتر الأعمال (işletme defteri). جاره أخذ من محاسب شركته ذات المسؤولية المحدودة ميزانية عمومية وقائمة دخل سميكتين. أما في يد رجب أوسطا فقائمة من صفحة واحدة: «ملخص حساب المنشأة». ينظر إلى جاره ويسأل: «هل ملخصي ناقص؟»
ليس ناقصًا. إنه ملخص آخر السنة لدفتر أبسط. في هذا الدرس نقرأ هذه الصفحة سطرًا سطرًا.
مَن يمسك دفتر الأعمال؟
يقسم قانون الإجراءات الضريبية (Vergi Usul Kanunu) التجّار إلى درجتين. المنشآت الفردية التي تبقى مشترياتها أو مبيعاتها أو إيرادات أعمالها تحت الحدود التي في القانون هي من الدرجة الثانية، وتمسك الدفاتر بنظام دفتر الأعمال (işletme hesabı esası) (قانون الإجراءات الضريبية، المادتان 177-178). أما المنشآت الفردية التي تتجاوز الحدود، والشركات ذات المسؤولية المحدودة (limited şirket)، والمساهمة، والتضامن، والتوصية، فتمسك الدفاتر بنظام الميزانية (bilanço esası) (قانون الإجراءات الضريبية، المادة 177). ومبالغ الحدود تُحدَّث كل سنة؛ فاسأل محاسبك عن الرقم الحالي لعملك. ومن كان في الدرجة الثانية وأراد، يستطيع أن يختار نظام الميزانية أيضًا (قانون الإجراءات الضريبية، المادة 179).
وإذا كنت في نظام المحاسبة المبسَّط (basit usul) فلا شيء من هذا يعنيك: لا تمسك دفترًا قانونيًا، وتُسجَّل مستندات الشراء والبيع في نظام الدفتر والإقرار (Defter-Beyan Sistemi)، وكسبك من هذا العمل معفى من ضريبة الدخل، ولا تقدّم إقرارًا سنويًا عن هذا الكسب (نظام المحاسبة المبسَّط أم الحقيقي؟).
عمودان مثل دفتر البقّال
فكّر في دفتر البقّال القديم: في صفحة المال الخارج، وفي الصفحة المقابلة المال الداخل. في آخر الشهر تُجمع الجهتان، والفرق بينهما هو الباقي. ودفتر الأعمال يعمل كذلك: في جهة المصاريف، وفي الجهة الأخرى الإيرادات (hasılat). وفي آخر السنة تُجمع الجهتان، والفرق ربح أو خسارة.
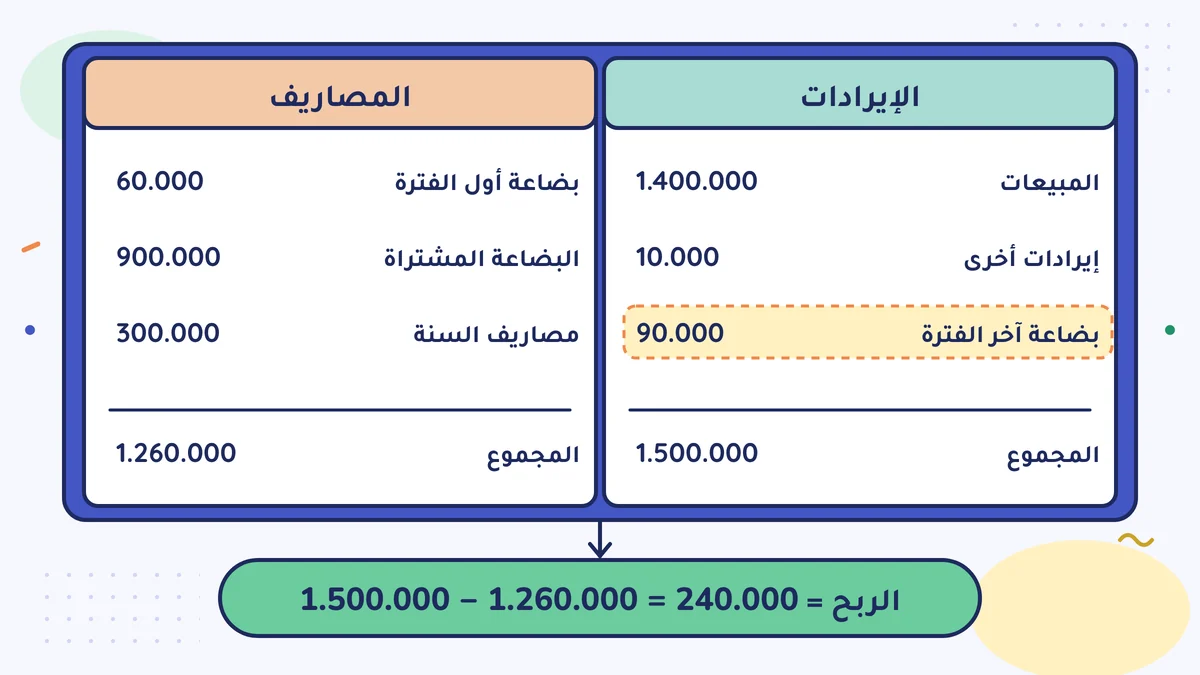
ملخص رجب أوسطا (أرقام مثال)
| جهة المصاريف | ليرة |
|---|---|
| البضاعة الموجودة في أول الفترة (القماش والإسفنج على الرف في 1 يناير) | 60.000 |
| البضاعة المشتراة خلال السنة | 900.000 |
| المصاريف خلال السنة (الإيجار، الكهرباء، العامل، الإهلاك) | 300.000 |
| المجموع | 1.260.000 |
| جهة الإيرادات | ليرة |
|---|---|
| المبيعات وإيرادات الأعمال | 1.400.000 |
| إيرادات أخرى | 10.000 |
| البضاعة الموجودة في آخر الفترة (جرد 31 ديسمبر) | 90.000 |
| المجموع | 1.500.000 |
الربح = 1.500.000 − 1.260.000 = 240.000 ليرة تركية.
أرقام المبيعات والمشتريات دون ضريبة القيمة المضافة (KDV)؛ والضريبة تُتابع على حدة: إذا كنت مكلّفًا بضريبة القيمة المضافة، ففي الإقرار الذي تقدّمه كل شهر تُخصم من الضريبة التي أخذتها من الزبون عند البيع الضريبةُ التي دفعتها عند الشراء.
لماذا تكون بضاعة آخر الفترة في جهة الإيرادات؟
كتب رجب أوسطا كل القماش الذي اشتراه خلال السنة في جهة المصاريف. لكن جزءًا منه بـ 90.000 ليرة ما زال على الرف في 31 ديسمبر؛ لم يُبَع ولم يُستعمل. وكتابة الباقي على الرف في الجهة المقابلة معناها: «ثمن هذه البضاعة لم يُنفق بعد».
والنتيجة تصل إلى المكان نفسه الذي تصل إليه «تكلفة المبيعات» في قائمة الدخل (gelir tablosu): 60.000 + 900.000 − 90.000 = 870.000 ليرة، وهي البضاعة التي استُعملت فعلًا خلال السنة.
إذا كان الجرد خاطئًا ينزاح الربح. لو كتب رجب أوسطا ما على الرف 40.000 لظهر ربحه 190.000، ولو كتبه 140.000 لظهر 290.000. وهناك أيضًا أثر السلسلة: بضاعة آخر الفترة لهذه السنة هي بضاعة أول الفترة للسنة القادمة. فالبضاعة المعدودة أكثر من حقيقتها هذه السنة تُصغّر ربح السنة القادمة بالمبلغ نفسه. أي إن خطأ الجرد لا يزول، بل ينتقل بين السنوات. ورأيت كيف تُجري الجرد في درس المخزون: مال ينتظر على الرف.
ما الذي لا يدخل في جهة المصاريف؟
سحب رجب أوسطا خلال السنة 15.000 ليرة لبيته. هذا المال لا يُكتب في جهة المصاريف؛ فالمال الذي يسحبه صاحب المنشأة منها ليس مصروفًا (قانون ضريبة الدخل (Gelir Vergisi Kanunu)، المادة 41). والضريبة تُحسب على الربح البالغ 240.000 ليرة، لا على المال المسحوب (أن تعطي نفسك راتبًا). وكذلك تبقى خارجًا فواتير البيت، وهاتف العائلة، ومصاريف السيارة الشخصية. وإذا كان مكان عملك داخل بيتك فاسأل محاسبك كم من الفواتير المشتركة يُكتب مصروفًا.
وكذلك الآلة الغالية المشتراة هذه السنة لا تُكتب كلها في مصاريف هذه السنة. في 2026 يمكن كتابة الأصل الثابت (demirbaş) الذي لا تتجاوز قيمة الواحد منه 12.000 ليرة (دون ضريبة القيمة المضافة) مصروفًا مباشرة؛ وما يتجاوزها يُقسّم ثمنه على السنوات بالإهلاك (قانون الإجراءات الضريبية، المادة 313؛ والتفاصيل في درس ملف آخر السنة للمحاسب).
ما الذي لا يوجد في الملخص؟
ملخص حساب المنشأة يقول لك الربح؛ لكنه لا يجيب عن سؤال «كم لي من مستحقات، وكم عليّ من ديون؟». أسطر الصندوق والبنك والمستحقات والديون غير موجودة في هذه الصفحة. والصورة التي في يد الجار الذي يمسك الدفاتر بنظام الميزانية غير موجودة عند رجب أوسطا.
املأ هذا الفراغ بنفسك. في آخر السنة اكتب على صفحة ما يلي:
| قائمة الوضع (31 ديسمبر) | ليرة |
|---|---|
| الصندوق | 8.000 |
| البنك | 95.000 |
| مستحقات من الزبائن | 70.000 |
| بضاعة على الرف (من الجرد) | 90.000 |
| دَين للمورد | 55.000 |
| دَين القرض | 40.000 |
| ضريبة وضمان اجتماعي (SGK) تُدفع في يناير | 25.000 |
هذه ليست ميزانية عمومية رسمية؛ لكنها تعطي صاحب العمل صورة آخر السنة. مجموع ما تملكه 263.000، ومجموع ديونك 120.000؛ والفرق بينهما حصتك: 143.000 ليرة.
إلى أين يذهب الملخص؟
في إقرار ضريبة الدخل السنوي لمن يمسكون دفتر الأعمال يوجد ملخص حساب المنشأة؛ وجدول الكسب التجاري في الإقرار يتكوّن من المعلومات التي في هذا الملخص (نظام الدفتر والإقرار في إدارة الإيرادات (GİB Defter-Beyan)، دليل الإقرار السنوي). أي إن هذه الصفحة ليست معلومات فقط، بل تُحسب ضريبتك من هذا الربح. فهي تستحق الفحص قبل الإقرار.
فحص من خمسة أسئلة
- هل تتطابق المبيعات مع مجموع الفواتير التي أصدرتها وإيصالات جهاز تسجيل النقد (yazar kasa) خلال السنة، دون ضريبة القيمة المضافة؟
- هل البضاعة في أول الفترة مثل البضاعة في آخر فترة السنة الماضية؟
- هل البضاعة في آخر الفترة مثل قائمة الجرد التي أعددتها؟
- هل في المصاريف مصروف للبيت أو للعائلة؟
- هل الآلات والأصول الثابتة التي اشتريتها هذه السنة موجودة في القائمة؟
في جملة واحدة
ملخص حساب المنشأة مثل عمودي دفتر البقّال: المصاريف في جهة، والإيرادات والبضاعة الباقية على الرف في الجهة الأخرى؛ والفرق هو الربح، ومن هذا الربح تُحسب ضريبتك.
افعل هذا هذا الأسبوع
اطلب من محاسبك ملخص حساب المنشأة للسنة الماضية. قارن البضاعة الموجودة في أول الفترة بالبضاعة الموجودة في آخر فترة السنة التي قبلها؛ وإذا لم تكونا متساويتين فاسأل محاسبك.
أخطاء شائعة
- كتابة جرد آخر السنة بالتخمين. البضاعة الباقية على الرف تغيّر الربح مباشرة؛ والخطأ يُفسد ربح السنة القادمة أيضًا.
- الظن أن المال المسحوب للبيت مصروف. المال الذي يسحبه صاحب المنشأة لنفسه ليس مصروفًا؛ ولا يُصغّر الربح ولا الضريبة.
- الظن أن الملخص هو الصورة الكاملة للعمل. لا يوجد في الملخص صندوق ولا بنك ولا مستحقات ولا ديون؛ ويجب كتابتها في آخر السنة في قائمة مستقلة.
المصادر
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المواد 177-182 (درجات التجّار والدفاتر)، والمادة 313 (الأصل الثابت الذي يمكن كتابته مصروفًا مباشرة) (mevzuat.gov.tr)
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193، المادة 41 (المصاريف غير القابلة للخصم، والمبالغ المسحوبة من المنشأة) (mevzuat.gov.tr)
- نظام الدفتر والإقرار في إدارة الإيرادات (GİB Defter Beyan Sistemi)، دليل إقرار ضريبة الدخل السنوي (جدول الكسب التجاري يتكوّن من ملخص حساب المنشأة)
- Defter Beyan: نص إرشادي للمكلّفين الخاضعين للنظام المبسَّط (basit usul)
- اتحاد المحاسبين القانونيين (TÜRMOB)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية