Журнал и главная книга: одни и те же записи в двух порядках
Как книга записи клиентов и картотека клиентов в парикмахерской: журнал (yevmiye defteri) располагает операции по датам, а главная книга (büyük defter) — счёт за счётом. Четыре записи журнала, Т-счёт одного банковского счёта, ведомость по субсчетам и то, какую выписку и когда просить у своего лицензированного бухгалтера.
Журнал (yevmiye defteri) — это книга, в которой операции записываются по датам, статья за статьёй, в виде дебета и кредита (Закон о налоговой процедуре, VUK, ст. 183). Главная книга (büyük defter, по закону «defteri kebir») раскладывает те же записи журнала по счетам и показывает сальдо каждого счёта (VUK, ст. 184). Те, кто ведёт учёт балансовым методом, ведут обе книги; во многих предприятиях они ведутся как электронная книга (e-Defter).
Две книги Неджла-ханым
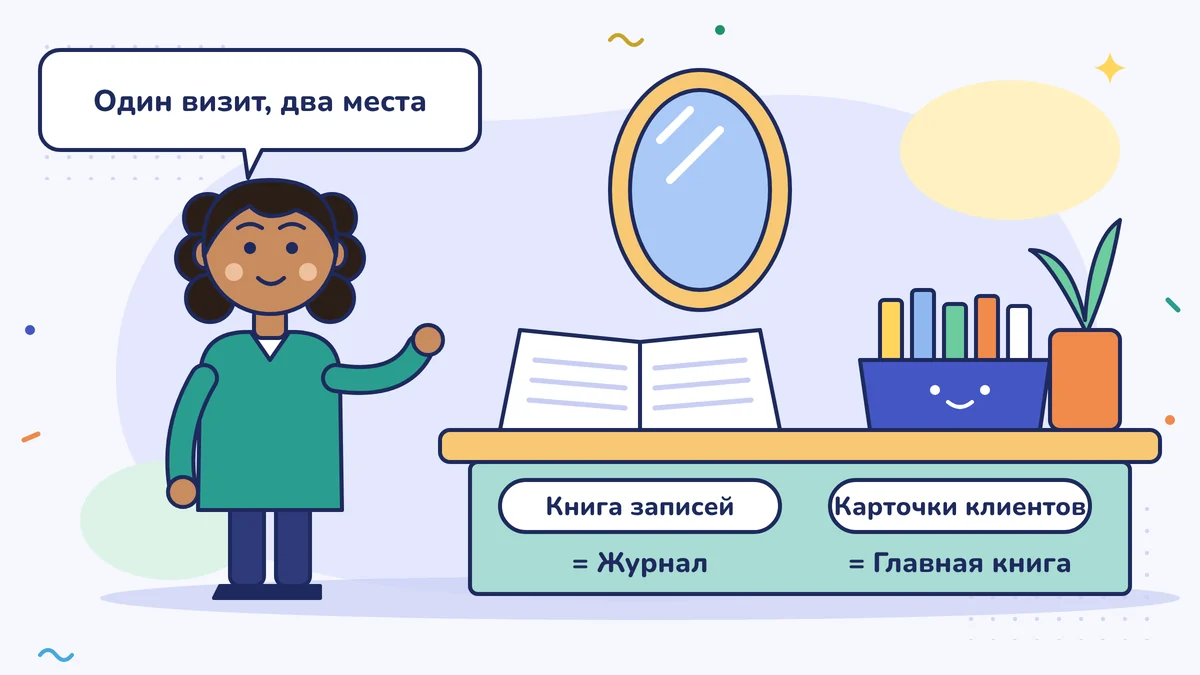
Парикмахерская Неджлы-ханым — ООО (общество с ограниченной ответственностью, limited şirket); у неё двое сотрудников. На стойке лежат две вещи. Первая — книга записи: день за днём, час за часом, кто пришёл и что сделал. Вторая — ящик с карточками клиентов: на карточке каждого клиента все его визиты, номер краски, сколько он заплатил.
Один и тот же визит записан в двух местах, но отвечает эти записи на два разных вопроса. Книга записи отвечает на вопрос «что было во вторник?», карточка клиента — на вопрос «сколько раз этот клиент приходил в этом году?».
Так же работают две главные книги бухгалтерии. Журнал (yevmiye defteri) — это книга записи, а главная книга (büyük defter) (в законе она называется defteri kebir) — карточки клиентов.
Кто ведёт?
Те, кто ведёт учёт балансовым методом, ведут журнал, главную книгу и инвентарную книгу (envanter defteri) (Закон о налоговой процедуре, VUK, ст. 182). Торговый кодекс Турции (Türk Ticaret Kanunu) тоже устанавливает обязанность коммерсанта (tacir) вести торговые книги (TTK, ст. 64). Во многих предприятиях журнал и главная книга сегодня ведутся в электронном виде как электронная книга (e-Defter); обязанность перейти на e-Defter зависит от условий вроде оборота (ciro), и ваш случай знает ваш бухгалтер. О нотариальном заверении бумажной книги и отличии e-Defter мы рассказали в уроке «Годовая папка для бухгалтера: сверка расчётов, безнадёжная задолженность и основные средства».
Третья книга, инвентарная, — это список товара, кассы, дебиторской и кредиторской задолженности (alacak/borç), пересчитанных в конце года. В этом уроке мы к ней не обращаемся; годовую инвентаризацию вы разобрали в уроке «Декабрьская инвентаризация: запасы, касса и банк». Здесь мы смотрим на две книги, в которых живут ежедневные записи.
Если вы ведёте книгу учёта предприятия (işletme defteri), то вместо этих двух книг у вас одна книга учёта предприятия (см. урок «Итоги книги учёта предприятия»); при упрощённом порядке налогообложения (basit usul) официальных книг вы не ведёте.
Журнал: по датам, статья за статьёй
Закон определяет журнал как книгу, в которой операции, подлежащие записи, вносятся по датам и по статьям (VUK, ст. 183). Каждая статья — это одна операция: у неё есть номер, дата, пояснение, документ-основание и строки дебета и кредита (см. урок «Дебет и кредит: две стороны каждой операции»).
Четыре статьи Неджлы-ханым за первую неделю октября (цифры условные):
| Статья | Дата | Счёт | Дебет | Кредит |
|---|---|---|---|---|
| 1 | 2 октября | 102 Банки (Bankalar) | 15 000 | |
| 120 Покупатели (Alıcılar) (поступление от свадебного салона) | 15 000 | |||
| 2 | 3 октября | 335 Задолженность перед персоналом (Personele borçlar) (зарплаты за сентябрь) | 80 000 | |
| 102 Банки | 80 000 | |||
| 3 | 5 октября | 320 Поставщики (Satıcılar) (поставщик краски и средств по уходу) | 20 000 | |
| 102 Банки | 20 000 | |||
| 4 | 6 октября | 102 Банки | 10 000 | |
| 100 Касса (Kasa) (внесено из кассы в банк) | 10 000 |
В каждой статье дебет и кредит равны. Тот, кто прочитает журнал от начала до конца, проследит первую неделю октября в салоне день за днём: задолженность получена, зарплаты выплачены, поставщик закрыт, лишние деньги из кассы ушли в банк.
Главная книга: счёт за счётом
Главная книга берёт записи, внесённые в журнал, и раскладывает их по собственным страницам каждого счёта. Новой информации она не добавляет, а лишь выстраивает те же записи в другом порядке. Страницу часто рисуют как букву Т: слева дебет, справа кредит. Это называется Т-счётом.
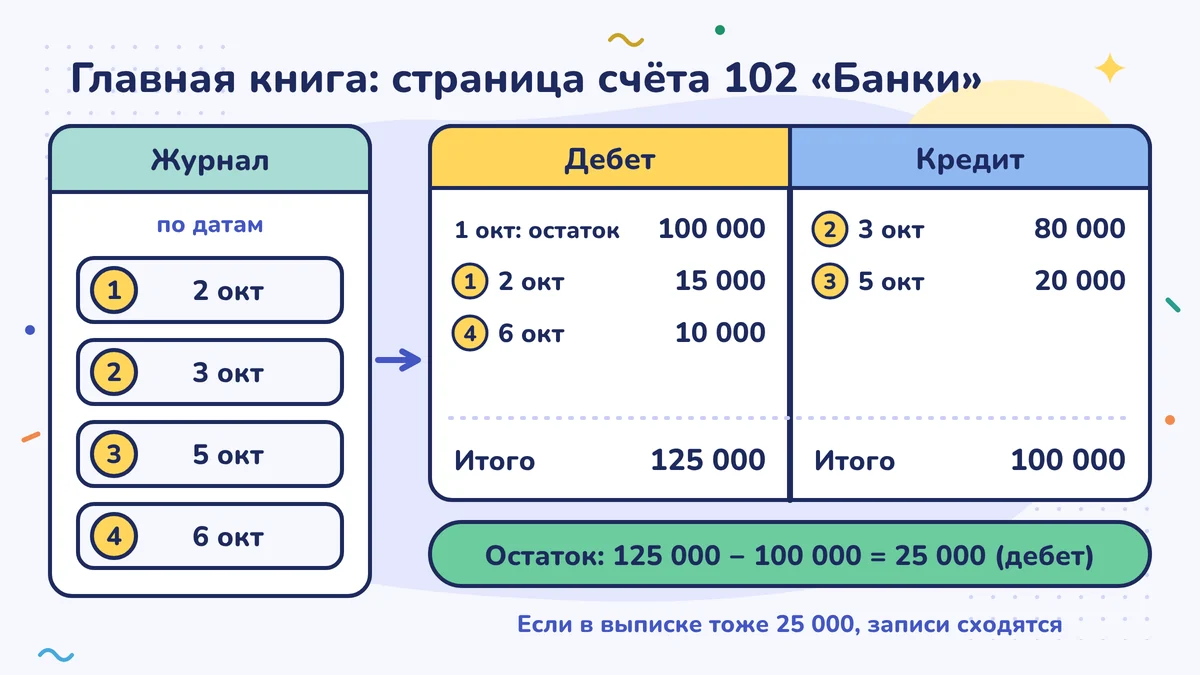
На 1 октября в банке было 100 000 лир. Страница Неджлы-ханым по счёту 102 «Банки»:
| Дебет | Сумма | Кредит | Сумма |
|---|---|---|---|
| 1 октября, остаток с прошлого периода | 100 000 | 3 октября зарплаты (статья 2) | 80 000 |
| 2 октября поступление (статья 1) | 15 000 | 5 октября поставщик (статья 3) | 20 000 |
| 6 октября из кассы (статья 4) | 10 000 | ||
| Итого | 125 000 | Итого | 100 000 |
Сальдо: 125 000 − 100 000 = 25 000 лир, дебетовое сальдо. То есть в банке должно быть 25 000 лир. Если вечером 6 октября в банковской выписке (ekstre) тоже стоит 25 000, записи сходятся.
Ведомость по субсчетам: карточки внутри карточки
120 «Покупатели» — один счёт, но под ним могут быть десятки покупателей. Выписку, где движение каждого покупателя показано отдельно, на практике называют muavin (вспомогательная книга) или выпиской по счёту. Ответ на вопрос «сколько этот покупатель нам должен?» находится именно там. Отсюда же берётся выписка для сверки расчётов (mutabakat) с покупателем, то есть взаимного подтверждения сальдо (см. урок «Продажа в долг и платежи: кто должен вам и кому должны вы»).
Что это значит для вас
Книги ведёт ваш лицензированный бухгалтер (mali müşavir). Но если вы знаете разницу между двумя книгами, вы попросите правильную выписку:
- Если вам интересно, «что было в прошлом месяце?», просите выписку из журнала; операции придут по датам.
- Если вы спрашиваете «почему в банке столько?» или «сколько я должен этому поставщику?», просите выписку из главной книги или по субсчетам (muavin) нужного счёта.
В обеих выписках каждая строка опирается на документ. Если видите строку, которую не узнаёте, спросите про документ; за каждой записью должна стоять счёт-фактура, банковская квитанция или расчётная ведомость по зарплате (см. урок «Счета-фактуры, кассовые чеки и документы: почему у всего должен быть документ»). Закон ограничивает и то, насколько можно опаздывать с записями (VUK, ст. 219): общее правило — 10 дней; в бюро, работающих с бухгалтерскими ордерами, запись по ордеру попадает в книгу не позднее 45 дней. Документы часто отправляют бухгалтеру пачкой в конце месяца; чтобы уложиться в эти сроки, согласуйте с бухгалтером день передачи. Главная проблема возникает, когда документ приходит после того, как декларация за этот месяц уже подготовлена.
Узнав эту разницу, Неджла-ханым просит у бухгалтера каждый месяц одно: «Пришлёте банковскую выписку по субсчетам (muavin)?» Она кладёт её рядом с банковской выпиской, и через пять минут всё готово.
Одной фразой
Журнал показывает операции по датам, главная книга — те же записи счёт за счётом; первый отвечает на вопрос «что было?», вторая — на вопрос «что на этом счёте?».
Сделайте на этой неделе
Попросите у бухгалтера выписку по счёту 102 «Банки» за прошлый месяц (из главной книги или по субсчетам). Положите её рядом с банковской выпиской за тот же месяц и сравните сальдо на конец месяца; если они разные, найдите, с какого дня началась разница, и напишите об этом бухгалтеру.
Частые ошибки
- Считать главную книгу отдельной записью. Главная книга — это записи журнала, разложенные по счетам; операции, которой нет в журнале, нет и в главной книге.
- Следить за банком только по мобильному приложению банка. Если сальдо 102 в книге не сходится с выпиской, какая-то запись пропущена или лишняя. Найти разницу в течение месяца проще, чем в конце года.
- Поздно передавать документы бухгалтеру. Документы часто отправляют пачкой в конце месяца; но документ, который пришёл после подготовки декларации, может попасть не в тот месяц или остаться без записи. Договоритесь с бухгалтером, в какой день сдавать документы, и придерживайтесь этого дня.
Источники
- Закон о налоговой процедуре (Vergi Usul Kanunu) № 213, ст. 182 (книги, ведущиеся при балансовом методе), ст. 183 (журнал), ст. 184 (главная книга), ст. 219 (срок записи) (mevzuat.gov.tr)
- MuhasebeNews: текст ст. 183 VUK (журнал по датам и по статьям) и ст. 219 (сроки записи)
- MuhasebeTR (Vedat Nair): сроки записи по ст. 219 VUK (10 дней; 45 дней для записи в основную книгу по бухгалтерскому ордеру) и сроки утверждения e-Defter
- Торговый кодекс Турции (Türk Ticaret Kanunu) № 6102, ст. 64 (торговые книги) (mevzuat.gov.tr)
- Hukuki Haber (адвокат Э. Мюджахит Демирай): Торговые книги 2, главная книга; распределение операций журнала по счетам
- Университет Анкары, факультет политических наук, конспект лекций «Общая бухгалтерия II»: определение оборотно-сальдовой ведомости, равенство колонок дебета и кредита, предварительная ведомость
- TÜRMOB (Союз палат присяжных бухгалтеров Турции)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-13. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности