قراءة ميزان المراجعة: إلامَ تنظر في ميزان المراجعة الذي يرسله محاسبك؟
ميزان المراجعة الذي يرسله محاسبك كل شهر صفحات من الرموز والأرقام؛ لكن لا يلزم أن تقرأه كله. أعمدة ميزان المراجعة، والرصيد المعكوس، وفحص الصندوق والبنك، وأسطر ضريبة القيمة المضافة والشركاء والمبيعات، ولماذا لا يُظهر 153 البضاعة التي على الرف، وطلب ميزان المراجعة التفصيلي.
ميزان المراجعة (mizan) جدول فحص يُظهر في قائمة واحدة مجاميع المدين والدائن لكل الحسابات وأرصدتها؛ ويجب أن يتساوى مجموعا المدين والدائن دائمًا. وعند قراءته انظر إلى الرصيد المعكوس (مثلًا أن يعطي الصندوق رصيدًا دائنًا)، وإلى مطابقة الصندوق للدرج والبنك لكشف الحساب، وإلى أسطر ضريبة القيمة المضافة (KDV) والمستحقات من الشركاء والمبيعات. وتساوي المجاميع لا يدل على أن القيود كاملة.
القائمة الطويلة عند فولكان بيك
شركة فولكان بيك لقطع غيار السيارات شركة ذات مسؤولية محدودة (limited şirket). في منتصف كل شهر يصله ملف من محاسبه القانوني (mali müşavir): «ميزان مراجعة سبتمبر.» صفحات من الرموز، وأربعة أعمدة من الأرقام. ظلّ فولكان بيك سنوات يفتح الملف ثم يغلقه. وفي هذه السنة سأل سؤالًا: «حين أنظر إلى هذا، ماذا يجب أن أرى؟»
ميزان المراجعة (mizan) جدول تُصَفّ فيه كل الحسابات في قائمة واحدة، مع مجاميع المدين والدائن والأرصدة. والكلمة التركية mizan مأخوذة من العربية، ومعناها الميزان؛ واسمها آتٍ من عملها، فهي تُظهر هل الجانبان متعادلان أم لا. وهذا هو جدول الفحص الذي ينظر فيه محاسبك قبل الإقرارات وقبل جداول آخر السنة.
مثل لوحة العدّادات
تنظر كل صباح إلى لوحة العدّادات في السيارة، لكنك لا تقرأ كل مؤشّر واحدًا واحدًا. تنظر: هل الوقود كافٍ، وهل يضيء ضوء أحمر. وميزان المراجعة هو لوحة عدّادات المنشأة. لا يلزم أن تفهم كل الأسطر؛ يكفي أن تعرف أين سيضيء الضوء الأحمر.
أعمدة ميزان المراجعة
جزء مختصر من ميزان مراجعة فولكان بيك في 30 سبتمبر 2026 (أرقام مثال؛ المبالغ تتراكم منذ أول السنة):
| الحساب | مجموع المدين | مجموع الدائن | الرصيد المدين | الرصيد الدائن |
|---|---|---|---|---|
| 100 الصندوق | 420.000 | 380.000 | 40.000 | |
| 102 البنوك | 3.100.000 | 2.950.000 | 150.000 | |
| 120 العملاء | 2.400.000 | 2.130.000 | 270.000 | |
| 131 المستحقات من الشركاء | 90.000 | 0 | 90.000 | |
| 153 البضاعة التجارية | 1.500.000 | 0 | 1.500.000 | |
| 190 ضريبة القيمة المضافة المرحَّلة | 60.000 | 30.000 | 30.000 | |
| 320 الموردون | 1.600.000 | 1.910.000 | 310.000 | |
| 360 الضرائب والرسوم المستحقة الدفع | 300.000 | 345.000 | 45.000 | |
| 500 رأس المال | 0 | 250.000 | 250.000 | |
| 600 المبيعات المحلية | 0 | 2.000.000 | 2.000.000 | |
| 770 المصاريف الإدارية العامة | 525.000 | 0 | 525.000 | |
| المجموع | 9.995.000 | 9.995.000 | 2.605.000 | 2.605.000 |
لأن كل عملية تُكتب مرتين يتساوى مجموعا المدين والدائن؛ ويتساوى أيضًا عمودا الرصيد. وفي الدفتر الذي يُمسك ببرنامج يتحقّق هذا التساوي دائمًا تقريبًا. والعمل الحقيقي أن تنظر هل تطابق الأسطر الواقع.
سبعة أضواء حمراء
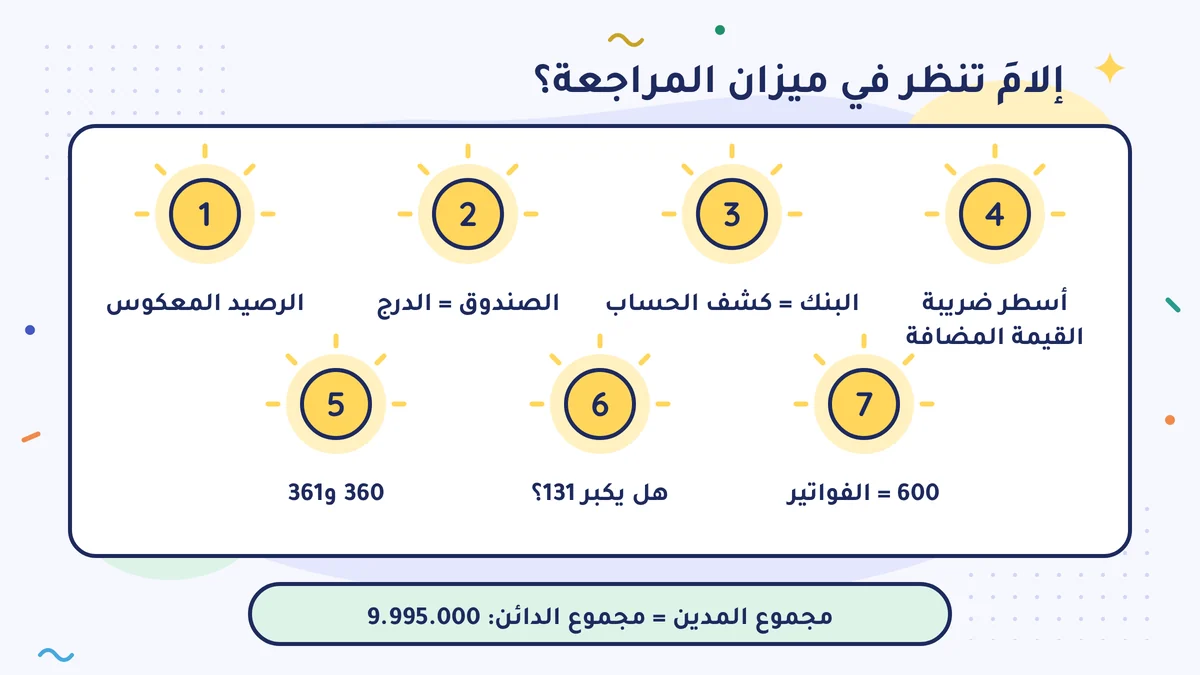
1. الرصيد المعكوس (ters bakiye). لكل حساب جانب طبيعي (دليل الحسابات). والبلاغ واضح في الصندوق: الصندوق إما يعطي رصيدًا مدينًا وإما يكون صفرًا، ولا يعطي رصيدًا دائنًا أبدًا. وإذا ظهر الصندوق بالسالب فهناك مال دخل ولم يُقيَّد، أو مال خرج وكُتب مرتين. وفي التدقيق الضريبي (vergi incelemesi) قد يُعَدّ الصندوق السالب علامةً على تحصيل لم يدخل القيود (الحسابات التي تبدو خطرة)؛ لذلك ابحث عن سببه بالمستند. وأن يعطي 120 رصيدًا دائنًا عند زبون ما قد يدل على أن مالًا زائدًا أُخذ من الزبون، أو أن فاتورة كان يجب إصدارها لم تُصدَر. وأن يعطي 320 رصيدًا مدينًا عند مورد ما قد يكون دفعًا زائدًا أو فاتورة شراء لم تُقيَّد. والتصحيح الصحيح في أغلب الأحيان هو إكمال المستند الناقص؛ فابحث عن السبب مع محاسبك.
2. هل الصندوق مثل الدرج؟ يجب أن يساوي رصيد 100 المالَ المعدود في الدرج في تاريخ ميزان المراجعة (الجرد في ديسمبر).
3. هل البنك مثل كشف الحساب؟ يجب أن يطابق كل حساب فرعي في 102 رصيدَ كشف ذلك البنك في اليوم نفسه.
4. أسطر ضريبة القيمة المضافة. في شهر أُعِدّ إقرار ضريبة القيمة المضافة له يجب أن يكون 191 و391 قد أُقفلا. ويجب أن يساوي المبلغ الذي في 190 الضريبةَ المرحَّلة إلى الفترة التالية في آخر إقرار لضريبة القيمة المضافة.
5. 360 و361. يجب أن تطابق المبالغ هنا الضريبةَ واشتراكات الضمان الاجتماعي (SGK) الناتجة عن إقرارات شهر ميزان المراجعة والتي تُدفع في الشهر التالي. وإذا رأيت رصيدًا باقيًا من أشهر سابقة فاسأل: هل هناك دَين لم يُدفع؟
6. هل يكبر 131؟ إذا كانت المستحقات من الشركاء تزيد كل شهر فارجع إلى درس سحب الشريك المال من الشركة.
7. هل يطابق 600 الفواتير؟ 600 هو مجموع فواتير البيع التي أصدرتها منذ أول السنة ومبيعات آلة تسجيل النقد (yazar kasa)، دون ضريبة القيمة المضافة؛ أما المردودات فتبقى على حدة في 610. ويجب أن يكون قريبًا من مجموع قائمة e-Fatura وe-Arşiv عندك وتقارير Z (Z raporu) لآلة تسجيل النقد، دون الضريبة.
لا تتعثّر عند 153
يظهر في 153 عند فولكان بيك 1.500.000 ليرة، لكن ليس في المستودع قطع بهذا القدر. في كثير من المنشآت يجمع هذا الحساب خلال السنة مخزون أول الفترة والمشتريات؛ وتُخصم تكلفة البضاعة المبيعة في آخر السنة بالجرد. لذلك كثيرًا ما لا يُظهر 153 البضاعة التي على الرف في ميزان المراجعة الذي يأتي في منتصف الشهر. اسأل محاسبك كيف يُمسك هذا الحساب في شركتك.
ماذا وجد فولكان بيك؟
في مساء آخر الشهر عدّ فولكان بيك الدرج، فوجد 8.000 ليرة. وفي ميزان المراجعة كان مكتوبًا 40.000. وحين نظر مع محاسبه تبيّن أن 32.000 ليرة أُخذت من الصندوق في آخر يوم من سبتمبر وأُودعت في البنك. كان المال في كشف الحساب، لكن الكشف الذي كان بيد المحاسب أُخذ قبل ذلك اليوم، فلم يدخل الإيداع القيود؛ ولهذا كان رصيد البنك في ميزان المراجعة أيضًا أقل من كشف الحساب بـ 32.000 ليرة. فأُخذ كشف آخر الشهر، وسُجّل القيد: نزل الصندوق إلى 8.000، وارتفع البنك من 150.000 إلى 182.000 وطابق كشف الحساب.
وكانت المحطة الثانية 131. فالـ 90.000 ليرة كانت أموالًا حوّلها فولكان بيك خلال السنة من حساب الشركة إلى حسابه. فوضع مع محاسبه خطة لإغلاقها.
ميزان المراجعة المؤقت والنهائي
ميزان المراجعة الذي يأتي خلال الشهر مؤقت؛ يتغيّر كلما جاء مستند جديد. أما ميزان المراجعة الذي يُؤخذ في آخر السنة بعد قيود الإقفال فيُسمّى ميزان المراجعة النهائي؛ ومنه تخرج الميزانية العمومية (bilanço) وقائمة الدخل (gelir tablosu). واطلب من محاسبك ميزان المراجعة التفصيلي، أي مع الحسابات الفرعية: فالزبون الواحد أو المورد الواحد الذي يعطي رصيدًا معكوسًا لا يظهر إلا في الحساب الفرعي.
في جملة واحدة
ميزان المراجعة يُظهر مدين كل حساب ودائنه وباقيه في قائمة واحدة؛ وأنت لا تنظر إلى كل سطر، بل إلى الرصيد المعكوس، وإلى مطابقة الصندوق والبنك للواقع، وإلى أسطر ضريبة القيمة المضافة والشركاء والمبيعات.
افعل هذا هذا الأسبوع
في مساء آخر الشهر عُدّ المال الذي في الدرج ودوّنه. واطلب من محاسبك ميزان المراجعة التفصيلي لذلك الشهر؛ وقارن 100 الصندوق بملاحظتك، وكل حساب فرعي في 102 البنوك برصيد كشف الحساب في اليوم نفسه. وإذا كان هناك فرق فاكتب لمحاسبك مبلغه وتاريخه.
أخطاء شائعة
- أن تظن ميزان المراجعة صحيحًا لأن المجاميع متساوية. الفاتورة التي لم تُقيَّد أبدًا تترك الجانبين كليهما ناقصين؛ فتتساوى المجاميع مع ذلك. التساوي يكشف خطأ الكتابة، ولا يكشف المستند الناقص.
- أن تظن أن 153 هو البضاعة التي على الرف. في ميزان المراجعة خلال الشهر يكون هذا الحساب في كثير من المنشآت مجموع مخزون أول الفترة والمشتريات؛ وتُخصم تكلفة البضاعة المبيعة في آخر السنة.
- أن تنظر إلى الحسابات الرئيسية فقط. الزبون الذي يعطي رصيدًا معكوسًا يضيع في سطر المجموع لـ 120؛ فاطلب ميزان المراجعة التفصيلي.
المصادر
- جامعة أنقرة، كلية العلوم السياسية (SBF)، مذكرة مادة المحاسبة العامة II: تعريف ميزان المراجعة، وتساوي عمودي المدين والدائن، وميزان المراجعة المؤقت
- Muhasebetr (Kenan Gümüş): حساب 100 الصندوق؛ حسب البلاغ يعطي الصندوق دائمًا رصيدًا مدينًا أو يكون صفرًا، ولا يعطي رصيدًا دائنًا
- Muhasebetr (Koray Ateş): فروق مطابقة الحسابات الجارية؛ حسابات 120 التي تعطي رصيدًا دائنًا، والطريقة الصحيحة لتصحيحها
- البلاغ العام رقم 1 لتطبيق النظام المحاسبي (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği)، الجريدة الرسمية (Resmî Gazete) 26.12.1992 / 21447 مكرّر (نسخة Alomaliye)
- Muhasebetr: دليل الحسابات الموحَّد (فئات الحسابات وأسماؤها)
- اتحاد المحاسبين القانونيين في تركيا (TÜRMOB)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-13. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية