المدين والدائن: الوجهان لكل عملية
إذا كان مكتوبًا في كشف محاسبك «الصندوق، مدين: 7.200» فالصندوق ليس مدينًا لأحد. في المحاسبة المدين والدائن هما الجانب الأيسر والجانب الأيمن من الحساب. منطق القيد المزدوج من خلال أربع عمليات في محل للأدوات المنزلية، وأيّ حساب يزيد في أيّ جانب.
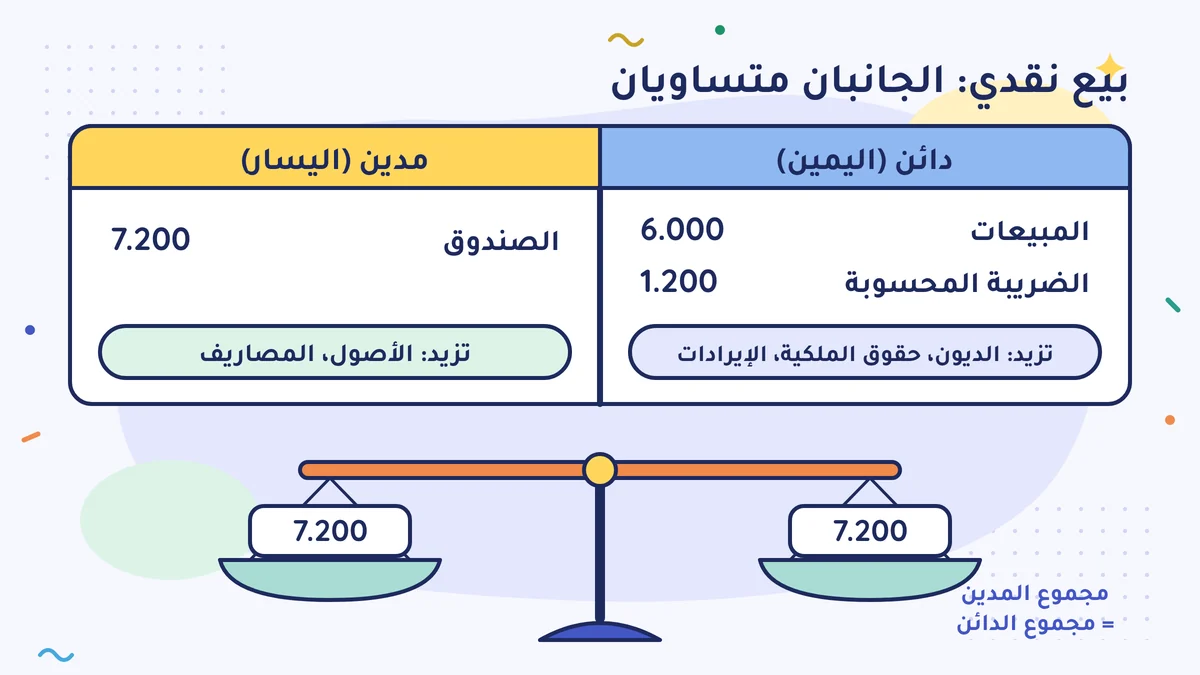
في القيد المزدوج تؤثّر كل عملية في حسابين على الأقل، وتُكتب بالمبلغ نفسه في الجانب المدين لحساب وفي الجانب الدائن لحساب آخر. المدين هو الجانب الأيسر من الحساب، والدائن هو الجانب الأيمن: الأصول والمصاريف تزيد في الجانب المدين، والديون وحقوق الملكية والإيرادات تزيد في الجانب الدائن. لذلك يساوي مجموع المدين في كل القيود مجموع الدائن دائمًا.
حيرة تولين هانم من كلمة «مدين»
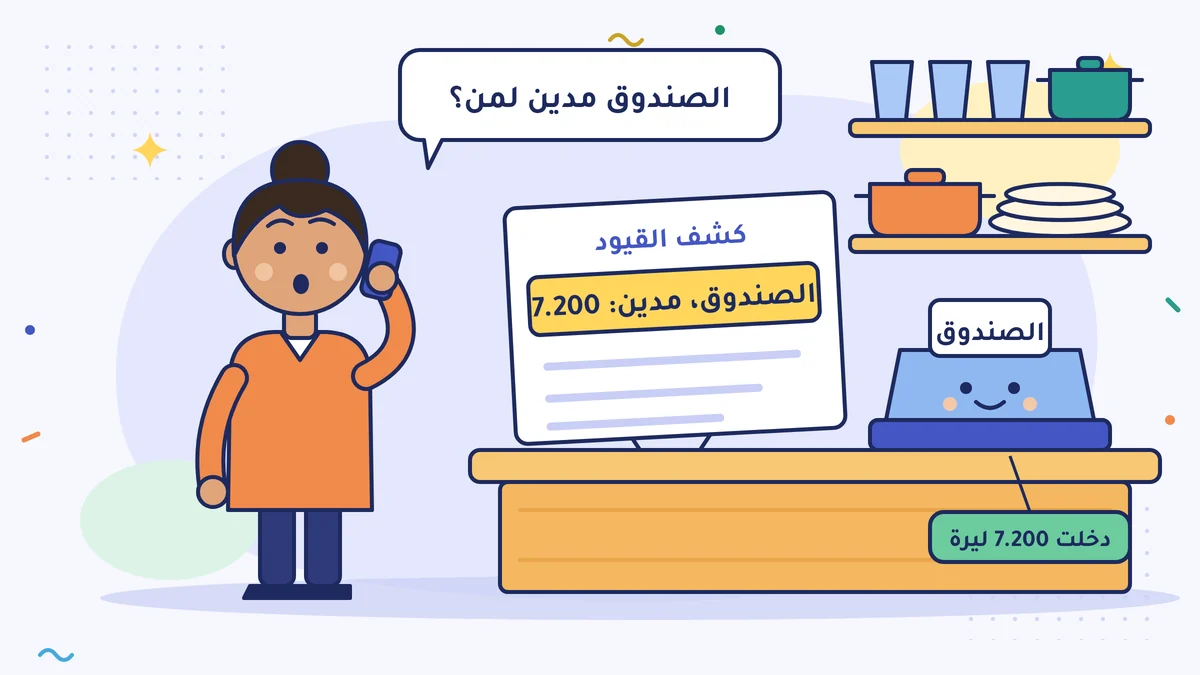
محل الأدوات المنزلية (züccaciye) الذي تملكه تولين هانم شركة ذات مسؤولية محدودة (limited şirket) منذ سنتين. تبيع الأكواب والقدور والملاعق والسكاكين. في الأسبوع الماضي طلبت من محاسبها القانوني (mali müşavir) كشفًا بالقيود. فرأت في السطر الأول: «الصندوق، مدين: 7.200». فاتصلت فورًا: «الصندوق مدين لمن؟ أنا لم أكتب دَينًا على أحد.»
لم يكن الصندوق مدينًا لأحد. في ذلك اليوم دخلت الصندوقَ 7.200 ليرة. في المحاسبة لا تُستعمل كلمتا المدين (borç) والدائن (alacak) بمعناهما في الكلام اليومي؛ إنهما اسما الجانب الأيسر والجانب الأيمن من الحساب. في هذا الدرس نرى هاتين الكلمتين، ولماذا تُكتب كل عملية مرتين.
هذا الدرس للشركات ولمن يمسكون الدفاتر بنظام الميزانية (bilanço esası). إذا كنت تمسك دفتر الأعمال (işletme defteri) فدفترك يعمل بعمودين اسمهما المصاريف والإيرادات (ملخص حساب المنشأة)؛ وإذا كنت في نظام المحاسبة المبسَّط (basit usul) فلا تمسك دفترًا قانونيًا، وتُسجَّل مستنداتك في نظام الدفتر والإقرار (Defter-Beyan Sistemi). وفي الحالتين تفيدك هذه الكلمات حين تتحدث مع محاسبك.
الكيس في السوق
في السوق أعطيت بائع الطماطم 100 ليرة، واشتريت طماطم بـ 100 ليرة. خرجت من محفظتك 100 ليرة، ودخلت كيسك طماطم بـ 100 ليرة. لم تَغْنَ ولم تفتقر؛ مالك غيّر شكله فقط.
هكذا تنظر المحاسبة إلى كل عملية: يخرج شيء من مكان، ويدخل شيء إلى مكان. ويُكتب الوجهان كلاهما. وهذا يُسمّى القيد المزدوج (çift taraflı kayıt). وله قاعدة واحدة: مجموع المدين في القيد يساوي مجموع الدائن.
المدين يسار، والدائن يمين
تخيّل كل حساب صفحةً مقسومة من الوسط إلى نصفين. اسم الجانب الأيسر المدين، واسم الجانب الأيمن الدائن. هكذا تُقرأ الكشوف التركية التي يرسلها محاسبك، من اليسار إلى اليمين؛ أما في الجداول العربية في هذا الدرس فيأتي عمود المدين قبل عمود الدائن. وأيّ جانب يعني الزيادة وأيّها يعني النقص يتعلّق بنوع الحساب:
| نوع الحساب | عند الزيادة | عند النقص | مثال |
|---|---|---|---|
| الأصل (ماذا تملك) | مدين | دائن | الصندوق، والبنك، والمستحقات من الزبائن، والبضاعة على الرف |
| الدَّين وحقوق الملكية (مال مَن) | دائن | مدين | الدَّين للمورد، والقرض، ورأس المال |
| المصروف | مدين | يُقفَل في آخر الفترة | الإيجار، والكهرباء، والراتب |
| الإيراد | دائن | يُقفَل في آخر الفترة | المبيعات |
هذا الجدول يأتي من المكان نفسه الذي تأتي منه جهتا الميزانية العمومية: الأصول في اليسار، ومصادر التمويل في اليمين. والإيراد يكبّر حصة الشركة نفسها، فيعمل في اليمين مثل مصادر التمويل؛ والمصروف يصغّر هذه الحصة، فيعمل في اليسار.
الفرق بين جانبي الحساب يُسمّى الرصيد (bakiye)، أي ما بقي في الحساب. وأيّ الجانبين أكبر يأخذ الرصيد اسمه. في حساب الزبون تتطابق لغة الكلام اليومي ولغة المحاسبة: قولك «حساب الزبون يعطي رصيدًا مدينًا» يعني أن الزبون مدين لك. أما في الصندوق فالرصيد المدين يعني فقط «في الصندوق مال».
العمليات الأربع عند تولين هانم (أرقام مثال)
في 2026 النسبة العامة لضريبة القيمة المضافة (KDV) 20%؛ وفي المثال تُطبَّق هذه النسبة على بضائع تولين هانم.
1. بضاعة بالأجل من المورد. وصل طقم أكواب بـ 10.000 ليرة، وفي الفاتورة 2.000 ليرة ضريبة قيمة مضافة، والدفع في آخر الشهر.
| الحساب | مدين | دائن |
|---|---|---|
| البضاعة التجارية | 10.000 | |
| ضريبة القيمة المضافة القابلة للخصم | 2.000 | |
| الموردون (الدَّين للمورد) | 12.000 |
دخلت البضاعة الرف: زاد أصل، فالجانب المدين. ونشأ دَين للمورد: زاد مصدر تمويل، فالجانب الدائن. وضريبة القيمة المضافة التي في الفاتورة تنتظر في حساب منفصل؛ وفي آخر الشهر تُخصم من الضريبة التي تُؤخذ من الزبون عند البيع (الضريبة القابلة للخصم).
2. بيع نقدي. اشترى زبون طقم قدور بـ 6.000 ليرة، ودفع 7.200 ليرة نقدًا مع الضريبة.
| الحساب | مدين | دائن |
|---|---|---|
| الصندوق | 7.200 | |
| المبيعات | 6.000 | |
| ضريبة القيمة المضافة المحسوبة | 1.200 |
هذا هو السطر الذي حيّر تولين هانم. زاد الصندوق، لذلك هو في الجانب المدين. والبيع إيراد، لذلك هو في الجانب الدائن. والـ 1.200 ليرة ضريبة القيمة المضافة المأخوذة من الزبون ليست إيرادًا لتولين هانم؛ إنها مال سيُحوَّل إلى الدولة، فتبقى في حساب منفصل.
خروج طقم القدور المبيع من الرف ليس في هذا القيد. في كثير من المنشآت تُحسب تكلفة البضاعة المبيعة في آخر السنة جملةً بالجرد: مخزون أول الفترة، زائد المشتريات، ناقص مخزون آخر الفترة (قائمة الدخل سطرًا سطرًا).
3. الدفع للمورد. في آخر الشهر أُرسلت 12.000 ليرة من البنك إلى المورد.
| الحساب | مدين | دائن |
|---|---|---|
| الموردون | 12.000 | |
| البنك | 12.000 |
أُغلق الدَّين: نقص مصدر تمويل، فالجانب المدين. ونقص المال في البنك: نقص أصل، فالجانب الدائن. في هذه العملية لا إيراد ولا مصروف؛ لم يتغيّر الربح.
4. فاتورة الكهرباء. دُفعت من البنك فاتورة كهرباء المحل بـ 1.000 ليرة مع ضريبتها 200 ليرة.
| الحساب | مدين | دائن |
|---|---|---|
| مصروف (الكهرباء) | 1.000 | |
| ضريبة القيمة المضافة القابلة للخصم | 200 | |
| البنك | 1.200 |
المصروف يُكتب في الجانب المدين. وهذا القيد يُنقص الربح 1.000 ليرة.
لماذا تُكتب مرتين؟
السبب الأول اكتشاف الأخطاء. لأن الجانبين متساويان في كل قيد، يجب أن يتساوى أيضًا مجموع كل الحسابات. وإذا لم يتساوَ فهناك في مكانٍ ما مبلغ مكتوب خطأً أو سطر ناقص. وميزان المراجعة الذي ينظر فيه محاسبك كل شهر هو جدول هذا الفحص.
السبب الثاني الإجابة عن سؤال. الدفتر ذو العمود الواحد يقول «خرجت 12.000 ليرة من البنك». أما القيد المزدوج فيجيب أيضًا عن سؤال «إلى أين ذهبت؟»: إلى دَين المورد. وبفضل ذلك تخرج من القيود نفسها الميزانية العمومية وقائمة الدخل معًا.
ترجِم عمليتك أنت
حين تترجم عملية إلى لغة المدين والدائن، اسأل سؤالين:
- أيّ حسابين تغيّرا؟ ماذا دخل، وماذا خرج؟
- هل زادت هذه الحسابات أم نقصت؟ انظر إلى الجدول في الأعلى.
القيود يمسكها محاسبك. لكنك حين ترى كلمة «مدين» في الكشف لن ترتبك، وستسأل السؤال الصحيح.
وانتهت مكالمة تولين هانم هكذا: «يعني الصندوق ليس مدينًا، بل في الصندوق مال.» فضحك محاسبها: «تمامًا.»
في جملة واحدة
في المحاسبة المدين يسار والدائن يمين؛ وكل عملية تُكتب بالمبلغ نفسه في الجانب المدين لحساب واحد على الأقل وفي الجانب الدائن لحساب آخر، فيبقى الجانبان متساويين دائمًا.
افعل هذا هذا الأسبوع
اختر ثلاث عمليات قمت بها هذا الأسبوع: بيعًا، وشراءً، ودفعة. اكتب كل واحدة منها على ورقة بعمودين: في اليسار المدين، وفي اليمين الدائن. ابحث في جدول الدرس أيّ حساب يذهب إلى أيّ جانب؛ في الدفعة ينقص دَينك للمورد (اليسار)، وينقص مالك في البنك (اليمين). وتحقّق في كل عملية من أن مجموعي العمودين متساويان، واسأل محاسبك عن أيّ واحدة تتعثّر فيها.
أخطاء شائعة
- أن تظن أن المدين في المحاسبة هو الدَّين في الكلام اليومي. الرصيد المدين للصندوق يعني أن في الصندوق مالًا؛ لا أنه مدين لأحد.
- أن تظن أن الدفع للمورد مصروف. الدفع يُغلق الدَّين. وقيد البضاعة أو الخدمة تمّ أصلًا بالفاتورة؛ وكتابة الدفع مصروفًا مرة أخرى عدٌّ للشيء نفسه مرتين.
- أن تضيف ضريبة القيمة المضافة إلى المبيعات أو المصاريف. الضريبة المأخوذة من الزبون ليست مبيعات؛ والضريبة التي دفعتها عند الشراء وتستطيع خصمها ليست مصروفًا أيضًا. كلتاهما تنتظر في حساب منفصل، وتُقارَنان في إقرار ضريبة القيمة المضافة.
المصادر
- البلاغ العام رقم 1 لتطبيق النظام المحاسبي (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği)، الجريدة الرسمية (Resmî Gazete) 26.12.1992 / 21447 مكرّر (نسخة Alomaliye)
- جامعة أنقرة، كلية العلوم السياسية (SBF)، مذكرة مادة المحاسبة العامة II: القيود خلال الفترة، ودفتر الأستاذ، وتساوي ميزان المراجعة
- قانون ضريبة القيمة المضافة (Katma Değer Vergisi Kanunu) رقم 3065، المادة 29 (الخصم) (mevzuat.gov.tr)
- KPMG: نسب ضريبة القيمة المضافة بقرار رئيس الجمهورية رقم 9126؛ النسبة العامة 20%
- اتحاد المحاسبين القانونيين في تركيا (TÜRMOB)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-13. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية