ملف آخر السنة للمحاسب: مطابقة الحسابات الجارية، والمستحقات المتعثّرة، وقائمة الأصول الثابتة
الملف الذي يذهب إلى محاسبك قبل أن تُقفل السنة: تأكيد رصيد 31 ديسمبر مع الزبائن والمورّدين، والإبلاغ في ديسمبر عن المستحقات التي في الدعوى أو التنفيذ (حدّ 25.000 ليرة لسنة 2026)، وقائمة الأصول الثابتة وقاعدة 12.000 ليرة، وإن كنت شركة فتصديق الدفاتر في ديسمبر.
في آخر السنة تذهب إلى محاسبك ثلاث قوائم: أجوبة المطابقة (mutabakat) التي أكّدت فيها أرصدة 31 ديسمبر مع أهمّ الزبائن والمورّدين، وقائمة المستحقات التي في الدعوى أو التنفيذ أو التي لم تُدفع رغم الطلب المكتوب، وقائمة الأصول الثابتة التي اشتُريت أو بِيعت أو رُميت خلال السنة. في 2026 يمكن كتابة الأصل الثابت الذي لا تتجاوز قيمة الواحد منه 12.000 ليرة مصروفًا مباشرًا، وما يتجاوزه يُقسَّم على السنوات بالإهلاك (قانون الإجراءات الضريبية، المادة 313). وإذا كنت شركة، فآخر يوم لتصديق افتتاح الدفاتر الورقية الجديدة لسنة 2027 (مثل دفتر الجرد) هو 31 ديسمبر 2026؛ وإذا كنت ستستمر في دفترك القديم فتذهب إلى كاتب العدل خلال يناير.
«نتكلّم في يناير» عند حسن آبي صاحب ورشة الأثاث
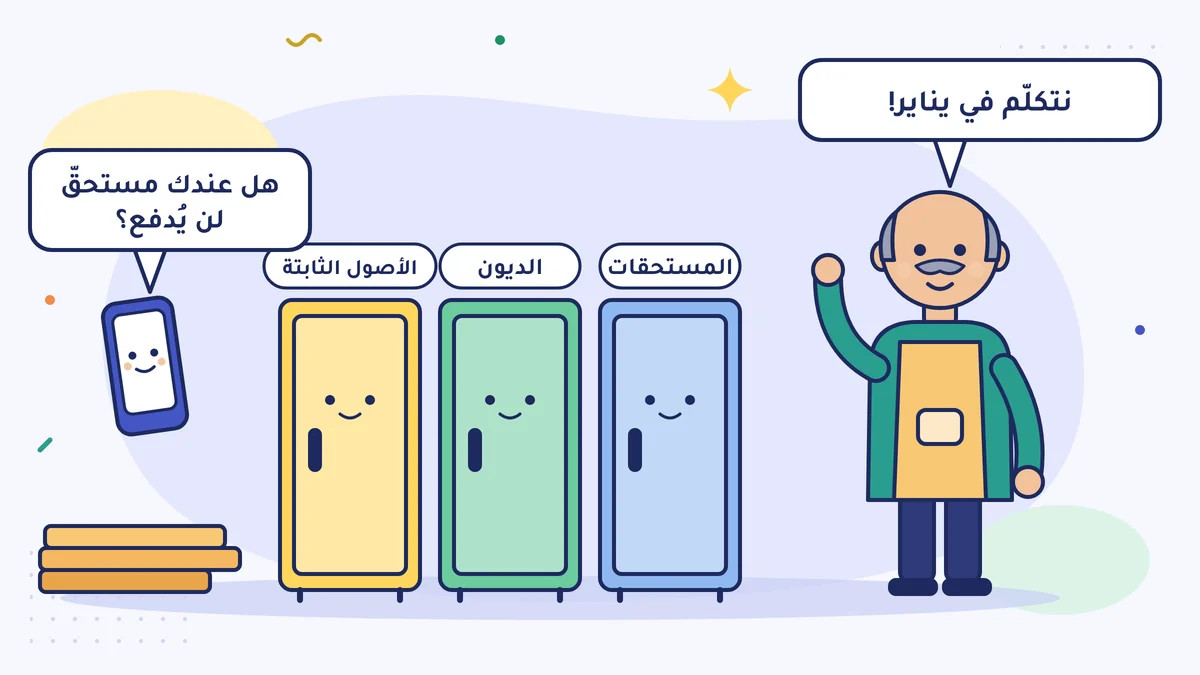
في ورشة حسن آبي تُصنع الطاولات والخزائن ومناضد المطابخ. أغلب زبائنه مهندسو ديكور ومقاولون؛ ونصف العمل بالأجل. وفي كل ديسمبر يسأله محاسبه القانوني (mali müşavir) الأسئلة نفسها: «ماذا لك عند مَن؟ هل عندك مستحقّ لن يُدفع؟ هل اشتريت آلة هذه السنة أو بعت آلة؟» وفي كل سنة يجيب حسن آبي الجواب نفسه: «نتكلّم في يناير.»
وحين يأتي يناير يُجاب عن الأسئلة بالهاتف لا على الورق؛ نصفها يُتذكَّر ونصفها يُنسى. في تنظيف البيت قبل العيد يُمَرّ على الخزائن خزانةً خزانة ويُقرَّر ما يبقى وما يُرمى. وملف آخر السنة كذلك: المستحقات، والديون، والأصول الثابتة، كل واحد منها خزانة منفصلة.
1. مطابقة الحسابات الجارية: هل يرى الطرفان الرقم نفسه؟
الحساب الجاري (cari hesap)، أي دفتر البيع بالدَّين، له طرفان. إذا كان في قيودك مستحقّ لك على زبون بـ 48.000 ليرة، فيجب أن يظهر في قيوده دَين عليه لك بـ 48.000 ليرة. ومقارنة هذين الرقمين في آخر السنة اسمها مطابقة الحساب الجاري (cari mutabakat).
كيف تُجرى:
- اكتب قائمة بالزبائن والمورّدين الذين تتعامل معهم أكثر.
- أرسل إلى كل واحد منهم رسالة مكتوبة: «بتاريخ 31.12.2026 يظهر في قيودنا مستحقّ لنا عليكم بـ 48.000 ليرة. هل هو كذلك عندكم أيضًا؟»
- احتفظ بالأجوبة. وإذا ظهر فرق فابحث عن سببه: في العادة فاتورة منسيّة، أو إرجاع لم يُسجَّل، أو دفعة ما زالت في الطريق.
نموذج خطاب المطابقة موجود في مقال «كيف تُجرى مطابقة الحساب الجاري؟» (باللغة التركية). وإذا أرسلت الرسائل في الأسبوع الأول من يناير، تصل الأجوبة قبل أن يُقفل المحاسب الدفتر.
2. المستحقّ الذي لا يمكن تحصيله: قُله في ديسمبر
بعض المستحقات لا تأتي. شرحنا في درس البيع بالدَّين والمدفوعات الطريقين الموجودين في قانون الإجراءات الضريبية (Vergi Usul Kanunu): المستحقّ المشكوك في تحصيله (şüpheli alacak) (المادة 323)، والمستحقّ عديم القيمة (değersiz alacak) (المادة 322). وفي آخر السنة عليك أن تعرف ثلاثة أمور.
- المخصّص يُرصد عند إقفال السنة التي بدأت فيها الدعوى أو التنفيذ. المخصّص (karşılık) الذي يُرصد للمستحقّ المشكوك في تحصيله يجعل المستحقّ مصروفًا لتلك السنة. وإدارة الإيرادات (Gelir İdaresi) لا تقبل أن يُرصد في السنوات التالية مخصّص لم يُرصد في تلك السنة (ولمجلس الدولة (Danıştay) قرار في الاتجاه المعاكس أيضًا). لذلك لتذهب إلى محاسبك في ديسمبر قائمة المستحقات التي رفعت بها دعوى أو بدأت فيها التنفيذ هذه السنة.
- حدّ 2026 للمبالغ التي لا تستحق رفع دعوى هو 25.000 ليرة. المستحقّ الذي هو أقل من هذا المبلغ، إذا طُلب بأكثر من طلب مكتوب أو بالاحتجاج (protesto) ولم يُدفع، يمكن أن يُعَدّ مستحقًّا مشكوكًا في تحصيله (قانون الإجراءات الضريبية، المادة 323؛ البلاغ العام لقانون الإجراءات الضريبية رقم 588 (588 Sıra No'lu VUK Genel Tebliği)). ويجب أن يمكن إثبات يوم وصول الكتاب إلى الطرف الآخر: مثل رسالة مسجّلة بعلم الوصول، أو الشحن، أو البريد الإلكتروني المسجَّل (KEP، kayıtlı elektronik posta). وإدارة الإيرادات (GİB) لا تعدّ البريد الإلكتروني العادي ولا الرسائل القصيرة ولا رسائل WhatsApp دليلًا كافيًا.
- هذا الطريق لمن يمسكون دفاترهم بنظام الميزانية (bilanço esası). إذا كنت تمسك دفتر الأعمال (işletme defteri) فلا يُرصد مخصّص؛ ومع ذلك أعطِ محاسبك قائمة مستحقاتك التي لم تُدفع.
كان لحسن آبي مستحقّان: 120.000 ليرة عند مقاول، وقد أحاله محاميه إلى التنفيذ. و18.000 ليرة عند زبون، طلبها مرتين في يومين مختلفين برسالة مسجّلة بعلم الوصول، ولم تُدفع. أعطى الاثنين لمحاسبه مع مستنداتهما؛ وقرّر المحاسب لأيّهما يُرصد مخصّص.
3. قائمة الأصول الثابتة: ماذا اشتريت، وماذا بعت، وماذا رميت؟
الأصل الثابت (demirbaş) هو ما تستعمله في العمل أكثر من سنة: منضدة، أو آلة، أو حاسوب، أو سيارة. وهنا الفرق بينه وبين البضاعة التي اشتريتها لتبيعها.
- في 2026 يمكن كتابة الأصل الثابت الذي لا تتجاوز قيمة الواحد منه 12.000 ليرة مصروفًا مباشرًا (قانون الإجراءات الضريبية، المادة 313؛ البلاغ العام لقانون الإجراءات الضريبية رقم 588). وإذا كنت مكلَّفًا بضريبة القيمة المضافة (KDV) فيُنظر إلى هذا الحد بالسعر دون ضريبة القيمة المضافة.
- الأصل الثابت الذي يتجاوز هذا المبلغ لا يصبح مصروفًا دفعة واحدة، بل يُقسَّم على السنوات. وهذا اسمه الإهلاك (amortisman). وقائمة وزارة المالية تحدّد في كم سنة يتحوّل كل شيء إلى مصروف (البلاغ العام لقانون الإجراءات الضريبية رقم 333 (333 Sıra No'lu VUK Genel Tebliği) وتعديلاته اللاحقة)؛ والحساب يقوم به محاسبك.
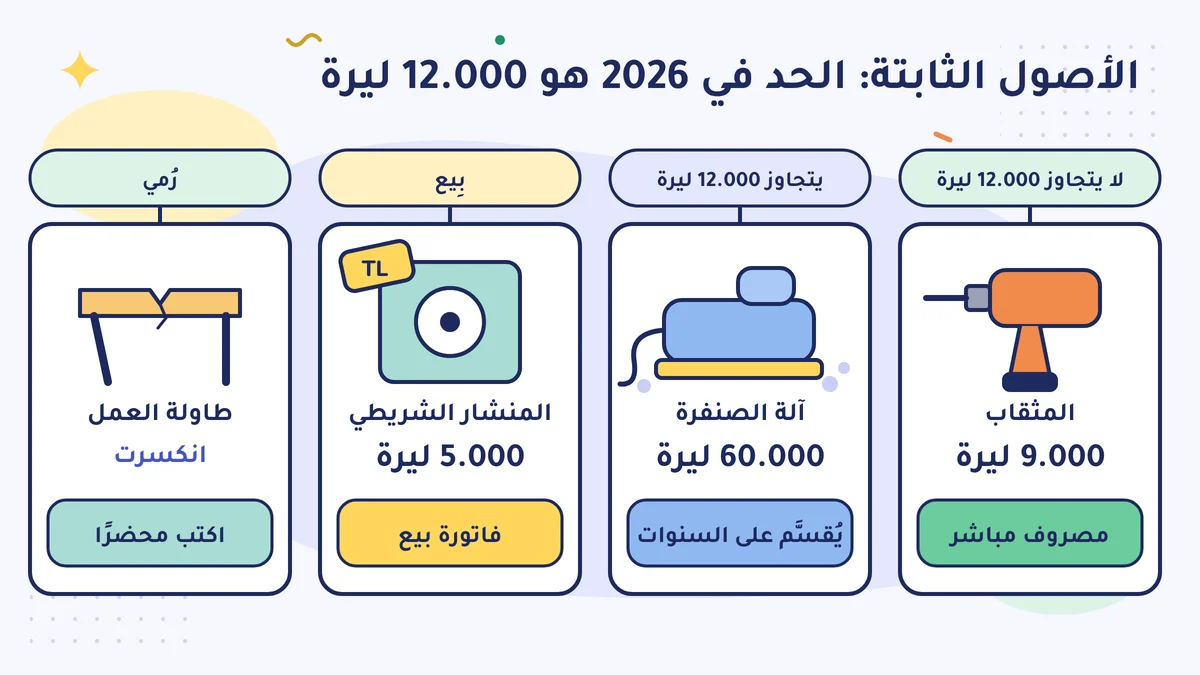
مرّت سنة 2026 عند حسن آبي هكذا: اشترى آلة صنفرة بـ 60.000 ليرة، واشترى مثقابًا بـ 9.000 ليرة، وباع المنشار الشريطي القديم بـ 5.000 ليرة، ورمى منضدة عمل انكسرت.
| ماذا حدث | كيف يُسجَّل |
|---|---|
| المثقاب، 9.000 ليرة | أقل من 12.000 ليرة؛ يمكن كتابته مصروفًا مباشرًا |
| آلة الصنفرة، 60.000 ليرة | تُقسَّم على السنوات. مثلًا إذا كان مكتوبًا في القائمة 5 سنوات، يصبح 12.000 ليرة مصروفًا كل سنة |
| بِيع المنشار، 5.000 ليرة | تُصدَر فاتورة بيع؛ وتخرج الآلة من القيود |
| رُميت المنضدة | لإخراجها من القيود إجراء خاص؛ اكتب في محضر مؤرّخ متى رُميت ولماذا، واسأل محاسبك |
تكفي ستة أعمدة في قائمة أصولك الثابتة: ما هو، ومتى اشتُري، وبكم ليرة، ورقم الفاتورة، وأين يوجد، وحالته (قيد الاستعمال، أو بِيع، أو رُمي). وما بِيع أو رُمي لا يُحذف من القائمة، بل تتغيّر حالته.
ملاحظة: تعديل التضخم (enflasyon düzeltmesi) الذي سمعت عنه كثيرًا في السنوات الأخيرة في نظام الميزانية، لن يُجرى من الناحية الضريبية في الفترات المحاسبية لسنوات 2025 و2026 و2027، بما في ذلك فترات الضريبة المؤقتة (قانون الإجراءات الضريبية، المادة المؤقتة 37؛ القانون رقم 7571، الجريدة الرسمية (Resmî Gazete) 25.12.2025، العدد 33118). والاستثناء الوحيد هو من يعملون في بيع وشراء وتصنيع الذهب والفضة المشغولَين؛ فإذا كنت صائغًا فاسأل محاسبك.
4. إذا كنت شركة: تصديق الدفاتر آخر عمل في ديسمبر
في الدفاتر التي تُمسك على الورق طريقان. إذا كان سيُفتح دفتر جديد (مثل دفتر الجرد) فتصديق الافتتاح (açılış onayı) يُجرى عند كاتب العدل (noter) في الشهر الذي يسبق السنة التي سيُستعمل فيها؛ وآخر يوم لسنة 2027 هو 31 ديسمبر 2026. وإذا كانت الصفحات الفارغة في الدفتر القديم كافية، فدفتر الجرد ودفتر القرارات (في الشركة المساهمة دفتر قرارات مجلس الإدارة، وفي الشركة ذات المسؤولية المحدودة دفتر قرارات مجلس المديرين) يُؤخذان إلى كاتب العدل للتصديق المرحلي (ara onay) في الشهر الأول من السنة الجديدة؛ ولأن 31 يناير 2027 يوم أحد، فلا تترك ذلك للأسبوع الأخير. والقاعدة نفسها تسري على دفتر الجرد في المنشأة الفردية (şahıs işletmesi) التي تمسك دفاترها بنظام الميزانية. أما دفتر الحصص (pay defteri) ودفتر اجتماعات الجمعية العامة (genel kurul) ومداولاتها فيمكن استعمالهما ما دامت صفحاتهما الفارغة كافية، دون تصديق جديد كل سنة (القانون التجاري التركي (Türk Ticaret Kanunu)، المادة 64). ولا يُذهب إلى كاتب العدل لدفتر اليومية ودفتر الأستاذ (büyük defter) في الدفتر الإلكتروني (e-Defter). وتصديق الدفاتر التي تُمسك في نظام الدفتر والإقرار (Defter-Beyan Sistemi) يُجرى أيضًا عبر النظام. اسأل محاسبك في أول ديسمبر أيّ دفاترك سيذهب إلى كاتب العدل.
ملف حسن آبي
هذه السنة لم ينتظر حسن آبي يناير. في 20 ديسمبر أرسل إلى محاسبه ملفًا واحدًا: قائمة المستحقات التي في التنفيذ والتي لم تُدفع، وقائمة الأصول الثابتة، وفاتورة المنشار الذي باعه. وفي 4 يناير أرسل رسائل مطابقة إلى اثني عشر زبونًا ومورّدًا. أجاب أحدهم: «عندنا يظهر 6.000 ليرة ناقصة»؛ وما ظهر ناقصًا كان فاتورة إرجاع صدرت في نوفمبر. وحديث آخر السنة الذي كان يستغرق نصف ساعة على الهاتف، استغرق هذه المرة عشر دقائق.
افعل هذا هذا الأسبوع
اكتب في قائمة واحدة كل أصل ثابت اشتريته أو بعته أو رميته هذه السنة (ما هو، ومتى، وبكم ليرة، ورقم الفاتورة، وأين يوجد، وحالته)، وأرسل القائمة إلى محاسبك في الأسبوع الأول من ديسمبر.
أخطاء شائعة
- تذكُّر المستحقّ المتعثّر في يناير. مخصّص المستحقّ المشكوك في تحصيله يُرصد عند إقفال السنة التي بدأت فيها الدعوى أو التنفيذ؛ وإذا فات في تلك السنة يصبح رصده في السنة التالية محلّ خلاف. يجب أن تذهب القائمة إلى المحاسب في ديسمبر.
- عدم الإخبار عن الأصل الثابت المبيع أو المرميّ. الآلة التي في القيود وليست في الورشة يستمرّ إهلاكها سنوات؛ أصدر فاتورة ما بعته، واكتب ما رميته.
- إجراء المطابقة شفهيًا. «تكلّمنا بالهاتف، والحساب متطابق» ليس قيدًا. لتكن الرسالة والجواب مكتوبين، ومحفوظين.
المصادر
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المادة 313 (الإهلاك والمصروف المباشر)، والمادتان 322–323 (المستحقّ عديم القيمة والمستحقّ المشكوك في تحصيله) (mevzuat.gov.tr)
- TÜRMOB: البلاغ العام لقانون الإجراءات الضريبية رقم 588 (588 Sıra No'lu VUK Genel Tebliği)، مبالغ 2026 (للمادة 313: 12.000 ليرة، وللمادة 323: 25.000 ليرة)
- Muhasebetr: الحدود والمبالغ لسنة 2026 (had ve miktarlar)
- KPMG: التنظيم الخاص بعدم تطبيق تعديل التضخم في سنوات 2025 و2026 و2027 (القانون رقم 7571، الجريدة الرسمية 25.12.2025)
- İSMMMO: القانون رقم 7571، المادة المؤقتة 37 من قانون الإجراءات الضريبية (VUK geçici md. 37) (الجريدة الرسمية 25.12.2025، العدد 33118)
- Alomaliye: المستحقات المشكوك في تحصيلها (şüpheli alacaklar) (سنة رصد المخصّص، وإثبات الطلب المكتوب، وشرط نظام الميزانية)
- Alomaliye: مواعيد تصديق الدفاتر لسنة 2026 (الدفتر الإلكتروني، ونظام الدفتر والإقرار)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية