الجرد في ديسمبر: ماذا يقول المخزون والصندوق والبنك في 31 ديسمبر؟
الدفتر يقول ما يجب أن يكون عندك، والجرد يقول ما هو عندك فعلًا. أن تعدّ البضاعة على الرف في 31 ديسمبر بسعر الشراء، وتربط الصندوق بمحضر، وتقارن كشوف البنك والبطاقات بالقيود. وكيف ينقل الجرد الناقص أو الزائد الربح، بمثال بالأرقام.
في آخر السنة، وبتاريخ 31 ديسمبر، تُعدّ البضاعة على الرف بسعر الشراء، ويُعدّ النقد في الصندوق ويُكتب في محضر، ويؤخذ لكل حساب بنكي وبطاقة وقرض كشف بتاريخ 31 ديسمبر ويُقارن بالقيود. هذه القائمة اسمها قائمة الجرد (envanter) (قانون الإجراءات الضريبية، المادتان 185–186)؛ ولأن مبلغ المخزون يغيّر ربح السنة مباشرة، فالجرد الخاطئ ينقل الربح من سنة إلى أخرى. في نظام المحاسبة المبسَّط (basit usul) القواعد مختلفة، فاسأل محاسبك القانوني (mali müşavir).
يوم 31 ديسمبر عند إمره بيك صاحب القرطاسية
قرطاسية إمره بيك على طريق المدرسة. في سبتمبر تفرغ الرفوف، وفي يناير تمتلئ من جديد. في أول ديسمبر أرسل له محاسبه القانوني (mali müşavir) رسالة: «أنتظر مساء 31 ديسمبر قائمة الجرد، ومحضر الصندوق، وكشوف البنك.» تفاجأ إمره بيك: «أنا أصلًا أجعل كل شيء يُكتب في الدفتر، فما حاجتي إلى الجرد؟»
الدفتر يقول ما يجب أن يكون عندك. والجرد يقول ما هو عندك فعلًا. وفي آخر السنة يوضع الاثنان جنبًا إلى جنب. مثل صاحب المقهى الذي يعدّ الصندوق كل مساء ويقارنه بمبيعات اليوم؛ لكن هذه المرة مرة في السنة، وللمحل كله.
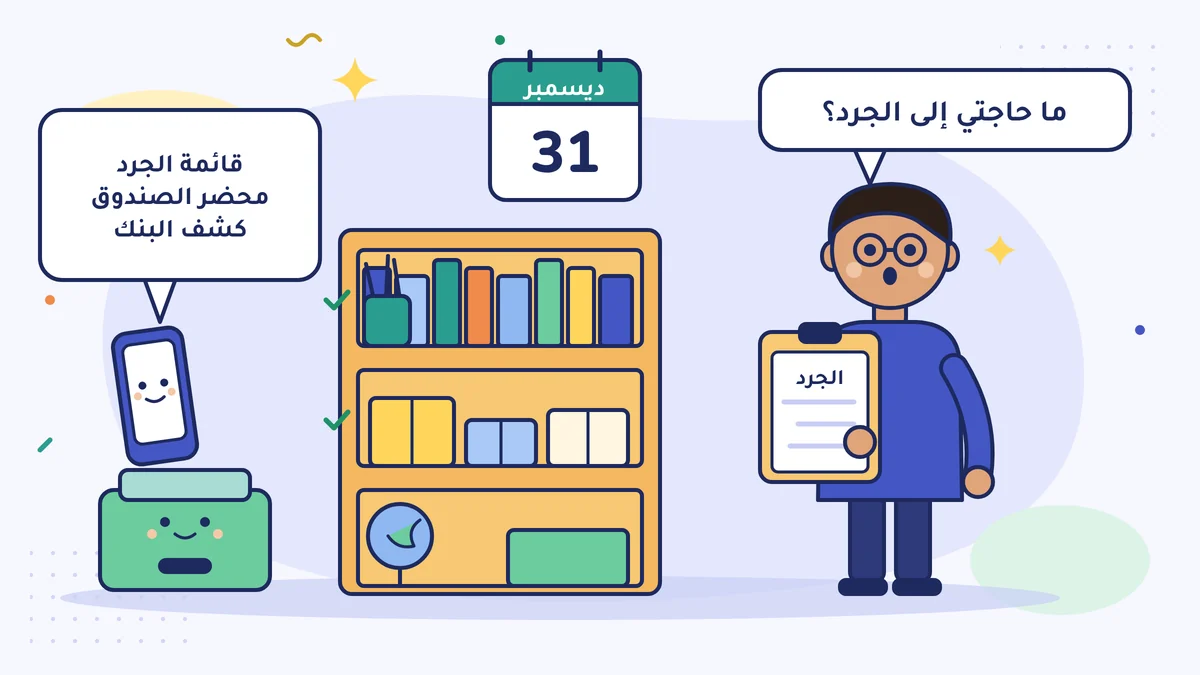
قائمة الجرد: صورة آخر السنة
ما الذي في يد المنشأة في آخر السنة، وماذا لها عند مَن، وماذا عليها لمَن: قائمة هذه الأشياء اسمها قائمة الجرد (envanter) (قانون الإجراءات الضريبية (Vergi Usul Kanunu)، المادتان 185–186). في نظام الميزانية (bilanço esası) تُنقل هذه القائمة إلى دفتر الجرد (envanter defteri). وإذا كنت تمسك دفتر الأعمال (işletme defteri)، فالبضاعة الباقية في آخر السنة تدخل أيضًا في حساب الربح. وفي نظام المحاسبة المبسَّط (basit usul) القواعد مختلفة؛ اسأل محاسبك عن حالتك.
في هذا الدرس ننظر إلى ثلاثة أجزاء من الصورة: البضاعة على الرف، والنقد في الصندوق، والمال في البنك. أما المستحقات والديون والأصول الثابتة ففي الدرس التالي.
الجرد يغيّر الربح
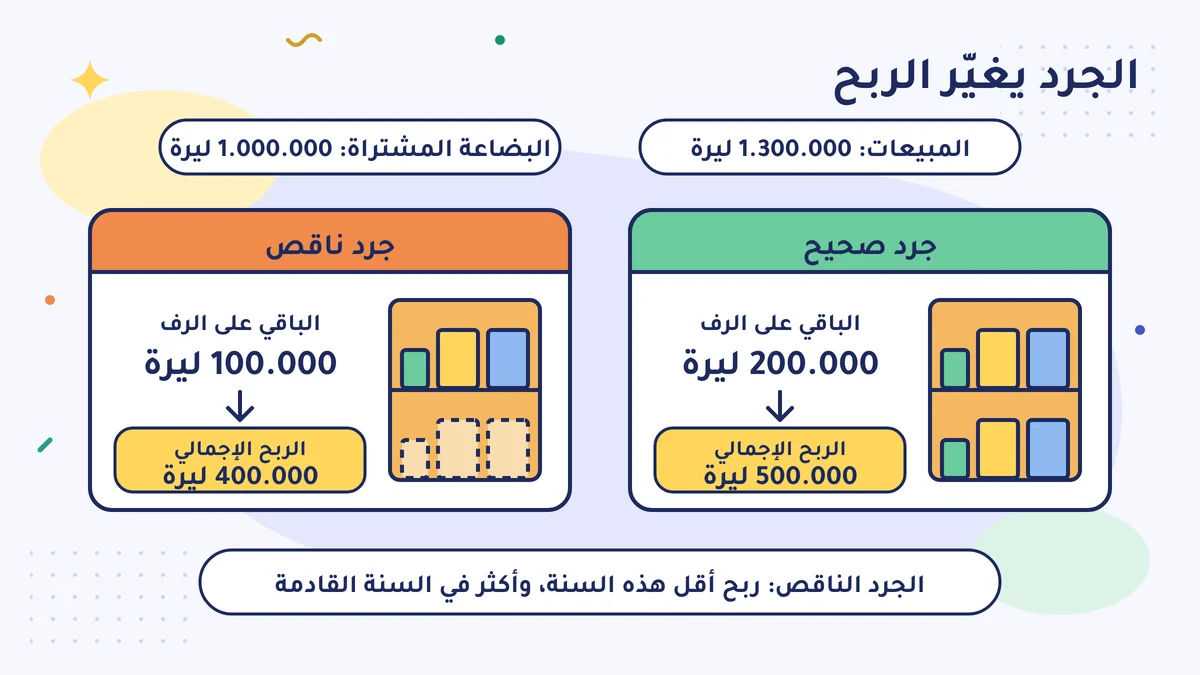
لنرَ ذلك بالأرقام. لنفترض أن إمره بيك بدأ السنة برفوف فارغة (في الواقع تدخل في الحساب أيضًا البضاعة الباقية من السنة الماضية؛ هنا نبسّط الأمر).
| البند | جرد صحيح | جرد ناقص |
|---|---|---|
| المبيعات خلال السنة | 1.300.000 | 1.300.000 |
| البضاعة المشتراة خلال السنة | 1.000.000 | 1.000.000 |
| البضاعة الباقية على الرف في 31 ديسمبر | 200.000 | 100.000 |
| تكلفة البضاعة المباعة (المشتراة − الباقية) | 800.000 | 900.000 |
| الربح الإجمالي | 500.000 | 400.000 |
إذا نُسيت في الجرد بضاعة قيمتها 100.000 ليرة، يظهر الربح هذه السنة أقل مما هو، ويظهر في السنة القادمة أكثر. وإذا عُدّت البضاعة زائدة يحدث العكس: يتضخّم ربح هذه السنة وضريبتها. الجرد الخاطئ ينقل الربح من سنة إلى أخرى؛ والجرد الصحيح يجعل السنتين كلتيهما سليمتين.
كيف يُجرى الجرد؟
طريقة الجرد القصير الذي تجريه كل شهر موجودة في درس المخزون: مال ينتظر على الرف. وفي جرد آخر السنة تختلف بضعة أمور.
- ثبّت اليوم والساعة. يوم الخميس 31 ديسمبر 2026، بعد إغلاق المحل. وإذا أُجري الجرد في اليوم التالي، تُكتب المبيعات التي حدثت بينهما في القائمة على حدة.
- يجرد شخصان. أحدهما يعدّ والآخر يكتب. ثم تبادلا الأماكن وأعيدا عدّ بعض الرفوف.
- اكتب بسعر الشراء. البضاعة (emtia)، أي ما اشتريته لتبيعه، تُقيَّم كقاعدة بسعر التكلفة (قانون الإجراءات الضريبية، المادة 274). ليس سعر البيع المكتوب على الملصق، بل سعر الشراء المكتوب في الفاتورة.
- اكتب البضاعة التي لا يمكن بيعها في قائمة منفصلة. المكسورة، والتالفة، والتي خرجت من الموضة، والتي انتهت صلاحيتها. لتخفيض قيمة هذه البضاعة قواعد خاصة؛ القرار لمحاسبك، وأنت تكتبها فقط على حدة.
- افصل ما ليس لك. البضاعة الأمانة الموجودة على الرف (التي تركها المورّد وقال «بِعها ثم ادفع») تُكتب على حدة. والبضاعة التي دفعت ثمنها ولم تصل بعد تُكتب أيضًا مع ملاحظة منفصلة.
للقائمة خمسة أعمدة: المنتج، والعدد، وسعر الشراء للوحدة، والمبلغ، والملاحظة. وفي أسفلها يكتب الذين أجروا الجرد التاريخ ويوقّعون.
الصندوق: هل الدرج والدفتر متطابقان؟
مساء 31 ديسمبر عُدّ النقد الموجود في الصندوق وقارنه برصيد الصندوق في القيود. اكتب النتيجة في ورقة مؤرّخة وموقّعة: هذه اسمها محضر جرد الصندوق (kasa sayım tutanağı).
في قيود إمره بيك كان الصندوق يظهر 45.000 ليرة، وفي الدرج كانت 6.000 ليرة. وأغلب الـ 39.000 ليرة التي بينهما كان مالًا أخذه من الصندوق خلال السنة إلى البيت، ولم يكتبه في أي مكان. هذا الفرق لا يُخفى، بل يُقال للمحاسب. في المنشأة الفردية (şahıs işletmesi) يصحّحه المحاسب على أنه مال مسحوب من المنشأة؛ أما في الشركة فالأمر مختلف، فيدخل القيد على أنه مال أخذه الشريك من الشركة، وقد يلزم حساب فائدة على هذا المال. والتفاصيل في درس مال المنشأة ومال جيبك. المال الذي في الدفتر وليس في الدرج هو أسهل خطأ يمكن تصحيحه قبل أن تُقفل السنة.
البنك والبطاقة: كشف 31 ديسمبر
خذ كشفًا بتاريخ 31 ديسمبر لكل حساب بنكي، ولكل بطاقة ائتمان، ولكل قرض. وانظر: هل الرصيد في الكشف هو الرصيد نفسه في القيود؟ هذه هي صيغة آخر السنة من الفحص الذي تجريه كل شهر (قائمة التحقق لآخر الشهر في 30 دقيقة).
إذا ظهر فرق فسببه في العادة واحد من هذه:
- عمولة البنك، أو رسوم إدارة الحساب، أو الفائدة لم تُسجَّل في القيود.
- وصلت حوالة لكن لم يُكتب ممّن جاءت.
- البيع بالبطاقة يوم 31 ديسمبر سيصل إلى البنك في يناير. هذا الفرق طبيعي؛ يكفي أن تكتب ملاحظة.
وإذا كان عندك حساب بالعملة الأجنبية فخذ كشفه أيضًا بتلك العملة؛ ومحاسبك يحوّل الرصيد إلى الليرة بسعر صرف 31 ديسمبر.
وإذا كنت تستعمل قرضًا، فاطلب من البنك بيانًا مكتوبًا يُظهر أصل الدين الباقي بتاريخ 31 ديسمبر. ومحاسبك يكتب الدين في الميزانية العمومية بالنظر إلى هذا المستند.
ليلة رأس السنة عند إمره بيك
أغلق إمره بيك المحل يوم 31 ديسمبر قبل موعده بساعة. وفي ساعتين جرد الرفوف مع ابنه: 3.400 صنف، و212.000 ليرة. وكتب الآلات الحاسبة المكسورة ومفكّرات السنة الماضية على حدة. وعدّ الصندوق، وسجّل الفرق في المحضر. وصباح 2 يناير أرسل إلى محاسبه أربعة كشوف بنكية، وقائمة الجرد، والمحضر. وكان جواب المحاسب قصيرًا: «هذه السنة، لأول مرة، عملي في يناير سهل.»
افعل هذا هذا الأسبوع
جهّز اليوم نموذج قائمة جرد آخر السنة (بأعمدة: المنتج، والعدد، وسعر الشراء للوحدة، والمبلغ، والملاحظة)، وضع في تقويمك موعدًا مدته ساعتان مساء 31 ديسمبر 2026 باسم «جرد آخر السنة».
أخطاء شائعة
- جرد البضاعة بسعر البيع. الجرد بسعر الملصق يضخّم المخزون، ومن ثَمّ الربح والضريبة. الجرد يُجرى بسعر الشراء المكتوب في الفاتورة.
- إغلاق فرق الصندوق بصمت. أن تكتب الفرق بين القيود والدرج في محضر وتقوله للمحاسب أسهل من خطأ يُحمَل سنوات.
- إجراء الجرد في منتصف يناير دون خصم المبيعات التي بينهما. يجب أن يكون الجرد بحسب 31 ديسمبر؛ وإذا تأخّر، تُكتب على حدة البضاعة المباعة والواصلة من 1 يناير حتى يوم الجرد.
المصادر
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المادتان 185–186 (الجرد)، والمادة 274 (تقييم البضاعة) (mevzuat.gov.tr)
- إدارة الإيرادات (GİB)، دليل الإقرار للمكلَّفين الذين يحقّقون كسبًا تجاريًا 2026 (Ticari Kazanç Elde Eden Mükellefler İçin Beyanname Rehberi)
- Alomaliye: الدفاتر التي تُمسك في سنة 2026 وحالات تصديقها
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية