الفاتورة والإيصال والمستند: لماذا يجب أن يكون لكل شيء مستند
المصروف الذي ليس له مستند يُعامَل في المحاسبة كأنه لم يحدث أصلًا. في هذا الدرس نتعلم الفرق بين الفاتورة والإيصال، ولماذا لا يمكن تسجيل مصروف بلا مستند، وكم سنة يجب أن تحتفظ بالمستندات.
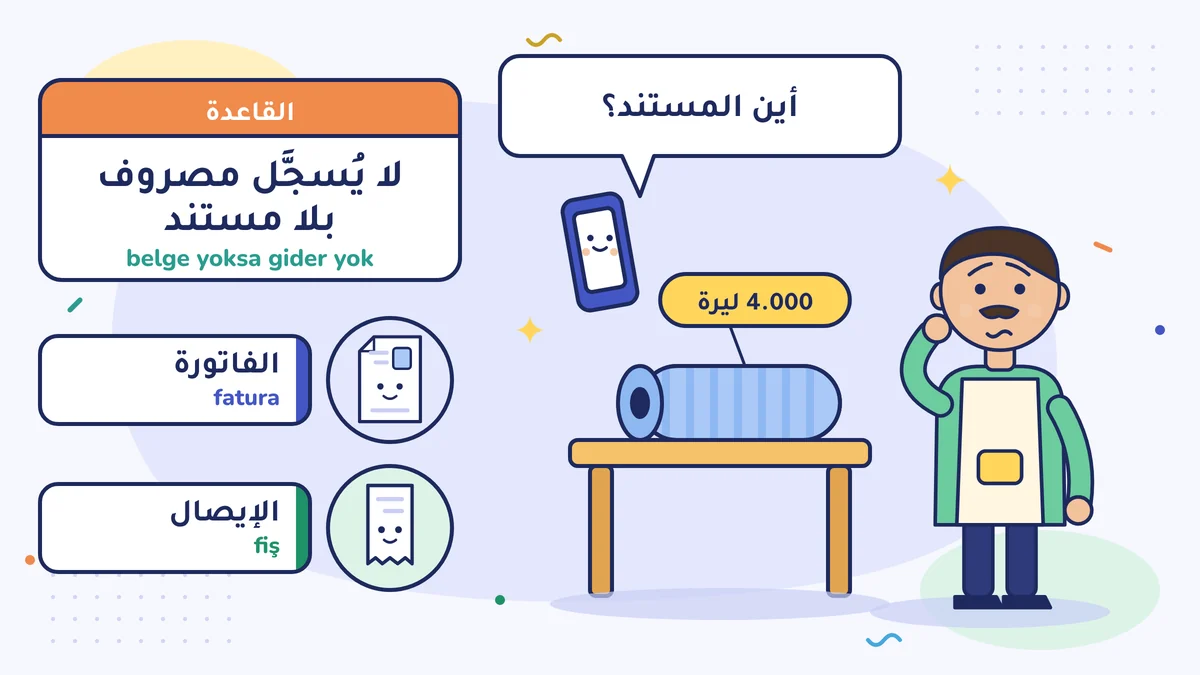
المستند ورقة تُثبت أن عملية ما قد حدثت: مثل الفاتورة (fatura)، وإيصال البيع بالتجزئة، وإيصال آلة تسجيل النقد. لا يمكنك تسجيل مصروف ليس له مستند؛ وإن سجّلته فلن يُقبل عند التدقيق الضريبي. يجب أن تحتفظ بدفاترك ومستنداتك 5 سنوات على الأقل، تبدأ من أول السنة التي تلي السنة المعنية؛ وفي بعض المستندات تكون المدة 10 سنوات.
درج الخيّاط محمد أوسطا
محمد أوسطا يدير محل خياطة. في الشهر الماضي اشترى قماشًا بـ 4.000 ليرة تركية. لم يسأله تاجر القماش: «هل أكتب لك فاتورة؟»، ولم يطلبها محمد أوسطا أيضًا. وفي آخر الشهر قال لمحاسبه القانوني (mali müşavir): «اشتريت قماشًا بـ 4.000 ليرة، سجّله مصروفًا».
سأله المحاسب بهدوء: «أين المستند؟»
لم يكن هناك مستند. محمد أوسطا اشترى القماش فعلًا، ودفع المال فعلًا. لكن لا توجد ورقة تُثبت ذلك. في عالم المحاسبة، العملية التي ليس لها ورقة تُعَدّ كأنها لم تحدث أبدًا.
ما هو المستند؟
المستند ورقة رسمية تُثبت أن عملية بيع أو شراء قد تمّت فعلًا. المحاسبة عمل قائم على الإثبات: خلف كل سطر في الدفتر مستند. والدفتر ليس إلا ملخصًا منظّمًا للأوراق الموجودة في الدرج.
هذه أكثر المستندات التي ستصادفها:
| المستند | متى |
|---|---|
| الفاتورة (fatura) | في البيع من منشأة إلى منشأة؛ وكذلك إذا طلبها الزبون أو تجاوز المبلغ الحدّ الذي يحدده القانون |
| إيصال البيع بالتجزئة (perakende satış fişi) / إيصال آلة تسجيل النقد (yazar kasa fişi) | في البيع المباشر للمستهلك في المحل، مثل البقالة والسوبرماركت والمقهى |
| سند المصروف (gider pusulası) | تحرّره أنت عندما تشتري من حِرَفيّ معفًى من الضريبة (مثل من يصنع الأشغال اليدوية في بيته، أو البائع المتجوّل) أو عندما تطلب منه عملًا. إذا كان الشخص مكلَّفًا بالضريبة ولا يُصدر فاتورة، فسند المصروف لا يحلّ محلّها. وعند الشراء من المزارع هناك مستند خاص (إيصال المنتِج، müstahsil makbuzu) |
| إشعار البنك (banka dekontu) | يُثبت الدفع؛ لكنه وحده لا يحلّ محلّ الفاتورة |
الفاتورة والإيصال ليسا شيئًا واحدًا
كلاهما يبدو مستندًا للشراء. لكن الفرق هنا:
- الفاتورة تذكر من باع ولمن: اسم البائع واسم المشتري، والرقم الضريبي، والبضاعة أو الخدمة، والمبلغ، وضريبة القيمة المضافة (KDV). وهي المستند الأساسي لأي عملية بين منشأتين.
- الإيصال ورقة البيع المباشر للمستهلك في المحل. لا يحمل اسم المشتري.
بما أن شراء محمد أوسطا من تاجر القماش كان بين منشأتين، كان عليه أن يطلب فاتورة. الإيصال لا يكفي لهذا. القاعدة العامة: حتى تخصم ضريبة القيمة المضافة التي دفعتها عند الشراء، أي تطرحها من الضريبة التي جمعتها من الزبائن عند البيع، يجب أن تكون هذه الضريبة مكتوبة بشكل منفصل في الفاتورة (قانون ضريبة القيمة المضافة، المادتان 29 و34). في بعض المصاريف الصغيرة يمكن خصم الضريبة المكتوبة في الإيصال أيضًا؛ اسأل محاسبك القانوني عن هذه الحالات. هذا الخصم للمكلَّفين بضريبة القيمة المضافة فقط: إذا كنت في نظام المحاسبة المبسَّط (basit usul) فلا تقدّم إقرار ضريبة القيمة المضافة، ولا يمكنك خصم الضريبة التي دفعتها عند الشراء.
اليوم تصل الفاتورة غالبًا بشكل إلكتروني. الفاتورة الإلكترونية المؤرشفة (e-Arşiv fatura) فاتورة إلكترونية تُصدَر للمشترين غير المشمولين بنظام الفاتورة الإلكترونية (e-Fatura). تصلك على الهاتف أو البريد الإلكتروني، ولا حاجة إلى ورق. لكنها تُعَدّ فاتورة أيضًا، ويجب الاحتفاظ بها. عند الشراء أعطِ الرقم الضريبي لمنشأتك (وفي المنشأة الفردية رقم هويتك التركية، T.C. kimlik numarası) حتى تُصدَر الفاتورة باسم المنشأة.
إصدار الفاتورة الورقية أصبح محدودًا جدًا. القاعدة لعام 2026 هي: الشركات ومن يمسك دفاتره بنظام الميزانية (bilanço usulü) يُصدرون كل فواتيرهم إلكترونيًا. أما من هم في النظام المبسَّط ومن يمسك دفتر الأعمال (işletme defteri)، فيمكنهم إصدار الفواتير التي لا تتجاوز 3.000 ليرة شاملة الضرائب على الورق حتى 31 ديسمبر 2026؛ وابتداءً من 1 يناير 2027 تنتهي الفاتورة الورقية لهم أيضًا (البلاغ العام لقانون الإجراءات الضريبية رقم 509، المعدَّل بالبلاغ رقم 589). اسأل محاسبك القانوني في أي مجموعة أنت. التفاصيل في درس «الفاتورة الإلكترونية أم الفاتورة الإلكترونية المؤرشفة؟».
متى تُصدر الفاتورة؟
إذا كنت أنت البائع الذي يُصدر الفاتورة: بحسب القانون تُحرَّر الفاتورة خلال 7 أيام كحدّ أقصى من يوم تسليم البضاعة أو تقديم الخدمة (قانون الإجراءات الضريبية VUK، المادة 231/5). إذا مرّت هذه المدة تُعَدّ الفاتورة في نظر القانون كأنها لم تُحرَّر أصلًا، وعلى ذلك غرامة. لا تؤجّلها إلى آخر الشهر؛ أصدرها يوم التسليم.
نسيان إصدار الفاتورة، أو عدم إصدارها أبدًا بحجّة أن «الزبون لم يطلبها»، لا يُزعج أحدًا في البداية. لكن يومًا ما سيظهر نقص في سجلاتك، وعلى ذلك غرامة.
لا يُسجَّل مصروف بلا مستند
تسجيل المصروف يعني أن تطرح المال الذي أنفقته من دخلك عند حساب ربحك؛ والضريبة تُحسب على هذا الربح. والدولة لا تقبل ذلك إلا للمصروف المُثبَت. لأن الـ 4.000 ليرة التي دفعها محمد أوسطا كانت بلا ورقة، لم يمكن تسجيلها مصروفًا. أي أن الربح ظهر أكبر بـ 4.000 ليرة، وحُسبت الضريبة على هذا الربح أيضًا. محمد أوسطا دفع ماله، ودفع الضريبة كذلك. (إذا كنت في النظام المبسَّط فقد يكون ربحك معفًى من ضريبة الدخل بشروط معيّنة، وقد تختلف النتيجة؛ لكن قاعدة المستند تنطبق عليك أيضًا.)
أيّ المصاريف تُعَدّ مرتبطة بالعمل موضوعٌ آخر: انظر مقال «ما المصاريف التي تُسجَّل؟» (باللغة التركية). في هذا الدرس تذكّر هذا فقط: حتى لو كان المصروف مرتبطًا بالعمل، إن لم يكن له مستند فلا يُسجَّل.
كم تحتفظ بالمستندات؟
كل من هو ملزم بمسك الدفاتر يجب أن يحتفظ بدفاتره وبالمستندات التي استلمها أو أصدرها 5 سنوات، تبدأ من أول السنة الميلادية التي تلي السنة المعنية (قانون الإجراءات الضريبية، المادة 253).
مثال: فاتورة تخصّ سنة 2026 تحتفظ بها 5 سنوات ابتداءً من 1 يناير 2027، أي حتى نهاية 2031. وبعض المستندات مدتها أطول: مستندات مؤسسة الضمان الاجتماعي (SGK) الخاصة بالعاملين (القانون رقم 5510، المادة 86)، ودفاتر ومستندات المنشآت التي تُعَدّ تاجرًا (tacir) بحسب القانون التجاري التركي (TTK)، ومنها جميع الشركات (القانون التجاري التركي، المادة 82)، تُحفَظ 10 سنوات. وفي حالات مثل خسائر السنوات السابقة قد تطول المدة أيضًا. إذا لم تكن متأكدًا، فالاحتفاظ بها كلها 10 سنوات هو الطريق الأكثر أمانًا.
وفكّر في هذا أيضًا: إذا جاء التدقيق
قد تقول إدارة الضرائب (vergi dairesi) يومًا: «لنرَ مصاريف السنة الماضية». في يوم كهذا يكون أمام محمد أوسطا خياران. إمّا أن يفتح ملفّه ويُظهر الأوراق واحدة واحدة، وإمّا أن يقول: «كانت موجودة لكني لا أجدها». الأول عمل عشر دقائق، والثاني همّ قد يستمر شهورًا.
ترتيب المستندات يبدو مملًّا، لكنه تأمينك. المصروف الذي له ورقة يدافع عن نفسه. والمصروف الذي ليس له ورقة تُضطرّ أنت للدفاع عنه.
ترتيب عملي
- في كل عملية شراء اسأل: «هل يمكنني الحصول على فاتورة؟» وأعطِ اسم منشأتك ورقمها الضريبي. الفاتورة الصادرة باسم شخص آخر لا تكون مصروفًا لك.
- الإيصالات تُمحى مع الوقت (ورق حراري). صوّرها بالهاتف فور استلامها. الصورة لا تحلّ محلّ الأصل؛ احتفظ بالورقة الأصلية أيضًا.
- ضع المستندات في ظرف أو ملف منفصل لكل شهر. وفي آخر الشهر سلّمها للمحاسب القانوني دفعة واحدة.
افعل هذا هذا الأسبوع
هذا الأسبوع اطلب الفاتورة أو الإيصال في كل عملية شراء، وضعه في ملف في اليوم نفسه. يوم الجمعة عُدّ المستندات في الملف. انظر هل بقي مصروف بلا مستند، وإن وُجد فاكتب السبب.
أخطاء شائعة
- أن تقول: «تاجر القماش لم يعطني فاتورة، سأكتفي بالإيصال». في الشراء بين المنشآت، المستند الأساسي هو الفاتورة؛ وتحتاج الفاتورة أيضًا لخصم ضريبة القيمة المضافة التي دفعتها عند الشراء.
- أن تترك الإيصال في الحقيبة أو الجيب. الورق الحراري يُمحى خلال بضعة أشهر. صوّره، واحتفظ بالأصل في ظرفه.
- أن تجعل الفاتورة تصدر باسم زوجتك أو زوجك أو أحد معارفك بدل منشأتك. الفاتورة التي ليست باسم منشأتك لا تُعَدّ مصروفًا لك؛ أعطِ رقمك الضريبي عند الشراء.
المصادر
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213 (المواد 227-232 تنظيم المستندات، المادة 253 الحفظ)
- TÜRMOB، مدد حفظ الدفاتر والمستندات بحسب قانون الإجراءات الضريبية
- قانون ضريبة القيمة المضافة (KDV Kanunu) رقم 3065 (المادة 29 الخصم، المادة 34 شروط الخصم، المادة 17/4-a النظام المبسَّط)
- TÜRMOB، البلاغ العام لقانون الإجراءات الضريبية رقم 589: مواعيد الفاتورة الورقية والفاتورة الإلكترونية المؤرشفة
- Alomaliye، المادة 231/5 من قانون الإجراءات الضريبية: مدة تحرير الفاتورة (7 أيام)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-07. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية