قراءة القوائم التي يعطيك إياها المحاسب: فحص من 10 أسئلة
عندما يرسل إليك محاسبك القانوني قوائم آخر السنة، اسأل عشرة أسئلة قبل أن تقول «أنتم أعلم». هذا طريق مختصر لمقارنة القوائم، من المبيعات إلى الصندوق ومن المستحقات إلى حقوق الملكية، بفواتيرك وكشف البنك وقائمة الجرد التي أعددتها.
لكي تفحص قائمة الدخل (gelir tablosu) والميزانية العمومية اللتين أعدّهما محاسبك لا تحتاج إلى حساب كل رقم. قارن صافي المبيعات بمجموع الفواتير التي أصدرتها ومبيعات جهاز تسجيل النقد دون ضريبة القيمة المضافة (KDV)، والصندوق والبنك بجرد 31 ديسمبر وكشف الحساب، والمخزون بقائمة جردك، والمستحقات والديون بأرصدة الزبائن والموردين؛ وقارن الربح الإجمالي والمصاريف الكبيرة بالسنة الماضية. واسأل عن الفروق قبل الإقرار.
ورقة التحاليل عند آيتن هانم
عمر شركة الحلويات (pastane) التي تملكها آيتن هانم ثلاث سنوات. في بداية مارس أرسل إليها محاسبها القانوني (mali müşavir) قوائم السنة الماضية بالبريد الإلكتروني: «هل تلقين نظرة قبل الإقرار؟» كانت آيتن هانم على وشك أن تكتب في الرد: «أنتم أعلم.» ثم تذكّرت نتيجة تحليل الدم الذي أجرته الشهر الماضي. لم تكن طبيبة، لكنها استطاعت أن تنظر إلى عمود «المرة السابقة» بجانب النتائج وترى أيّ قيمة تغيّرت، ثم سألت طبيبها عنها.
والقوائم المالية تُقرأ هكذا. لا يلزم أن تعيد حساب كل رقم. عمل المحاسب أن يُعِدّ القائمة؛ وعملك أنت أن تقول إن القائمة تتّفق مع الواقع الذي تعرفه. فأنت أعلم من المحاسب بما في الصندوق، وبأيّ زبون لن يدفع، وبما بقي على الرف. وإذا أُجري هذا الفحص قبل الإقرار كان التصحيح سهلًا.
رأيت قائمة الدخل سطرًا سطرًا، والميزانية العمومية أصولًا ومصادر تمويل. وإذا كنت تمسك دفتر الأعمال (işletme defteri) فقائمتك هي ملخص حساب المنشأة؛ وأغلب الأسئلة أدناه تناسبه أيضًا.
قبل أن تفتح القائمة
اطلب من محاسبك مع القائمة شيئين: أرقام السنة الماضية في عمود بجانبها، وتفصيل البنود الكبيرة (قائمة المصاريف، والمستحقات، والديون). وضع بجانبها قوائمك أنت: مجموع الفواتير التي أصدرتها ومبيعات جهاز تسجيل النقد (yazar kasa) خلال السنة، وكشوف البنك في 31 ديسمبر، وقائمة جرد آخر السنة، وأرصدة الزبائن والموردين.
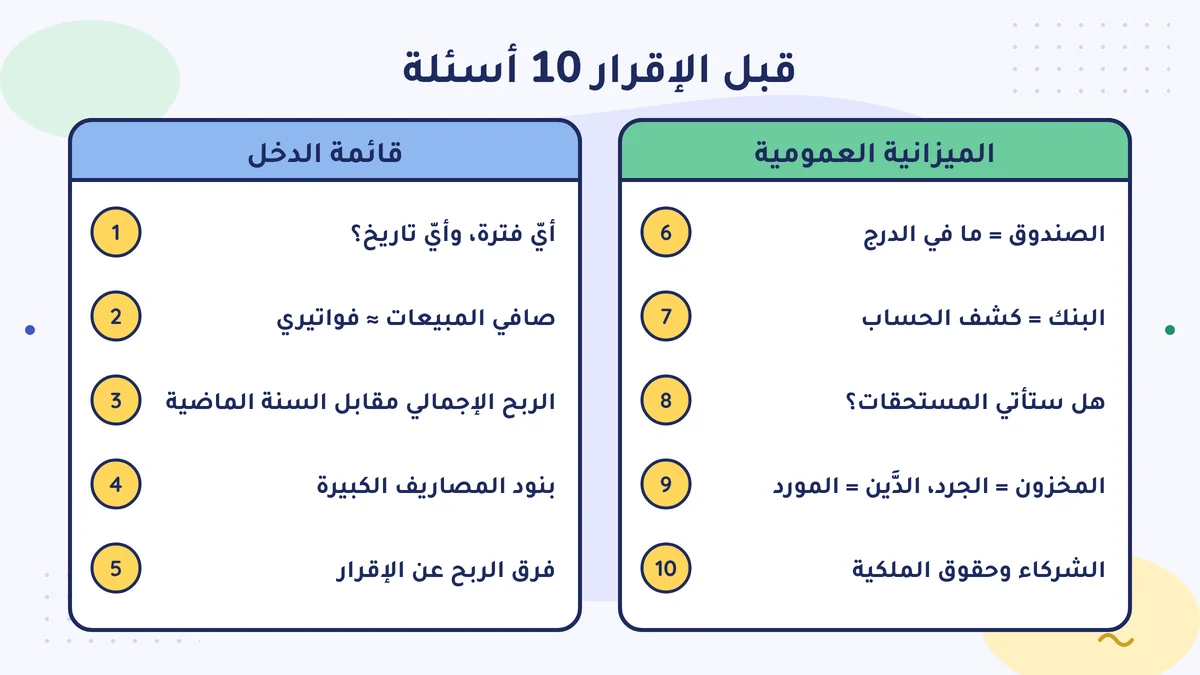
خمسة أسئلة لقائمة الدخل
1. أيّ فترة، وأيّ تاريخ؟ يجب أن تُظهر قائمة الدخل الفترة من 1 يناير إلى 31 ديسمبر، وأن تُظهر الميزانية العمومية يوم 31 ديسمبر. وإذا لم يكن عمود السنة الماضية موجودًا فاطلبه؛ فالرقم وحده دون مقارنة لا يقول إلا القليل.
2. هل يتطابق صافي المبيعات مع سجلاتي؟ من مجموع الفواتير التي أصدرتها خلال السنة (الفاتورة الإلكترونية e-Fatura والفاتورة الإلكترونية المؤرشفة e-Arşiv) ومبيعات جهاز تسجيل النقد (تقارير Z اليومية، Z raporu) دون ضريبة القيمة المضافة، بعد خصم المرتجعات، يجب أن يخرج رقم قريب جدًا من صافي المبيعات. ولا تحسب مرتين المبيعات التي أعطيت فيها إيصال معلومات (bilgi fişi) من جهاز تسجيل النقد ثم أصدرت لها فاتورة أيضًا. وإذا كان الفرق كبيرًا فإما أن فاتورة لم تُسجَّل، وإما أن مرتجعًا نُسي.
3. هل الربح الإجمالي قريب من السنة الماضية؟ في السنة الماضية كان يبقى لآيتن هانم من كل 100 ليرة مبيعات 55 ليرة ربحًا إجماليًا، وهذه السنة 45 ليرة. وهناك ثلاثة أسباب محتملة: انخفضت الأسعار، أو غلا الطحين والزبدة، أو جرد آخر السنة خاطئ. لا تسأل عن الرقم، بل عن السبب.
4. هل في المصاريف بند كبير لا أعرفه؟ انظر إلى أكبر خمسة بنود مصاريف. وإذا كان هناك مبلغ لا تعرفه، أو سطر كبر فجأة مقارنة بالسنة الماضية، فاطلب تفصيله.
5. لماذا يختلف الربح قبل الضريبة عن الكسب في الإقرار؟ تُضاف المصاريف غير المقبولة ضريبيًا، وتُخصم الإعفاءات؛ لذلك قد يختلف الرقمان. ويجب أن يستطيع محاسبك شرح هذا الفرق في بضعة أسطر.
خمسة أسئلة للميزانية العمومية
6. هل الصندوق موجود فعلًا؟ يجب أن يكون الصندوق في الميزانية مثل المال الذي عُدّ في الدرج مساء 31 ديسمبر. وإذا ظهر في القائمة 150.000 وفي الدرج 5.000 فاسأل من أين جاء الفرق.
7. هل البنك مثل كشف الحساب؟ يجب أن يتطابق رصيد كل حساب بنكي في 31 ديسمبر مع كشف الحساب قرشًا بقرش. ويجب أن يظهر دَين بطاقة الائتمان وأقساط القرض أيضًا في جهة الديون.
8. هل ستأتي كل المستحقات فعلًا؟ اطلب قائمة المستحقات زبونًا زبونًا. وإذا كان هناك زبون أغلق عمله، أو اختفى، أو لم يدفع منذ أشهر، فأخبر محاسبك؛ فالمستحق الذي لا يمكن تحصيله يُعالج على حدة (ملف آخر السنة للمحاسب).
9. هل المخزون مثل جردي، والديون مثل ما عند الموردين؟ يجب أن يتطابق المخزون في الميزانية مع مجموع قائمة جرد آخر السنة. ويجب أن تكون ديون الموردين أيضًا مثل المطابقة (mutabakat) التي أُجريت مع كبار الموردين، أي التأكيد أن الطرفين كتبا الرقم نفسه.
10. ما حال أسطر الشركاء وحقوق الملكية؟ إذا كان سطر «مستحقات من الشركاء» (ortaklardan alacaklar) يكبر، ففي أغلب الأحيان أخذ الشريك مالًا من الشركة دون كشف رواتب (bordro) أو دون قرار بتوزيع حصة الأرباح (kâr payı)؛ ولهذا حدود في القانون (القانون التجاري التركي (Türk Ticaret Kanunu)، المادة 358؛ ويُطبَّق أيضًا في الشركة ذات المسؤولية المحدودة بموجب المادة 644؛ انظر أن تعطي نفسك راتبًا). وإذا كان مجموع حقوق الملكية أصغر من رأس المال، ففي أغلب الأحيان تحمل الشركة خسارة متراكمة؛ فاسأل محاسبك هل دخلت في إحدى الحالات التي في المادة 376 من القانون التجاري التركي (وهي نفسها في الشركة ذات المسؤولية المحدودة بموجب المادة 633).
ماذا وجدت آيتن هانم؟
أنهت آيتن هانم الأسئلة في أمسية واحدة. وتوقّفت عند اثنين منها.
سبب الهبوط في الربح الإجمالي كان الزبدة: ارتفع سعرها خلال السنة، وتأخّرت آيتن هانم في تحديث أسعار الكعك. لم يكن هذا خطأ، بل إشارة؛ فأعدّت قائمة أسعار السنة الجديدة على هذا الأساس.
أما في المصاريف فقد زاد سطر «التغليف» بـ 48.000 ليرة تركية مقارنة بالسنة الماضية. وعندما طُلب التفصيل تبيّن أن فاتورة مورد بـ 48.000 ليرة سُجّلت مرتين. صحّح المحاسب القيد، وقُدّم الإقرار بالرقم المصحَّح. والمدة كلها: مكالمة هاتفية واحدة.
كيف تذهب إلى الاجتماع؟
- اطلب القائمة قبل الاجتماع بيومين على الأقل؛ واكتب الأسئلة على ورقة.
- خذ قوائمك معك؛ فالرقم يختصر النقاش.
- دوّن ملاحظة قصيرة بجانب كل جواب. وفي السنة القادمة تنتهي الأسئلة العشرة نفسها في نصف الوقت.
في وحدة «تفسير الأرقام» نشرح كيف تستخرج من هذه القوائم مؤشرات مثل هامش الربح، وعدد أيام المستحقات والمخزون، وأيّ أسئلة تأخذها إلى اجتماع آخر السنة.
في جملة واحدة
لكي تفحص قوائم محاسبك لا يلزم أن تكون محاسبًا: يكفي أن تضع الأرقام جنبًا إلى جنب مع فواتيرك، وكشف حسابك البنكي، وجردك، والسنة الماضية.
افعل هذا هذا الأسبوع
اطلب من محاسبك قائمة الدخل والميزانية العمومية للسنة الماضية مع عمود السنة التي قبلها. ومن الأسئلة العشرة قارن هذا الأسبوع اثنين فقط (صافي المبيعات والبنك) بفواتيرك وكشوف حسابك.
أخطاء شائعة
- أن تقول «أنتم أعلم». أنت أعلم من المحاسب بما في الصندوق، وبأيّ زبون لن يدفع، وبما بقي على الرف؛ وبهذه المعلومات تُتحقَّق القائمة.
- النظر إلى سنة واحدة. دون عمود السنة الماضية لا يُفهم هل الرقم جيد أم سيئ.
- ترك الفحص إلى ما بعد الإقرار. التصحيح قبل الإقرار ينتهي بمكالمة هاتفية؛ وبعده يحتاج إلى عمل أكثر.
المصادر
- البلاغ العام رقم 1 لتطبيق النظام المحاسبي (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği)، الجريدة الرسمية (RG) 26.12.1992 / 21447 مكرّر (نسخة Alomaliye)
- القانون التجاري التركي (Türk Ticaret Kanunu) رقم 6102، المادة 358 (استدانة الشريك من الشركة)، والمادة 376 (خسارة رأس المال)، والمادتان 633 و644 (تطبيقهما في الشركة ذات المسؤولية المحدودة) (mevzuat.gov.tr)
- المكتبة الإلكترونية لاتحاد المحاسبين القانونيين (TÜRMOB)، تعميم خاص (05.01.2023): الميزانية العمومية وقائمة الدخل قائمتان ماليتان أساسيتان وتُرفقان بالإقرار السنوي
- نظام الدفتر والإقرار في إدارة الإيرادات (GİB Defter Beyan Sistemi)، دليل إقرار ضريبة الدخل السنوي (جدول الكسب التجاري يتكوّن من ملخص حساب المنشأة)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية