الميزانية العمومية: الأصول تساوي مصادر التمويل
تُظهر الميزانية العمومية في آخر يوم من السنة ما تملكه الشركة، وكم منه دَين وكم منه مالها الخاص. نقرأ، بمثال ميزانية لشركة خردوات، أسطر الصندوق، والبنك، والمستحقات، والمخزون، والديون، ورأس المال، والربح.
الميزانية العمومية (bilanço) قائمة تُظهر حال المنشأة في يوم محدد. في الجهة اليسرى تُكتب الأصول (الصندوق، والبنك، والمستحقات، والمخزون، والمركبات)، وفي الجهة اليمنى مصدرها: الديون وحقوق الملكية (رأس المال والربح المتروك في الشركة). ولأن كل ليرة جاءت إما بدَين وإما بمال خاص، فالجهتان متساويتان دائمًا. وصافي الربح في قائمة الدخل ينتقل في الميزانية إلى داخل حقوق الملكية.
سؤال حسن آبي: «أين مالي؟»
أغلقت شركة الخردوات (hırdavat) التي يملكها حسن آبي السنة الماضية بصافي ربح 120.000 ليرة تركية. في البنك 180.000، وفي الصندوق 20.000 ليرة. حسن آبي مرتاح: «هناك ربح، وهناك مال أيضًا.» ثم ناوله محاسبه القانوني (mali müşavir) صفحة أخرى: «هذه الميزانية العمومية. في يناير 60.000 ضريبة وضمان اجتماعي (SGK)، وخلال السنة 300.000 دَين للموردين و150.000 أقساط قرض.» فانقلبت راحة حسن آبي فجأة إلى سؤال: «إذن ماذا أملك، وبماذا أنا مدين؟»
جواب هذا السؤال في الميزانية العمومية. قائمة الدخل تقول كم كسبت في سنة (قائمة الدخل سطرًا سطرًا). أما الميزانية العمومية فتُظهر ما كان في المنشأة مساء 31 ديسمبر، وبمال مَن اشتُري.
كفّتا الميزان
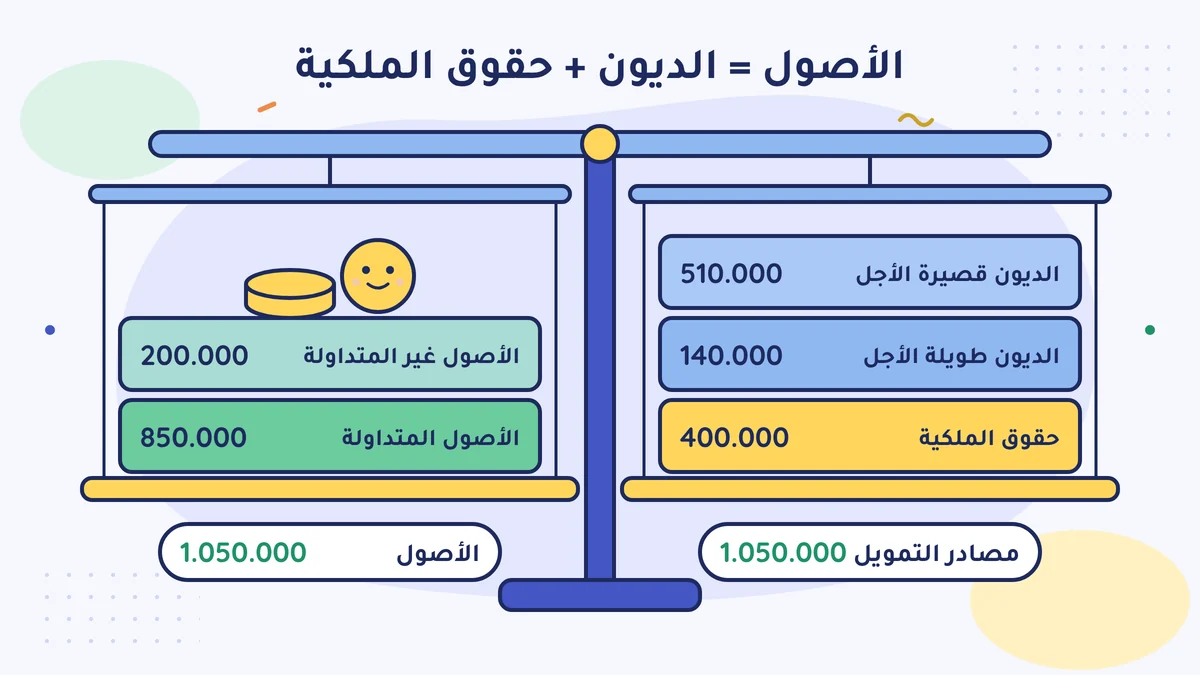
فكّر في الميزان القديم على طاولة محل الخردوات. في الكفّة اليسرى يوجد كل ما تملكه الشركة: الأصول (varlıklar، وتُسمّى في لغة المحاسبين aktif). وفي الكفّة اليمنى يوجد المال الذي اشتُريت به هذه الأصول: مصادر التمويل (kaynaklar، pasif). والمصدر إما جاء من غيرك، أي هو دَين (المصادر الخارجية، yabancı kaynak)؛ وإما هو مال الشركاء الخاص والربح المتروك في الشركة (حقوق الملكية، özkaynak).
الكفّتان متساويتان دائمًا، لأن كل ليرة في الشركة جاءت إما بدَين وإما بمال خاص:
الأصول = الديون + حقوق الملكية
الميزانية العمومية تُعِدّها الشركات ومن يمسكون الدفاتر بنظام الميزانية (bilanço esası). وإذا كنت تمسك دفتر الأعمال (işletme defteri) فقائمتك مختلفة (ملخص حساب المنشأة).
مجموعات الميزانية العمومية وترتيبها حدّدها البلاغ العام رقم 1 لتطبيق النظام المحاسبي (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği): الأصول المتداولة، والأصول غير المتداولة، والديون قصيرة الأجل، والديون طويلة الأجل، وحقوق الملكية.
ميزانية حسن آبي في 31 ديسمبر (أرقام مثال)
| الأصول | ليرة |
|---|---|
| الصندوق | 20.000 |
| البنك | 180.000 |
| العملاء (مستحقات من الزبائن) | 250.000 |
| المخزون (بضاعة تجارية) | 400.000 |
| مجموع الأصول المتداولة | 850.000 |
| المركبات والأصول الثابتة (demirbaş) | 300.000 |
| الإهلاك المتراكم (−) | 100.000 |
| مجموع الأصول غير المتداولة | 200.000 |
| مجموع الأصول | 1.050.000 |
| مصادر التمويل | ليرة |
|---|---|
| قرض بنكي (الجزء الذي يُدفع خلال سنة) | 150.000 |
| الموردون (دَين للموردين) | 300.000 |
| ضريبة وضمان اجتماعي مستحقا الدفع | 60.000 |
| مجموع الديون قصيرة الأجل | 510.000 |
| قرض بنكي (الجزء الذي يُدفع بعد سنة) | 140.000 |
| مجموع الديون طويلة الأجل | 140.000 |
| رأس المال | 100.000 |
| أرباح السنوات السابقة | 180.000 |
| صافي ربح الفترة | 120.000 |
| مجموع حقوق الملكية | 400.000 |
| مجموع مصادر التمويل | 1.050.000 |
الجهة اليسرى: ماذا تملك؟
الأصول المتداولة (dönen varlıklar) هي ما يُتوقّع أن يتحوّل إلى نقد خلال سنة، وتُرتّب من الأقرب إلى النقد إلى الأبعد.
- الصندوق: المال الموجود فعلًا في الدرج في 31 ديسمبر. وإذا اختلف الصندوق في الميزانية عن المال الذي في الدرج فاسأل محاسبك؛ والسبب في أغلب الأحيان دفعة لم تُسجَّل أو مال سُحب.
- البنك: رصيد كل حساب في 31 ديسمبر. يجب أن يطابق كشف الحساب البنكي قرشًا بقرش. وإذا كان لديك حساب بعملة أجنبية فيُكتب محوّلًا إلى الليرة بسعر صرف 31 ديسمبر.
- العملاء: مبيعات لم تُحصَّل بعد، أي البيع بالدَّين (veresiye) (البيع بالدَّين والمدفوعات). وإذا كان هناك مستحق تظن أنك لن تستطيع تحصيله فأخبر محاسبك؛ فهو يُعالج على حدة (ملف آخر السنة للمحاسب).
- المخزون: قيمة الشراء للبضاعة الموجودة على الرف وفي المستودع في جرد آخر السنة.
الأصول غير المتداولة (duran varlıklar) هي ما يُستعمل سنوات طويلة: الشاحنة الصغيرة، والرفوف، والحاسوب. والإهلاك المتراكم (birikmiş amortisman) تحتها مباشرة هو حصة الإهلاك (amortisman) التي كُتبت مصروفًا حتى اليوم. الأشياء التي اشتراها حسن آبي بـ 300.000 ليرة صارت قيمتها في الدفتر 200.000. وهذه قيمة دفترية، لا الثمن الذي تُباع به في السوق.
الجهة اليمنى: مال مَن؟
- الديون قصيرة الأجل: ما يُدفع خلال سنة. دَين الموردين، وأقساط القرض لهذه السنة، وضريبة القيمة المضافة (KDV) والإقرار المختصر (muhtasar) والضمان الاجتماعي التي تُدفع في يناير.
- الديون طويلة الأجل: ما يُدفع بعد سنة؛ وهو في الغالب الجزء الباقي من القرض للسنوات التالية.
- حقوق الملكية: رأس المال (sermaye) الذي وضعه الشركاء، وأرباح السنوات السابقة التي لم تُوزَّع وتُركت في الشركة، وصافي ربح الفترة لهذه السنة. من هنا يدخل السطر الأخير لقائمة الدخل (gelir tablosu) إلى الميزانية العمومية؛ وبهذا السطر ترتبط القائمتان ببعضهما.
الجواب على سؤال حسن آبي
النقد الذي في يد حسن آبي 200.000 ليرة. والدَّين الذي سيدفعه خلال سنة 510.000. يبدو الدَّين أكبر للوهلة الأولى؛ لكن عندما تنظر إلى القائمة كلها يتغيّر الحال: ستُحصَّل مستحقات بـ 250.000 ليرة، وستُباع بضاعة بـ 400.000 ليرة. الأصول التي ستتحوّل إلى نقد خلال سنة 850.000، والديون التي ستُدفع خلال سنة 510.000.
أي إن الشركة تبدو متينة؛ لكن هذه الراحة متوقفة على بيع المخزون وعلى وصول المستحقات. وكيف تقرأ هذه النسب نشرحه على حدة في الوحدة الأخيرة من هذا المستوى، «تفسير الأرقام» (مدة دورة النقد).
سطران لا ترفع عينك عنهما
- مستحقات من الشركاء (ortaklardan alacaklar): في الشركة ذات المسؤولية المحدودة (limited şirket)، إذا سحب الشريك مالًا من الشركة دون كشف رواتب (bordro) أو دون قرار بتوزيع حصة الأرباح (kâr payı) فإنه يظهر في هذا السطر. وهذا دَين أعطته الشركة للشريك. وله حدود في القانون (القانون التجاري التركي (Türk Ticaret Kanunu)، المادة 358؛ ويُطبَّق أيضًا في الشركة ذات المسؤولية المحدودة بموجب المادة 644)؛ وقد تكون له أيضًا نتائج ضريبية مثل حساب فائدة عليه (أن تعطي نفسك راتبًا). وإذا كان يكبر من سنة إلى أخرى فتحدّث مع محاسبك.
- حقوق الملكية: في السنوات التي فيها خسارة تصغر حقوق الملكية. وإذا تجاوزت الخسارة في الشركة نسبة معيّنة من رأس المال فهناك خطوات ينصّ عليها القانون (القانون التجاري التركي، المادة 376؛ ويُطبَّق أيضًا في الشركة ذات المسؤولية المحدودة بموجب المادة 633). وإذا ظهر مجموع حقوق الملكية أصغر من رأس المال فاسأل محاسبك.
أسطر تعديل التضخم
ربما رأيت في ميزانيات آخر 2023 وفي 2024 أسطرًا جديدة باسم «تعديل التضخم» (enflasyon düzeltmesi). أضاف القانون رقم 7571 (الجريدة الرسمية 25.12.2025) المادة المؤقتة 37 إلى قانون الإجراءات الضريبية (Vergi Usul Kanunu): في الفترات المحاسبية 2025 و2026 و2027، بما فيها فترات الضريبة المؤقتة (geçici vergi)، لا يُجرى تعديل التضخم في السجلات الضريبية. والاستثناء الوحيد من يعملون في شراء وبيع وتصنيع الذهب والفضة المشغولين (قانون الإجراءات الضريبية، المادة 298/A-9 المكرّرة)؛ فإذا كنت صائغًا فاسأل محاسبك. وقد تبقى فروق التعديل الآتية من السنوات القديمة ظاهرة في حقوق الملكية؛ فاسأل محاسبك عمّا تعنيه.
في جملة واحدة
الميزانية العمومية صورة مساء 31 ديسمبر: في اليسار ما تملكه، وفي اليمين كم منه دَين وكم منه لك؛ والجهتان متساويتان دائمًا.
افعل هذا هذا الأسبوع
افتح الميزانية العمومية للسنة الماضية. قارن سطري الصندوق والبنك بالجرد الحقيقي للصندوق وكشوف البنك في 31 ديسمبر؛ وسجّل السطر الذي لا يتطابق واسأل عنه محاسبك.
أخطاء شائعة
- الظن أن المال الذي في البنك ثروة الشركة. الديون قصيرة الأجل في الجهة اليمنى تنتظر هذا المال خلال سنة.
- الظن أن القيمة الدفترية للأصل غير المتداول هي ثمنه في السوق. المبلغ بعد خصم الإهلاك المتراكم قيمة محاسبية؛ وليس ثمن البيع.
- الاستهانة بسطر المستحقات من الشركاء. في الشركة ذات المسؤولية المحدودة، المال الذي يأخذه الشريك من الشركة دَين؛ وكلما كبر قد يصطدم بالحدود القانونية وبنتائج ضريبية إضافية.
المصادر
- البلاغ العام رقم 1 لتطبيق النظام المحاسبي (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği)، الجريدة الرسمية (RG) 26.12.1992 / 21447 مكرّر (نسخة Alomaliye)
- القانون التجاري التركي (Türk Ticaret Kanunu) رقم 6102، المادة 358 (استدانة الشريك من الشركة)، والمادة 376 (خسارة رأس المال)، والمادتان 633 و644 (تطبيقهما في الشركة ذات المسؤولية المحدودة) (mevzuat.gov.tr)
- نشرة PwC الضريبية 2025/40: القانون رقم 7571 الذي يؤجّل تعديل التضخم (الجريدة الرسمية 25.12.2025)، المادة المؤقتة 37 من قانون الإجراءات الضريبية (VUK)
- KPMG: لن يُطبَّق تعديل التضخم في السنوات 2025 و2026 و2027
- Andersen تركيا: القانون رقم 7571، المادة المؤقتة 37 تُطبَّق على البنوك أيضًا؛ باستثناء مكلّفي المادة 298/A-9 (الذهب والفضة)
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المواد 177-182 (درجات التجّار والدفاتر) (mevzuat.gov.tr)
- اتحاد المحاسبين القانونيين (TÜRMOB)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية