قائمة الدخل سطرًا سطرًا: من المبيعات إلى صافي الربح
قبل أن تقفز إلى الرقم الأخير في قائمة الدخل التي يعطيك إياها محاسبك القانوني، امشِ فيها من الأعلى إلى الأسفل. نقرأ سطرًا سطرًا، بمثال قائمة لشركة تدير مقهى، صافي المبيعات، وتكلفة المبيعات، والربح الإجمالي، ومصاريف التشغيل، والفائدة، والضريبة.
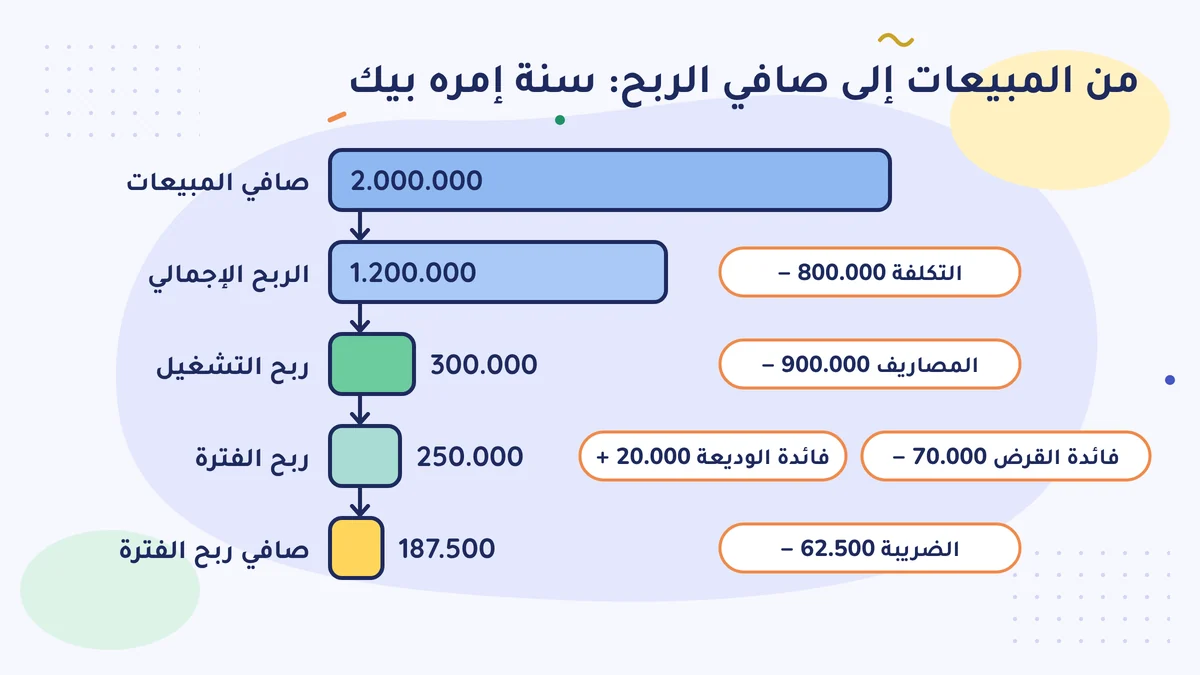
تُظهر قائمة الدخل (gelir tablosu) الطريق الذي يبدأ من المبيعات وينزل إلى الربح خلال سنة: من صافي المبيعات تُخصم تكلفة البضاعة المبيعة فيبقى الربح الإجمالي، ثم تُخصم مصاريف العمل فيبقى ربح التشغيل، وبعد الفائدة والإيرادات والمصاريف الأخرى يبقى الربح قبل الضريبة، وبعد خصم الضريبة يبقى صافي الربح. تُكتب المبيعات دون ضريبة القيمة المضافة. في الشركة تبلغ النسبة العامة لضريبة الشركات 25% عن الفترة المحاسبية 2026؛ ومبلغها يحسبه المحاسب القانوني.
الملف السميك عند إمره بيك
شركة إمره بيك ذات المسؤولية المحدودة (limited şirket) تدير مقهى. في بداية مارس ناوله محاسبه القانوني (mali müşavir) ملفًا: «هذه قائمة الدخل والميزانية العمومية للسنة الماضية. ألقوا نظرة، وإن كانت لديكم أسئلة نتحدث.» قلّب إمره بيك الصفحات، ووجد في الأسفل سطر «صافي ربح الفترة» (Dönem net kârı)، ورأى الرقم، ثم أغلق الملف.
لكن الرقم الأخير هو آخر محطة في طريق طويل. في هذا الدرس نمشي في هذا الطريق من الأعلى إلى الأسفل، سطرًا سطرًا. رأيت ما هي هذه القائمة في درس كلمات الدفتر والحساب: الميزانية العمومية صورة يوم واحد، وقائمة الدخل فيلم سنة كاملة. والآن نشاهد الفيلم.
القائمة تعمل مثل المصفاة
فكّر في مصفاة آلة القهوة. جزء من الماء الذي يُصبّ من الأعلى يبقى في البُن، وينزل إلى الفنجان أقل منه. وقائمة الدخل كذلك: في أعلاها المبلغ الذي دخل من المبيعات، وفي كل سطر يُفصل بند، وفي أسفلها يظهر الربح الذي بقي للمنشأة.
قائمة الدخل في الشركات وعند من يمسكون الدفاتر بنظام الميزانية (bilanço esası) تُكتب بترتيب محدد. هذا الترتيب حدّده البلاغ العام رقم 1 لتطبيق النظام المحاسبي (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği)؛ لذلك تبقى الأسطر في المكان نفسه أيًّا كان المحاسب الذي أعدّها. وإذا كنت تمسك دفتر الأعمال (işletme defteri) فقائمتك مختلفة؛ نشرحها في درس ملخص حساب المنشأة.
قائمة إمره بيك (أرقام مثال)
| السطر | المبلغ (ليرة) |
|---|---|
| إجمالي المبيعات (Brüt satışlar) | 2.050.000 |
| خصومات المبيعات (−) | 50.000 |
| صافي المبيعات | 2.000.000 |
| تكلفة المبيعات (−) | 800.000 |
| الربح الإجمالي للمبيعات | 1.200.000 |
| مصاريف التشغيل (−) | 900.000 |
| ربح التشغيل | 300.000 |
| إيرادات عادية أخرى (+) | 20.000 |
| مصاريف التمويل (−) | 70.000 |
| ربح الفترة (قبل الضريبة) | 250.000 |
| مخصص الضريبة (−) | 62.500 |
| صافي ربح الفترة | 187.500 |
سطرًا سطرًا
إجمالي المبيعات وخصومات المبيعات
هو مجموع فواتير البيع التي أصدرتها خلال السنة وإيصالات جهاز تسجيل النقد (yazar kasa)، أي تقارير Z اليومية (Z raporu) في نهاية كل يوم. يُكتب دون ضريبة القيمة المضافة (KDV)؛ لأن الضريبة التي في الفاتورة ليست مبيعاتك، بل مال ستحوّله إلى الدولة (حساب ضريبة القيمة المضافة سطرًا سطرًا). والبضاعة التي يعيدها الزبون والخصم الذي يُعطى لاحقًا يُخصمان في سطر «خصومات المبيعات» (satış indirimleri). والباقي، صافي المبيعات (net satışlar)، هو حجم المبيعات (ciro) الحقيقي للعمل.
تكلفة المبيعات
هي ما كلّفتك البضاعة التي بعتها. في المقهى: حبوب القهوة، والحليب، والسكر، والكعك. وفي منشأة تشتري وتبيع تُحسب تقريبًا هكذا: المخزون في أول السنة + المشتريات خلال السنة − المخزون في آخر السنة.
عند إمره بيك: 60.000 + 820.000 − 80.000 = 800.000.
لذلك جرد آخر السنة مهم. إذا عُدّت البضاعة التي على الرف أقل من حقيقتها كبرت التكلفة وصغر الربح؛ وإذا عُدّت أكثر حدث العكس (المخزون: مال ينتظر على الرف).
الربح الإجمالي للمبيعات
صافي المبيعات ناقص التكلفة: 2.000.000 − 800.000 = 1.200.000. وهو جواب سؤال: «ماذا يبقى في يدي من المبيعات قبل أن أدفع الإيجار والرواتب؟»
مصاريف التشغيل
هي تكلفة تسيير العمل. عند إمره بيك: الإيجار 240.000، وراتب العاملين مع حصة صاحب العمل في الضمان الاجتماعي (SGK) 520.000، والكهرباء والماء وغيرها 90.000، والإهلاك 50.000؛ والمجموع 900.000.
الإهلاك (amortisman) هو حصة كل سنة من ثمن شيء يُستعمل سنوات طويلة (آلة القهوة، الطاولة، الفرن)، بعد تقسيمه على السنوات. يُكتب مصروفًا حتى لو لم يخرج مال من الصندوق هذه السنة. ويقسّم البلاغ مصاريف التشغيل إلى: البحث والتطوير، والتسويق والبيع والتوزيع، والإدارة العامة؛ وقد ترى هذه العناوين الفرعية في قائمة محاسبك.
ربح التشغيل
هو ربح العمل الأساسي: 1.200.000 − 900.000 = 300.000. ولأن فوائد الودائع وفوائد القروض والأحداث التي تقع مرة واحدة لم تدخل بعد، فهذا السطر هو أفضل ما يُظهر كيف يسير العمل نفسه.
الإيرادات الأخرى ومصاريف التمويل
هنا يُكتب ما يأتي بانتظام من خارج العمل الأساسي: فائدة الوديعة، وفروق سعر الصرف، وإيجار جزء من مكان العمل إذا أُجِّر لغيرك. فائدة الوديعة عند إمره بيك 20.000. ومصاريف التمويل (finansman giderleri) هي فائدة القرض المستعمل ونفقاته. أخذ إمره بيك قرضًا لفرع جديد؛ وفائدته 70.000.
الرقم الذي يظهر حتى هنا يُسمّى في القائمة «الربح العادي» (olağan kâr). وبعده يوجد أيضًا قسم «الإيرادات والمصاريف غير العادية» (olağan dışı gelir ve giderler)؛ تُكتب فيه الأمور التي تحدث بين حين وآخر: مثل الربح من بيع آلة قديمة، أو تعويض التأمين عن ضرر حريق. هذا القسم فارغ عند إمره بيك؛ لذلك الربح العادي وربح الفترة متساويان.
ربح الفترة والضريبة
الربح قبل الضريبة: 300.000 + 20.000 − 70.000 = 250.000.
تدفع الشركة ضريبة الشركات (kurumlar vergisi) على هذا الربح. النسبة العامة لضريبة الشركات عن الفترة المحاسبية 2026 هي 25% (قانون ضريبة الشركات (Kurumlar Vergisi Kanunu)، المادة 32). وفي البنوك وشركات التمويل النسبة أعلى؛ وفي أرباح التصدير والإنتاج نسب مخفّضة. ومحاسبك يعرف أيّ نسبة تُطبَّق على شركتك. ومخصص الضريبة (vergi karşılığı) في القائمة هو الحصة التي تُفصل في القائمة لضريبة الشركات المستحقة عن ربح هذه السنة. في المثال كتبنا 250.000 × 25% = 62.500. وفي الواقع لا تُحسب الضريبة من ربح القائمة مباشرة: تُضاف المصاريف غير المقبولة ضريبيًا، وتُخصم الإعفاءات، ويُجرى فحص الحد الأدنى المحلي لضريبة الشركات (yurt içi asgari kurumlar vergisi). هذا السطر يحسبه محاسبك.
في المنشأة الفردية (şahıs işletmesi) الضريبة ليست دين المنشأة، بل دين صاحبها. لذلك تنتهي قائمة المنشأة الفردية غالبًا عند الربح قبل الضريبة؛ وتُحسب الضريبة في إقرار ضريبة الدخل السنوي (yıllık gelir vergisi beyannamesi).
صافي ربح الفترة
250.000 − 62.500 = 187.500. هذا هو كسب الشركة هذه السنة. لكنه ليس المال الموجود في الصندوق؛ فقد ينتظر جزء منه في المستحقات (alacak)، وجزء على الرف (هناك ربح لكن لا مال). وهذا الرقم ينتقل كما هو أيضًا إلى قسم حقوق الملكية في الميزانية العمومية؛ ستراه في درس الميزانية العمومية.
اسأل نفسك وأنت تقرأ
- هل صافي المبيعات قريب من مجموع الفواتير التي أصدرتها ومبيعات جهاز تسجيل النقد خلال السنة، دون ضريبة القيمة المضافة؟
- هل الربح الإجمالي للمبيعات قريب من السنة الماضية؟ وإذا كان هناك هبوط واضح، فهل السبب السعر، أم التكلفة، أم الجرد؟
- هل في مصاريف التشغيل بند كبير لا أعرفه؟
- كم تأخذ فائدة القرض من ربح التشغيل؟
سأل إمره بيك هذه الأسئلة الأربعة. وتوقّف عند الرابع: فائدة القرض كانت قريبة من ربع ربح العمل الأساسي. وهكذا رأى هذا الأمر بالأرقام لأول مرة وهو يقرّر الفرع الجديد.
في جملة واحدة
اقرأ قائمة الدخل من الأعلى إلى الأسفل: من المبيعات تُخصم التكلفة، ثم مصاريف العمل، ثم الفائدة والضريبة؛ وكل سطر يحكي من أين جاء الربح الذي في الأسفل.
افعل هذا هذا الأسبوع
اطلب من محاسبك قائمة الدخل للسنة الماضية. ضع خطًا تحت أسطر الربح الإجمالي للمبيعات، وربح التشغيل، وصافي ربح الفترة؛ واكتب على ورقة البنود التي خُصمت فوق كل واحد منها.
أخطاء شائعة
- النظر إلى السطر الأخير وحده. قد يبدو صافي الربح جيدًا بينما ربح التشغيل يهبط؛ فقد تحمل الربحَ فائدةُ وديعة أو عمليةُ بيع حدثت مرة واحدة.
- الظن أن المبيعات شاملة لضريبة القيمة المضافة. المبيعات في قائمة الدخل دون الضريبة؛ وإذا قارنتها بمجموع الفواتير والإيصالات شاملًا الضريبة فسيظهر فرق.
- الظن أن صافي الربح هو المال الذي في الصندوق. الربح حساب سنة؛ وقد ينتظر المال في المستحقات، أو في المخزون، أو في قسط القرض.
المصادر
- البلاغ العام رقم 1 لتطبيق النظام المحاسبي (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği)، الجريدة الرسمية (RG) 26.12.1992 / 21447 مكرّر (نسخة Alomaliye)
- Muhasebetr (Vedat Erdem): المجموعات الرئيسية لقائمة الدخل؛ وتتبّع ربح بيع الأصول غير المتداولة في الإيرادات غير العادية (679)
- قانون ضريبة الشركات (Kurumlar Vergisi Kanunu) رقم 5520، المادة 32 (النسبة) والمادة 32/C (الحد الأدنى المحلي لضريبة الشركات) (mevzuat.gov.tr)
- Alomaliye (5 أكتوبر 2026): النسبة العامة لضريبة الشركات 25%؛ وللمصنّعين 12,5% ابتداءً من 2027
- Ekonomi Gazetesi: في 2026 يستمر تخفيض 5 نقاط على أرباح التصدير، ونقطة 1 على أرباح الإنتاج لمن لديه شهادة السجل الصناعي
- اتحاد المحاسبين القانونيين (TÜRMOB)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية