دورة النقد: في كم يومًا تتحوّل المستحقات والمخزون إلى مال؟
الربح جيد لكن المال ضيّق دائمًا. السبب في الغالب مدة دورة المال. نحسب عدد أيام المستحقات، وعدد أيام المخزون، وعدد أيام الديون للمورّدين بثلاث قسمات بسيطة، ونرى كم من المال يتركه في الصندوق تحسّنٌ ببضعة أيام.
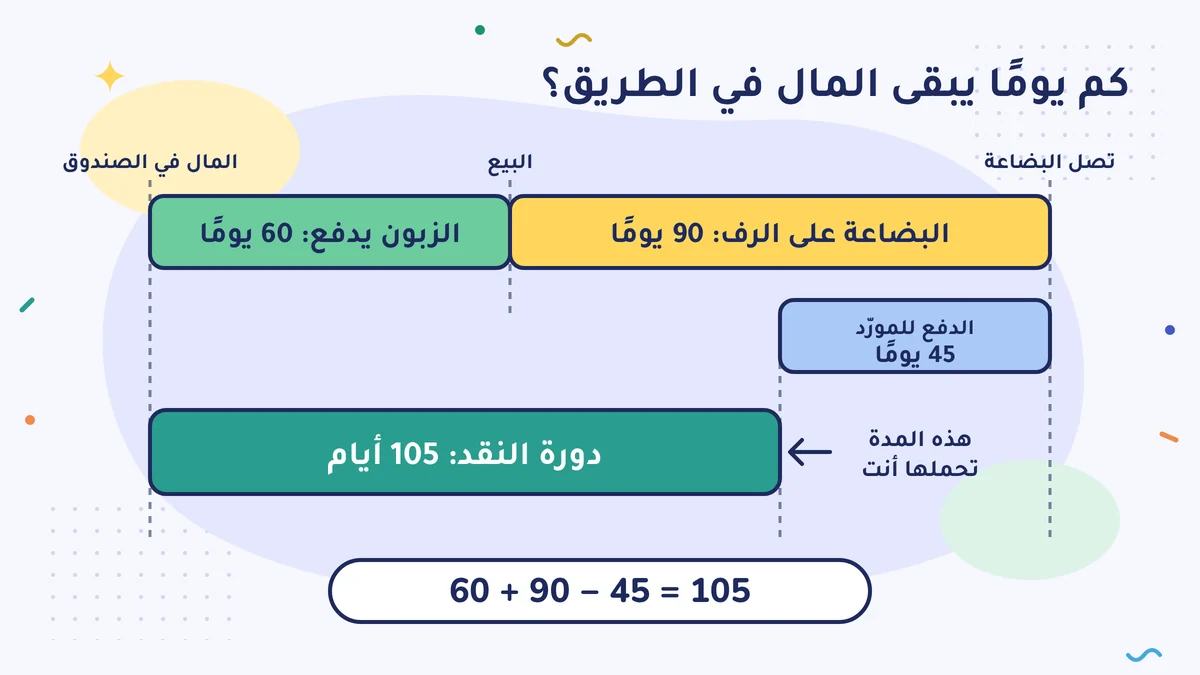
عدد أيام المستحقات يُظهر في كم يومًا في المتوسط يدفع الزبون المال؛ وعدد أيام المخزون يُظهر كم يومًا في المتوسط تنتظر البضاعة على الرف؛ وعدد أيام الديون يُظهر في كم يومًا في المتوسط تدفع لمورّدك. إذا جمعت أيام المستحقات وأيام المخزون وطرحت منها أيام الديون خرجت مدة دورة النقد: عدد الأيام التي تحمل فيها المال من جيبك أو بقرض حتى يدور في العمل ويعود إلى الصندوق. وكلما قصرت هذه المدة بقي في الصندوق مال أكثر مع المبيعات نفسها.
السنة الرابحة الضيّقة عند تاجر الجملة إمره بيك
إمره بيك تاجر جملة في الخردوات (hırdavat). يبيع البضاعة بالأجل لمحلات مواد البناء (nalbur) وللحِرفيين، ويشتري أيضًا من مورّديه بالأجل. سيُغلق 2026 إغلاقًا جيدًا: مبيعات 3.650.000 ليرة دون ضريبة القيمة المضافة (KDV)، وربح قبل الضريبة 280.000 ليرة. لكن طوال السنة، في آخر كل شهر، يتكرّر الارتباك نفسه: يوم استحقاق الشيك (çek) يقترب، ولا مال في الصندوق.
رأيت حالة «هناك ربح لكن لا مال» في درس هناك ربح لكن لا مال: المال ينتظر عند الزبون، أو على الرف، أو في حصة الدولة. في هذا الدرس نتقدّم خطوة ونقيس: كم يومًا ينتظر المال هناك؟
رحلة المال
فكّر في شاحنة ناقل بضائع. تخرج الشاحنة من المستودع، وتوصل الحمولة، وتعود فارغة. كلما طالت الرحلة قلّ العمل الذي تنجزه الشاحنة نفسها في السنة.
والمال أيضًا يخرج في رحلة. يدفع إمره بيك للمورّد، فتدخل البضاعة إلى الرف، وتنتظر على الرف، ثم تُباع للزبون بالأجل، فيدفع الزبون، ويعود المال إلى الصندوق. وطول هذه الرحلة تحدّده ثلاثة أرقام.
ثلاثة أرقام، ثلاث قسمات
| الرقم | ماذا يسأل | الحساب |
|---|---|---|
| عدد أيام المستحقات | في كم يومًا في المتوسط يدفع الزبون؟ | متوسط المستحقات ÷ المبيعات السنوية × 365 |
| عدد أيام المخزون | كم يومًا في المتوسط تنتظر البضاعة على الرف؟ | متوسط المخزون ÷ كلفة البضاعة المبيعة السنوية × 365 |
| عدد أيام الديون | في كم يومًا في المتوسط تدفع للمورّد؟ | متوسط ديون المورّدين ÷ المشتريات السنوية × 365 |
أسهل طريقة لحساب «المتوسط»: أن تجمع المبلغ في أول السنة والمبلغ في آخرها وتقسم على اثنين. وإذا كان عملك موسميًا (بداية المدارس، الأعياد، موسم البناء) فمتوسط المبالغ في آخر كل شهر يعطي نتيجة أدقّ. بعض المصادر تستعمل 360 بدل 365؛ الفرق بضعة أيام، ويكفي أن تستعمل الرقم نفسه كل سنة.
تنبيه: المستحقات (alacak) تُسجَّل بمبلغ الفاتورة الشامل لضريبة القيمة المضافة. لكي يبقى المثال بسيطًا تركنا الضريبة خارج الحساب هنا. وفي حسابك أنت، إذا قسمت المستحقات على المبيعات الشاملة للضريبة فإنك تقارن الشيء بمثله. والأمر نفسه في ديون المورّدين: الدين يُسجَّل شاملًا للضريبة، فاقسمه على المشتريات الشاملة للضريبة. أما المخزون (stok)، فإذا كنت تستطيع خصم ضريبة القيمة المضافة التي في الشراء، فيُسجَّل بمبلغ الشراء دون الضريبة؛ فاقسمه أيضًا على الكلفة دون الضريبة.
حساب إمره بيك
أرقام إمره بيك السنوية (دون ضريبة القيمة المضافة):
- المبيعات 3.650.000 ليرة، أي 10.000 ليرة في اليوم.
- كلفة البضاعة المبيعة 2.920.000 ليرة، أي 8.000 ليرة في اليوم. ولأن المخزون بقي تقريبًا كما هو طوال السنة، فالمشتريات السنوية بالمقدار نفسه.
- متوسط المستحقات 600.000، ومتوسط المخزون 720.000، ومتوسط ديون المورّدين 360.000 ليرة.
| الرقم | الحساب | النتيجة |
|---|---|---|
| عدد أيام المستحقات | 600.000 ÷ 10.000 | 60 يومًا |
| عدد أيام المخزون | 720.000 ÷ 8.000 | 90 يومًا |
| عدد أيام الديون | 360.000 ÷ 8.000 | 45 يومًا |
| مدة دورة النقد | 60 + 90 − 45 | 105 أيام |
وقراءتها هكذا: البضاعة التي يضعها إمره بيك على الرف تنتظر في المتوسط 90 يومًا، وبعد بيعها يأتي ثمنها في 60 يومًا. والمورّد يمنحه 45 يومًا. والـ 105 أيام التي بينها يحملها إمره بيك بماله هو أو بمال البنك.
ويمكن أيضًا حساب المال المحبوس في هذه المدة: المستحقات + المخزون − ديون المورّدين = 600.000 + 720.000 − 360.000 = 960.000 ليرة. أي أن أكثر من ثلاثة أضعاف الربح السنوي لإمره بيك يدور داخل العمل.
ماذا تغيّر بضعة أيام؟
يضع إمره بيك هدفين:
- المستحقات من 60 يومًا إلى 45 يومًا. ينزل متوسط المستحقات إلى 450.000 ليرة؛ فيتحرّر في الصندوق 150.000 ليرة.
- المخزون من 90 يومًا إلى 75 يومًا. ينزل متوسط المخزون إلى 600.000 ليرة؛ فيتحرّر 120.000 ليرة.
المجموع 270.000 ليرة. المبيعات كما هي، والربح كما هو؛ لكن يبقى في الصندوق مال إضافي يقارب ربح سنة كاملة. وعلاج ارتباك آخر الشهر في الغالب ليس مبيعات أكثر، بل رحلة أقصر.
كيف تُقصَّر المدة؟
جهة المستحقات. اكتب أجلًا على كل بيع، ورتّب المستحقات بحسب أيام التأخير، وذكّر الزبون قبل حلول الأجل. أقمنا هذا النظام في درس البيع بالدَّين والمدفوعات. وعدد الأيام هو الشهادة المدرسية التي تقيس مرة في السنة هل نفع هذا النظام أم لا.
جهة المخزون. ابحث عن البضاعة التي لم يلمسها أحد منذ ثلاثة أشهر، وفكّر في تصريفها بخصم، واطلب البضاعة الجديدة بحسب سرعة البيع (المخزون: مال ينتظر على الرف). عدد أيام مخزون عام واحد يخلط البضاعة سريعة الدوران بالبطيئة. وإذا حسبته لكل مجموعة منتجات على حدة وجدت الرف الذي فيه المشكلة.
جهة الديون. التأخّر في الدفع لمورّدك يُطيل عدد الأيام لكنه يهزّ الثقة، وقد ينشأ عنه فائدة تأخير وفرق سعر. الطريق الصحيح أن تتفق على الأجل مسبقًا. والعكس ممكن أيضًا: مع مورّد يعطي خصمًا على الدفع النقدي (iskonto)، قد يكون الدفع المبكر أربح من رحلة قصيرة. احسب، ثم قرّر.
بماذا تقارن الرقم؟
«60 يومًا» وحدها ليست جيدة ولا سيئة. هذه الأرقام مختلفة جدًا عند تاجر الجملة، وتاجر مواد البناء، والمقهى؛ وفي المقهى لا توجد مستحقات تقريبًا. المقارنة ذات المعنى هي مع سنتك الماضية أنت، ومع الأجل الذي تكتبه لزبائنك. إذا كان أجلك 30 يومًا وعدد أيام مستحقاتك 60، فمعنى ذلك أن زبائنك يدفعون في المتوسط متأخرين بضعف المدة.
يمكنك أن تستخرج هذه الأرقام الثلاثة من جدول آخر السنة الذي يُعِدّه محاسبك، أو من سجلات الحسابات الجارية (cari hesap) وجرد المخزون عندك. وإذا كنت تمسك دفتر الأعمال (işletme defteri) أو كنت في النظام المبسَّط فقد لا تكون هذه الأسطر في الجدول؛ وتقوم قائمة حساباتك الجارية وجرد آخر السنة بالعمل نفسه. ولمتابعة التدفق النقدي شهرًا بشهر استعمل الجدول الذي في درس تقويم التدفّق النقدي؛ أما أعداد الأيام فتعطيك الصورة الكبيرة للسنة.
افعل هذا هذا الأسبوع
ابحث عن ثلاثة أرقام: مجموع المستحقات التي تنتظرها اليوم من الزبائن، ومجموع مبيعات آخر 12 شهرًا (شاملة ضريبة القيمة المضافة؛ من الفواتير التي أصدرتها أو من محاسبك)، والأجل الذي تكتبه لأكبر ثلاثة زبائن عندك. اقسم المستحقات على المبيعات واضرب الناتج في 365. قارن عدد الأيام الذي يخرج بأجلك؛ وإذا كان الفرق أكبر من 15 يومًا فاتصل هذا الأسبوع بأكثر زبونين تأخرًا في الدفع.
أخطاء شائعة
- قسمة المستحقات على المبيعات دون ضريبة القيمة المضافة. المستحقات تُسجَّل شاملة للضريبة؛ وإذا قسمتها على المبيعات دون الضريبة خرج عدد الأيام أطول مما هو. خذ الاثنين على الأساس نفسه.
- الاكتفاء بعدد أيام مخزون واحد. البضاعة سريعة الدوران تُخفي البطيئة؛ احسب لكل مجموعة منتجات على حدة.
- محاولة تقصير المدة بالتأخّر في الدفع للمورّد. يتحسّن الرقم على الورق، لكنك تخسر الثقة والأجل والسعر؛ اتفق على الأجل مسبقًا.
المصادر
- إمره يلدرم (مفتش ضرائب)، أهمية القوائم المالية وتفسيرها -2- (Mali Tabloların Önemi ve Yorumlanması) (سرعة دوران المخزون والمستحقات)، Muhasebetr
- البلاغ العام لتطبيق النظام المحاسبي رقم 1 (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği): دليل الحسابات (المشترون، والبضائع التجارية، والبائعون)، نسخة Alomaliye
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية