Müşavirin verdiği tabloyu okumak: 10 soruluk kontrol
Mali müşavir yıl sonu tablolarını gönderdiğinde "siz bilirsiniz" demeden önce on soru sor. Satıştan kasaya, alacaktan özkaynağa, tabloyu kendi faturalarınla, banka ekstrenle ve sayım listenle karşılaştırmanın kısa yolu.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
Müşavirin hazırladığı gelir tablosu ve bilançoyu kontrol etmek için her rakamı hesaplaman gerekmez. Net satışı kestiğin faturaların ve yazar kasa satışlarının KDV hariç toplamıyla, kasa ve bankayı 31 Aralık sayımı ve ekstresiyle, stoğu sayım listenle, alacak ve borçları müşteri ve tedarikçi bakiyeleriyle karşılaştır; brüt kârı ve büyük giderleri geçen yılla kıyasla. Farkları beyannameden önce sor.
Ayten Hanım'ın tahlil kâğıdı
Ayten Hanım'ın pastane şirketi üç yaşında. Mart başında müşaviri e-postayla geçen yılın tablolarını gönderdi: "Beyannameden önce bir göz atar mısınız?" Ayten Hanım cevap yazmak üzereydi: "Siz bilirsiniz." Sonra geçen ay aldığı kan tahlili sonucunu hatırladı. Doktor değildi ama yandaki "geçen sefer" sütununa bakıp hangi değerin oynadığını görebilmiş, doktoruna da onu sormuştu.
Mali tablolar da böyle okunur. Her rakamı yeniden hesaplamak gerekmez. Müşavirin işi tabloyu hazırlamak; senin işin, tablonun senin bildiğin gerçekle uyuştuğunu söylemek. Kasada ne olduğunu, hangi müşterinin ödemeyeceğini, rafta ne kaldığını müşavirden iyi sen bilirsin. Bu kontrol beyannameden önce yapılırsa düzeltmek kolaydır.
Gelir tablosunu satır satır, bilançoyu varlık ve kaynak olarak gördün. İşletme defteri tutuyorsan senin tablon işletme hesabı özeti; aşağıdaki soruların çoğu ona da uyar.
Tabloyu açmadan önce
Müşavirinden tabloyla birlikte iki şey iste: geçen yılın rakamlarını yan sütunda ve büyük kalemlerin dökümünü (giderler, alacaklar, borçlar listesi). Yanına da kendi listelerini koy: yıl içinde kestiğin faturaların ve yazar kasa satışlarının toplamı, 31 Aralık banka ekstreleri, yıl sonu sayım listesi, müşteri ve tedarikçi bakiyeleri.
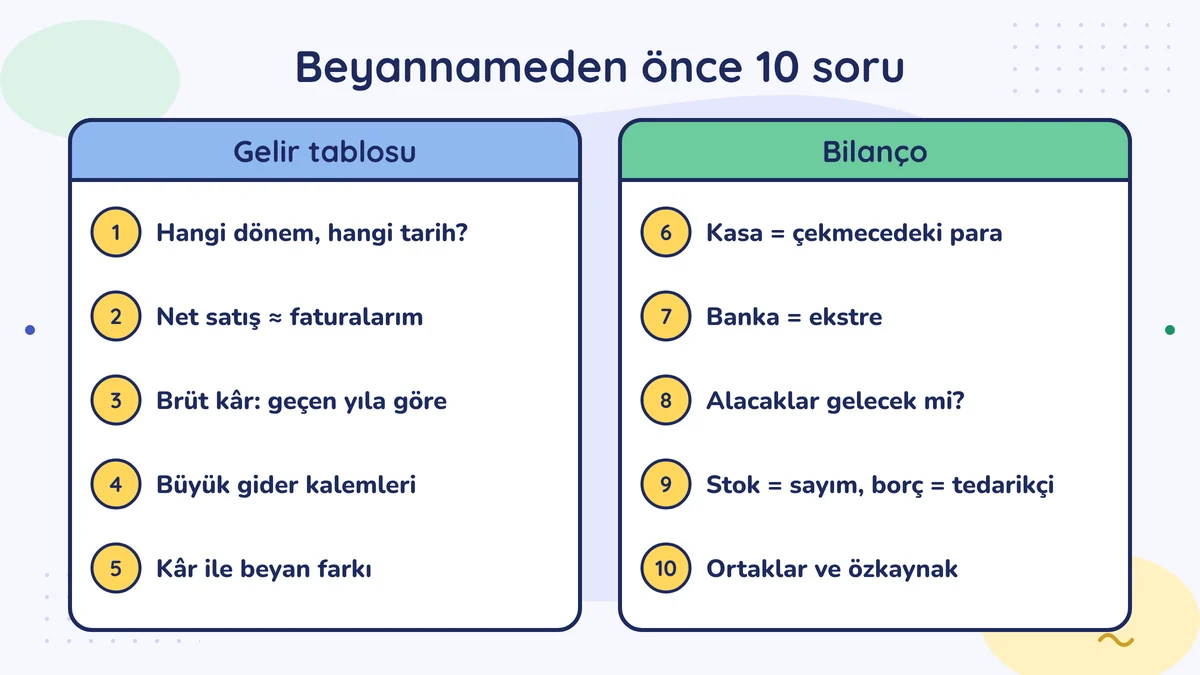
Gelir tablosu için beş soru
1. Hangi dönem, hangi tarih? Gelir tablosu 1 Ocak–31 Aralık dönemini, bilanço 31 Aralık gününü göstermeli. Geçen yılın sütunu yoksa iste; karşılaştırma olmadan rakam tek başına az şey söyler.
2. Net satış benim kayıtlarımla tutuyor mu? Yıl içinde kestiğin faturaların (e-Fatura, e-Arşiv) ve yazar kasa satışlarının (gün sonu Z raporları) KDV hariç toplamından iadeler düşülünce net satışa çok yakın bir rakam çıkmalı. Yazar kasadan bilgi fişi verip ayrıca fatura kestiğin satışları iki kez sayma. Büyük fark varsa ya bir fatura işlenmemiştir ya da bir iade unutulmuştur.
3. Brüt kâr geçen yılla benzer mi? Ayten Hanım'ın geçen yıl her 100 liralık satışının 55 lirası brüt kâr olarak kalmış, bu yıl 45 lirası. Sebep olarak üç ihtimal var: fiyatlar düşmüştür, un ve tereyağı pahalanmıştır ya da yıl sonu sayımı yanlıştır. Rakamı değil, sebebi sor.
4. Giderlerde tanımadığım büyük kalem var mı? En büyük beş gider kalemine bak. Tanımadığın bir tutar ya da geçen yıla göre birden büyüyen bir satır varsa dökümünü iste.
5. Vergi öncesi kâr ile beyandaki kazanç neden farklı? Vergide kabul edilmeyen giderler eklenir, istisnalar düşülür; bu yüzden iki rakam farklı olabilir. Müşavirin bu farkı birkaç satırla açıklayabilmeli.
Bilanço için beş soru
6. Kasa gerçekte var mı? Bilançodaki kasa, 31 Aralık akşamı çekmecede sayılan parayla aynı olmalı. Tabloda 150.000 görünüp çekmecede 5.000 varsa aradaki farkın nereden geldiğini sor.
7. Banka ekstreyle aynı mı? Her banka hesabının 31 Aralık bakiyesi ekstreyle kuruşu kuruşuna tutmalı. Kredi kartı borcu ve kredi taksitleri de borçlar tarafında görünmeli.
8. Alacakların hepsi gerçekten gelecek mi? Müşteri müşteri alacak listesini iste. Kapanan, kaybolan ya da aylardır ödemeyen bir müşteri varsa müşavirine söyle; tahsil edilemeyecek alacak ayrı ele alınır (Müşavire yıl sonu dosyası).
9. Stok sayımımla, borçlar tedarikçiyle aynı mı? Bilançodaki stok, yıl sonu sayım listenin toplamıyla tutmalı. Tedarikçi borçları da büyük tedarikçilerle yapılan mutabakatla, yani iki tarafın aynı rakamı yazdığının teyidiyle, aynı olmalı.
10. Ortak satırları ve özkaynak ne durumda? "Ortaklardan alacaklar" satırı büyüyorsa çoğu zaman ortak şirketten bordrosuz ya da kâr payı kararı olmadan para almıştır; bunun kanuni sınırları var (Türk Ticaret Kanunu md. 358; limited şirkette de md. 644 gereği uygulanır; bkz. Kendine maaş vermek). Özkaynak toplamı sermayeden küçükse şirket çoğu zaman birikmiş zarar taşıyor demektir; Türk Ticaret Kanunu md. 376'daki (limited şirkette md. 633 gereği aynı) durumlardan birine girip girmediğini müşavirine sor.
Ayten Hanım ne buldu?
Ayten Hanım soruları bir akşamda bitirdi. İkisinde durdu.
Brüt kârdaki düşüşün sebebi tereyağıydı: yıl içinde fiyatı artmış, Ayten Hanım da pasta fiyatlarını geç güncellemişti. Bu bir hata değil, bir işaretti; yeni yılın fiyat listesini buna göre yeniden yaptı.
Giderlerde ise "ambalaj" satırı geçen yıla göre 48.000 lira artmıştı. Döküm istendiğinde 48.000 liralık bir tedarikçi faturasının iki kez işlendiği görüldü. Müşavir kaydı düzeltti, beyanname düzeltilmiş rakamla verildi. Toplam süre: bir telefon.
Toplantıya nasıl gidersin?
- Tabloyu toplantıdan en az iki gün önce iste; soruları kâğıda yaz.
- Kendi listelerini yanında götür; tartışmayı rakam kısaltır.
- Her cevabın yanına kısa not al. Gelecek yıl aynı on soru yarı sürede biter.
Rakamları yorumlamak modülünde bu tablolardan kâr marjı, alacak ve stok gün sayısı gibi göstergeleri nasıl çıkaracağını ve yıl sonu toplantısına hangi soruları götüreceğini işliyoruz.
Bir cümlede
Müşavirin tablosunu kontrol etmek için muhasebeci olman gerekmez: rakamları kendi faturalarınla, banka ekstrenle, sayımınla ve geçen yılla yan yana koyman yeter.
Bu hafta bunu yap
Müşavirinden geçen yılın gelir tablosu ve bilançosunu, geçen yılın sütunuyla birlikte iste. On sorudan yalnız ikisini (net satış ve banka) bu hafta kendi faturaların ve ekstrelerinle karşılaştır.
Bunu Yuhasibu'da yap
Yuhasibu'nun raporlarından satış toplamını, kasa ve banka bakiyelerini ve cari hesaplardaki müşteri alacaklarını al; müşavirin tablosundaki net satış, kasa, banka ve alacak satırlarıyla yan yana koy. Yazar kasa satışlarını programa girmiyorsan onları ayrıca ekle. Yıl sonunda devir paketini müşavirine gönderirsen o da aynı kayıtlardan çalışır.
Yuhasibu, İşveren Okulu'nun kardeş ürünü olan ön muhasebe programıdır. Bu ders program olmadan da işe yarar.
Sık yapılan hatalar
- "Siz bilirsiniz" demek. Kasada ne olduğunu, hangi müşterinin ödemeyeceğini, rafta ne kaldığını müşavirden iyi sen bilirsin; tablo bu bilgiyle doğrulanır.
- Tek yıla bakmak. Geçen yılın sütunu olmadan bir rakamın iyi mi kötü mü olduğu anlaşılmaz.
- Kontrolü beyannameden sonraya bırakmak. Beyannameden önce yapılan düzeltme bir telefonla biter; sonrası daha çok iş çıkarır.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →