أن تعطي نفسك راتبًا: سحب المال من الصندوق
المال الذي تسحبه من الصندوق: هل هو راتب، أم ربح، أم دين؟ بقصة ناقل البضائع مراد آبي نرى بلغة بسيطة الفرق بين أن تعطي نفسك مالًا في المنشأة الفردية وفي الشركة ذات المسؤولية المحدودة، ونتائج الخلط بينهما.
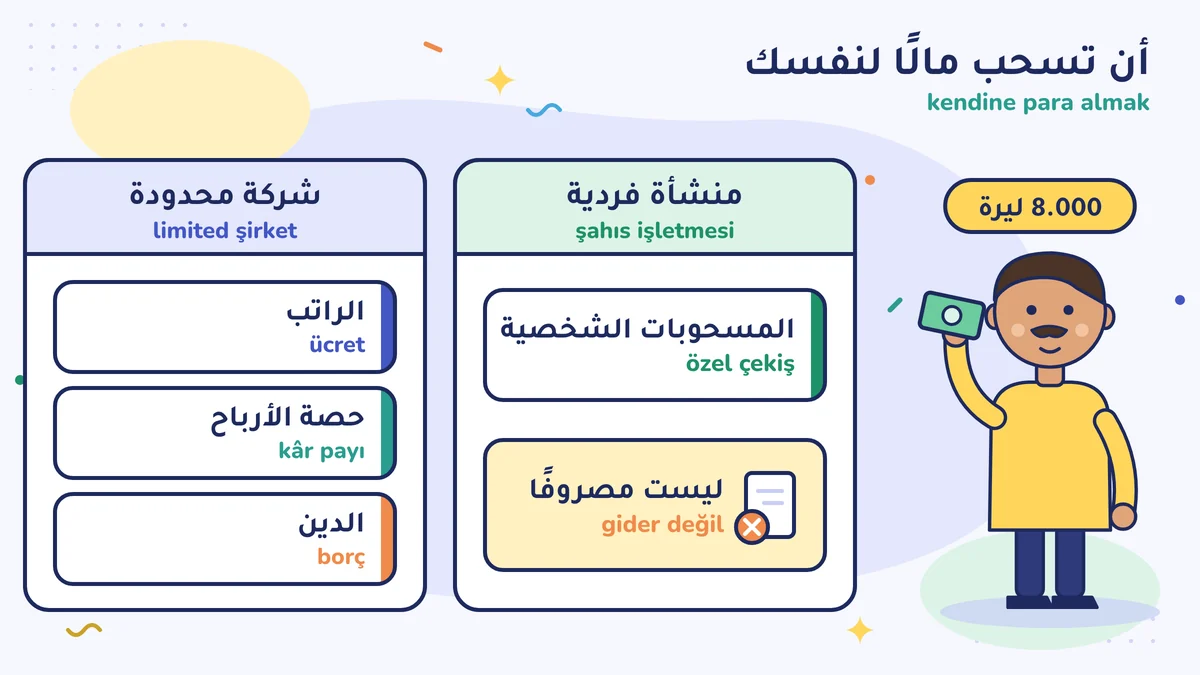
في المنشأة الفردية (şahıs işletmesi) أنت والمنشأة شخص واحد؛ والمال الذي تسحبه لنفسك من الصندوق ليس راتبًا، بل يُعَدّ «مسحوبات شخصية» (özel çekiş) ولا يُسجَّل مصروفًا. أما في الشركة ذات المسؤولية المحدودة (limited şirket) فالشركة شخص مستقل: يأخذ الشريك من الشركة راتبًا (إذا كان يعمل فيها) أو حصة أرباح (إذا كان هناك ربح يُوزَّع)؛ وللاقتراض من الشركة حدود قانونية. حدّد ما تفعله مع محاسبك القانوني (mali müşavir).
جيب مراد آبي وصندوقه
مراد آبي ناقل بضائع. يعمل بشاحنته الصغيرة، وأمواله في درج وفي البنك. خلال الشهر أخذ من الدرج 8.000 ليرة تركية لمصاريف البيت. وفي آخر الشهر قال لمحاسبه القانوني (mali müşavir): «سجّل هذه الـ 8.000 راتبًا». قال المحاسب: «لا أستطيع». فتعجّب مراد آبي: «المال مالي، والعمل عملي، فلماذا لا يكون ما أسحبه راتبًا؟»
الجواب يتوقّف على نوع المنشأة.
في المنشأة الفردية: أنت والمنشأة شخص واحد
في المنشأة الفردية (şahıs işletmesi) ليست المنشأة شخصية مستقلة؛ أنت والمنشأة شخص واحد من الناحية القانونية. لذلك:
- لا تستطيع أن تخصّص لنفسك راتبًا. المال الذي تعطيه لنفسك لا يُسمّى راتبًا؛ وبحسب قانون الضرائب لا يُقبَل الراتب الذي يدفعه صاحب المنشأة لنفسه مصروفًا (قانون ضريبة الدخل، المادة 41/2).
- المال الذي تسحبه من الصندوق لنفسك هو مال أخذته من مال المنشأة لحاجتك الشخصية. ويُسمّى «المسحوبات الشخصية» (özel çekiş). والقانون ينصّ صراحة على أن المال الذي يسحبه صاحب المنشأة منها لا يمكن تسجيله مصروفًا (قانون ضريبة الدخل، المادة 41/1).
- تُحسب الضريبة لا بحسب المال الذي تسحبه، بل بحسب ربح المنشأة. سواء سحبت أم لم تسحب، فالربح واحد.
أي أن الـ 8.000 ليرة التي سحبها مراد آبي ليست مصروفًا للمنشأة، ولا تُنقص ربحها. المال انتقل فقط من جيب المنشأة إلى جيبه الخاص.
وهذا النظام يمنحك ميزة أيضًا: لأنك تدفع الضريبة بحسب الربح، فإن سحب الكثير في شهر والقليل في شهر آخر لا يغيّر الضريبة. لكن إذا سحبت بلا ضبط ينفد النقد.
في الشركة ذات المسؤولية المحدودة: الشركة شخص مستقل
في الشركة ذات المسؤولية المحدودة (limited şirket) الوضع مختلف. الشركة شخص اعتباري (tüzel kişi) مستقل؛ وللشريك عدة طرق منفصلة لأخذ المال من الشركة:
- الراتب (الأجر، ücret): إذا كنت تعمل فعلًا في الشركة، يمكن للشركة أن تخصّص لك راتبًا. نقطة يجب أن تعرفها: شركاء الشركة ذات المسؤولية المحدودة يُعَدّون في العادة من المؤمَّن عليهم في Bağ-Kur (4/b) عن أنفسهم، ولا يمكن لشركتهم أن تُبلِّغ عنهم بوصفهم عمّالًا عاديين (4/a) (القانون رقم 5510، المادة 53). لا بدّ أن ترتّب جانب الضريبة والضمان الاجتماعي وكشف الرواتب (bordro) لراتبك مع محاسبك القانوني.
- حصة الأرباح (kâr payı): لا يمكن توزيع حصة الأرباح إلا من صافي الربح السنوي للشركة، ومن الأرباح المتراكمة المخصّصة لهذا الغرض (الاحتياطي، yedek akçe)؛ والقرار يتخذه الشركاء في الجمعية العامة (genel kurul) (القانون التجاري التركي، Türk Ticaret Kanunu، المادة 608). إذا لم يكن هناك ربح يُوزَّع فلا توجد حصة أرباح أيضًا. وعند دفع حصة الأرباح قد يكون هناك اقتطاع ضريبي أيضًا؛ اسأل محاسبك القانوني عن ذلك.
- الدين: إذا أخذت مالًا من الشركة دون راتب أو حصة أرباح، فهذا دين أخذته من الشركة. يُسجَّل في الدفاتر تحت بند مثل «مستحقّات من الشركاء» (ortaklardan alacak)، ويجب سداده. انتبه: القانون يقيّد ذلك. الشريك الذي لم يدفع ما عليه من رأس المال، أو الشريك في شركة لم تستطع تغطية خسائر السنوات السابقة بأرباحها واحتياطياتها، لا يستطيع أن يقترض من الشركة (القانون التجاري التركي، المادة 358؛ وللشركة ذات المسؤولية المحدودة المادة 644). وهناك عقوبة على مدير الشركة الذي يعطي مالًا بما يخالف هذه القاعدة. وحتى في الحالة المسموح بها، قد يلزم أن تحسب الشركة فائدة على هذا الدين. اسأل محاسبك القانوني قبل أن تسحب أي مال.
إذا اختلطت هذه الطرق الثلاثة ببعضها، ينشأ فرق بين دفتر الشركة والوضع الحقيقي.
نتائج الخلط
- يضيع النقد. المال الذي يُسحب من الصندوق عشوائيًا يأكل أيضًا المال المخصّص للضريبة والضمان الاجتماعي (انظر تخصيص المال للضريبة).
- يبتعد الدفتر عن الواقع. المسحوبات التي لا يُعرف فيمَ أُنفقت تصعّب عمل محاسبك القانوني، وتُتعبك عند التدقيق.
- في الشركة ذات المسؤولية المحدودة قد يظهر عبء إضافي. يجب أن تُناقَش النتيجة الضريبية لدين الشريك أو للمسحوبات مع المحاسب القانوني؛ ونحن لا نعطي حكمًا عامًا في هذا الموضوع.
- الربح الذي تظنّه ربحًا قد لا يكون ربحًا. عندما تخلط مال الشركة بمالك يصبح جواب سؤال «كم أكسب؟» ضبابيًا.
منشأة فردية كنت أم شركة محدودة: «يوم سحب» منتظم
عندما تعطي نفسك مالًا، تنفعك هذه العادة:
- خذ المبلغ نفسه كل شهر؛ بدل أن تأخذ كثيرًا في الشهر الذي تكسب فيه كثيرًا، ولا شيء في الشهر الذي تكسب فيه قليلًا. اختر مبلغًا يتحمّله العمل حتى في الأشهر الضعيفة.
- خذه في اليوم نفسه. مثلًا يوم 1 من الشهر.
- خصّص أولًا لحصّالة الضريبة ولاشتراك Bağ-Kur الخاص بك (تأمين أصحاب الأعمال الحرة)، ثم انظر إلى مبلغ السحب.
- دوّن ملاحظة مكتوبة. متى أخذت، وكم أخذت.
بهذه الطريقة يرى بيتك مالًا منتظمًا، ولا تتفاجأ المنشأة.
في الشركة ذات المسؤولية المحدودة انتبه: هذا المبلغ المنتظم لا يُسحب من الشركة كما تشاء. إذا كنت تعمل في الشركة فيُدرَج راتبًا في كشف الرواتب (bordro)؛ والمال الذي يُسحب دون كشف رواتب يصبح دينًا على الشريك للشركة، وقد يصطدم بالحدّ القانوني المذكور أعلاه.
ماذا تقول لمحاسبك القانوني؟
«أنا آخذ لنفسي مالًا من المنشأة كل شهر. كيف سنسجّل ذلك، وما نتيجته من ناحية الضريبة والضمان الاجتماعي؟» هذا السؤال يجب أن يسأله صاحب المنشأة الفردية، والشريك في الشركة المحدودة أيضًا. والجواب يتغيّر بحسب نوع المنشأة وبنية الشراكة.
أن تكتب راتبًا باسم زوجتك أو زوجك أو أولادك؟
بعض أصحاب العمل يفكّرون في كتابة راتب باسم الزوجة أو الزوج أو الأولاد لتقليل الضريبة. في المنشأة الفردية لا يمكن قانونًا تسجيل الراتب الذي تدفعه لزوجك أو زوجتك ولأولادك القاصرين مصروفًا (قانون ضريبة الدخل، المادة 41/2). وفي الشركة الوضع مختلف؛ يلزم عمل حقيقي ومستند. إذا كنت تفكّر في شيء كهذا فاسأل محاسبك القانوني مسبقًا.
لماذا من المهم أن تفصل حسابك؟
إذا دفعت مصاريفك الشخصية ومصاريف المنشأة من الحساب نفسه، يصعب في آخر الشهر أن تميّز أيّها من أيّها. الحساب البنكي المنفصل للمنشأة يبسّط أيضًا أمر «إعطاء نفسك مالًا»: تحوّل مبلغًا منتظمًا من حساب المنشأة إلى حسابك الخاص، فيتكوّن القيد من تلقاء نفسه. ولهذا يمكنك أن تنظر أيضًا في درس الصندوق والبنك والمال الذي في جيبك.
في جملة واحدة
في المنشأة الفردية، المال الذي تسحبه لنفسك من الصندوق مسحوبات شخصية، وليس راتبًا، ولا يُسجَّل مصروفًا؛ أما في الشركة ذات المسؤولية المحدودة فالراتب وحصة الأرباح والدين أشياء منفصلة، ولكلٍّ منها قاعدته.
افعل هذا هذا الأسبوع
اكتب على ورقة كم ليرة سحبت لنفسك في الأشهر الثلاثة الأخيرة من الصندوق أو من حساب المنشأة. ثم اسأل محاسبك القانوني: «كيف نسجّل هذه المسحوبات؟» وبعد ذلك حدّد مبلغًا تسحبه في اليوم نفسه من كل شهر.
أخطاء شائعة
- عدّ المال الذي تسحبه لنفسك، أو مصروف البيت، مصروفًا. في المنشأة الفردية لا تُسجَّل مسحوباتك مصروفًا؛ وأن تجعل فاتورة شيء اشتريته للبيت تصدر باسم المنشأة لا يجعله مصروفًا للمنشأة.
- سحب المال من الشركة المحدودة بحجّة «إنه مالي على كل حال». الشركة شخص مستقل؛ والمال الذي تسحبه يجب أن يُسجَّل راتبًا أو حصة أرباح أو دينًا؛ وللاقتراض أيضًا حدّ قانوني.
- جعل مبلغ السحب أعلى مما يتحمّله العمل. إذا لم يكن هناك ربح عدة أشهر متتالية فخفّض المبلغ الثابت؛ وإلا فهذا يعني أن المال يذوب من حصّالة الضريبة أو من حصة المورّد.
المصادر
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193، المادة 41/1 و41/2 (المدفوعات التي لا تُقبَل مصروفًا)
- القانون التجاري التركي (Türk Ticaret Kanunu) رقم 6102 (المادتان 358 و644: اقتراض الشريك من الشركة؛ المادة 608: حصة الأرباح في الشركة ذات المسؤولية المحدودة)
- قانون التأمينات الاجتماعية والتأمين الصحي العام رقم 5510 (5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu)، المادة 4/1-b والمادة 53 (التأمين على شركاء الشركات)
- TÜRMOB
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-07. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية