Как читать отчёты, которые дал бухгалтер: проверка из 10 вопросов
Когда лицензированный бухгалтер присылает годовые отчёты, задайте десять вопросов, прежде чем сказать «вам виднее». Короткий способ сверить отчёты со своими счетами-фактурами, банковской выпиской и списком инвентаризации: от продаж до кассы и от дебиторской задолженности до собственного капитала.
Чтобы проверить отчёт о доходах и расходах (gelir tablosu) и баланс (bilanço), подготовленные лицензированным бухгалтером (mali müşavir), не нужно пересчитывать каждую цифру. Сравните чистую выручку с суммой без НДС выписанных вами счетов-фактур и продаж через онлайн-кассу; кассу и банк — с инвентаризацией и выпиской на 31 декабря; запасы — с вашим списком инвентаризации; дебиторскую и кредиторскую задолженность — с остатками по клиентам и поставщикам; а валовую прибыль и крупные расходы — с прошлым годом. О расхождениях спрашивайте до подачи декларации.
Анализы Айтен-ханым
Правила, о которых говорится в этом уроке, — это правила турецкого законодательства.
Компании Айтен-ханым, которая печёт пирожные, три года. В начале марта её лицензированный бухгалтер (mali müşavir) прислал по электронной почте отчёты за прошлый год: «Не взглянете до подачи декларации?» Айтен-ханым уже собиралась ответить: «Вам виднее». Но вспомнила результаты анализа крови, которые получила в прошлом месяце. Она не врач, но, посмотрев на столбик «в прошлый раз» рядом, увидела, какой показатель изменился, и спросила об этом у врача.
Финансовые отчёты читаются так же. Пересчитывать каждую цифру не нужно. Дело бухгалтера — подготовить отчёты; ваше дело — сказать, совпадают ли они с той действительностью, которую знаете вы. Что в кассе, какой клиент не заплатит, что осталось на полке — это вы знаете лучше бухгалтера. Если такую проверку сделать до декларации, исправить всё легко.
Отчёт о доходах и расходах вы разбирали по строкам, а баланс — как активы и источники. Если вы ведёте книгу учёта предприятия, ваш отчёт — итоговый отчёт по книге учёта (işletme hesabı özeti); большинство вопросов ниже подходит и к нему.
Прежде чем открывать отчёты
Попросите у бухгалтера вместе с отчётами две вещи: цифры за прошлый год в соседнем столбце и расшифровку крупных статей (списки расходов, дебиторской и кредиторской задолженности). Рядом положите свои собственные списки: сумму выписанных за год счетов-фактур и продаж через онлайн-кассу, банковские выписки на 31 декабря, список инвентаризации на конец года, остатки по клиентам и поставщикам.
Пять вопросов к отчёту о доходах и расходах
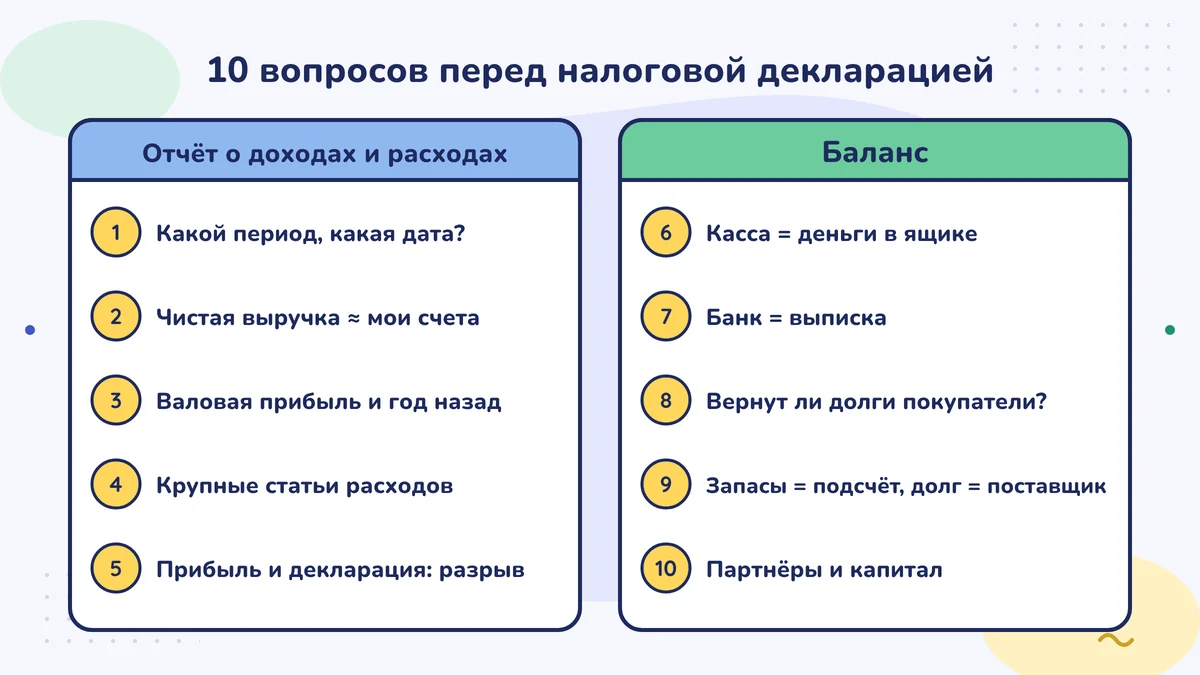
1. Какой период, какая дата? Отчёт о доходах и расходах должен охватывать период с 1 января по 31 декабря, а баланс — день 31 декабря. Если нет столбца за прошлый год, потребуйте его; без сравнения цифра сама по себе говорит мало.
2. Совпадает ли чистая выручка с моими записями? Сумма без НДС счетов-фактур, выписанных за год (электронная счёт-фактура (e-Fatura), электронный архив счетов (e-Arşiv)), и продаж через онлайн-кассу (итоговые Z-отчёты за день) за вычетом возвратов должна давать цифру, очень близкую к чистой выручке. Не считайте дважды продажи, по которым вы выдали информационный чек из кассы и ещё выписали счёт-фактуру. Если разница большая, значит, либо не проведён какой-то счёт, либо забыт возврат.
3. Похожа ли валовая прибыль на прошлогоднюю? В прошлом году с каждых 100 лир продаж Айтен-ханым в виде валовой прибыли оставалось 55 лир, в этом году — 45. Возможны три причины: цены упали, мука и сливочное масло подорожали или инвентаризация на конец года неверна. Спрашивайте о причине, а не о цифре.
4. Есть ли среди расходов крупная статья, которую я не узнаю? Посмотрите на пять самых крупных статей расходов. Если есть сумма, которую вы не узнаёте, или строка, внезапно выросшая по сравнению с прошлым годом, попросите расшифровку.
5. Почему прибыль до налога отличается от дохода в декларации? Для налога непризнаваемые расходы добавляются, освобождения вычитаются; поэтому две цифры могут различаться. Бухгалтер должен суметь объяснить эту разницу в нескольких строках.
Пять вопросов к балансу
6. Есть ли касса на самом деле? Касса в балансе должна совпадать с деньгами, которые пересчитали в ящике вечером 31 декабря. Если в отчёте 150 000, а в ящике 5 000, спросите, откуда разница.
7. Совпадает ли банк с выпиской? Остаток каждого банковского счёта на 31 декабря должен совпадать с выпиской до последней копейки (kuruş). Долг по кредитной карте и платежи по кредиту тоже должны быть в части долгов.
8. Придут ли все деньги по дебиторской задолженности? Попросите список дебиторской задолженности по клиентам. Если есть клиент, который закрылся, пропал или не платит месяцами, скажите об этом бухгалтеру; долг, который не удастся получить, рассматривается отдельно («Годовая папка для бухгалтера: сверка расчётов, безнадёжные долги и оборудование»).
9. Совпадают ли запасы с моей инвентаризацией, а долги — с данными поставщиков? Запасы в балансе должны совпадать с итогом вашего списка инвентаризации на конец года. Долги поставщикам тоже должны совпадать со сверкой расчётов (mutabakat) с крупными поставщиками, то есть с подтверждением, что обе стороны записали одну и ту же сумму.
10. Что со строками об участниках и с собственным капиталом? Если строка «задолженность участников» (ortaklardan alacaklar) растёт, чаще всего это значит, что участник взял деньги из компании без расчётной ведомости (bordro) или без решения о выплате доли прибыли; у этого есть законные ограничения (Турецкий торговый кодекс (Türk Ticaret Kanunu), ст. 358; для ООО применяется и в силу ст. 644; см. «Платить себе зарплату: как брать деньги из кассы»). Если итог собственного капитала меньше уставного капитала, у компании, как правило, накопленный убыток; спросите бухгалтера, не попадает ли она в одну из ситуаций, описанных в ст. 376 Турецкого торгового кодекса (для ООО то же самое в силу ст. 633).
Что нашла Айтен-ханым?
Айтен-ханым прошла все вопросы за один вечер. На двух она остановилась.
Причиной падения валовой прибыли оказалось сливочное масло: за год оно подорожало, а Айтен-ханым с опозданием обновила цены на пирожные. Это была не ошибка, а сигнал; она переделала прайс-лист на новый год с учётом этого.
Среди расходов строка «упаковка» выросла по сравнению с прошлым годом на 48 000 лир. Когда запросили расшифровку, выяснилось, что счёт-фактура поставщика на 48 000 лир была проведена дважды. Бухгалтер исправил запись, и декларацию подали с исправленной цифрой. Всего времени ушло на один телефонный звонок.
Как идти на встречу?
- Запросите отчёты минимум за два дня до встречи; запишите вопросы на бумаге.
- Возьмите с собой свои списки; цифры сокращают спор.
- Рядом с каждым ответом делайте короткую пометку. В следующем году те же десять вопросов займут вдвое меньше времени.
В модуле «Как толковать цифры» мы разбираем, как по этим отчётам получить такие показатели, как «маржа прибыли» и «дни оборачиваемости дебиторской задолженности и запасов», и какие вопросы взять на «встречу с бухгалтером в конце года».
В одном предложении
Чтобы проверить отчёты бухгалтера, не нужно быть бухгалтером: достаточно положить цифры рядом со своими счетами-фактурами, банковской выпиской, инвентаризацией и прошлым годом.
Сделайте на этой неделе
Попросите у бухгалтера отчёт о доходах и расходах и баланс за прошлый год вместе со столбцом предыдущего года для сравнения. На этой неделе сравните со своими счетами-фактурами и выписками только два из десяти вопросов (чистую выручку и банк).
Частые ошибки
- Говорить «вам виднее». Что в кассе, какой клиент не заплатит, что осталось на полке — вы знаете лучше бухгалтера; отчёты проверяются именно этим знанием.
- Смотреть на один год. Без столбца за прошлый год непонятно, хороша цифра или плоха.
- Откладывать проверку на после декларации. Исправление до декларации решается одним звонком; после — создаёт больше работы.
Источники
- Общее разъяснение по применению системы бухгалтерского учёта № 1 (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği), «Официальная газета» (Resmî Gazete) от 26.12.1992 / 21447 повторный (копия Alomaliye)
- Турецкий торговый кодекс (Türk Ticaret Kanunu) № 6102, ст. 358 (задолженность участника перед компанией), ст. 376 (потеря капитала), ст. 633 и 644 (применение к ООО) (mevzuat.gov.tr)
- Электронная библиотека TÜRMOB, специальный циркуляр (05.01.2023): баланс и отчёт о доходах и расходах — основные финансовые отчёты и прилагаются к годовой декларации
- GİB, Система «Дефтер-Беяннаме», руководство по годовой декларации по подоходному налогу (таблица коммерческого дохода составляется из итогового отчёта по книге учёта)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности