اجتماع آخر السنة مع المحاسب: الأسئلة التي تأخذها معك
بدل مكالمة هاتفية من عشر دقائق في آخر يناير، اجتماع مدته ساعة في النصف الأول من ديسمبر. ماذا تأخذ معك، و12 سؤالًا تطرحها على محاسبك عن الربح والنقد والضريبة وخطة 2027، وملاحظة من صفحة واحدة بعد الاجتماع.
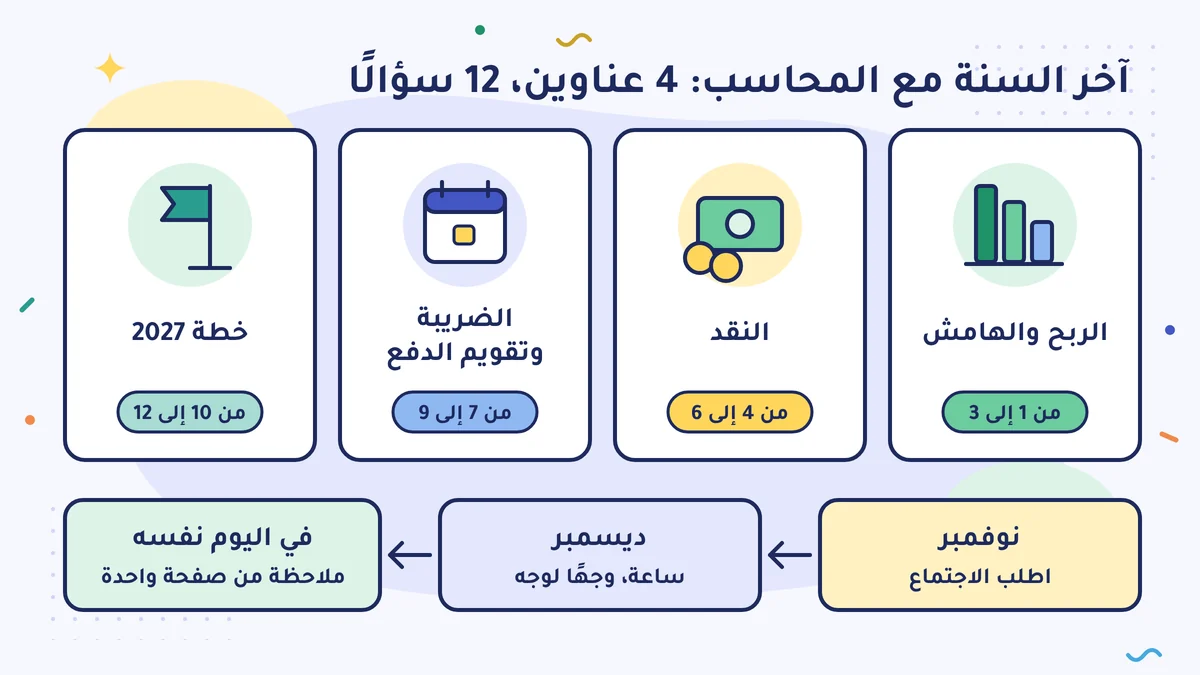
اعقد اجتماع آخر السنة مع محاسبك القانوني (mali müşavir) قبل أن تنتهي السنة، في النصف الأول من ديسمبر؛ لأن الجرد والمطابقة (mutabakat) وبعض القرارات لا تنفع إلا قبل 31 ديسمبر. خذ معك جدول يناير–سبتمبر، والفترة نفسها من السنة الماضية، وقائمة مستحقاتك، وملاحظاتك أنت. واجمع الأسئلة تحت أربعة عناوين: الربح والهامش، والنقد، والضريبة وتقويم الدفع، وخطة السنة القادمة.
الدقائق العشر عند ليلى هانم صاحبة المكتبة
لدى ليلى هانم مكتبة قرطاسية (kırtasiye) بفرعين. في السنة الماضية كان حديث آخر السنة مع محاسبها في الأسبوع الأخير من يناير، على الهاتف، واستغرق عشر دقائق. قال المحاسب: «الربح كذا، والضريبة كذا، تدفعينها في مارس»، فقالت ليلى هانم: «حسنًا». وفي مارس جاءت الضريبة أعلى مما توقّعت. لم يتكلّما أبدًا عن سبب ارتفاعها، ولا عمّا كان يمكنها أن تفعله بشكل مختلف خلال السنة.
هذه السنة ستفعل غير ذلك: في الأسبوع الثاني من ديسمبر، ساعة كاملة، وجهًا لوجه، وفي يدها قائمة.
لماذا قبل أن تنتهي السنة؟
قبل أن تذهب بسيارتك إلى الفحص الدوري تنظر إلى الإطارات والأضواء؛ فالنقص الذي يُكتشف يوم الفحص لا يُصلَح في ذلك اليوم. وآخر السنة كذلك. يوم جرد المخزون، ومقارنة الأرصدة مع الزبائن والمورّدين (المطابقة، mutabakat)، ووضع المستحقات التي صار تحصيلها صعبًا، كل هذه الأعمال تُخطَّط قبل 31 ديسمبر. إذا تكلّمت في يناير عرفت النتيجة فقط. وإذا تكلّمت في ديسمبر قمت في الوقت المناسب أيضًا بالأعمال التي تؤثّر في النتيجة. نشرح أعمال آخر السنة نفسها بشكل منفصل في وحدة آخر السنة من هذا المستوى (قائمة فحص آخر السنة)؛ وفي هذا الدرس نركّز على الاجتماع نفسه.
ديسمبر شهر مزدحم عند محاسبك. اطلب الاجتماع في نوفمبر، وحدّدا الموعد معًا.
ماذا تأخذ معك؟
- جدول يناير–سبتمبر 2026. يُعِدّه محاسبك أصلًا لإقرار الضريبة المؤقتة (geçici vergi) في نوفمبر؛ فاطلب نسخة منه. وإذا كنت في النظام المبسَّط (basit usul) فلا يوجد هذا الجدول لأنه لا توجد ضريبة مؤقتة؛ فخذ سجلات الشراء والبيع عندك.
- الفترة نفسها من السنة الماضية. قم بالمقارنة كما في درس المقارنة بالسنة الماضية.
- قائمة مستحقاتك. زبونًا زبونًا، مرتّبة بحسب أيام التأخير.
- أرقامك أنت. هامشك الإجمالي، وعدد أيام المستحقات والمخزون عندك (دورة النقد)، وعدد القطع التي بعتها أو عدد زبائنك.
- قائمة الأسئلة هذه. إذا أرسلت الأسئلة مسبقًا بالبريد الإلكتروني جاء محاسبك مستعدًا.
الربح والهامش
- ماذا حدث لهامشي الإجمالي مقارنة بالفترة نفسها من السنة الماضية، ولماذا؟ إذا انخفض: هل السبب السعر، أم كلفة الشراء، أم الهدر (fire)؟
- أيّ مصروف ارتفع أكثر من غيره قياسًا إلى المبيعات؟ عند ليلى هانم كان الجواب إيجار الفرع الثاني.
- ما تقديرنا للربح قبل الضريبة للسنة كلها؟ اطلب رقمًا تقريبيًا يحسب أكتوبر–ديسمبر أيضًا.
النقد
- أين ينتظر الفرق بين الربح والمال الذي في البنك؟ في المستحقات، أم في المخزون، أم في الضريبة المستحقة الدفع؟
- هل هناك مستحقات صار تحصيلها صعبًا، وماذا يُفعل بشأنها في آخر السنة؟ بأيّ شرط وبأيّ مستند، يقول لك محاسبك.
- في أيّ يوم وكيف سنقوم بجرد المخزون؟ من سيقوم بالجرد، ومتى تذهب نتيجته إلى المحاسب؟
الضريبة وتقويم الدفع
- كم ضريبتي السنوية لعام 2026 تقديرًا، وكم منها تغطّيه الضرائب المؤقتة التي دفعتها؟ المواعيد الأخيرة لسنة 2026 بحسب القاعدة هكذا: الضريبة المؤقتة لأكتوبر–ديسمبر في 17 فبراير 2027؛ وفي المنشأة الفردية إقرار ضريبة الدخل السنوي (yıllık gelir vergisi beyannamesi) والقسط الأول في 31 مارس 2027، والقسط الثاني في 2 أغسطس 2027 (لأن 31 يوليو يوافق يوم سبت)؛ وفي الشركة إقرار ضريبة الشركات (kurumlar vergisi) ودفعها في 30 أبريل 2027. وتصبح هذه التواريخ نهائية عندما تنشر إدارة الإيرادات (GİB) تقويم 2027. وإذا كنت في النظام المبسَّط فلا توجد ضريبة مؤقتة؛ وكسبك من هذا العمل معفى من ضريبة الدخل، ولا تقدّم إقرارًا سنويًا عن هذا الكسب.
- كم يجب أن أضع جانبًا كل شهر في الأشهر القادمة؟ حدّد المبلغ مع محاسبك؛ وقد بنينا عادة وضع المال جانبًا في درس تخصيص المال للضريبة.
- هل هناك تغيير في 2027 في نوع دفتري، أو نظامي الضريبي، أو طريقة فواتيري؟ مثلًا: من هم في النظام المبسَّط ومن يمسكون دفتر الأعمال (işletme defteri) يستطيعون في 2026 إصدار فاتورة ورقية حتى 3.000 ليرة شاملة الضرائب؛ وبحسب القاعدة الحالية (البلاغ العام لقانون الإجراءات الضريبية رقم 509 (509 Sıra No'lu VUK Genel Tebliği)، تعديل 31.12.2025) سيُصدرون اعتبارًا من 1 يناير 2027 الفاتورة الإلكترونية المؤرشفة (e-Arşiv) أيًّا كان المبلغ. اسأل في ديسمبر هل صدر تأجيل جديد.
خطة 2027
- ماذا ستصبح كلفة العاملين عندي في 2027؟ الحد الأدنى للأجور (asgari ücret) لعام 2027 يتحدّد في العادة في ديسمبر؛ فاحسب الكلفة مع محاسبك بحسب عدد العاملين وخطة الرواتب.
- إذا كنت مصنِّعًا: هل يتغيّر التخفيض في حصة صاحب العمل من اشتراك الضمان الاجتماعي (SGK)؟ تخفيض الخزينة (Hazine indirimi) الذي هو 5 نقاط في التصنيع في 2026 ينتهي في 31 ديسمبر 2026. ويستطيع رئيس الجمهورية تمديد هذه المدة حتى 31 ديسمبر 2027؛ وإذا لم تُمدَّد ينزل التصنيع أيضًا في 2027 إلى نقطتين مثل الأعمال الأخرى. اسأل في ديسمبر عن آخر وضع. وإذا كنت شركة مصنِّعة فاسأل عن أمر آخر: بالقانون رقم 7582، ستُطبَّق اعتبارًا من الفترة المحاسبية 2027 ضريبة شركات بنسبة 12,5% على الكسب الذي تحقّقه من الإنتاج فقط الشركاتُ الحاصلة على شهادة السجل الصناعي (sanayi sicil belgesi) والتي تنتج فعلًا؛ ومحاسبك يقول لك هل تستوفي الشروط.
- ما المستندات التي يريدها منك في يناير، وحتى أيّ تاريخ؟ خذ القائمة مكتوبة.
ماذا خرج من اجتماع ليلى هانم؟
عندما طرحت ليلى هانم السؤالين الأولين اتّضحت الصورة. كانت مبيعات يناير–سبتمبر قد ارتفعت 28% عن الفترة نفسها من السنة الماضية؛ قريبًا من التضخّم، أي أنها كانت تراوح مكانها. ونزل هامشها الإجمالي من 32% إلى 31%، وهذا مقبول. لكن إيجار الفرع الثاني ارتفع من 6% من المبيعات إلى 9%. وكان كل الانخفاض تقريبًا في هامش الربح قبل الضريبة آتيًا من هنا.
وفي سؤال النقد ظهر أمر آخر: جزء من الدفاتر والحقائب التي اشتُريت في أغسطس لموسم المدارس كان ما يزال في المستودع. عدد أيام المخزون كان 70 في السنة الماضية، وصار هذه السنة 95. فاقترح عليها محاسبها أن تكتب يوم الجرد في التقويم من الآن، وأن تُدرج البضاعة التي في المستودع في قائمة منفصلة عند الجرد؛ وبذلك يُرى في يناير بنظرة واحدة أيّ بضاعة تدور ببطء.
أما في سؤال الضريبة فلم تتكرّر مفاجأة السنة الماضية: أعطاها محاسبها نطاقًا تقريبيًا للضريبة السنوية، وحدّدت ليلى هانم في اليوم نفسه المبلغ الشهري الذي ستضعه جانبًا.
بعد الاجتماع
اكتب في اليوم نفسه ملاحظة من صفحة واحدة: الأرقام التي تكلّمتما عنها، والقرارات التي اتُّخذت، ومن سيفعل ماذا وحتى أيّ تاريخ. أرسل الملاحظة إلى محاسبك أيضًا، واسأله: «هل فهمت صحيحًا؟» كان في ملاحظة ليلى هانم ثلاثة قرارات: أن تعيد التفاوض على عقد إيجار الفرع الثاني في مارس، وأن تصرّف المخزون الباقي من موسم المدارس بخصم في يناير، وأن تحوّل في يوم 20 من كل شهر مبلغًا ثابتًا إلى حصّالة الضريبة.
ليس الهدف من الاجتماع امتحان المحاسب، بل أن تنظرا معًا إلى الرقم نفسه. وصاحب العمل الذي يسأل يسهّل على محاسبه عمله أيضًا.
افعل هذا هذا الأسبوع
اكتب لمحاسبك هذا الأسبوع رسالة قصيرة واطلب اجتماع آخر السنة مدته ساعة خلال الأسبوعين الأولين من ديسمبر. أضف إلى الرسالة الخمسة الأهم لك من الأسئلة الـ 12 في هذا الدرس، واطلب نسخة من جدول يناير–سبتمبر 2026.
أخطاء شائعة
- ترك الاجتماع إلى يناير. الجرد والمطابقة وبعض القرارات تنفع قبل 31 ديسمبر؛ وفي يناير تعرف النتيجة فقط.
- الذهاب دون أرقام في يدك. السؤال الذي يُطرح دون معرفة هامشك وأيام المستحقات والمخزون يبقى عامًا؛ ويكون الجواب عامًا أيضًا.
- عدم كتابة ما قيل. إذا لم تكن هناك ملاحظة من صفحة واحدة فستُنسى القرارات قبل مارس؛ أرسل الملاحظة إلى محاسبك أيضًا.
المصادر
- Alomaliye: إقرار ضريبة الدخل لسنة 2025 من 1–31 مارس 2026، والدفع في 31 مارس و31 يوليو 2026
- TRT Haber: آخر يوم لإقرار ضريبة الشركات (kurumlar vergisi) ودفعها 30 أبريل
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193 (المادة 92: دفع الضريبة السنوية على قسطين؛ المادة المكرّرة 120: الضريبة المؤقتة)
- النشرة الضريبية من PwC (Vergi Bülteni): الأحكام الضريبية في القانون رقم 7566 (فترة الضريبة المؤقتة الرابعة من جديد)
- Ekonomi Gazetesi: تعديل البلاغ العام لقانون الإجراءات الضريبية رقم 509 (509 Sıra No'lu VUK Genel Tebliği) (الجريدة الرسمية 31.12.2025)، فاتورة ورقية حتى 3.000 ليرة في النظام المبسَّط ودفتر الأعمال حتى 1.1.2027
- Cott: القانون رقم 7582 (الجريدة الرسمية 04.06.2026)، ضريبة شركات بنسبة 12,5% على كسب الإنتاج الحاصل على شهادة السجل الصناعي اعتبارًا من 2027
- Alomaliye: تعميم مؤسسة الضمان الاجتماعي (SGK Genelgesi) 2026/1 (تخفيض الخزينة: التصنيع 5 نقاط حتى 31.12.2026، ويستطيع رئيس الجمهورية التمديد حتى 31.12.2027؛ والأعمال الأخرى نقطتان)
- KPMG Vergi: عدم إجراء تعديل التضخم في 2025–2027 (قانون الإجراءات الضريبية (VUK)، المادة المؤقتة 37)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية