هامش الربح: ماذا يقول الإجمالي والصافي؟
صاحبة المقهى التي تقول «أربح 150% في كل لاتيه» تتفاجأ عندما ترى في آخر السنة ربحًا نسبته 5%. الفرق بين نسبة الإضافة على التكلفة وهامش الربح، والطريق من الربح الإجمالي إلى الربح الصافي، وماذا يقول كل هامش، وأثر الخصم على الهامش.
هامش الربح (kâr marjı) هو الربح مقسومًا على المبيعات؛ وليس نسبة «الإضافة على التكلفة» التي تُقسم على التكلفة. إذا كلّفك المنتج 40 ليرة وبعته بـ 100 ليرة، فنسبة الإضافة 150%، والهامش 60%. الهامش الإجمالي (brüt marj) يُظهر ما يبقى بعد خصم كلفة البضاعة المبيعة فقط، والهامش الصافي (net marj) يُظهر ما يبقى بعد خصم كل شيء، ومنه الإيجار والعاملون والضريبة: إذا انخفض الهامش الإجمالي فانظر إلى السعر وكلفة الشراء، وإذا انخفض الهامش الصافي فانظر إلى المصاريف.
«150%» زينب هانم صاحبة المقهى
تدير زينب هانم محلًّا للقهوة منذ سنتين. فنجان اللاتيه الواحد يكلّفها 40 ليرة: القهوة، والحليب، والكوب، والغطاء. وسعر البيع دون ضريبة القيمة المضافة 100 ليرة. وتقول لصديقاتها: «أربح 150% في كل لاتيه».
لكن في جدول 2026 الذي أرسله محاسبها القانوني (mali müşavir) في يناير، مكتوب تحت مبيعات قدرها 2.000.000 ليرة: «الربح قبل الضريبة: 100.000 ليرة». أي 5%. فتسأل زينب هانم: «أين ذهبت الـ 150%؟»
هنا التبس أمران أحدهما فوق الآخر. الأول في طريقة الحساب، والثاني في أيّ ربح ننظر إليه. في هذا الدرس نفصل بينهما.
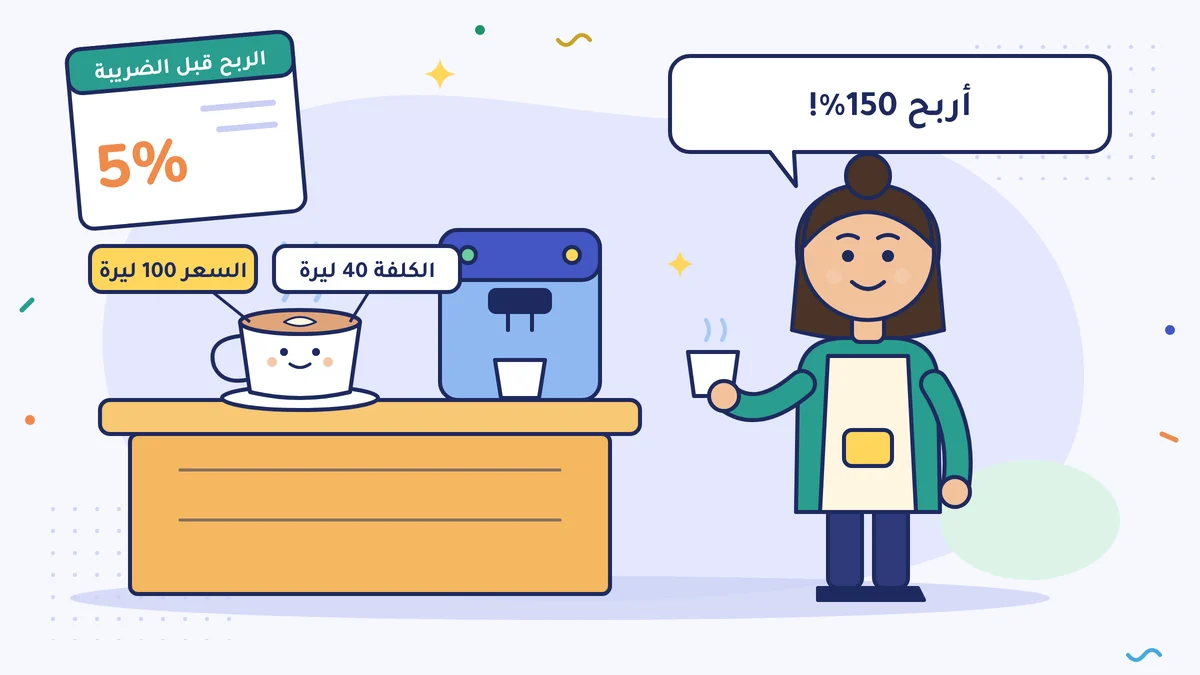
نسبة الإضافة على التكلفة وهامش الربح
إذا كلّفك الفنجان 40 ليرة وبعته بـ 100 ليرة يبقى لك 60 ليرة في كل فنجان. والنتيجة تتغيّر بحسب الرقم الذي تقسم عليه هذه الـ 60 ليرة:
| تُقسم على | الحساب | النتيجة | الاسم |
|---|---|---|---|
| التكلفة | 60 ÷ 40 | 150% | نسبة الربح على التكلفة («ما أضيفه فوق التكلفة» بلغة أصحاب المحلات) |
| سعر البيع | 60 ÷ 100 | 60% | هامش الربح (kâr marjı) |
عند وضع السعر يضيف صاحب المحل في الغالب فوق التكلفة. أما المحاسب وقائمة الدخل فيتكلّمان عن النسبة المقسومة على المبيعات، أي عن الهامش. كل نسبة في الجدول تُحسب قياسًا إلى المبيعات. وعندما تقول لمحاسبك «كم في المئة» فوضّح أيّهما تقصد؛ وإلا أعطيتما الرقم نفسه اسمين مختلفين.
ملاحظة مفيدة: مهما أضفت فوق التكلفة لا يصل الهامش إلى 100%. إذا اشتريت بـ 40 وبعت بـ 80 فنسبة الإضافة 100%، والهامش 50%.
الربح الإجمالي: ما يبقى من البضاعة نفسها
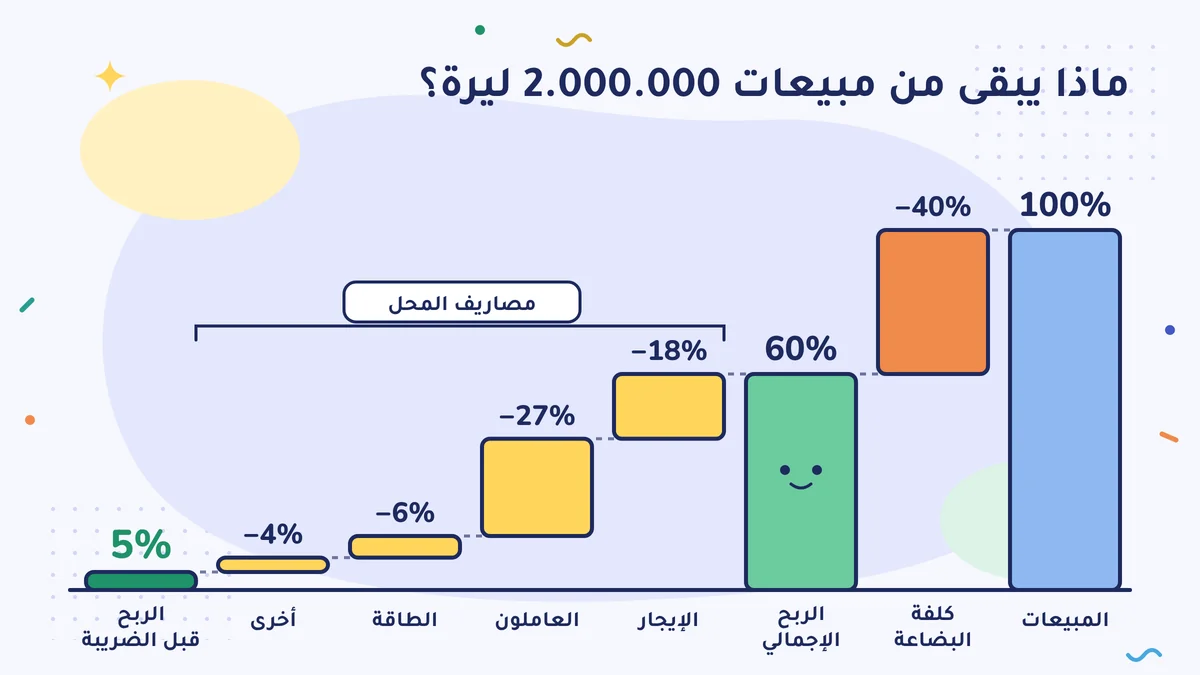
قائمة الدخل (gelir tablosu) تُقرأ من الأعلى إلى الأسفل. أرقام زينب هانم في 2026، مقرَّبة ودون ضريبة القيمة المضافة (KDV):
| السطر | المبلغ (ليرة) | النسبة إلى المبيعات |
|---|---|---|
| صافي المبيعات | 2.000.000 | 100% |
| كلفة البضاعة المبيعة (القهوة، والحليب، ومواد الكعك، والأكواب) | −800.000 | 40% |
| الربح الإجمالي | 1.200.000 | 60% |
| الإيجار | −360.000 | 18% |
| العاملون (الرواتب والضمان الاجتماعي) | −540.000 | 27% |
| الكهرباء والماء والغاز الطبيعي | −120.000 | 6% |
| مصاريف أخرى | −80.000 | 4% |
| الربح قبل الضريبة | 100.000 | 5% |
الهامش الإجمالي 60%. فحساب زينب هانم للفنجان كان صحيحًا. لكن الربح الإجمالي (brüt kâr) هو الربح قبل دفع إيجار المحل ورواتب العاملين والفواتير. وعندما تُخصم هذه، تنزل الـ 60% إلى 5%.
بلغة أصحاب المقاهي: الربح الإجمالي هو الربح الذي يظهر على الطاولة؛ أما الربح الصافي فهو ما يبقى في الدرج مساءً بعد إغلاق المحل ودفع كل الفواتير.
ملاحظة: أيّ مصروف يُكتب في سطر «الكلفة»، وأيّها في المصاريف التي تحته، قد يختلف بحسب العمل وبحسب طريقة المحاسب. في المقهى قد يُكتب راتب من يعمل في المطبخ ضمن الكلفة أيضًا. لذلك أفضل مقارنة لهامشك الإجمالي هي مقارنته بسنواتك السابقة أنت.
الربح الصافي: بعد خصم كل شيء
عندما تُخصم الضريبة من الربح قبل الضريبة يبقى الربح الصافي (net kâr). والهامش الصافي هو الربح الصافي مقسومًا على صافي المبيعات. إذا كنت شركة فضريبة الشركات (kurumlar vergisi) تُخصم في جدول الشركة. أما في المنشأة الفردية (şahıs işletmesi) فضريبة الدخل (gelir vergisi) ضريبتك الشخصية: لا تُسجَّل مصروفًا، بل تدفعها أنت من الربح الذي في الجدول. ولأن مبلغ الضريبة يتغيّر بحسب نوع المنشأة ودخلك الآخر، فمحاسبك هو من يحسبه؛ وانظر أنت أولًا إلى الهامش قبل الضريبة.
وفي المنشأة الفردية تذكّر أمرًا: ليس في الجدول مقابل لعملك أنت. لا تستطيع أن تكتب لنفسك راتبًا، والمال الذي تسحبه من الصندوق لا يُعَدّ مصروفًا (أن تعطي نفسك راتبًا). إذا كانت زينب هانم صاحبة منشأة فردية فإن الـ 100.000 ليرة هي مقابل عملها لسنة كاملة، ومنها تُدفع ضريبتها أيضًا. لا تنسَ هذا الفرق عندما تقارن نفسك بمن يقوم بالعمل نفسه عبر شركة ويكتب لنفسه راتبًا.
ماذا يقول كل هامش؟
- إذا انخفض الهامش الإجمالي فالمشكلة في البضاعة أو في السعر: ارتفع سعر الشراء ولم يلحقه سعر البيع، أو زاد الهدر (fire)، أو كثرت الخصومات.
- إذا بقي الهامش الإجمالي كما هو وانخفض الهامش الصافي فالمشكلة في مصاريف المحل: الإيجار أو العاملون أو الطاقة زادت أسرع من المبيعات.
- إذا كان الهامشان جيدين لكن الصندوق فارغ فالمشكلة ليست في الربح، بل في النقد. رأيت هذا في درس هناك ربح لكن لا مال. وفي الدرس التالي نقيس في كم يومًا يعود المال.
كيف يأكل الخصم الهامش؟
تفكّر زينب هانم: «أعمل خصمًا 10% على اللاتيه، فأبيع أكثر». لنحسب:
- اليوم: بيع 100 ليرة، وكلفة 40 ليرة، وربح إجمالي 60 ليرة في الفنجان.
- مع الخصم: بيع 90 ليرة، وكلفة 40 ليرة، وربح إجمالي 50 ليرة في الفنجان.
إذا كانت تبيع 100 فنجان في اليوم فيبقى لها اليوم 6.000 ليرة ربحًا إجماليًا. ومع الخصم، لكي تحصل على الـ 6.000 ليرة نفسها، يجب أن تبيع 120 فنجانًا (6.000 ÷ 50). أي أن خصم 10% يحتاج إلى مبيعات أكثر بـ 20%. قبل أن تقرّر حملة تخفيضات، اكتب هذا الحساب على ورقة.
في دفتر الأعمال وفي النظام المبسَّط
في المنشأة التي تمسك دفاترها بنظام الميزانية (bilanço esası) يُعِدّ المحاسب هذا الجدول سطرًا سطرًا. وفي نظام دفتر الأعمال (işletme hesabı esası) لن ترى سطرًا منفصلًا اسمه «كلفة البضاعة المبيعة»؛ لكن ملخص حساب المنشأة (işletme hesabı özeti) الذي يُعِدّه محاسبك يُظهر مخزون أول السنة، ومشتريات السنة، ومخزون آخر السنة كلًّا على حدة. والحساب هكذا: مخزون أول السنة + مشتريات السنة − مخزون آخر السنة. مخزون آخر السنة يأتي من الجرد؛ فإذا كان الجرد خاطئًا خرج الهامش خاطئًا أيضًا (المخزون: مال ينتظر على الرف). وإذا كنت في النظام المبسَّط (basit usul) فليست هناك قائمة دخل رسمية؛ فتقوم بالحساب نفسه بنفسك من مستندات الشراء والبيع المسجَّلة في نظام الدفتر والإقرار (Defter-Beyan Sistemi). الهامش لا يتعلّق بنوع الدفتر.
«هل 5% جيدة؟»
لا يوجد جواب واحد. الهوامش في المقهى وصالون الحلاقة وتجارة الجملة مختلفة جدًا، وأغلب أرقام «متوسط القطاع» المتداولة على الإنترنت مصدرها غير واضح. أمتن مقياس هو سنتك الماضية أنت. ونقوم بهذه المقارنة بعد درسين.
افعل هذا هذا الأسبوع
اختر أكثر ثلاثة منتجات أو خدمات تبيعها. اكتب لكل منها كم يكلّفك، وسعر بيعه دون ضريبة القيمة المضافة. اطرح الكلفة من سعر البيع واقسم الناتج على سعر البيع: هذا هو الهامش الإجمالي لذلك المنتج. ضع الثلاثة جنبًا إلى جنب، وراجع هذا الشهر مرة واحدة سعر المنتج صاحب أدنى هامش.
أخطاء شائعة
- أن تظن نسبة الإضافة على التكلفة هامشًا. الشراء بـ 40 والبيع بـ 100 إضافة 150% على التكلفة؛ أما الهامش فـ 60%. النسب في الجدول تُقسم على المبيعات.
- أن تظن الربح الإجمالي مالًا يبقى في جيبك. الإيجار والرواتب والفواتير والضريبة لم تُخصم بعد؛ عند زينب هانم تنزل الـ 60% إلى 5%.
- أن تحسب الهامش بالسعر الشامل لضريبة القيمة المضافة. ضريبة القيمة المضافة التي في سعر البيع ليست لك، بل أمانة للدولة؛ احسب الهامش بالمبلغ دون الضريبة.
المصادر
- البلاغ العام لتطبيق النظام المحاسبي رقم 1 (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği)، الجريدة الرسمية (Resmî Gazete) 26.12.1992: ترتيب قائمة الدخل (الربح الإجمالي للمبيعات، وربح التشغيل، وربح الفترة)، نسخة Alomaliye
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193، المادة 41 (لا يُسجَّل مصروفًا المال الذي يسحبه صاحب المنشأة، ولا الراتب الشهري الذي يدفعه لنفسه)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية