İşletme defteri tutanlar için: işletme hesabı özeti
Şahıs işletmesi olarak işletme defteri tutuyorsan elinde bilanço değil, tek sayfalık bir işletme hesabı özeti olur. Bir döşemecinin örnek özetiyle iki tarafı, dönem sonu malın kâra etkisini, özette olmayanları ve beyannameden önceki beş soruluk kontrolü görüyoruz.
İşveren Okulu · 5 dk · sonunda 5 soruluk sınav
İşletme hesabı özeti, işletme defteri tutan şahıs işletmesinin yıl sonu tablosudur. Bir tarafta dönem başı mal, yıl içi alışlar ve giderler, öbür tarafta satışlar, diğer gelirler ve yıl sonu sayımında rafta kalan mal yazar; aradaki fark kâr ya da zarardır. Yıllık gelir vergisi beyannamesindeki ticari kazanç bu özetten oluşur. Kasa, banka, alacak ve borç bu tabloda yoktur.
Recep Usta'nın tek sayfası
Recep Usta koltuk döşemecisi. Kendi adına bir şahıs işletmesi var ve işletme defteri tutuyor. Komşusu limited şirketinin müşavirinden kalın bir bilanço ve gelir tablosu almış. Recep Usta'nın elinde ise tek sayfalık bir tablo var: "İşletme hesabı özeti." Komşusuna bakıp soruyor: "Benimki eksik mi?"
Eksik değil. Daha sade bir defterin yıl sonu özeti. Bu derste o sayfayı satır satır okuyoruz.
Kim işletme defteri tutar?
Vergi Usul Kanunu tüccarları iki sınıfa ayırır. Alış, satış ya da iş hasılatı kanundaki sınırların altında kalan şahıs işletmeleri ikinci sınıftır ve işletme hesabı esasına göre defter tutar (VUK md. 177–178). Sınırları aşan şahıs işletmeleri ile limited, anonim, kollektif ve komandit şirketler bilanço esasına göre tutar (VUK md. 177). Sınır tutarları her yıl güncellenir; senin işin için güncel rakamı müşavirine sor. İkinci sınıfta olup isteyen, bilanço esasını da seçebilir (VUK md. 179).
Basit usuldeysen bunların hiçbiri seni ilgilendirmez: kanuni defter tutmazsın, alış ve satış belgelerin Defter-Beyan Sistemi'ne kaydedilir, bu işten kazancın gelir vergisinden istisnadır ve bu kazanç için yıllık beyanname vermezsin (Basit usul mü, gerçek usul mü?).
Bakkal defteri gibi iki sütun
Eski bakkal defterini düşün: bir sayfada çıkan para, karşı sayfada giren para. Ay sonunda iki taraf toplanır, aradaki fark kalandır. İşletme defteri de böyle çalışır: bir tarafta giderler, öbür tarafta hasılat. Yıl sonunda iki taraf toplanır, fark kâr ya da zarardır.
Recep Usta'nın özeti (örnek rakamlar)
| Giderler tarafı | TL |
|---|---|
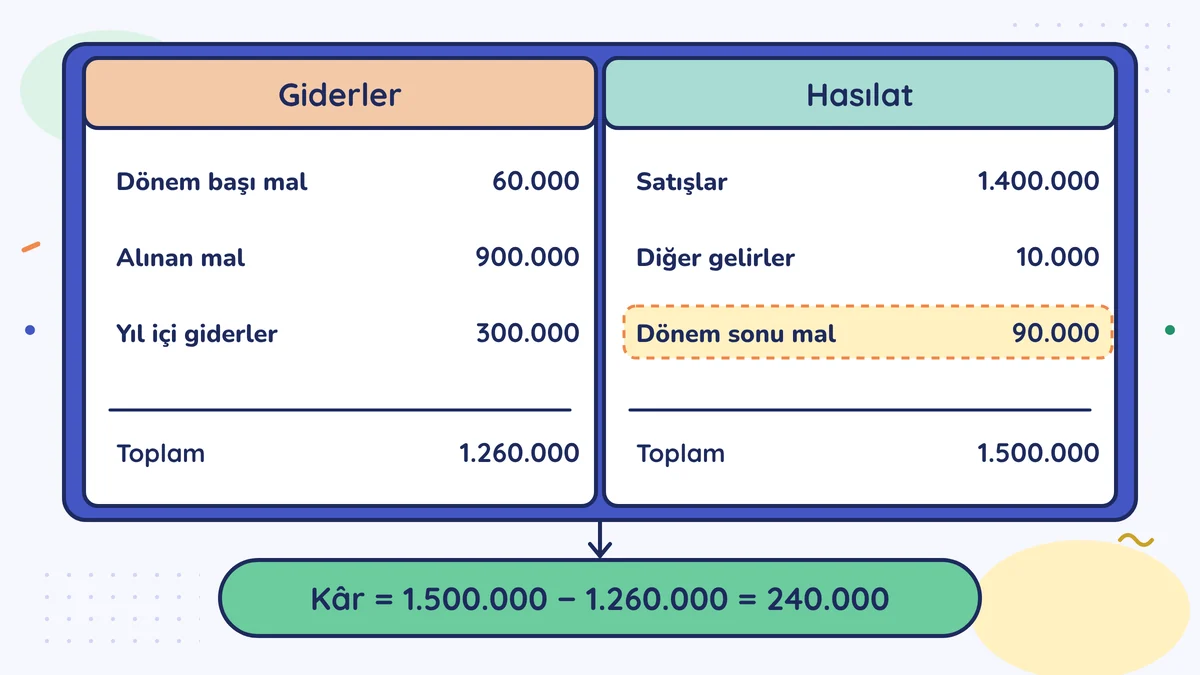
| Dönem başı mal mevcudu (1 Ocak'ta raftaki kumaş, sünger) | 60.000 |
| Yıl içinde satın alınan mal | 900.000 |
| Yıl içindeki giderler (kira, elektrik, çalışan, amortisman) | 300.000 |
| Toplam | 1.260.000 |
| Hasılat tarafı | TL |
|---|---|
| Satışlar ve iş hasılatı | 1.400.000 |
| Diğer gelirler | 10.000 |
| Dönem sonu mal mevcudu (31 Aralık sayımı) | 90.000 |
| Toplam | 1.500.000 |
Kâr = 1.500.000 − 1.260.000 = 240.000 lira.
Satış ve alış rakamları KDV hariçtir; KDV ayrı izlenir: KDV mükellefiysen her ay verdiğin KDV beyannamesinde, satışta müşteriden aldığın KDV'den alışta ödediğin KDV düşülür.
Dönem sonu mal neden hasılat tarafında?
Recep Usta yıl içinde aldığı bütün kumaşı gider tarafına yazdı. Oysa 90.000 liralık kısmı 31 Aralık'ta hâlâ rafta; satılmadı, kullanılmadı. Rafta kalanı karşı tarafa yazmak "bu malın parası henüz harcanmadı" demektir.
Sonuç, gelir tablosundaki "satışların maliyeti" ile aynı yere çıkar: 60.000 + 900.000 − 90.000 = 870.000 lira, yıl içinde gerçekten kullanılan maldır.
Sayım yanlışsa kâr kayar. Recep Usta raftakini 40.000 yazsa kârı 190.000, 140.000 yazsa 290.000 görünür. Bir de zincir etkisi var: bu yılın dönem sonu malı, gelecek yılın dönem başı malıdır. Bu yıl fazla sayılan mal, gelecek yılın kârını aynı tutarda küçültür. Yani sayım hatası ortadan kalkmaz, yıllar arasında yer değiştirir. Sayımı nasıl yapacağını Stok: rafta bekleyen para dersinde gördün.
Gider tarafına neler girmez?
Recep Usta yıl boyunca evine 15.000 lira çekti. Bu para gider tarafına yazılmaz; işletme sahibinin işletmeden çektiği para gider değildir (Gelir Vergisi Kanunu md. 41). Vergi, çekilen paraya değil, 240.000 liralık kâra göre hesaplanır (Kendine maaş vermek). Evin faturaları, ailenin telefonu ve kişisel araba masrafları da aynı şekilde dışarıda kalır. İşyerin evinin içindeyse ortak faturaların ne kadarının gider yazılacağını müşavirine sor.
Bu yıl alınan pahalı bir makine de bütünüyle bu yılın giderine yazılmaz. 2026'da tanesi 12.000 TL'yi (KDV hariç) aşmayan demirbaş doğrudan gider yazılabilir; aşanların bedeli amortismanla yıllara bölünür (VUK md. 313; ayrıntısı Müşavire yıl sonu dosyası dersinde).
Özette ne yok?
İşletme hesabı özeti kârı söyler; ama "ne kadar alacağım var, ne kadar borcum var" sorusunu cevaplamaz. Kasa, banka, alacak, borç satırları bu sayfada yoktur. Bilanço esasındaki komşunun elindeki fotoğraf Recep Usta'da yoktur.
Bu boşluğu kendin kapat. Yıl sonunda bir sayfaya şunları yaz:
| Durum listesi (31 Aralık) | TL |
|---|---|
| Kasa | 8.000 |
| Banka | 95.000 |
| Müşterilerden alacak | 70.000 |
| Rafta mal (sayımdan) | 90.000 |
| Tedarikçiye borç | 55.000 |
| Kredi borcu | 40.000 |
| Ocak'ta ödenecek vergi ve SGK | 25.000 |
Bu resmî bir bilanço değildir; ama işin sahibine yıl sonu fotoğrafını verir. Sahip olduklarının toplamı 263.000, borçlarının toplamı 120.000; arada senin payın 143.000 lira.
Özet nereye gider?
İşletme defteri tutanların yıllık gelir vergisi beyannamesinde işletme hesap özeti bulunur; beyannamedeki ticari kazanç tablosu bu özetteki bilgilerle oluşur (GİB Defter-Beyan, yıllık beyanname kılavuzu). Yani bu sayfa yalnız bilgi değil, vergin bu kârdan hesaplanır. Beyannameden önce kontrol etmeye değer.
Beş soruluk kontrol
- Satışlar, yıl içinde kestiğim faturaların ve yazar kasa fişlerimin KDV hariç toplamıyla tutuyor mu?
- Dönem başı mal, geçen yılın dönem sonu malıyla aynı mı?
- Dönem sonu mal, benim sayım listemle aynı mı?
- Giderlerde evin ya da ailenin masrafı var mı?
- Bu yıl aldığım makine ve demirbaşlar listede mi?
Bir cümlede
İşletme hesabı özeti, bakkal defterinin iki sütunu gibidir: giderler bir yanda, hasılat ve rafta kalan mal öbür yanda; fark kârdır ve vergin bu kârdan hesaplanır.
Bu hafta bunu yap
Geçen yılın işletme hesabı özetini müşavirinden iste. Dönem başı mal mevcudunu, bir önceki yılın dönem sonu mal mevcuduyla karşılaştır; aynı değilse müşavirine sor.
Sık yapılan hatalar
- Yıl sonu sayımını tahminle yazmak. Rafta kalan mal kârı doğrudan değiştirir; hata gelecek yılın kârını da bozar.
- Evden çekilen parayı gider sanmak. İşletme sahibinin kendine çektiği para gider değildir; kârı ve vergiyi küçültmez.
- Özeti işin tüm fotoğrafı sanmak. Özette kasa, banka, alacak ve borç yoktur; bunları yıl sonunda ayrı bir listeye yazmak gerekir.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →