Gelir tablosu satır satır: satıştan net kâra
Mali müşavirin verdiği gelir tablosunda en alttaki rakama atlamadan önce yukarıdan aşağı yürü. Bir kafe şirketinin örnek tablosuyla net satışı, satışların maliyetini, brüt kârı, faaliyet giderlerini, faizi ve vergiyi satır satır okuyoruz.
İşveren Okulu · 5 dk · sonunda 5 soruluk sınav
Gelir tablosu bir yılda satıştan başlayıp kâra inen yolu gösterir: net satıştan satılan malın maliyeti düşülünce brüt kâr, işin giderleri düşülünce faaliyet kârı, faiz ve diğer gelir-giderlerden sonra vergi öncesi kâr, vergi de düşülünce net kâr kalır. Satışlar KDV hariç yazılır. Şirkette 2026 hesap dönemi için genel kurumlar vergisi oranı %25'tir; tutarı müşavir hesaplar.
Emre Bey'in kalın dosyası
Emre Bey'in limited şirketi bir kafe işletiyor. Mart başında mali müşaviri bir dosya uzattı: "Geçen yılın gelir tablosu ve bilançosu. Bir bakın, sorunuz varsa konuşalım." Emre Bey sayfaları çevirdi, en alttaki "Dönem net kârı" satırını buldu, rakamı gördü ve dosyayı kapattı.
Oysa en alttaki rakam uzun bir yolun son durağıdır. Bu derste o yolu yukarıdan aşağı, satır satır yürüyoruz. Tablonun ne olduğunu Defter ve hesap kelimeleri dersinde gördün: bilanço bir günün fotoğrafı, gelir tablosu bir yılın filmi. Şimdi filmi izliyoruz.
Tablo bir süzgeç gibi çalışır
Kahve makinesindeki süzgeci düşün. Üstten dökülen suyun bir kısmı telvede kalır, fincana daha azı iner. Gelir tablosu da böyle: en üstte satıştan giren tutar yazar, her satırda bir kalem ayrılır, en altta işletmeye kalan kâr görünür.
Şirketlerin ve bilanço esasına göre defter tutanların gelir tablosu belli bir sırayla yazılır. Bu sıra 1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği'nde belirlenmiştir; bu yüzden hangi müşavirden gelirse gelsin satırlar aynı yerde durur. İşletme defteri tutuyorsan senin tablon farklıdır; onu İşletme hesabı özeti dersinde anlatıyoruz.
Emre Bey'in tablosu (örnek rakamlar)
| Satır | Tutar (TL) |
|---|---|
| Brüt satışlar | 2.050.000 |
| Satış indirimleri (−) | 50.000 |
| Net satışlar | 2.000.000 |
| Satışların maliyeti (−) | 800.000 |
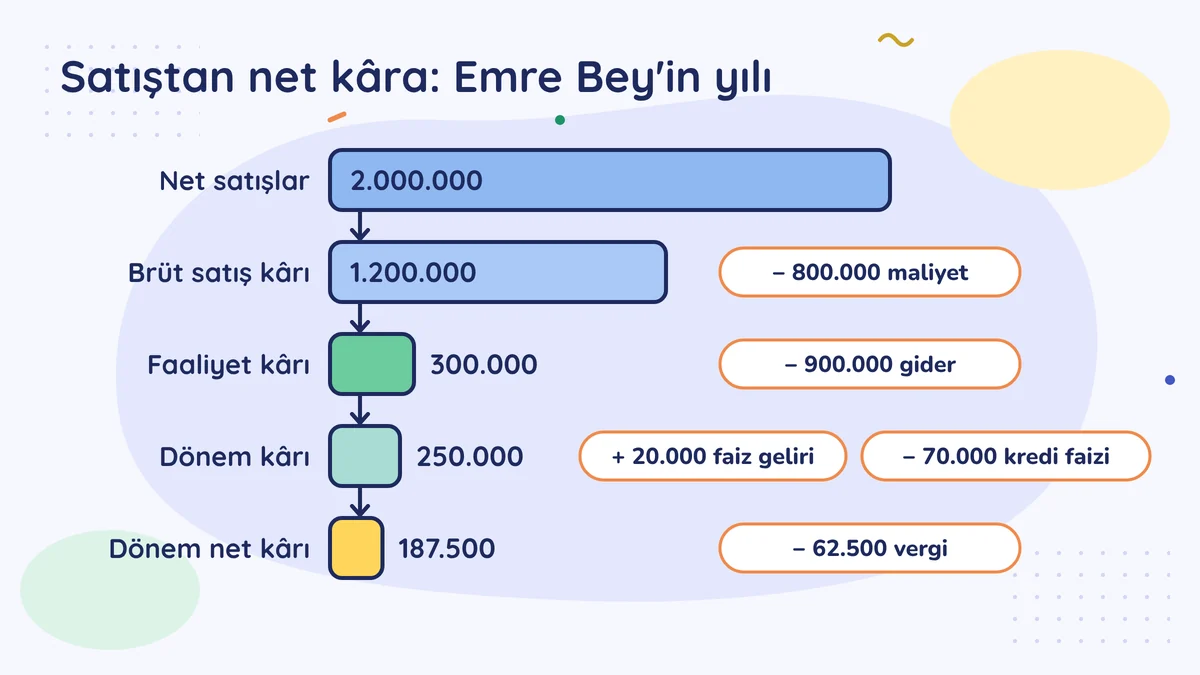
| Brüt satış kârı | 1.200.000 |
| Faaliyet giderleri (−) | 900.000 |
| Faaliyet kârı | 300.000 |
| Diğer olağan gelirler (+) | 20.000 |
| Finansman giderleri (−) | 70.000 |
| Dönem kârı (vergi öncesi) | 250.000 |
| Vergi karşılığı (−) | 62.500 |
| Dönem net kârı | 187.500 |
Satır satır
Brüt satışlar ve satış indirimleri
Yıl boyunca kestiğin satış faturalarının ve yazar kasa fişlerinin (gün sonu Z raporlarının) toplamıdır. KDV hariç yazılır; çünkü faturadaki KDV senin satışın değil, devlete aktaracağın paradır (KDV'yi satır satır hesaplamak). Müşterinin geri getirdiği mal ve sonradan yapılan iskonto "satış indirimleri" satırında düşülür. Kalan net satışlar, işin gerçek cirosudur.
Satışların maliyeti
Sattığın malın sana maliyetidir. Kafede kahve çekirdeği, süt, şeker, kek. Alıp satan bir işletmede kabaca şöyle bulunur: yıl başındaki stok + yıl içindeki alışlar − yıl sonundaki stok.
Emre Bey'de: 60.000 + 820.000 − 80.000 = 800.000.
Bu yüzden yıl sonu sayımı önemlidir. Raftaki mal eksik sayılırsa maliyet büyük, kâr küçük çıkar; fazla sayılırsa tersi olur (Stok: rafta bekleyen para).
Brüt satış kârı
Net satış eksi maliyet: 2.000.000 − 800.000 = 1.200.000. "Kirayı ve maaşları ödemeden önce satıştan elimde ne kalıyor?" sorusunun cevabıdır.
Faaliyet giderleri
İşi döndürmenin masrafıdır. Emre Bey'de kira 240.000, çalışanının maaşı ve SGK işveren payı 520.000, elektrik, su ve diğerleri 90.000, amortisman 50.000; toplam 900.000.
Amortisman, yıllarca kullanılan bir eşyanın (kahve makinesi, masa, fırın) bedelinin yıllara bölünmüş payıdır. Bu yıl kasadan para çıkmasa da gider olarak yazılır. Tebliğ faaliyet giderlerini araştırma-geliştirme, pazarlama-satış-dağıtım ve genel yönetim diye ayırır; müşavirin tablosunda bu alt başlıkları görebilirsin.
Faaliyet kârı
Asıl işin kârıdır: 1.200.000 − 900.000 = 300.000. Faiz geliri, kredi faizi ya da tek seferlik olaylar henüz karışmadığı için işin kendisinin nasıl gittiğini en iyi bu satır gösterir.
Diğer gelirler ve finansman giderleri
Asıl işin dışından düzenli gelenler burada yazar: mevduat faizi, kur farkı, işyerinin bir bölümünü kiraya vermekten gelen kira. Emre Bey'in mevduat faizi 20.000. Finansman gideri, kullanılan kredinin faizi ve masraflarıdır. Emre Bey yeni şube için kredi çekti; faizi 70.000.
Buraya kadar çıkan rakama tabloda "olağan kâr" denir. Ondan sonra bir de "olağan dışı gelir ve giderler" bölümü vardır; arada bir olan işler oraya yazılır: eski bir makineyi satmaktan doğan kâr, sigortanın ödediği yangın hasarı gibi. Emre Bey'de bu bölüm boş; bu yüzden olağan kâr ile dönem kârı aynı.
Dönem kârı ve vergi
Vergi öncesi kâr: 300.000 + 20.000 − 70.000 = 250.000.
Şirket bu kâr üzerinden kurumlar vergisi öder. 2026 hesap dönemi için genel kurumlar vergisi oranı %25'tir (Kurumlar Vergisi Kanunu md. 32). Bankalar ve finans şirketlerinde oran daha yüksek; ihracat ve üretim kazancında indirimli oranlar var. Şirketine hangi oranın uygulandığını müşavirin bilir. Tablodaki vergi karşılığı, bu yılın kârı için ödenecek kurumlar vergisinin tabloda ayrılan payıdır. Örnekte 250.000 × %25 = 62.500 yazdık. Gerçekte vergi, tablodaki kârla birebir hesaplanmaz: vergide kabul edilmeyen giderler eklenir, istisnalar düşülür, yurt içi asgari kurumlar vergisi kontrolü yapılır. Bu satırı müşavirin hesaplar.
Şahıs işletmesinde vergi işletmenin değil, sahibinin borcudur. Bu yüzden şahıs işletmesinin tablosu çoğunlukla vergi öncesi kârla biter; vergi, yıllık gelir vergisi beyannamesinde hesaplanır.
Dönem net kârı
250.000 − 62.500 = 187.500. Şirketin bu yılki kazancı budur. Ama kasadaki para değildir; bir kısmı alacakta, bir kısmı rafta bekliyor olabilir (Kâr var, para yok). Bu rakam, bilançonun özkaynak bölümüne de aynen geçer; onu bilanço dersinde göreceksin.
Okurken kendine sor
- Net satış, yıl içinde kestiğim faturaların ve yazar kasa satışlarımın KDV hariç toplamına yakın mı?
- Brüt satış kârı geçen yılla benzer mi? Belirgin bir düşüş varsa sebebi fiyat mı, maliyet mi, sayım mı?
- Faaliyet giderlerinde tanımadığım büyük bir kalem var mı?
- Kredi faizi, faaliyet kârının ne kadarını götürüyor?
Emre Bey bu dört soruyu sordu. Dördüncüsünde durdu: kredi faizi, asıl işin kârının dörtte birine yakındı. Yeni şube kararını verirken bunu ilk kez rakamla görmüş oldu.
Bir cümlede
Gelir tablosunu yukarıdan aşağı oku: satıştan maliyet düşülür, sonra işin giderleri, sonra faiz ve vergi; her satır, en alttaki kârın nereden geldiğini anlatır.
Bu hafta bunu yap
Müşavirinden geçen yılın gelir tablosunu iste. Brüt satış kârı, faaliyet kârı ve dönem net kârı satırlarının altını çiz; her birinin üstünde hangi kalemlerin düşüldüğünü bir kâğıda yaz.
Sık yapılan hatalar
- Yalnız en alt satıra bakmak. Net kâr iyi görünse de faaliyet kârı düşüyor olabilir; kârı faiz geliri ya da tek seferlik bir satış taşıyor olabilir.
- Satışı KDV dahil sanmak. Gelir tablosundaki satış KDV hariçtir; faturaların ve fişlerin KDV dahil toplamıyla karşılaştırırsan fark çıkar.
- Net kârı kasadaki para sanmak. Kâr bir yılın hesabıdır; para alacakta, stokta ya da kredi taksitinde bekliyor olabilir.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →