Bilanço: varlık eşittir kaynak
Bilanço, yılın son gününde şirketin neyi olduğunu ve bunun ne kadarının borç, ne kadarının kendi parası olduğunu gösterir. Bir hırdavat şirketinin örnek bilançosuyla kasa, banka, alacak, stok, borç, sermaye ve kâr satırlarını okuyoruz.
İşveren Okulu · 5 dk · sonunda 5 soruluk sınav
Bilanço, işletmenin belli bir günkü durumunu gösteren tablodur. Sol tarafta varlıklar (kasa, banka, alacak, stok, taşıt), sağ tarafta bunların kaynağı yazar: borçlar ve özkaynak (sermaye ile şirkette bırakılan kâr). Her lira ya borçla ya kendi parayla geldiği için iki taraf her zaman eşittir. Gelir tablosundaki net kâr, bilançoda özkaynağın içine geçer.
Hasan Abi'nin "param nerede?" sorusu
Hasan Abi'nin hırdavat şirketi geçen yılı 120.000 lira net kârla kapattı. Bankada 180.000, kasada 20.000 lira var. Hasan Abi rahat: "Kâr da var, para da var." Sonra müşaviri bir sayfa daha uzattı: "Bilanço. Ocak'ta 60.000 vergi ve SGK, yıl içinde 300.000 tedarikçi borcu ve 150.000 kredi taksiti var." Hasan Abi'nin rahatlığı bir anda soruya döndü: "O zaman ben neyin sahibiyim, neyi borçluyum?"
Bu sorunun cevabı bilançoda. Gelir tablosu bir yılda ne kazandığını söyler (Gelir tablosu satır satır). Bilanço ise 31 Aralık akşamı işletmede ne olduğunu ve bunun kimin parasıyla alındığını gösterir.
Terazinin iki kefesi
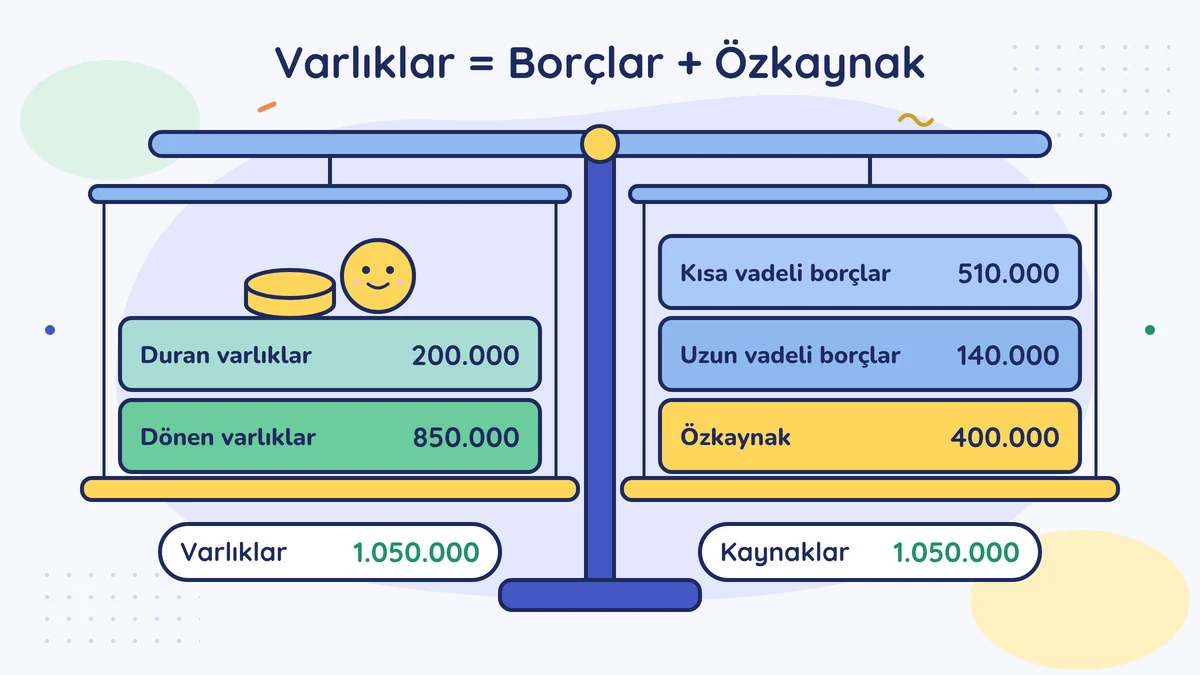
Hırdavatçının tezgâhındaki eski terazi gibi düşün. Sol kefede şirketin sahip olduğu her şey durur: varlıklar (muhasebecilerin dilinde aktif). Sağ kefede bu varlıkların hangi parayla alındığı durur: kaynaklar (pasif). Kaynak ya başkasından gelmiştir, yani borçtur (yabancı kaynak); ya da ortakların kendi parası ve şirkette bırakılan kârdır (özkaynak).
İki kefe her zaman eşittir, çünkü şirketteki her lira ya borçla ya da kendi parayla gelmiştir:
Varlıklar = Borçlar + Özkaynak
Bilançoyu şirketler ve bilanço esasına göre defter tutanlar çıkarır. İşletme defteri tutuyorsan senin tablon farklıdır (İşletme hesabı özeti).
Bilançonun grupları ve sırası 1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği'nde belirlenmiştir: dönen varlıklar, duran varlıklar, kısa vadeli borçlar, uzun vadeli borçlar ve özkaynaklar.
Hasan Abi'nin 31 Aralık bilançosu (örnek rakamlar)
| Varlıklar | TL |
|---|---|
| Kasa | 20.000 |
| Banka | 180.000 |
| Alıcılar (müşterilerden alacak) | 250.000 |
| Stok (ticari mal) | 400.000 |
| Dönen varlıklar toplamı | 850.000 |
| Taşıt ve demirbaş | 300.000 |
| Birikmiş amortisman (−) | 100.000 |
| Duran varlıklar toplamı | 200.000 |
| Varlıklar toplamı | 1.050.000 |
| Kaynaklar | TL |
|---|---|
| Banka kredisi (bir yıl içinde ödenecek kısmı) | 150.000 |
| Satıcılar (tedarikçilere borç) | 300.000 |
| Ödenecek vergi ve SGK | 60.000 |
| Kısa vadeli borçlar toplamı | 510.000 |
| Banka kredisi (bir yıldan sonra ödenecek kısmı) | 140.000 |
| Uzun vadeli borçlar toplamı | 140.000 |
| Sermaye | 100.000 |
| Geçmiş yıllar kârları | 180.000 |
| Dönem net kârı | 120.000 |
| Özkaynaklar toplamı | 400.000 |
| Kaynaklar toplamı | 1.050.000 |
Sol taraf: neyin var?
Dönen varlıklar bir yıl içinde paraya dönmesi beklenenlerdir ve paraya en yakından uzağa doğru sıralanır.
- Kasa: 31 Aralık'ta çekmecede gerçekten duran para. Bilançodaki kasa ile çekmecedeki para farklıysa müşavirine sor; çoğu zaman sebebi kaydedilmemiş bir ödeme ya da çekilen paradır.
- Banka: Her hesabın 31 Aralık bakiyesi. Banka ekstresiyle kuruşu kuruşuna aynı olmalı. Döviz hesabın varsa 31 Aralık kuruyla liraya çevrilmiş hâli yazar.
- Alıcılar: Henüz tahsil edilmemiş satışlar, yani veresiye (Veresiye ve ödemeler). Tahsil edemeyeceğini düşündüğün bir alacak varsa müşavirine söyle; ayrı ele alınır (Müşavire yıl sonu dosyası).
- Stok: Yıl sonu sayımında rafta ve depoda bulunan malın alış değeri.
Duran varlıklar yıllarca kullanılanlardır: kamyonet, raf, bilgisayar. Hemen altındaki birikmiş amortisman, bugüne kadar gider yazılmış yıpranma payıdır. Hasan Abi'nin 300.000 liraya aldığı eşyanın defterdeki değeri artık 200.000'dir. Bu, piyasada satılsa alınacak fiyat değil, defterdeki değerdir.
Sağ taraf: kimin parası?
- Kısa vadeli borçlar: Bir yıl içinde ödenecekler. Tedarikçi borcu, kredinin bu yılki taksitleri, Ocak'ta ödenecek KDV, muhtasar ve SGK.
- Uzun vadeli borçlar: Bir yıldan sonra ödenecekler; çoğunlukla kredinin ileri yıllara kalan kısmı.
- Özkaynak: Ortakların koyduğu sermaye, önceki yıllarda dağıtılmayıp şirkette bırakılan geçmiş yıllar kârları ve bu yılın dönem net kârı. Gelir tablosunun son satırı bilançoya buradan girer; iki tablo bu satırla birbirine bağlanır.
Hasan Abi'nin sorusuna cevap
Hasan Abi'nin elindeki nakit 200.000 lira. Bir yıl içinde ödeyeceği borç ise 510.000. İlk bakışta borç daha büyük görünür; ama tablonun tamamına bakınca durum değişir: 250.000 lira alacak tahsil edilecek, 400.000 liralık mal satılacak. Bir yıl içinde paraya dönecek varlıklar 850.000, bir yıl içinde ödenecek borçlar 510.000.
Yani şirket sağlam görünüyor; ama bu rahatlık stoğun satılmasına ve alacağın gelmesine bağlı. Bu oranları nasıl okuyacağını bu seviyenin son modülü Rakamları yorumlamak'ta ayrıca işliyoruz (Nakit dönüş süresi).
Gözünü ayırmayacağın iki satır
- Ortaklardan alacaklar: Limited şirkette ortak, bordrosuz ya da kâr payı kararı olmadan şirketten para çektiyse bu satırda görünür. Bu, şirketin ortağa verdiği bir borçtur. Kanuni sınırları vardır (Türk Ticaret Kanunu md. 358; limited şirkette de md. 644 gereği uygulanır); vergide de faiz hesaplanması gibi sonuçları olabilir (Kendine maaş vermek). Yıldan yıla büyüyorsa müşavirinle konuş.
- Özkaynak: Zarar edilen yıllarda özkaynak küçülür. Şirkette kayıp sermayenin belli bir oranını geçerse kanunun öngördüğü adımlar vardır (Türk Ticaret Kanunu md. 376; limited şirkette de md. 633 gereği uygulanır). Özkaynak toplamı sermayeden küçük görünüyorsa müşavirine sor.
Enflasyon düzeltmesi satırları
2023 sonu ve 2024 bilançolarında "enflasyon düzeltmesi" adıyla yeni satırlar görmüş olabilirsin. 7571 sayılı Kanun (RG 25.12.2025) Vergi Usul Kanunu'na geçici 37. maddeyi ekledi: 2025, 2026 ve 2027 hesap dönemlerinde, geçici vergi dönemleri dahil, vergi kayıtlarında enflasyon düzeltmesi yapılmaz. Tek istisna, yalnız işlenmiş altın ve gümüş alım satımı ve imaliyle uğraşanlar (VUK mükerrer md. 298/A-9); kuyumcuysan müşavirine sor. Eski yıllardan gelen düzeltme farkları özkaynakta görünmeye devam edebilir; ne anlama geldiğini müşavirine sor.
Bir cümlede
Bilanço 31 Aralık akşamının fotoğrafıdır: solda neyin var, sağda bunun ne kadarı borç, ne kadarı senin; iki taraf hep eşittir.
Bu hafta bunu yap
Geçen yılın bilançosunu aç. Kasa ve banka satırlarını 31 Aralık'taki gerçek kasa sayımı ve banka ekstreleriyle karşılaştır; tutmayan satırı not edip müşavirine sor.
Sık yapılan hatalar
- Bankadaki parayı şirketin serveti sanmak. Sağ taraftaki kısa vadeli borçlar o parayı bir yıl içinde bekliyor.
- Duran varlığın defterdeki değerini piyasa fiyatı sanmak. Birikmiş amortisman düşüldükten sonraki tutar bir muhasebe değeridir; satış fiyatı değildir.
- Ortaklardan alacak satırını önemsememek. Limitedde ortağın şirketten aldığı para bir borçtur; büyüdükçe kanuni sınırlara ve ek vergisel sonuçlara takılabilir.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →