Nakit dönüşü: alacak ve stok kaç günde paraya döner?
Kâr iyi ama para hep sıkışık. Sebep çoğu zaman paranın tur süresidir. Alacak gün sayısı, stok gün sayısı ve tedarikçi borç gün sayısını üç basit bölmeyle hesaplıyor, birkaç günlük iyileşmenin kasaya ne kadar para bıraktığını görüyoruz.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
Alacak gün sayısı, müşterinin parayı ortalama kaç günde ödediğini; stok gün sayısı, malın rafta ortalama kaç gün beklediğini; borç gün sayısı da tedarikçine ortalama kaç günde ödediğini gösterir. Alacak ve stok günlerini toplayıp borç günlerini çıkarınca nakit dönüş süresi çıkar: paranın işin içinde dönüp kasaya geri gelmesi için kendi cebinden ya da krediyle taşıdığın gün sayısı. Bu süre kısaldıkça aynı satışla kasada daha çok para kalır.
Toptancı Emre Bey'in kârlı ama sıkışık yılı
Emre Bey hırdavat toptancısı. Nalburlara ve ustalara vadeli mal satıyor, tedarikçilerinden de vadeli alıyor. 2026'yı iyi kapatacak: KDV hariç 3.650.000 lira satış, 280.000 lira vergi öncesi kâr. Ama yıl boyunca her ay sonu aynı telaş: çek günü yaklaşıyor, kasada para yok.
Kâr var, para yok durumunu Kâr var, para yok dersinde gördün: para müşteride, rafta ya da devletin payında bekler. Bu derste bir adım ileri gidiyoruz ve şunu ölçüyoruz: para orada kaç gün bekliyor?
Paranın seferi
Bir nakliyecinin kamyonunu düşün. Kamyon depodan çıkar, yükü götürür, boş döner. Sefer ne kadar uzunsa aynı kamyonla yılda o kadar az iş çıkar.
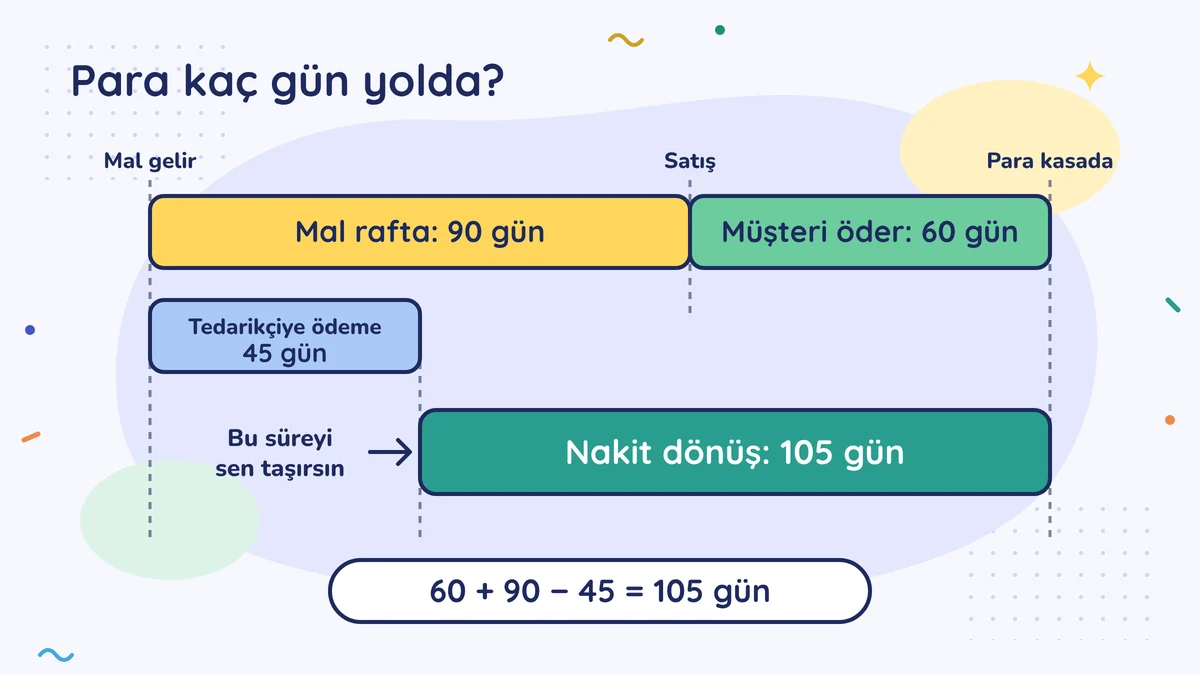
Para da sefere çıkar. Emre Bey tedarikçiye öder, mal rafa girer, rafta bekler, müşteriye vadeli satılır, müşteri öder, para kasaya döner. Bu seferin uzunluğunu üç sayı belirler.
Üç sayı, üç bölme
| Sayı | Ne sorar | Hesap |
|---|---|---|
| Alacak gün sayısı | Müşteri ortalama kaç günde ödüyor? | Ortalama alacak ÷ yıllık satış × 365 |
| Stok gün sayısı | Mal rafta ortalama kaç gün bekliyor? | Ortalama stok ÷ yıllık satılan malın maliyeti × 365 |
| Borç gün sayısı | Tedarikçiye ortalama kaç günde ödüyorsun? | Ortalama tedarikçi borcu ÷ yıllık alış × 365 |
"Ortalama" için en kolay yol: yıl başındaki ve yıl sonundaki tutarı toplayıp ikiye bölmek. İşin mevsimliyse (okul açılışı, bayram, inşaat sezonu) her ayın sonundaki tutarların ortalaması daha doğru sonuç verir. Bazı kaynaklar 365 yerine 360 kullanır; fark birkaç gündür, her yıl aynısını kullan yeter.
Bir dikkat: alacaklar faturanın KDV dahil tutarıyla tutulur. Örneği sade tutmak için burada KDV'yi dışarıda bıraktık. Kendi hesabında alacağı KDV dahil satışa bölersen elmayı elmayla karşılaştırırsın. Tedarikçi borcu için de aynısı geçerli: borç KDV dahil tutulur, KDV dahil alışa böl. Stok ise, alıştaki KDV'yi indirebiliyorsan KDV hariç alış tutarıyla tutulur; onu da KDV hariç maliyete böl.
Emre Bey'in hesabı
Emre Bey'in yıllık rakamları (KDV hariç):
- Satış 3.650.000 lira, yani günde 10.000 lira.
- Satılan malın maliyeti 2.920.000 lira, yani günde 8.000 lira. Stok yıl boyunca aşağı yukarı aynı kaldığı için yıllık alış da bu kadar.
- Ortalama alacak 600.000, ortalama stok 720.000, ortalama tedarikçi borcu 360.000 lira.
| Sayı | Hesap | Sonuç |
|---|---|---|
| Alacak gün sayısı | 600.000 ÷ 10.000 | 60 gün |
| Stok gün sayısı | 720.000 ÷ 8.000 | 90 gün |
| Borç gün sayısı | 360.000 ÷ 8.000 | 45 gün |
| Nakit dönüş süresi | 60 + 90 − 45 | 105 gün |
Okuması şöyle: Emre Bey'in rafa koyduğu mal ortalama 90 gün bekliyor, satıldıktan sonra parası 60 günde geliyor. Tedarikçi ona 45 gün tanıyor. Aradaki 105 günü Emre Bey kendi parasıyla ya da bankanın parasıyla taşıyor.
Bu sürede bağlanan para da hesaplanabilir: alacak + stok − tedarikçi borcu = 600.000 + 720.000 − 360.000 = 960.000 lira. Emre Bey'in yıllık kârının üç katından fazlası işin içinde dönüyor.
Birkaç gün ne değiştirir?
Emre Bey iki hedef koyuyor:
- Alacak 60 günden 45 güne. Ortalama alacak 450.000 liraya iner; kasada 150.000 lira serbest kalır.
- Stok 90 günden 75 güne. Ortalama stok 600.000 liraya iner; 120.000 lira serbest kalır.
Toplam 270.000 lira. Satış aynı, kâr aynı; ama kasada neredeyse bir yıllık kâr kadar ek para durur. Ay sonu telaşının ilacı çoğu zaman daha çok satış değil, daha kısa seferdir.
Nasıl kısaltılır?
Alacak tarafı. Her satışa vade yaz, alacakları gecikme gününe göre sırala, vadeden önce hatırlat. Düzeni Veresiye ve ödemeler dersinde kurduk. Gün sayısı, o düzenin işe yarayıp yaramadığını yılda bir kez ölçen karnedir.
Stok tarafı. Üç aydır dokunulmayan malı bul, indirimle eritmeyi düşün, yeni siparişi satış hızına göre ver (Stok: rafta bekleyen para). Tek bir genel stok günü, hızlı ve yavaş dönen malı birbirine karıştırır. Ürün grubuna göre ayrı hesaplarsan sorunlu rafı bulursun.
Borç tarafı. Tedarikçine geç ödemek gün sayısını uzatır ama güveni sarsar, gecikme faizi ve fiyat farkı doğurabilir. Doğru yol, vadeyi önceden konuşmaktır. Tersi de olabilir: peşin ödemeye indirim (iskonto) yapan tedarikçide erken ödemek, kısa seferden daha kârlı çıkabilir. Hesabı yap, sonra karar ver.
Sayıyı neyle karşılaştırırsın?
Tek başına "60 gün" iyi ya da kötü değildir. Toptancıda, inşaat malzemecisinde, kafede bu sayılar çok farklıdır; kafede alacak neredeyse yoktur. Anlamlı karşılaştırma, kendi geçen yılın ve kendi müşterilerine yazdığın vadedir. Vaden 30 gün, alacak gün sayın 60 ise müşterilerin ortalamada iki kat geç ödüyor demektir.
Bu üç sayıyı müşavirinin yıl sonu tablosundan da, kendi cari hesap ve stok sayım kayıtlarından da çıkarabilirsin. İşletme defteri tutuyorsan ya da basit usuldeysen tabloda bu satırlar olmayabilir; cari hesap listen ve yıl sonu sayımın aynı işi görür. Nakit akışını aylık izlemek için Nakit akışı takvimi dersindeki tabloyu kullan; gün sayıları ise yılın büyük resmini verir.
Bu hafta bunu yap
Üç rakamı bul: bugün müşterilerden bekleyen toplam alacağın, son 12 ayın toplam satışı (KDV dahil; kestiğin faturalardan ya da müşavirinden) ve en çok sattığın üç müşteriye yazdığın vade. Alacağı satışa böl, 365 ile çarp. Çıkan gün sayısını vadenle karşılaştır; fark 15 günden büyükse en geç ödeyen iki müşteriyi bu hafta ara.
Bunu Yuhasibu'da yap
Yuhasibu'nun ana ekranında bugünkü toplam alacağın görünür; cari listesinden de müşteri müşteri açık bakiyeleri alırsın. Bugünkü alacak toplamını buradan yaz, gün sayısını kendin hesapla. Program bu oranı senin yerine hesaplamaz.
Yuhasibu, İşveren Okulu'nun kardeş ürünü olan ön muhasebe programıdır. Bu ders program olmadan da işe yarar.
Sık yapılan hatalar
- Alacağı KDV hariç satışa bölmek. Alacak KDV dahil tutulur; KDV hariç satışa bölersen gün sayısı olduğundan uzun çıkar. İkisini aynı esasta al.
- Tek bir stok gününe bakıp yetinmek. Hızlı dönen mal yavaş döneni gizler; ürün grubuna göre ayrı hesapla.
- Gün sayısını tedarikçiye geç ödeyerek kısaltmaya çalışmak. Kâğıt üstünde düzelir ama güven, vade ve fiyat kaybedilir; vadeyi önceden konuş.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →