الإقرار السنوي: ضريبة الدخل في مارس، وضريبة الشركات في أبريل
إذا كانت الضريبة المؤقتة عربونًا، فالإقرار السنوي هو الحساب الأخير. المنشأة الفردية تُقرّ بربح 2026 في 1–31 مارس 2027، وتدفع الضريبة على قسطين في مارس ويوليو؛ والشركة تُقرّ في أبريل وتدفع دفعة واحدة. مثال بالأرقام بجدول 2026، والحالة في نظام المحاسبة المبسَّط.
المنشأة الفردية (şahıs işletmesi) في نظام المحاسبة الحقيقي تقدّم إقرار ضريبة الدخل السنوي عن ربح 2026 في 1–31 مارس 2027؛ وتُدفع الضريبة على قسطين متساويين في آخر مارس وآخر يوليو، وتُخصم منها الضرائب المؤقتة المدفوعة خلال السنة. والشركات ذات المسؤولية المحدودة (limited şirket) والشركات المساهمة تقدّم إقرار ضريبة الشركات في 1–30 أبريل 2027 وتدفع الضريبة في الشهر نفسه دفعة واحدة؛ والنسبة العامة لسنة 2026 هي 25%. وفي نظام المحاسبة المبسَّط لا يُقدَّم إقرار سنوي، لأن الربح المتحقّق من هذا العمل مستثنى.
اتصال مارس عند عائشة هانم صاحبة المقهى
تدير عائشة هانم مقهى منذ ثلاث سنوات. وفي كل مارس يتصل بها محاسبها القانوني (mali müşavir): «جهّزت إقرارك السنوي، وفي آخر مارس القسط الأول.» وفي كل مارس تسأل عائشة هانم السؤال نفسه: «ألم أدفع الضريبة المؤقتة خلال السنة؟ ما هذه الضريبة؟»
تخيّل بدلة تُفصَّل عند الخيّاط. في أيام القياس يُدفع عربون، ويوم التسليم يُعمل الحساب الأخير ويُخصم العربون. الضريبة المؤقتة (geçici vergi) هي العربون. والإقرار السنوي هو الحساب الأخير.
ما فائدة الإقرار السنوي؟
خلال السنة دفعت كل ثلاثة أشهر ضريبة مؤقتة على الربح حتى ذلك اليوم. وحين تنتهي السنة يُجمع ربح السنة كلها في إقرار واحد، وتُحسب ضريبته بحسب الجدول، وتُخصم من هذا المبلغ الضرائب المؤقتة المدفوعة خلال السنة. وإذا بقي شيء يُدفع. وما يحدث إذا زادت الضريبة المؤقتة مشروح في درس الضريبة المؤقتة في آخر السنة.
الربح لا يصبح نهائيًا قبل أن تنتهي أعمال آخر السنة. لذلك يأتي قبل الإقرار الجرد، ومطابقة الصندوق والبنك (الجرد في ديسمبر)، وقائمة المستحقات والأصول الثابتة (ملف آخر السنة للمحاسب).
مَن، وأيّ إقرار، ومتى؟
| مَن | الإقرار | مدة التقديم عن ربح 2026 | الدفع |
|---|---|---|---|
| المنشأة الفردية في نظام المحاسبة الحقيقي (دفتر الأعمال أو الميزانية) | ضريبة الدخل السنوية | 1–31 مارس 2027 | قسطان متساويان: آخر مارس وآخر يوليو |
| المهن الحرة (مثل المحامي والمهندس المعماري والمحاسب) | ضريبة الدخل السنوية | 1–31 مارس 2027 | الشيء نفسه |
| الشركة ذات المسؤولية المحدودة والشركة المساهمة | ضريبة الشركات | 1–30 أبريل 2027 | دفعة واحدة، حتى 30 أبريل 2027 |
| المنشأة الفردية في نظام المحاسبة المبسَّط | لا إقرار عن هذا الربح | لا يوجد | لا يوجد |
آخر يوم للقسط الثاني، 31 يوليو 2027، يوافق يوم سبت؛ ولأن آخر يوم في الضرائب إذا وافق عطلة نهاية الأسبوع ينتقل إلى أول يوم عمل (قانون الإجراءات الضريبية، المادة 18)، يكون بحكم القاعدة يوم الاثنين 2 أغسطس 2027. وهذا اليوم يصبح نهائيًا حين تنشر إدارة الإيرادات (GİB) تقويم الضرائب لسنة 2027؛ فتحقّق منه هناك مرة أخرى حينئذ.
ملاحظة: إذا انتقلت في 1 يناير 2026 من نظام المحاسبة المبسَّط إلى نظام المحاسبة الحقيقي (gerçek usul) (هكذا حدث لبعض الأعمال في الأقضية التي يزيد عدد سكانها على 30.000 في المدن الكبرى؛ قرار رئيس الجمهورية رقم 10679، نظام المحاسبة المبسَّط أم الحقيقي؟)، فإقرارك السنوي الأول سيُقدَّم في مارس 2027.
ضريبة الدخل: حساب عائشة هانم
ربح المنشأة الفردية يخضع لضريبة بجدول تصاعدي: كلما كبر الربح، خضع الجزء الذي يقع في الشرائح العليا لنسبة أعلى. جدول الدخل لغير الأجور عن ربح 2026 (البلاغ العام لضريبة الدخل رقم 332 (332 Seri No'lu Gelir Vergisi Genel Tebliği)):
| شريحة الربح | النسبة |
|---|---|
| حتى 190.000 ليرة | 15% |
| بين 190.000 و400.000 ليرة | 20% |
| بين 400.000 و1.000.000 ليرة | 27% |
| بين 1.000.000 و5.300.000 ليرة | 35% |
| أكثر من 5.300.000 ليرة | 40% |
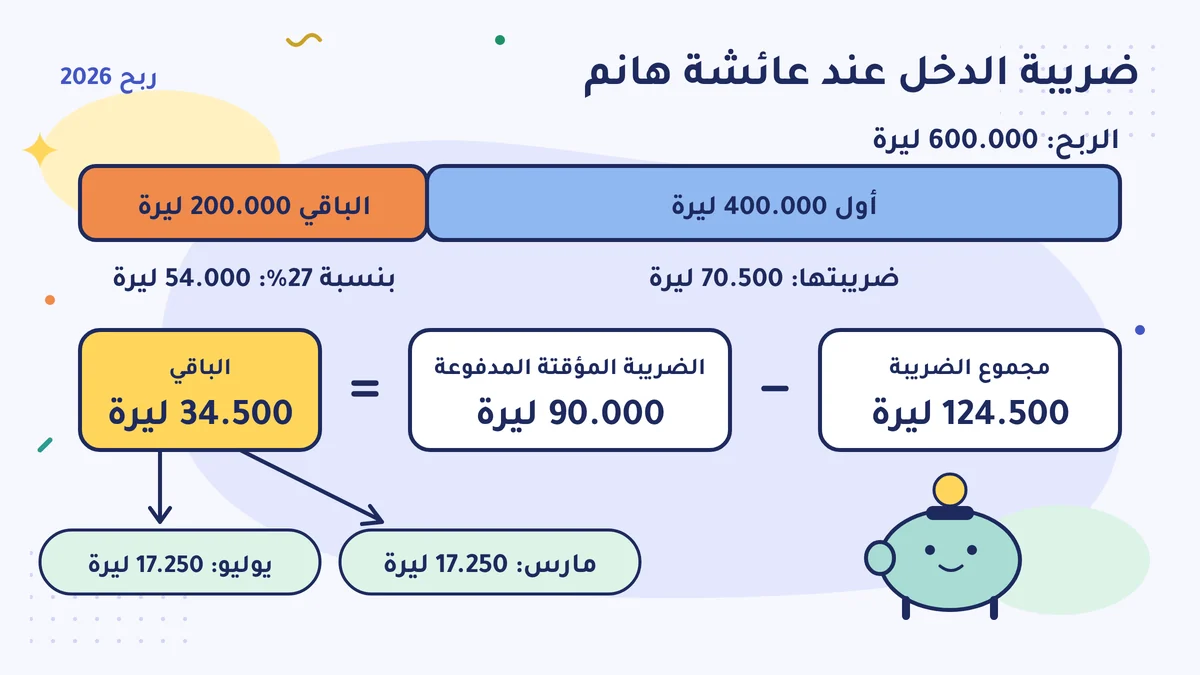
بلغ ربح عائشة هانم في 2026، بعد خصم المصاريف واشتراكات Bağ-Kur التي دفعتها، 600.000 ليرة.
- ضريبة أول 400.000 ليرة جاهزة في الجدول: 70.500 ليرة.
- الباقي 200.000 ليرة × 27% = 54.000 ليرة.
- مجموع ضريبة الدخل: 124.500 ليرة.
- الضرائب المؤقتة المدفوعة عن 2026 (بما فيها الفترة الأخيرة المدفوعة في فبراير 2027، 600.000 × 15%): 90.000 ليرة.
- الباقي: 34.500 ليرة. في آخر مارس 17.250 ليرة، وفي يوليو 17.250 ليرة.
إذا كانت عندك شقة تؤجّرها، أو دخل آخر، فقل ذلك لمحاسبك. من يُقرّ بكسبه التجاري في إقرار لا يستفيد من استثناء إيجار المسكن (قانون ضريبة الدخل (Gelir Vergisi Kanunu)، المادة 21)؛ فإيجار الشقة، أيًّا كان مبلغه، يدخل في الإقرار نفسه. وللدخول الأخرى قواعدها الخاصة؛ ليقيّمها كلها محاسبك.
ضريبة الشركات: الشركة المحدودة عند جميل أوسطا
يدير جميل أوسطا ورشة تصليح السيارات بشركة ذات مسؤولية محدودة. وربح الشركة لا يخضع لجدول، بل لنسبة واحدة: النسبة العامة لسنة 2026 هي 25% (قانون ضريبة الشركات (Kurumlar Vergisi Kanunu)، المادة 32). وبلغ ربح الشركة في 2026 مبلغ 1.000.000 ليرة: فالضريبة 250.000 ليرة.
خلال السنة حُسبت ودُفعت في أربع فترات ضريبة مؤقتة بـ 220.000 ليرة. وبعد جرد آخر السنة وقيود التصحيح الأخيرة ارتفع الربح قليلًا؛ والـ 30.000 ليرة التي بينهما ستُدفع دفعة واحدة مع الإقرار في أبريل 2027. وهذا هو الفرق عن ضريبة الدخل: لا أقساط.
معلومتان إضافيتان:
- الحد الأدنى لضريبة الشركات. الضريبة المحسوبة بعد خصم التخفيضات والاستثناءات لا يمكن أن تقلّ عن 10% من الربح قبل خصم هذه التخفيضات (قانون ضريبة الشركات، المادة 32/C). وفي شركة لا استثناء لها مثل شركة جميل أوسطا، لا يغيّر هذا في العادة شيئًا؛ والحساب يقوم به محاسبك.
- ربح الشركة ليس في جيبك. الربح الباقي بعد الضريبة يبقى في الشركة. وإذا وُزّع على الشركاء ينشأ حساب منفصل (أن تعطي نفسك راتبًا).
إذا كنت في نظام المحاسبة المبسَّط
كمال أوسطا مصلّح الأحذية في نظام المحاسبة المبسَّط (basit usul). والربح الذي يحقّقه من هذا العمل مستثنى من ضريبة الدخل (قانون ضريبة الدخل، المادة 20/A المكرّرة)؛ فلا يقدّم إقرارًا سنويًا عن هذا الربح، ولا يدفع ضريبة مؤقتة أيضًا. ومع ذلك عليه عملان في آخر السنة: أن يُدخل مشتريات ومبيعات أكتوبر–ديسمبر في نظام الدفتر والإقرار (Defter-Beyan Sistemi) حتى آخر يناير، وأن يحفظ مستنداته. ولكمال أوسطا أيضًا شقة مؤجَّرة؛ فإذا تجاوز إيجار المسكن مبلغ الاستثناء لتلك السنة، فقد يلزمه إقرار منفصل عنه. وهو يسأل محاسبه عن ذلك في فبراير من كل سنة.
اسأل حين تصلك المسوّدة
اطلب من محاسبك مسوّدة الإقرار قبل أن يقدّمه، واسأله ثلاثة أسئلة:
- «لماذا يختلف ربحي السنوي عن الرقم الذي في الضريبة المؤقتة؟»
- «هل عندي هذه السنة مصروف أستطيع خصمه في الإقرار (مثل التبرّع، أو التعليم، أو الصحة)؟»
- «كم سأدفع، وفي أيّ أيام؟»
هذه السنة سألت عائشة هانم السؤال الثالث في يناير. وكان الجواب 34.500 ليرة؛ فوضعت مالًا جانبًا كل شهر حتى مارس (تخصيص المال للضريبة). ولم يكن اتصال مارس هذه المرة مفاجأة.
افعل هذا هذا الأسبوع
اكتب إلى محاسبك رسالة واحدة: «كم ستكون الضريبة تقريبًا في الإقرار السنوي عن 2026، وماذا سأدفع في مارس ويوليو (وفي أبريل إن كنت شركة) بعد خصم الضرائب المؤقتة؟» واكتب الرقم الذي يصلك في تقويمك مع أيام الدفع.
أخطاء شائعة
- أن تظن أن الضريبة السنوية انتهت بدفع الضريبة المؤقتة. الضريبة المؤقتة دفعة مقدَّمة؛ وحين يصبح الربح نهائيًا بقيود آخر السنة يظهر الفرق في الإقرار السنوي.
- الخلط بين قاعدة الدفع في المنشأة الفردية والشركة. ضريبة الدخل تُدفع على قسطين في مارس ويوليو؛ أما ضريبة الشركات فلا أقساط فيها، وتُدفع دفعة واحدة في أبريل.
- إخفاء دخلك الآخر عن المحاسب. من يُقرّ بكسبه التجاري لا يستفيد من استثناء إيجار المسكن؛ فإيجار الشقة، أيًّا كان مبلغه، يدخل في الإقرار نفسه. وإذا لم يعرف المحاسب يُقدَّم الإقرار ناقصًا.
المصادر
- Alomaliye: مدد تقديم الإقرارات والدفع (Beyanname verme ve ödeme süreleri) (عن مصادر إدارة الإيرادات)
- Alomaliye: فترة إقرار ضريبة الدخل السنوي، 1–31 مارس وقسطان
- Alomaliye: البلاغ العام لضريبة الدخل رقم 332 (332 Seri No'lu Gelir Vergisi Genel Tebliği) (جدول 2026)
- Alomaliye: النسبة العامة لضريبة الشركات في 2026 هي 25%
- TÜRMOB: الحد الأدنى المحلي لضريبة الشركات (Yurt içi asgari kurumlar vergisi) (قانون ضريبة الشركات، المادة 32/C)
- Alomaliye: استثناء الربح في نظام المحاسبة المبسَّط (قانون ضريبة الدخل، المادة 20/A المكرّرة)
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193، المواد 21 و92 و117 (mevzuat.gov.tr)
- PwC: الإقرار بدخل الإيجار (لمن لا يستفيدون من استثناء المسكن)
- KPMG: قرار رئيس الجمهورية (Cumhurbaşkanı Kararı) رقم 10679 الذي أعاد تنظيم نطاق نظام المحاسبة المبسَّط (الجريدة الرسمية 11.12.2025، النفاذ 1.1.2026)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية