نظام المحاسبة المبسَّط أم الحقيقي؟
فتحت منشأة فردية؛ ستدفع الضريبة بأحد طريقين: النظام المبسَّط أو النظام الحقيقي. في 2026 خرجت بعض الأعمال من النظام المبسَّط في الأقضية الكبيرة من المدن الكبرى. في هذا الدرس ترى الفرق وكيف تفهم وضعك.
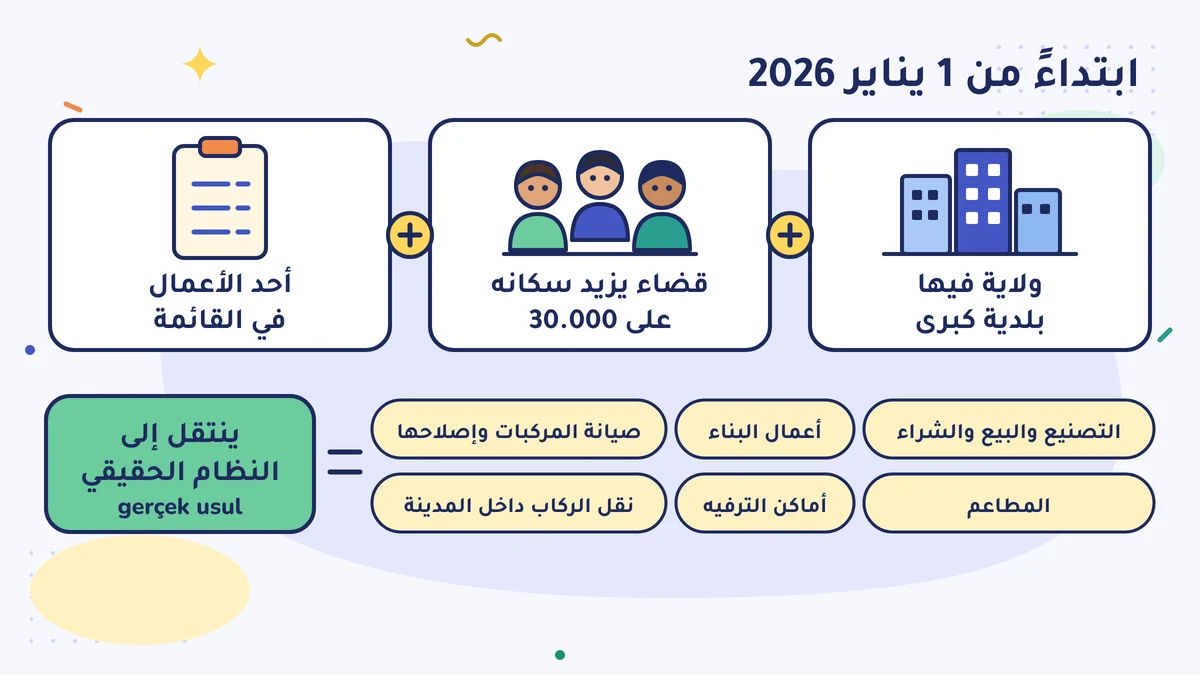
نظام المحاسبة المبسَّط (basit usul) طريق بسيط لأصحاب المهن الصغار في المنشآت الفردية: ربحه معفى من ضريبة الدخل منذ 2021؛ ولا دفتر قانوني، ولا إقرار ضريبة القيمة المضافة (KDV)، ولا إقرار سنوي لضريبة الدخل. لكن منذ 1 يناير 2026 انتقلت أعمال مثل البيع والشراء، والتصنيع، والبناء، والمطاعم، وإصلاح السيارات إلى نظام المحاسبة الحقيقي (gerçek usul) في الأقضية التي يزيد عدد سكانها على 30.000 في الولايات التي فيها بلدية كبرى. إذا كان عملك وقضاؤك ضمن هذه المجموعة، فالنظام الحقيقي إلزامي (باستثناء صغير واحد).
بسطة السوق والمتجر
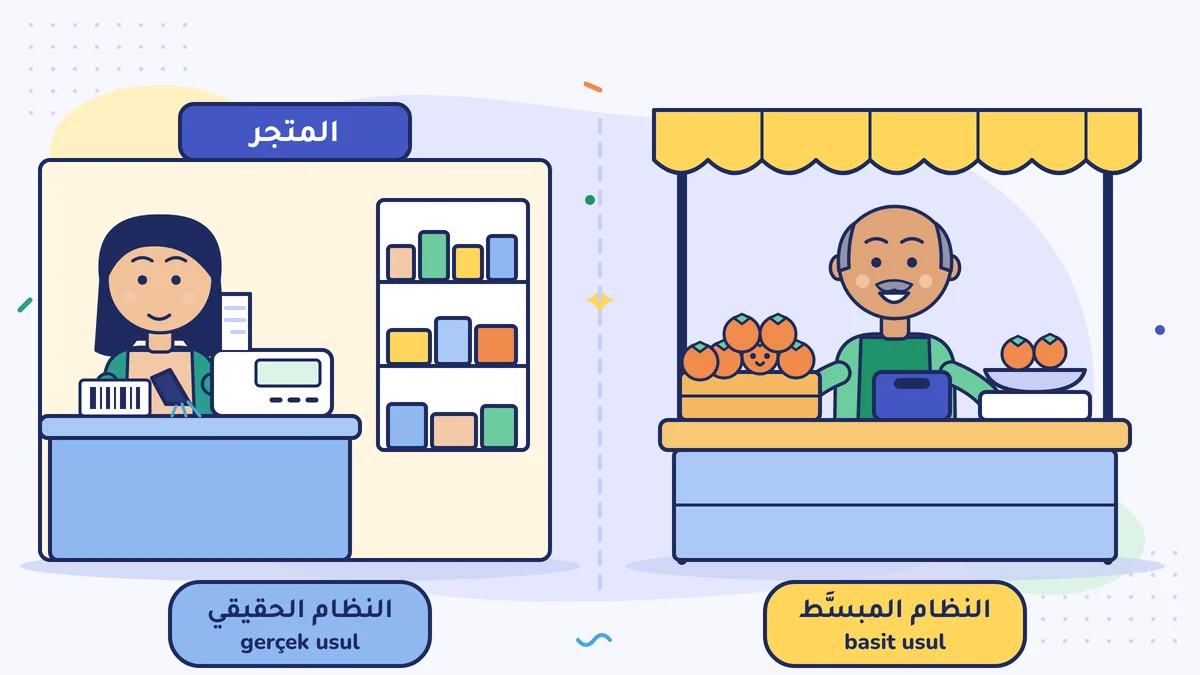
حسن آبي يبيع الطماطم في السوق الأسبوعي، وفي يده ميزان وصندوق نقود. في المساء يعرف تقريبًا ماذا باع وماذا اشترى. أما متجر الحيّ ففيه قارئ باركود، وإيصالات صندوق، وسجلات للرفوف، وجرد شهري. يبيعان المنتج نفسه، لكن الترتيب الذي تطلبه الدولة من كلٍّ منهما مختلف.
نظام المحاسبة المبسَّط (basit usul) هو ترتيب البسطة. نظام المحاسبة الحقيقي (gerçek usul) هو ترتيب المتجر. تجد التفاصيل في مقال «ما هو النظام المبسَّط، وهل أدخل فيه؟» (باللغة التركية). وهنا نمضي باختصار وخطوة خطوة.
الفرق بينهما
| الموضوع | النظام المبسَّط | النظام الحقيقي |
|---|---|---|
| من يدخل فيه | المنشآت الفردية فقط | المنشآت الفردية والشركات |
| الدفتر القانوني | غير إلزامي | المنشأة الفردية تمسك غالبًا دفتر الأعمال (işletme defteri)، والشركة تمسك دائمًا دفتر الميزانية (bilanço) |
| ضريبة القيمة المضافة (KDV) | لا حساب ولا دفع | يوجد إقرار شهري لضريبة القيمة المضافة |
| ضريبة الدخل (gelir vergisi) | ربح النظام المبسَّط معفى من الضريبة، ولا إقرار سنوي | ضريبة على الربح؛ دفعة مقدَّمة خلال السنة (الضريبة المؤقتة، geçici vergi)، وإقرار سنوي في آخر السنة |
| سجلات الشراء والبيع | تُدخَل في نظام الدفتر والإقرار (Defter-Beyan Sistemi) على فترات كل ثلاثة أشهر، حتى نهاية الشهر التالي؛ وتُحفَظ المستندات | تُدخَل في الدفتر، وتُحفَظ المستندات |
النظام المبسَّط لا يعني «لا أفعل شيئًا». عندما تبيع تعطي إيصالًا أو فاتورة، وتحفظ المستندات، وإذا كان عندك عامل تقدّم إشعارات الضمان الاجتماعي (SGK)، وتُدخل السجلات في نظام الدفتر والإقرار. لكن لا يوجد حساب ضريبة القيمة المضافة ولا إقرارها. وملاحظة للتقويم: بحسب القاعدة الحالية، ابتداءً من 1 يناير 2027 سيُصدر أصحاب النظام المبسَّط ومن يمسكون دفتر الأعمال الفاتورة لا على الورق، بل فاتورةً إلكترونية مؤرشفة (e-Arşiv fatura) عبر الإنترنت. تحدّث من الآن مع محاسبك القانوني (mali müşavir) عن الاستعداد لذلك.
من يدخل في النظام المبسَّط؟
الشروط مكتوبة في المواد 46–48 من قانون ضريبة الدخل (Gelir Vergisi Kanunu). أمثلة عليها: أن تعمل بنفسك في عملك، وأن تبقى مشترياتك أو مبيعاتك أو إيراداتك السنوية (أي مجموع المال الداخل من العمل) تحت حدّ معيّن، وألّا يزيد الإيجار على مبلغ معيّن. حدود المبالغ تُحدَّث كل سنة؛ لذلك لا نكتب هنا أرقامًا. اعرف الحدّ الحالي من محاسبك القانوني أو من إدارة الإيرادات (GİB). الشركات ذات المسؤولية المحدودة والشركات المساهمة لا تدخل في النظام المبسَّط. وبعض الأعمال أيضًا لا تدخل فيه مهما كان الحدّ؛ اسأل محاسبك القانوني هل عملك في هذه القائمة.
ماذا تغيّر في 2026؟
جاء التغيير بقرارين لرئيس الجمهورية (Cumhurbaşkanı Kararı): القرار رقم 10380 المنشور في الجريدة الرسمية (Resmî Gazete) في 9 سبتمبر 2025، والقرار رقم 10679 المنشور في 11 ديسمبر 2025 الذي عدّله. والنتيجة: ابتداءً من 1 يناير 2026، في الولايات التي فيها بلدية كبرى (büyükşehir belediyesi)، وفي الأقضية التي يزيد عدد سكانها على 30.000، انتقل إلى النظام الحقيقي من يقومون بهذه الأعمال:
- تصنيع البضائع وبيعها وشراؤها بكل أنواعها (باستثناء من يبيعون بالتجزئة متجوّلين دون محل، أو متنقّلين من سوق إلى سوق)
- أعمال البناء
- صيانة المركبات الآلية وإصلاحها
- المطاعم والمنشآت المشابهة
- أماكن الترفيه والاستراحة
- نقل الركاب داخل المدينة
الانتقال تلقائي؛ إذ تنظر إدارة الضرائب (vergi dairesi) إلى بيانات السكان الصادرة عن معهد الإحصاء التركي (TÜİK) في آخر يوم من السنة السابقة. وهناك استثناء: أصحاب المهن في البلدات (belde) والقرى السابقة التي تحوّلت إلى أحياء ولا يزيد عدد سكانها على 2.000 يمكنهم البقاء في النظام المبسَّط، إلا في نقل الركاب داخل المدينة. وفي الأعمال غير المذكورة صراحةً في القائمة، أو التي تقع على الحدّ، لا تعتمد على التفسيرات المنتشرة على الإنترنت، بل على محاسبك القانوني.
ماذا يتغيّر عند الانتقال إلى النظام الحقيقي؟ مثال
محمد أوسطا يعمل في إصلاح السيارات في مدينة كبرى، في قضاء يزيد عدد سكانه على 30.000. كان من قبل في النظام المبسَّط. وبعد 2026:
- يُنجز للزبون عملًا بـ 1.000 ليرة، ويضيف إلى الفاتورة ضريبة قيمة مضافة بنسبة 20%، أي 200 ليرة. مجموع الفاتورة 1.200 ليرة.
- اشترى قطعة الغيار بـ 600 ليرة + 120 ليرة ضريبة قيمة مضافة.
- في إقرار الشهر التالي يدفع 200 ناقص 120، أي 80 ليرة ضريبة قيمة مضافة. خصمُ الضريبة التي دفعها عند الشراء من الضريبة التي جمعها عند البيع يُسمّى خصم ضريبة القيمة المضافة (KDV indirimi) (قانون ضريبة القيمة المضافة، المادة 29).
شرحنا منطق ضريبة القيمة المضافة بمثال «المال الأمانة» في مقال «ما هي ضريبة القيمة المضافة؟» (باللغة التركية). موعد إقرار ضريبة القيمة المضافة في التطبيق الحالي هو يوم 28 من الشهر؛ وإذا صادف عطلة نهاية الأسبوع ينتقل إلى أول يوم عمل (انظر مقال «التقويم الضريبي»، باللغة التركية).
تحقّق من وضعك في 5 أسئلة
- هل أنا منشأة فردية؟ إذا كنت شركة، فالجواب لا.
- هل أعمل أنا بنفسي في عملي؟ (وجود صبيّ متدرّب أو مساعد يعمل معي لا يغيّر ذلك.)
- هل أنا في ولاية فيها بلدية كبرى، وفي قضاء يزيد عدد سكانه على 30.000؟
- هل عملي ضمن إحدى المجموعات الست المذكورة أعلاه؟
- هل أرقامي السنوية تحت الحدود الحالية؟
إذا قلت في السؤال 1 «أنا شركة»، أو قلت «لا» في السؤال 2 أو 5، فلا تستطيع الدخول في النظام المبسَّط. وإذا قلت «نعم» في السؤالين 3 و4 كليهما (ولم تكن ضمن استثناء الـ 2.000 نسمة)، فأنت أيضًا في النظام الحقيقي. إذا لم تكن متأكدًا، فاطلب جوابًا مكتوبًا من إدارة الضرائب أو من محاسبك القانوني.
هل الخروج من النظام المبسَّط أمر سيئ؟
يبدو في النظرة الأولى خبرًا سيئًا؛ لأن عبء العمل يزيد. لكن للنظام الحقيقي جوانب جيدة أيضًا. يمكنك خصم ضريبة القيمة المضافة التي دفعتها عند الشراء: الضريبة التي في البضائع والخدمات التي تشتريها تُخصَم من الضريبة التي تجمعها من الزبون عند البيع. وإذا سجّلت مصاريفك يصبح حساب ربحك أوضح. وعند العمل مع الشركات الكبيرة، تعطي الفاتورة والسجلات المنتظمة ثقة. وعندما يسألك البنك أو المؤجّر: «هل لعملك سجلات؟» تستطيع أن تُظهر المستندات.
الأشهر الثلاثة الأولى بعد الانتقال
- اتفق مع محاسب قانوني. أن يتولّى هو دفترك وحساب ضريبة القيمة المضافة وإقراراتك هو أريح طريق لأكثر أصحاب المهن. رأيت من يفعل ماذا في درس عمل المحاسب القانوني.
- راجع قائمة أسعارك. العمل الذي تقول عنه «1.000 ليرة»: هل السعر شامل ضريبة القيمة المضافة أم لا؟ إذا لم يكن شاملًا، فيصبح في الفاتورة 1.200 ليرة؛ فلا تفاجئ زبونك.
- اجمع مستندات الشراء. البضاعة المشتراة بلا فاتورة لا تعطيك خصم ضريبة القيمة المضافة.
- اكتب يوم 28 من الشهر في تقويمك. هو موعد إقرار ضريبة القيمة المضافة في التطبيق الحالي.
- راجع إيجار محلك. إذا كان المؤجّر شخصًا (لا شركة)، فعليك في النظام الحقيقي عند دفع الإيجار أن تقتطع جزءًا منه وتدفعه للدولة باسمه؛ ويُسمّى هذا الاستقطاع الضريبي (stopaj)، ويُبلَّغ عنه بالإقرار. لم يكن هذا العبء في النظام المبسَّط؛ وكثيرًا ما يُنسى عند الانتقال. اسأل محاسبك القانوني كيف يتم.
افعل هذا هذا الأسبوع
تحقّق من عملك بالأسئلة الـ 5 أعلاه، واكتب الأجوبة على ورقة. ثم اسأل محاسبك القانوني أو إدارة الضرائب: «هل أُعَدّ في النظام المبسَّط أم في النظام الحقيقي؟» واحفظ الجواب مكتوبًا أو في رسالة.
أخطاء شائعة
- القول: «كنت في النظام المبسَّط في السنة الماضية، فأنا فيه هذه السنة أيضًا». في 2026 انتقلت بعض الأعمال تلقائيًا إلى النظام الحقيقي في الأقضية الكبيرة من المدن الكبرى.
- الظن أن النظام المبسَّط يعني «لا أمسك أي سجل». عليك أن تحفظ المستندات وتُدخل السجلات في نظام الدفتر والإقرار.
- نسيان حساب ضريبة القيمة المضافة عند الانتقال. وضّح لزبونك هل السعر الذي تقوله شامل ضريبة القيمة المضافة أم لا.
المصادر
- KPMG: قرار رئيس الجمهورية رقم 10679، نطاق النظام المبسَّط (الجريدة الرسمية 11.12.2025)
- قرار رئيس الجمهورية رقم 10380، الجريدة الرسمية 09.09.2025 (Alomaliye)
- قرار رئيس الجمهورية رقم 10679، تعميم TÜRMOB
- تعميم ضريبة الدخل رقم 100: معيار عدد السكان في النظام المبسَّط (Gelir Vergisi Sirküleri/100) (Alomaliye)
- إدارة الإيرادات (GİB)، نظام الدفتر والإقرار (Defter Beyan Sistemi)
- البلاغ العام لضريبة الدخل رقم 320 (320 Seri No'lu Gelir Vergisi Genel Tebliği): إعفاء ربح النظام المبسَّط، المادة 20/A من قانون ضريبة الدخل (نص المعلومات في نظام Defter Beyan التابع لـ GİB)
- البلاغ العام لقانون الإجراءات الضريبية رقم 486 (486 Sıra No'lu VUK Genel Tebliği) (المعدَّل بالرقم 532)، المادة 7: مدة التسجيل في النظام المبسَّط (تعميم TÜRMOB)
- البلاغ العام لقانون الإجراءات الضريبية رقم 589 (589 Sıra No'lu VUK Genel Tebliği): الانتقال إلى الفاتورة الإلكترونية المؤرشفة للنظام المبسَّط ودفتر الأعمال في 1 يناير 2027 (Alomaliye)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-07. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية