تخصيص المال للضريبة: ضع جانبًا كل شهر
إذا جاء يوم الضريبة ولم يكن هناك مال، فالسبب في أغلب الأحيان أن المال قد أُنفق. مع الحلّاق جمال أوسطا نتعلم عادة تخصيص حصة الضريبة من كل بيع، ولماذا ضريبة القيمة المضافة أمانة، وكيف تكون لك حصّالة ضريبة منفصلة.
يجب أن تُخصَّص الضريبة يوم تكسب، لا يوم الدفع. إذا كنت مكلَّفًا بضريبة القيمة المضافة (KDV)، فالضريبة الموجودة في الفاتورة أمانة للدولة أصلًا؛ ويجب أيضًا أن تضع جانبًا كل شهر حصة للضريبة التي ستُدفع من ربحك. الاحتفاظ بحصّالة ضريبة في حساب منفصل يمنع أن يتحوّل ذلك اليوم إلى مفاجأة. اسأل محاسبك القانوني (mali müşavir) كم ليرة يجب أن تخصّص.
آخر الشهر عند الحلّاق جمال أوسطا
جمال أوسطا حلّاق. في كل يوم من أيام الشهر يرى مالًا في الصندوق وينفقه: شفرات الحلاقة، والإيجار، ومصاريف البيت. وفي آخر الشهر يتصل به محاسبه القانوني (mali müşavir): «عليك كذا ضريبة قيمة مضافة (KDV)، وكذا للضمان الاجتماعي (SGK).» وجواب جمال أوسطا دائمًا واحد: «ليس معي مال، أين ذهب؟»
المال لم يذهب؛ كل ما في الأمر أن جزءًا من ذلك المال لم يكن لجمال أوسطا أصلًا.
ضريبة القيمة المضافة: مال أمانة
أولًا تحقّق من أمر: إذا كنت من صغار الحِرَفيين والتجّار الذين تُحسب ضريبتهم بنظام المحاسبة المبسَّط (basit usul)، فلا تضيف ضريبة القيمة المضافة، ولا تقدّم إقرار ضريبة القيمة المضافة (قانون ضريبة القيمة المضافة، المادة 17/4). هذا القسم للمكلَّفين بضريبة القيمة المضافة. إذا كنت لا تعرف في أيّ الحالتين أنت، فاسأل محاسبك القانوني.
إذا كنت مكلَّفًا بضريبة القيمة المضافة، ففي الفاتورة (fatura) التي تصدرها للزبون سطر لضريبة القيمة المضافة. هذا المال ليس كسبك. الزبون ترك عندك مال الدولة أمانة، وأنت ستوصله إلى الدولة (انظر مقال «ما هي ضريبة القيمة المضافة؟»، وهو باللغة التركية).
مثال بسيط: هذا الشهر باع جمال أوسطا خدمة بـ 1.000 ليرة تركية وأصدر بها فاتورة. لنفترض على سبيل المثال أن ضريبة القيمة المضافة في الفاتورة 100 ليرة (النسبة الحقيقية تختلف بحسب البضاعة والخدمة، وقد تتغيّر أيضًا من سنة لأخرى؛ اسأل محاسبك القانوني عن النسبة الحالية). دفع الزبون 1.100 ليرة. دخل جمال أوسطا 1.000 ليرة، و100 ليرة أمانة.
وهناك أيضًا الاتجاه المعاكس: في فواتير البضائع والخدمات التي تشتريها لعملك تدفع أنت أيضًا ضريبة القيمة المضافة. وتطرح هذه الضريبة من الضريبة التي جمعتها من الزبون؛ واسم ذلك في القانون «الخصم» (indirim) (قانون ضريبة القيمة المضافة، المادة 29). الرقم الذي يقول لك محاسبك القانوني كل شهر: «ستدفع كذا»، هو الفرق بين هذين المبلغين. إذا كانت الضريبة التي دفعتها عند الشراء أكثر، فلا تدفع ضريبة القيمة المضافة في ذلك الشهر، ويُرحَّل الفرق إلى الشهر التالي. ليست كل ضريبة دفعتها عند الشراء قابلة للخصم، ولكي تخصمها يجب أن تكون لديك فاتورة أو مستند مناسب؛ ومحاسبك القانوني يخبرك أيّها يُخصَم.
ضريبة الدخل وغيرها
من ربحك تُدفع ضريبة الدخل (gelir vergisi)، وإن كنت شركة فضريبة الشركات (kurumlar vergisi). في المنشأة الفردية (şahıs işletmesi) تُحسب الضريبة بالإقرار السنوي؛ لكن هناك أيضًا خلال السنة دفعات مقدّمة في فترات معيّنة (الضريبة المؤقتة، geçici vergi). نسبتها ومواعيد فتراتها تتغيّر بحسب السنة وبحسب دخلك؛ ونحن لا نعطيك رقمًا سحريًا من نوع «خصّص نسبة كذا بالمئة». هذا الرقم يحسبه محاسبك القانوني لعملك أنت.
إذا كنت في النظام المبسَّط فلا توجد ضريبة مؤقتة؛ والكسب الذي تحقّقه من هذا العمل معفًى أيضًا من ضريبة الدخل، ولا تقدّم عنه إقرارًا سنويًا (قانون ضريبة الدخل، المادة 20/A المكرّرة). حصّالتك تكون في الغالب لاشتراك Bağ-Kur الخاص بك (تأمين أصحاب الأعمال الحرة)، ولاشتراك الضمان الاجتماعي (SGK primi) لعاملك إن وُجد.
وإذا كان لديك عامل فاشتراك الضمان الاجتماعي يُدفع كل شهر أيضًا. هذه موضوعات درس آخر، لكن منطق الوضع جانبًا واحد.
حصّالة الضريبة
اكتسب هذه العادة:
- افتح حسابًا منفصلًا. حسابًا ثانيًا في البنك، أو صندوقًا منفصلًا موضوعًا جانبًا. اسمه: «حصّالة الضريبة» (vergi kumbarası).
- مع كل بيع أو كل أسبوع حوّل إليه حصة. اعرف الحصة من محاسبك القانوني: «كم بالمئة من دخلي يجب أن أضع جانبًا كل أسبوع؟»
- لا تلمس ذلك الحساب. ليس صندوقًا للطوارئ؛ بل هو للضريبة والضمان الاجتماعي وضريبة القيمة المضافة.
- قارن في آخر الشهر. قارن المال الذي في الحصّالة بالدَّين الذي يذكره محاسبك القانوني. إذا كان ناقصًا فزِد الحصة. وإذا بدا زائدًا فلا تنفقه فورًا: الضريبة المؤقتة تُحسب كل ثلاثة أشهر، وضريبة الدخل السنوية مرة واحدة في السنة؛ وقد تكون الضريبة التي لم تُدفع هذا الشهر تتراكم أيضًا. اسأل محاسبك القانوني متى يصبح الزائد لك.
هذا ليس ادّخارًا، بل هو إبقاء مال غيرك منفصلًا.
لماذا حساب منفصل؟
عندما يبقى المال في الحساب نفسه يختلط. يرى جمال أوسطا 5.000 ليرة في الصندوق فيقول: «أموري جيدة»؛ بينما 1.500 ليرة منها حصة ضريبة القيمة المضافة والضريبة. وعندما يبقى في حساب منفصل يكون ظاهرًا للعين ولا يُنفَق. وفوق ذلك، عندما يُفصَل مال المنشأة عن مالك الخاص يصبح الحساب أسهل.
كيف تعرف يوم الضريبة؟
أيام الإقرار والدفع تتغيّر بحسب السنة وبحسب الضريبة؛ وقد تتأجّل أيضًا بسبب عطلة رسمية أو بإعلان من الوزارة. لذلك اطلب من محاسبك القانوني تقويمًا ضريبيًا (vergi takvimi). ويمكنك أن تنظر أيضًا في مقالنا «التقويم الضريبي» (باللغة التركية). وبعد أن تعرف التقويم، راجع الحصّالة قبل ذلك التاريخ.
تذكير أخير
دفع الضريبة ثمن تحقيق الربح؛ وليس خسارة. لكن ترك الضريبة إلى اليوم الأخير يجعل المال يُنفَق في مكان آخر. من يخصّص حصة صغيرة من كل بيع، يذهب إلى البنك يوم الضريبة مطمئنًا.
مثال صغير
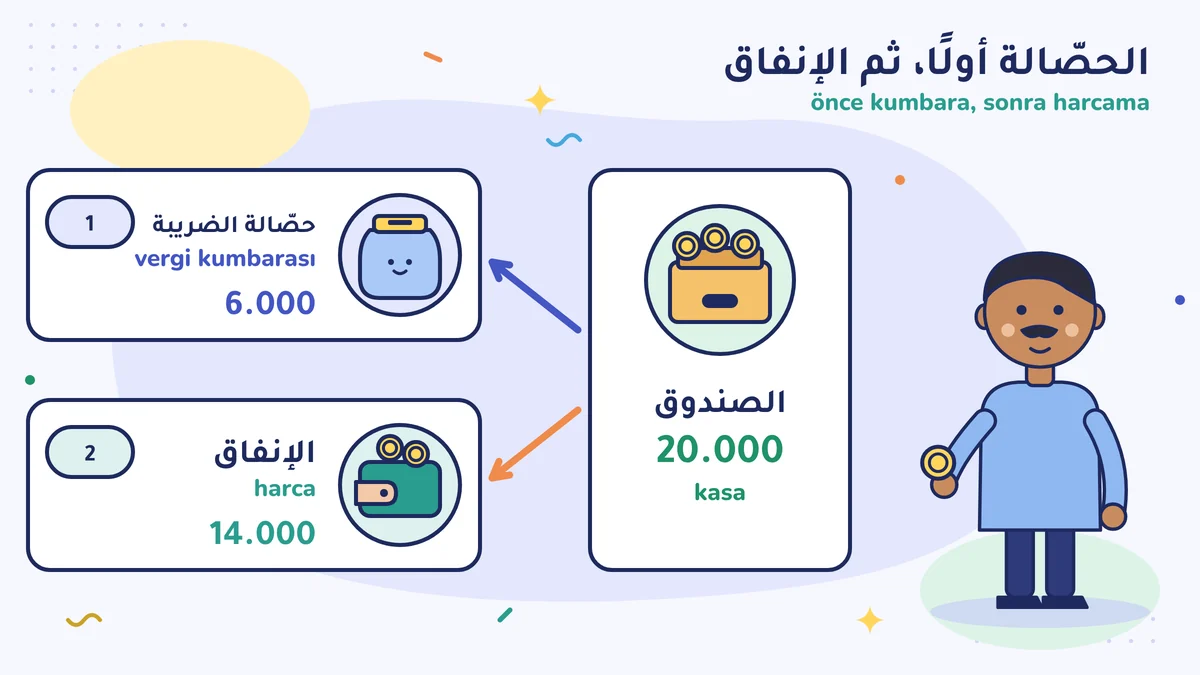
رأى جمال أوسطا طوال الشهر 20.000 ليرة في الصندوق. لو كان يعرف أن مجموع ضريبة القيمة المضافة واشتراك الضمان الاجتماعي وحصة الضريبة، الذي سيذكره محاسبه في آخر الشهر، سيكون 6.000 ليرة، لوضع الـ 6.000 ليرة في الحصّالة من البداية، وأنفق الـ 14.000 ليرة الباقية وهو مرتاح البال. الرقم مثال؛ والمبلغ الحقيقي ستحسبه أنت مع محاسبك القانوني. غيّر الترتيب: الحصّالة أولًا، ثم الإنفاق.
كيف تفعل ذلك في منشأة صغيرة؟
- عند حساب المساء حوّل جزءًا من مبيعات اليوم إلى ظرف أو حساب منفصل.
- في اليوم الذي يصلك فيه تحصيل كبير، ضع حصة الحصّالة أول شيء.
- لا تربط حساب الحصّالة بالبطاقة الائتمانية أو بالإنفاق اليومي.
في جملة واحدة
الضريبة تحتاج إلى استعداد قبل يوم الدفع. والحصّالة أبسط طريقة لتمرير ذلك اليوم بهدوء.
ما الذي لا تُستخدَم له حصّالة الضريبة؟
مال الحصّالة لا يُستخدَم للمصاريف اليومية للمنشأة. أن تقول: «هذا الشهر صرت مدينًا للمورّد، سآخذ من هناك مؤقتًا» يبدو للوهلة الأولى بلا ضرر، لكن عندما يأتي يوم الضريبة تظهر الفجوة نفسها، وهذه المرة تجاه الدولة. إذا ظهرت حاجة كهذه، فبدل أن تأخذ من الحصّالة جرّب أن تسرّع التحصيل، أو أن تتفاوض مع المورّد على مهلة الدفع. إذا كسرت الحصّالة مرة، تنكسر العادة أيضًا.
افعل هذا هذا الأسبوع
حدّد في البنك أو عندك مكانًا منفصلًا باسم «حصّالة الضريبة». واسأل محاسبك القانوني سؤالًا واحدًا: «كم بالمئة من دخلي أضع جانبًا كل أسبوع، وماذا سأدفع وفي أيّ الأيام؟» دوّن الجواب، وضع هذا الأسبوع أول مبلغ في الحصّالة.
أخطاء شائعة
- عدّ ضريبة القيمة المضافة الموجودة في الفاتورة ربحًا. ذلك المال أمانة للدولة.
- ترك الضريبة إلى اليوم الأخير. من أنفق المال يحاول في ذلك اليوم أن يجد من يُقرضه.
- ظنّ أن نسبة وجدتها على الإنترنت تصلح للجميع. النسبة تتغيّر بحسب عملك والسنة ودخلك؛ اسأل محاسبك القانوني.
المصادر
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-07. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية