Годовая декларация: подоходный налог в марте, налог на прибыль организаций в апреле
Авансовый налог — это задаток, а годовая декларация — окончательный расчёт. ИП декларирует доход за 2026 год с 1 по 31 марта 2027 года и платит налог двумя взносами, в марте и в июле; компания подаёт декларацию в апреле и платит всё сразу. Числовой пример по шкале 2026 года и ситуация при упрощённом порядке.
ИП при общем порядке налогообложения подаёт годовую декларацию по подоходному налогу за доход 2026 года с 1 по 31 марта 2027 года; налог платится двумя равными взносами в конце марта и в конце июля, авансовые налоги, уплаченные в течение года, засчитываются. ООО и акционерные общества подают декларацию по налогу на прибыль организаций с 1 по 30 апреля 2027 года и платят налог в том же месяце одним платежом; общая ставка на 2026 год — 25 %. При упрощённом порядке налогообложения доход от этого дела освобождён от налога, поэтому годовая декларация не подаётся.
Мартовский звонок владелицы кафе Айше-ханым
Айше-ханым уже три года держит кафе. Каждый март ей звонит лицензированный бухгалтер (mali müşavir): «Я подготовил вашу годовую декларацию, в конце марта первый взнос». И каждый март Айше-ханым спрашивает одно и то же: «Я же платила авансовый налог в течение года? Это что за налог?»
Представьте, что вы заказали у портного костюм. На примерках вы вносите задаток, а в день выдачи делают окончательный расчёт и вычитают задаток. Авансовый налог (geçici vergi) — это задаток. Годовая декларация — окончательный расчёт.
Для чего нужна годовая декларация?
В течение года, раз в три месяца, вы платили авансовый налог с дохода, полученного к тому дню. Когда год заканчивается, доход за весь год собирается в одной декларации, налог считается по шкале, а авансовые налоги, уплаченные за год, вычитаются из этой суммы. Если что-то остаётся, это доплачивается. Что будет, если авансового налога заплачено слишком много, объясняется в уроке «Авансовый налог в конце года».
Доход не становится окончательным, пока не закончены дела конца года. Поэтому подсчёт, сверка кассы и банка («Подсчёт в декабре»), а также список задолженности и основных средств (demirbaş) («Годовой файл для бухгалтера») идут раньше декларации.
Кто, какая декларация, когда?
| Кто | Декларация | Срок подачи за доход 2026 года | Оплата |
|---|---|---|---|
| ИП при общем порядке налогообложения (книга учёта предприятия или баланс) | Годовая по подоходному налогу | 1–31 марта 2027 года | Два равных взноса: конец марта и конец июля |
| Свободные профессии (юрист, архитектор, бухгалтер и т. п.) | Годовая по подоходному налогу | 1–31 марта 2027 года | То же |
| ООО и акционерное общество | По налогу на прибыль организаций | 1–30 апреля 2027 года | Одним платежом, до 30 апреля 2027 года |
| ИП при упрощённом порядке налогообложения | Декларации за этот доход нет | Нет | Нет |
Последний день второго взноса, 31 июля 2027 года, приходится на субботу; если последний день срока по налогу выпадает на выходной, он переносится на первый рабочий день (VUK, ст. 18), поэтому по правилу выходит понедельник, 2 августа 2027 года. Этот день окончательно станет известен, когда GİB (Управление доходов) опубликует налоговый календарь на 2027 год; тогда проверьте ещё раз и там.
Замечание: если с 1 января 2026 года вы перешли с упрощённого порядка на общий (так вышло для некоторых видов деятельности в районах крупных городов с населением более 30 000 человек; Указ Президента № 10679, урок «Упрощённый или общий порядок налогообложения?»), ваша первая годовая декларация будет подана в марте 2027 года.
Подоходный налог: расчёт Айше-ханым
Доход ИП облагается по прогрессивной шкале: по мере роста дохода часть, попавшая в более высокие ступени, облагается по более высокой ставке. Шкала для доходов, не являющихся зарплатой, за 2026 год (Общее разъяснение по подоходному налогу, серия № 332):
| Ступень дохода | Ставка |
|---|---|
| До 190 000 TL | 15 % |
| От 190 000 до 400 000 TL | 20 % |
| От 400 000 до 1 000 000 TL | 27 % |
| От 1 000 000 до 5 300 000 TL | 35 % |
| Свыше 5 300 000 TL | 40 % |
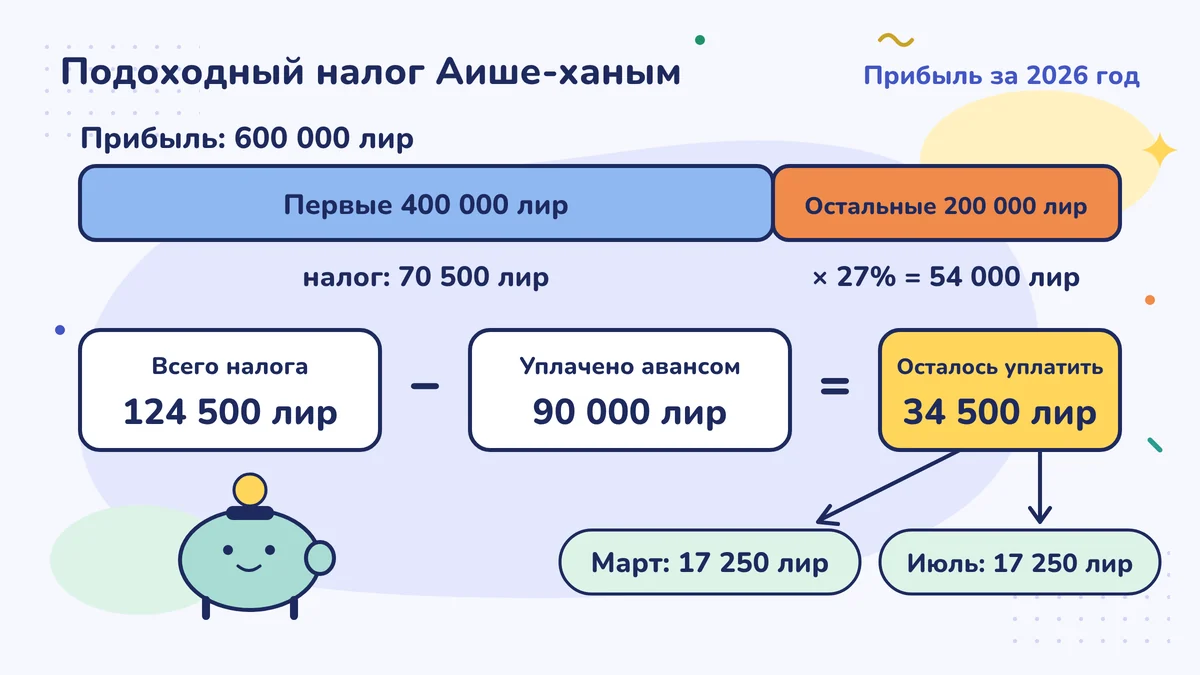
Доход Айше-ханым за 2026 год после вычета расходов и уплаченных взносов Bağ-Kur составил 600 000 TL.
- Налог на первые 400 000 TL уже посчитан в шкале: 70 500 TL.
- Оставшиеся 200 000 TL × 27 % = 54 000 TL.
- Всего подоходного налога: 124 500 TL.
- Авансовые налоги, уплаченные за 2026 год (включая последний период, который платится в феврале 2027 года, 600 000 × 15 %): 90 000 TL.
- Осталось доплатить: 34 500 TL. В конце марта 17 250 TL, в июле 17 250 TL.
Если у вас есть сдаваемая квартира или другой доход, скажите бухгалтеру. Тот, кто декларирует коммерческий доход декларацией, не может воспользоваться освобождением для аренды жилья (Закон о подоходном налоге (Gelir Vergisi Kanunu), ст. 21); аренда квартиры, независимо от суммы, попадает в ту же декларацию. У других доходов свои правила; пусть бухгалтер оценит всё вместе.
Налог на прибыль организаций: ООО Джемиль-уты
Джемиль-уста (мастер Джемиль) ведёт ремонт автомобилей через общество с ограниченной ответственностью. Доход компании облагается не по шкале, а по единой ставке: на 2026 год общая ставка — 25 % (Закон о налоге на прибыль организаций (Kurumlar Vergisi Kanunu), ст. 32). Прибыль компании за 2026 год составила 1 000 000 TL: налог 250 000 TL.
В течение года за четыре периода было исчислено и уплачено 220 000 TL авансового налога. После подсчёта в конце года и последних корректирующих записей прибыль немного выросла; разница в 30 000 TL будет уплачена в апреле 2027 года одним платежом вместе с декларацией. В этом отличие от подоходного налога: взносов нет.
Две дополнительные вещи:
- Минимальный налог на прибыль организаций. Налог, рассчитанный после вычетов и освобождений, не может быть меньше 10 % от прибыли до этих вычетов (KVK, ст. 32/C). Для компании без освобождений, как у Джемиля-уты, это обычно ничего не меняет; расчёт делает бухгалтер.
- Прибыль компании — не ваш карман. Прибыль, оставшаяся после налога, остаётся в компании. Если её распределяют между участниками, возникает отдельный расчёт (урок «Зарплата самому себе»).
Если вы на упрощённом порядке
Сапожник Кемаль-уста (мастер Кемаль) работает при упрощённом порядке налогообложения. Доход от этого дела освобождён от подоходного налога (Закон о подоходном налоге, повторная ст. 20/A); годовую декларацию за этот доход он не подаёт и авансовый налог не платит. В конце года у него всё равно два дела: до конца января внести в Систему «Дефтер-Беяннаме» покупки и продажи за октябрь–декабрь и сохранить документы. Кроме того, у Кемаля-уты есть сдаваемая квартира; если аренда жилья превысит сумму освобождения за этот год, для неё может понадобиться отдельная декларация. Он спрашивает об этом у бухгалтера каждый год в феврале.
Когда придёт черновик, спросите
Попросите бухгалтера прислать черновик декларации до подачи и задайте три вопроса:
- «Почему мой годовой доход отличается от цифры в авансовом налоге?»
- «Есть ли у меня в этом году расходы, которые можно вычесть в декларации (пожертвования, обучение, лечение)?»
- «Сколько и в какие дни я буду платить?»
Айше-ханым в этом году задала третий вопрос в январе. Ответ был 34 500 TL; до марта она каждый месяц откладывала деньги (урок «Откладываем деньги на налоги»). Мартовский звонок на этот раз не стал сюрпризом.
Сделайте на этой неделе
Напишите бухгалтеру одно сообщение: «Сколько примерно налога выйдет в годовой декларации за 2026 год и сколько я буду платить в марте и июле (для компании — в апреле) после вычета авансовых налогов?» Запишите полученную цифру в календарь вместе с днями оплаты.
Частые ошибки
- Думать, что с уплатой авансового налога годовой налог закрыт. Авансовый налог — это предоплата; когда доход становится окончательным по записям конца года, разница выходит в годовой декларации.
- Путать правила оплаты для ИП и для компании. Подоходный налог платится двумя взносами в марте и июле; у налога на прибыль организаций взносов нет, он платится одним платежом в апреле.
- Скрывать от бухгалтера другие доходы. Для того, кто декларирует коммерческий доход, освобождения для аренды жилья нет; аренда квартиры, независимо от суммы, попадает в ту же декларацию. Если бухгалтер не знает, декларация подаётся неполной.
Источники
- Alomaliye: сроки подачи деклараций и оплаты (по данным GİB)
- Alomaliye: период подачи годовой декларации по подоходному налогу, 1–31 марта и два взноса
- Alomaliye: Общее разъяснение по подоходному налогу, серия № 332 (шкала 2026 года)
- Alomaliye: общая ставка налога на прибыль организаций в 2026 году — 25 %
- TÜRMOB: минимальный налог на прибыль организаций в стране (KVK, ст. 32/C)
- Alomaliye: освобождение дохода при упрощённом порядке (GVK, повторная ст. 20/A)
- Закон о подоходном налоге № 193 (Gelir Vergisi Kanunu), ст. 21, 92 и 117 (mevzuat.gov.tr)
- PwC: декларирование доходов от аренды (для тех, кто не может воспользоваться освобождением для жилья)
- KPMG: Указ Президента № 10679, меняющий сферу упрощённого порядка (Resmî Gazete 11.12.2025, вступил в силу 1.1.2026)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-12. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности