Yıllık beyanname: gelir vergisi Mart'ta, kurumlar vergisi Nisan'da
Geçici vergi kaparoysa yıllık beyanname son hesaptır. Şahıs işletmesi 2026 kazancını 1–31 Mart 2027'de beyan eder, vergiyi Mart ve Temmuz'da iki taksitte öder; şirket Nisan'da beyan edip tek seferde öder. 2026 tarifesiyle sayısal örnek ve basit usulde durum.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
Gerçek usuldeki şahıs işletmesi 2026 kazancı için yıllık gelir vergisi beyannamesini 1–31 Mart 2027'de verir; vergi Mart ve Temmuz sonunda iki eşit taksitte ödenir, yıl içinde ödenen geçici vergiler düşülür. Limited ve anonim şirketler kurumlar vergisi beyannamesini 1–30 Nisan 2027'de verip vergiyi aynı ay tek seferde öder; 2026 için genel oran %25. Basit usulde bu işten elde edilen kazanç istisna olduğu için yıllık beyanname verilmez.
Kafeci Ayşe Hanım'ın Mart telefonu
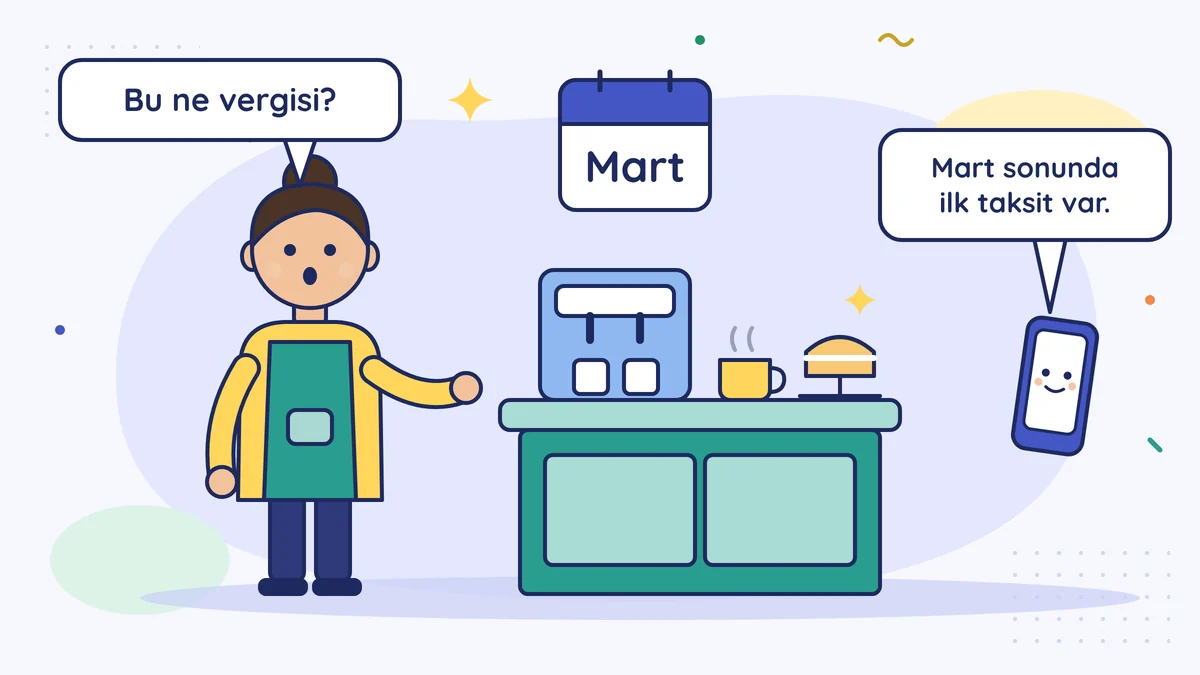
Ayşe Hanım üç yıldır kafe işletiyor. Her Mart müşaviri arar: "Yıllık beyannameni hazırladım, Mart sonunda ilk taksit var." Ayşe Hanım her Mart aynı şeyi sorar: "Ben yıl içinde geçici vergi ödemedim mi? Bu ne vergisi?"
Terziye ısmarlanan bir takım düşün. Provalarda kaparo verilir, teslim günü son hesap yapılır ve kaparo düşülür. Geçici vergi kaparodur. Yıllık beyanname son hesap.
Yıllık beyanname ne işe yarar?
Yıl içinde üç ayda bir, o güne kadarki kazanç üzerinden geçici vergi ödedin. Yıl bitince bütün yılın kazancı tek bir beyannamede toplanır, vergisi tarifeye göre hesaplanır ve yıl içinde ödenen geçici vergiler bu tutardan düşülür. Kalan varsa ödenir. Geçici vergi fazla çıkmışsa ne olacağı Yıl sonunda geçici vergi dersinde anlatılıyor.
Kazanç, yıl sonu işleri bitmeden kesinleşmez. Sayım, kasa ve banka mutabakatı (Aralıkta sayım), alacak ve demirbaş listesi (Müşavire yıl sonu dosyası) bu yüzden beyannameden önce gelir.
Kim, hangi beyanname, ne zaman?
| Kim | Beyanname | 2026 kazancı için verme süresi | Ödeme |
|---|---|---|---|
| Gerçek usulde şahıs işletmesi (işletme defteri ya da bilanço) | Yıllık gelir vergisi | 1–31 Mart 2027 | İki eşit taksit: Mart sonu ve Temmuz sonu |
| Serbest meslek (avukat, mimar, müşavir gibi) | Yıllık gelir vergisi | 1–31 Mart 2027 | Aynı |
| Limited ve anonim şirket | Kurumlar vergisi | 1–30 Nisan 2027 | Tek seferde, 30 Nisan 2027'ye kadar |
| Basit usulde şahıs işletmesi | Bu kazanç için beyanname yok | Yok | Yok |
İkinci taksitin son günü 31 Temmuz 2027 cumartesiye denk geliyor; vergide son gün hafta sonuna denk gelirse ilk iş gününe kaydığı için (VUK md. 18) kural gereği 2 Ağustos 2027 pazartesi olur. Bu gün, GİB'in 2027 vergi takvimi yayımlanınca kesinleşir; o zaman bir kez de oradan kontrol et.
Bir not: 1 Ocak 2026'da basit usulden gerçek usule geçtiysen (büyükşehirlerde nüfusu 30.000'i geçen ilçelerdeki bazı işler için böyle oldu; 10679 sayılı Cumhurbaşkanı Kararı, Basit usul mü, gerçek usul mü?) ilk yıllık beyannamen Mart 2027'de verilecek.
Gelir vergisi: Ayşe Hanım'ın hesabı
Şahıs işletmesinin kazancı, artan oranlı tarifeyle vergilenir: kazanç büyüdükçe üst dilimlere düşen kısım daha yüksek oranla vergilenir. 2026 kazancı için ücret dışı gelir tarifesi (332 Seri No'lu Gelir Vergisi Genel Tebliği):
| Kazanç dilimi | Oran |
|---|---|
| 190.000 TL'ye kadar | %15 |
| 190.000 – 400.000 TL arası | %20 |
| 400.000 – 1.000.000 TL arası | %27 |
| 1.000.000 – 5.300.000 TL arası | %35 |
| 5.300.000 TL üzeri | %40 |
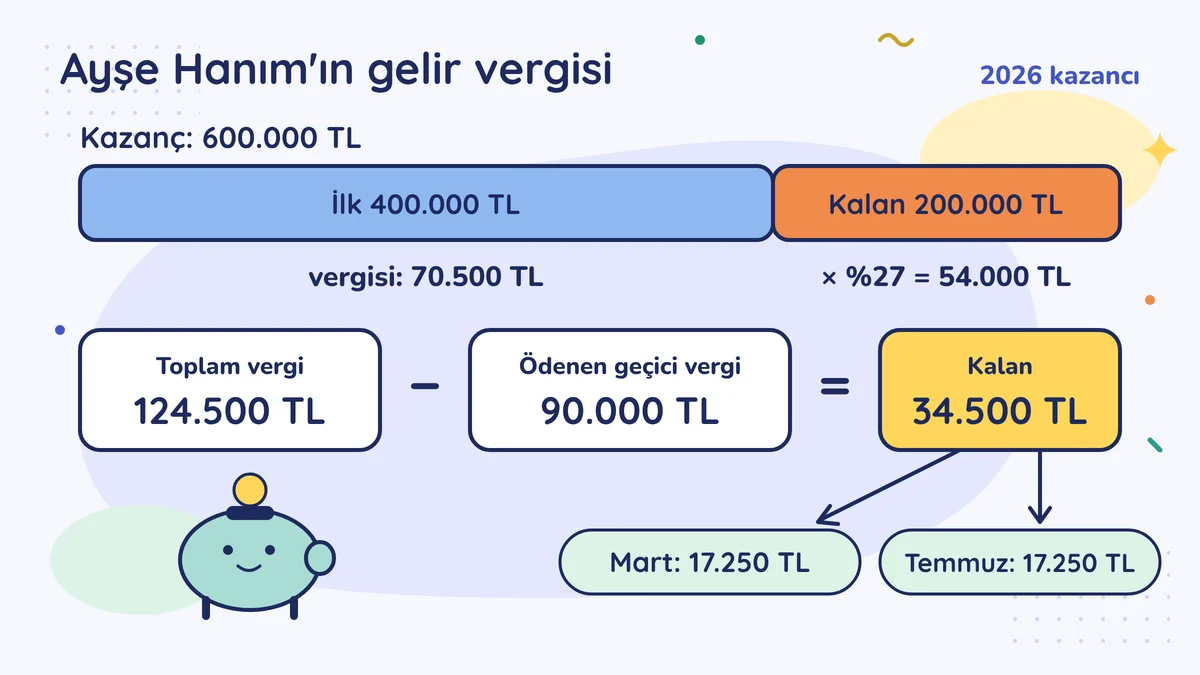
Ayşe Hanım'ın 2026 kazancı, giderler ve ödediği Bağ-Kur primleri düşüldükten sonra 600.000 TL çıktı.
- İlk 400.000 TL'nin vergisi tarifede hazır: 70.500 TL.
- Kalan 200.000 TL × %27 = 54.000 TL.
- Toplam gelir vergisi: 124.500 TL.
- 2026 için ödenen geçici vergiler (Şubat 2027'de ödenen son dönem dahil, 600.000 × %15): 90.000 TL.
- Kalan: 34.500 TL. Mart sonunda 17.250 TL, Temmuz'da 17.250 TL.
Kiraya verdiğin bir dairen ya da başka bir gelirin varsa müşavirine söyle. Ticari kazancını beyannameyle bildiren biri konut kirası istisnasından yararlanamaz (Gelir Vergisi Kanunu md. 21); daire kirası, tutarı ne olursa olsun aynı beyannameye girer. Öbür gelirlerin kuralı ayrı; hepsini müşavirin değerlendirsin.
Kurumlar vergisi: Cemil Usta'nın limitedi
Cemil Usta oto tamirini limited şirketle yürütüyor. Şirketin kazancı tarifeyle değil, tek oranla vergilenir: 2026 için genel oran %25 (Kurumlar Vergisi Kanunu md. 32). Şirketin 2026 kârı 1.000.000 TL çıktı: vergi 250.000 TL.
Yıl içinde dört dönemde 220.000 TL geçici vergi hesaplanıp ödenmişti. Yıl sonu sayımı ve son düzeltme kayıtlarından sonra kâr biraz yükseldi; aradaki 30.000 TL, Nisan 2027'de beyannameyle birlikte tek seferde ödenecek. Gelir vergisinden farkı bu: taksit yok.
İki ek bilgi:
- Asgari kurumlar vergisi. İndirim ve istisnalar düşüldükten sonra hesaplanan vergi, bu indirimler düşülmeden önceki kazancın %10'undan az olamaz (KVK md. 32/C). Cemil Usta gibi istisnası olmayan bir şirket için bu genelde bir şey değiştirmez; hesabı müşavirin yapar.
- Şirketin kârı senin cebin değil. Vergiden sonra kalan kâr şirkettedir. Ortaklara dağıtılırsa ayrı bir hesap doğar (Kendine maaş vermek).
Basit usuldeysen
Ayakkabı tamircisi Kemal Usta basit usulde. Bu işinden elde ettiği kazanç gelir vergisinden istisna (Gelir Vergisi Kanunu mük. md. 20/A); bu kazanç için yıllık beyanname vermez, geçici vergi de ödemez. Yıl sonunda yine de iki işi var: Ekim–Aralık alış ve satışlarını Ocak sonuna kadar Defter-Beyan Sistemi'ne işletmek ve belgelerini saklamak. Kemal Usta'nın bir de kirada dairesi var; konut kirası o yılın istisna tutarını aşarsa onun için ayrıca beyanname gerekebilir. Bunu her yıl Şubat'ta müşavirine soruyor.
Taslak gelince sor
Müşavirin beyannameyi vermeden önce taslağını iste ve üç soru sor:
- "Yıllık kazancım, geçici vergideki rakamdan neden farklı?"
- "Bu yıl beyannamede indirebileceğim bir harcamam (bağış, eğitim, sağlık gibi) var mı?"
- "Ne kadar, hangi günlerde ödeyeceğim?"
Ayşe Hanım bu yıl üçüncü soruyu Ocak'ta sordu. Cevap 34.500 TL'ydi; Mart'a kadar her ay kenara para koydu (Vergi için para ayırmak). Mart telefonu bu kez sürpriz olmadı.
Bu hafta bunu yap
Müşavirine tek bir mesaj yaz: "2026 için yıllık beyannamede tahmini ne kadar vergi çıkar, geçici vergiler düşüldükten sonra Mart ve Temmuz'da (şirketsen Nisan'da) ne ödeyeceğim?" Gelen rakamı takvimine ödeme günleriyle birlikte yaz.
Sık yapılan hatalar
- Geçici vergiyi ödeyince yıllık vergiyi bitti sanmak. Geçici vergi peşin ödemedir; yıl sonu kayıtlarıyla kazanç kesinleşince fark yıllık beyannamede çıkar.
- Şahısla şirketin ödeme kuralını karıştırmak. Gelir vergisi Mart ve Temmuz'da iki taksitte ödenir; kurumlar vergisinde taksit yoktur, Nisan'da tek seferde ödenir.
- Başka gelirini müşavirden saklamak. Ticari kazancını beyan eden biri için konut kirası istisnası yoktur; daire kirası tutarı ne olursa olsun aynı beyannameye girer. Müşavir bilmezse beyanname eksik verilir.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →