الضريبة المؤقتة في آخر السنة: خصمها، واسترداد الزائد، ووضع المال جانبًا كل شهر
الضريبة المؤقتة سلفة على الضريبة السنوية؛ وفي آخر السنة يُغلق الحساب. إذا كانت الضريبة السنوية أعلى يُدفع الفرق في مارس ويوليو، وإذا كانت أقل يُحتسب الزائد أولًا من ديون الضرائب الأخرى، ويُردّ الباقي بطلب مكتوب. لماذا يظهر فرق في أغلب الأحيان، وكم تضع جانبًا كل شهر.
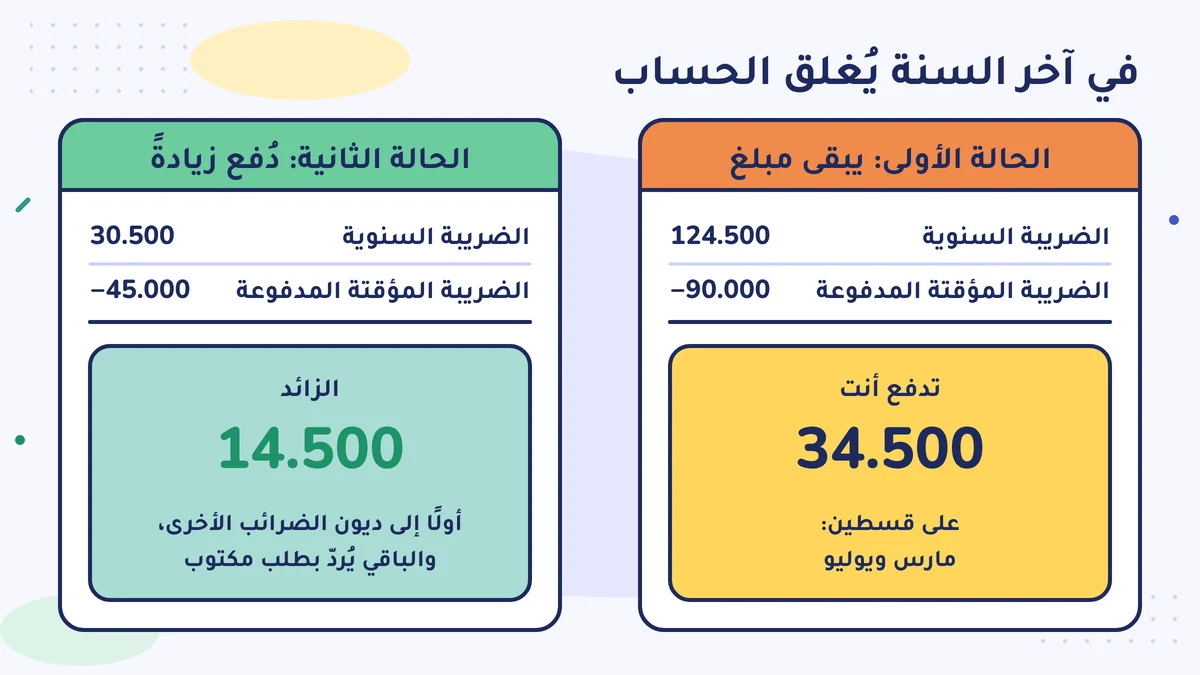
الضريبة المؤقتة التي دفعتها خلال السنة تُخصم من ضريبة الدخل أو ضريبة الشركات المحسوبة في الإقرار السنوي. إذا بقي شيء تدفعه؛ وفي المنشأة الفردية على قسطين، في مارس ويوليو. وإذا دفعت زيادةً، فتُحتسب أولًا من ديون الضرائب الأخرى، ويُردّ الباقي إذا طلبته كتابةً حتى نهاية السنة التي قُدِّم فيها الإقرار. ولأن الضريبة المؤقتة 15% ثابتة والضريبة السنوية تصاعدية، فقد يلزم أن تضع جانبًا أكثر من 15%.
سلفة الطريق عند الناقل إمره بيك
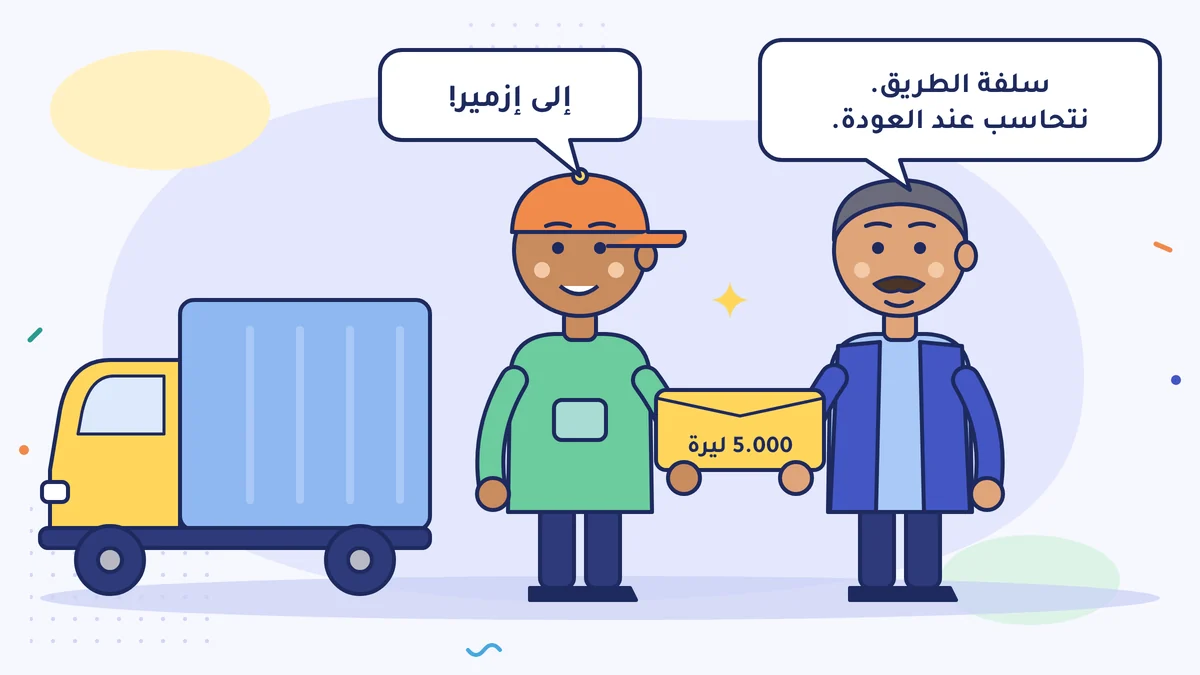
لدى إمره بيك شاحنتان. قبل أن يخرج سائقه في رحلة إلى إزمير، يعطيه 5.000 ليرة تركية سلفةً للطريق: للوقود، والطريق السريع، والطعام. وعندما يعود السائق يتحاسبان بالإيصالات. إذا صُرف 4.200 ليرة تعود 800 ليرة؛ وإذا صُرف 5.600 يُكمل إمره بيك الـ 600 ليرة. السلفة ليست حسابًا نهائيًا؛ الحساب يُغلق عند العودة.
والضريبة المؤقتة (geçici vergi) أيضًا سلفة على الضريبة السنوية. تُدفع أربع مرات خلال السنة، ويصبح الحساب نهائيًا في الإقرار السنوي عندما تُغلق السنة.
ماذا يحدث في آخر السنة؟
ربح سنة 2026 يُبلَّغ في المنشأة الفردية (şahıs işletmesi) بإقرار ضريبة الدخل السنوي (yıllık gelir vergisi beyannamesi) الذي يُقدَّم في مارس 2027؛ وفي الشركة يُقدَّم إقرار ضريبة الشركات (kurumlar vergisi) في أبريل. تُحسب الضريبة على ربح السنة كلها، ثم تُخصم منها الضريبة المؤقتة المدفوعة طوال 2026 (قانون ضريبة الدخل (Gelir Vergisi Kanunu)، المادة 120 المكرّرة). ولا تُخصم إلا الضريبة المؤقتة المدفوعة فعلًا.
وتخرج النتيجة على أحد طريقين: إما أن يبقى مبلغ تدفعه، وإما أن يكون هناك مبلغ مدفوع زيادةً.
الحالة الأولى: يبقى مبلغ
لنفترض أن ربح إمره بيك في 2026 كان 600.000 ليرة. تُحسب ضريبة الدخل بجدول 2026 (للدخل غير الأجور) هكذا:
| شريحة الربح | النسبة | الضريبة |
|---|---|---|
| أول 190.000 | 15% | 28.500 |
| بين 190.000 و400.000 (210.000) | 20% | 42.000 |
| بين 400.000 و600.000 (200.000) | 27% | 54.000 |
| ضريبة الدخل السنوية | 124.500 |
الضريبة المؤقتة التي دفعها خلال السنة: 600.000 × 15% = 90.000 ليرة. والباقي 124.500 − 90.000 = 34.500 ليرة. ويُدفع هذا المبلغ على قسطين: الأول في 31 مارس 2027، والثاني في آخر يوليو. ولأن 31 يوليو 2027 يوافق يوم السبت، يكون آخر يوم للقسط الثاني بحسب القاعدة الاثنين 2 أغسطس 2027؛ وتصبح التواريخ نهائية عندما تنشر إدارة الإيرادات (GİB) تقويم 2027. وفي المثال افترضنا أنه لا توجد خصومات أو إعفاءات أخرى؛ فإن وُجدت لك فمحاسبك القانوني (mali müşavir) يدخلها في الحساب.
لماذا بقي مبلغ؟ الضريبة المؤقتة 15% ثابتة مهما كان الربح. أما ضريبة الدخل السنوية فتصاعدية: الجزء من الربح الذي يزيد على 190.000 ليرة يخضع لـ 20%، والجزء الذي يزيد على 400.000 يخضع لـ 27%. وكلما تجاوز الربح الشريحة الأولى، تأخّرت الضريبة المؤقتة عن الضريبة السنوية. وهذا ليس خطأ، بل نتيجة طبيعية للنظام.
وفي الشركة يكون هذا الفرق قليلًا في العادة، لأن نسبة الضريبة المؤقتة ونسبة ضريبة الشركات واحدة (النسبة العامة لعام 2026 هي 25%).
الحالة الثانية: دُفع زيادةً
فكّر الآن في العكس. لو مرّت سنة 2026 عند إمره بيك بشكل آخر: في الأشهر التسعة الأولى وصل مجموع الربح من أول السنة إلى 300.000، ودُفعت 45.000 ليرة ضريبةً مؤقتة؛ ثم جاءت خسارة في الربع الأخير، فنزل الربح السنوي إلى 200.000.
الضريبة السنوية: 28.500 + (10.000 × 20%) = 30.500 ليرة. والضريبة المؤقتة المدفوعة 45.000. والزائد 14.500 ليرة.
ويُستعمل هذا الزائد هكذا (قانون ضريبة الدخل، المادة 120 المكرّرة):
- يُخصم أولًا من الضريبة السنوية؛ فتُغلق الضريبة السنوية كلها.
- ويُحتسب ما يزيد من ديون الضرائب الأخرى، مثل دَين ضريبة القيمة المضافة (KDV) أو الإقرار المختصر (muhtasar). ويُسمّى هذا المقاصّة (mahsup). والطلب اللازم لذلك يُعِدّه محاسبك.
- وإذا بقي شيء بعد ذلك، فيُردّ إليك إذا طلبته كتابةً.
وللطلب مدة: حتى نهاية السنة التي قُدِّم فيها الإقرار السنوي. ولأن إقرار ربح 2026 سيُقدَّم في مارس 2027، يكون آخر يوم 31 ديسمبر 2027. وإذا انقضت هذه المدة سقط حق الاسترداد. والأسهل أن تطلب من محاسبك، عندما يقدّم الإقرار في مارس، أن يُعِدّ طلب الاسترداد أو المقاصّة في الوقت نفسه.
اطلب في مارس نسخة من الإقرار السنوي، وانظر إلى سطرين فيه: الضريبة السنوية المحسوبة، والضريبة المؤقتة المخصومة. ويجب أن يكون المبلغ المخصوم مطابقًا لإشعارات البنك (dekont) للضرائب المؤقتة الأربع التي دفعتها خلال السنة. فإذا دفعت فترةً متأخرًا، أو بقيت دفعة ناقصة، فسترى فرقًا في هذا السطر؛ وعندئذ ابحث مع محاسبك عن الفترة التي بقيت ناقصة.
كم تضع جانبًا كل شهر؟
بنينا منطق حصّالة الضريبة (vergi kumbarası) في درس تخصيص المال للضريبة: ضع جانبًا كل شهر. وهنا تضيف إليه الضريبة المؤقتة ضبطًا دقيقًا واحدًا فقط: حدّد نسبة الحصّالة لا بحسب الضريبة المؤقتة، بل بحسب الضريبة السنوية.
كان إمره بيك من قبل يضع جانبًا كل شهر 15% من ربحه. ومع ربح شهري يقارب 50.000 ليرة كان ذلك 7.500 ليرة. وفي أيام الضريبة المؤقتة كانت الحصّالة تكفي، لكن عندما جاء مارس لم يكن في الحصّالة مال للـ 34.500 ليرة.
والآن يفعل هكذا:
| الخطوة | رقم إمره بيك |
|---|---|
| تقدير الربح السنوي من المحاسب | 600.000 ليرة |
| الضريبة السنوية التقديرية | 124.500 ليرة (نحو 21% من الربح) |
| إلى الحصّالة كل شهر | 124.500 ÷ 12 ≈ 10.400 ليرة |
| في أيام الضريبة المؤقتة | يدفع من الحصّالة |
| الباقي في الحصّالة في آخر السنة | جاهز لقسطي مارس ويوليو |
يُحدَّث تقدير الربح في كل فترة من فترات الضريبة المؤقتة. ففي نوفمبر، عندما يحسب المحاسب ربح يناير–سبتمبر، يعيد إمره بيك أيضًا ضبط حصته الشهرية. إذا نقص الربح نقصت الحصة، وإذا زاد زادت.
ولا يدخل هذه الحصّالة إلا ضريبة الدخل. فاشتراك Bağ-Kur الخاص بك، واشتراك الضمان الاجتماعي (SGK primi) لعاملك، وضريبة القيمة المضافة، يُحسب كلٌّ منها على حدة؛ والحصة التي تضعها جانبًا لها يجب أن تبقى منفصلة أيضًا.
وصار سائق إمره بيك يُغلق السلفة الآن عند العودة دون مشكلة. وإمره بيك أيضًا يستعدّ ليستقبل مارس بالطريقة نفسها.
افعل هذا هذا الأسبوع
اطلب من محاسبك القانوني تقدير ربحك السنوي لعام 2026، وتقدير ضريبة الدخل (أو ضريبة الشركات) السنوية. اطرح من هذا التقدير الضرائب المؤقتة التي دفعتها هذه السنة، وقسّم الباقي على الأشهر الباقية حتى مارس، وحوّل ذلك المبلغ إلى الحصّالة كل شهر.
أخطاء شائعة
- وضع 15% فقط جانبًا. في 2026 الضريبة المؤقتة 15% ثابتة، وضريبة الدخل السنوية تصاعدية؛ وعندما يتجاوز الربح 190.000 ليرة تظهر دفعة إضافية في آخر السنة.
- نسيان تقديم الطلب عن الضريبة المؤقتة المدفوعة زيادةً. بعد احتسابها من الديون الأخرى، إذا لم يُطلب المبلغ الباقي كتابةً حتى نهاية السنة التي قُدِّم فيها الإقرار، سقط حق الاسترداد.
- نسيان القسط الثاني في يوليو. في المنشأة الفردية يُدفع باقي ضريبة الدخل السنوية على قسطين؛ والثاني في آخر يوليو (وفي 2027 في 2 أغسطس بسبب عطلة نهاية الأسبوع).
المصادر
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193، المادة 120 المكرّرة (الضريبة المؤقتة) (mevzuat.gov.tr)
- نص المادة 120 المكرّرة من قانون ضريبة الدخل (نسخة ثانوية، fatiharas.com)
- Alomaliye: الضرائب التي تُحسم في إقرار ضريبة الدخل وإقرار ضريبة الشركات السنوي، والاسترداد بعد المقاصّة (شرط أن تكون مدفوعة)
- البلاغ العام لضريبة الدخل رقم 332 (332 Seri No'lu Gelir Vergisi Genel Tebliği)، الجريدة الرسمية (Resmî Gazete) 31.12.2025 (جدول ضريبة الدخل لعام 2026؛ نص Alomaliye)
- Alomaliye، 05.10.2026: النسبة العامة لضريبة الشركات 25% (2026) وتنظيم 2027
- PwC: التنظيمات الضريبية في القانون رقم 7456 (ضريبة الشركات 25%، والتمويل 30%)
- تقويم الضرائب من إدارة الإيرادات (GİB Vergi Takvimi)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية