ما هو الإهلاك؟ العمر الإنتاجي، والنسبة، وحدّ 12.000 ليرة
اشترى سنان بيك صاحب محل التنظيف الجاف آلة بـ 375.000 ليرة، لكن مصروف هذه السنة خرج 75.000 ليرة. ما هو الإهلاك، وأيّ مبلغ يُقسَّم، وحدّ 12.000 ليرة في 2026، وكيف يُقرأ العمر الإنتاجي والنسبة من قائمة وزارة المالية، وماذا يحدث للأصل الثابت الذي يُشترى في منتصف السنة.
الإهلاك (amortisman) هو أن يُكتب ثمن الأشياء التي تُستعمل في المنشأة أكثر من سنة، مثل الآلة والمركبة والأثاث، مصروفًا مقسَّمًا على السنوات التي ستُستعمل فيها (قانون الإجراءات الضريبية، المادة 313). وعدد السنوات تحدّده كقاعدة قائمة العمر الإنتاجي الصادرة عن وزارة المالية؛ والنسبة هي 100 مقسومة على عدد السنوات، مثل 20% لـ 5 سنوات. وفي 2026 يمكن أن يُكتب مصروفًا مباشرةً الأصلُ الثابت الذي لا تتجاوز قيمة الواحد منه 12.000 ليرة (دون ضريبة القيمة المضافة).
الآلة الجديدة عند سنان بيك صاحب محل التنظيف الجاف
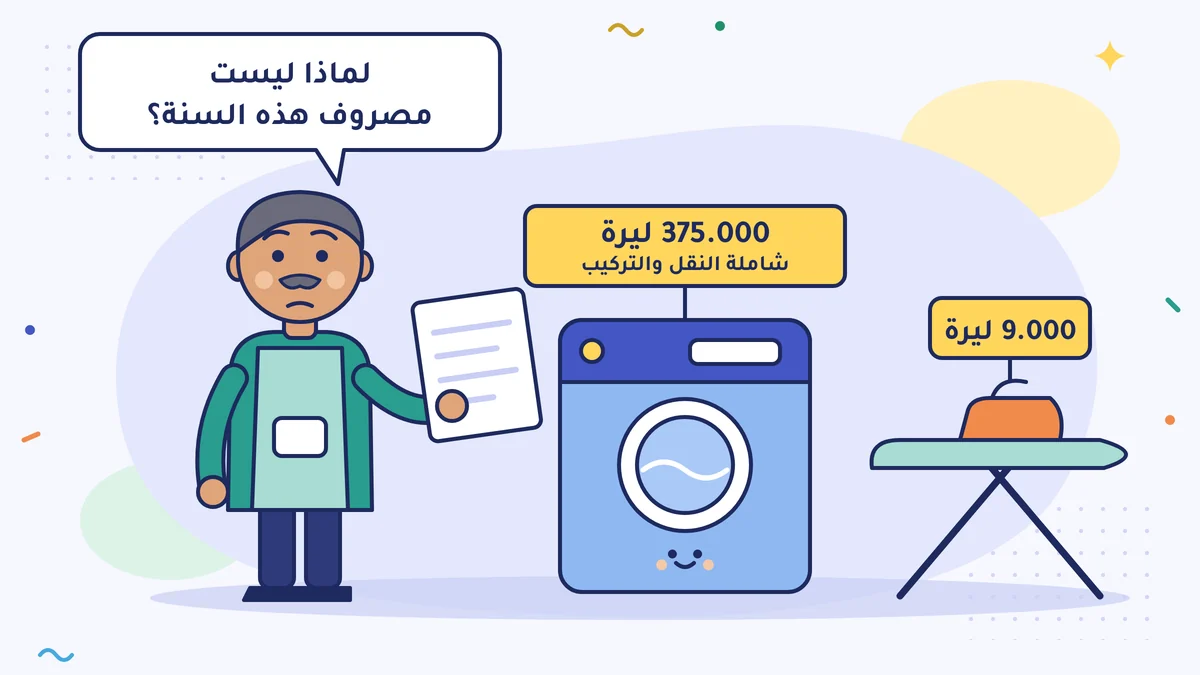
محل التنظيف الجاف (kuru temizleme) الذي يملكه سنان بيك في الزاوية نفسها منذ عشر سنوات. وفي أكتوبر 2026 لم تعد آلة الغسيل القديمة تحتمل الإصلاح. فاشترى واحدة جديدة بـ 360.000 ليرة (دون ضريبة القيمة المضافة)، ودفع 15.000 ليرة أخرى للنقل والتركيب. وفي الأسبوع نفسه اشترى طاولة كيّ جديدة بـ 9.000 ليرة.
وقرب آخر السنة أرسل محاسبه القانوني (mali müşavir) الحساب الأولي. نظر سنان بيك إلى الجدول: الآلة لم تُكتب كلها مصروفًا. «المال خرج، وفي هذه السنة بالذات. لماذا ليس مصروف هذه السنة؟»
فكّر في صاحب مقهى يدير ركنًا لتحضير الشاي. لو كتب السماور الكبير الذي سيحضّر به الشاي عشر سنوات مصروفًا في يوم شرائه، لظهرت في ذلك اليوم خسارة كبيرة، ولبدا السماور في السنوات العشر التالية كأنه مجاني. والصحيح أن يُوزَّع ثمن السماور على السنوات التي سيُستعمل فيها. واسم ذلك في المحاسبة الإهلاك (amortisman).
ماذا يعني الإهلاك؟
الشيء الذي يُستعمل في المنشأة أكثر من سنة، ويبلى أو يقدم أو تنخفض قيمته مع الوقت، يُكتب ثمنه مصروفًا مقسَّمًا على السنوات التي سيُستعمل فيها (قانون الإجراءات الضريبية (Vergi Usul Kanunu)، المادة 313). المبنى، والآلة، والمركبة، والأثاث، والحاسوب، وطاولة المحل، كلها في هذه المجموعة. وتُسمّى باختصار الأصول الثابتة (demirbaş، duran varlık).
شيئان لا يدخلان في هذه المجموعة:
- الأرض والقطعة المعدّة للبناء (arsa). لا تبلى؛ فلا يُحسب لها إهلاك. وإذا اشتريت مبنى مع أرضه، يُحسب الإهلاك لحصة المبنى، ولا يُحسب لحصة الأرض.
- البضاعة التي اشتريتها لتبيعها. هذه مخزون (stok)؛ وعندما تُباع تصبح كلفتها مصروفًا. وقيمة المخزون في الدرس الثالث من هذه الوحدة.
المبلغ الذي يُقسَّم: الكلفة
الرقم الذي يُقسَّم على السنوات ليس السعر المكتوب في الفاتورة وحده. تُضاف إليه أيضًا المدفوعات اللازمة لشراء الشيء وجعله صالحًا للاستعمال: مثل النقل، والتركيب، والجمارك (قانون الإجراءات الضريبية، المواد 262 و269 و270). فكلفة آلة سنان بيك هي 360.000 + 15.000 = 375.000 ليرة.
إذا كنت مكلَّفًا بضريبة القيمة المضافة (KDV) فإنك تخصم الضريبة المكتوبة في الفاتورة من الضريبة التي تجمعها عند البيع؛ لذلك لا تدخل ضريبة القيمة المضافة في الكلفة. وإذا كنت لا تستطيع خصمها، فتُكتب الكلفة بالمبلغ الشامل للضريبة.
حدّ 12.000 ليرة
في 2026 يمكن أن يُكتب مصروفًا مباشرةً الأصلُ الثابت الذي لا تتجاوز قيمة الواحد منه 12.000 ليرة (قانون الإجراءات الضريبية، المادة 313؛ البلاغ العام رقم 588 لقانون الإجراءات الضريبية (588 Sıra No'lu VUK Genel Tebliği)). وإذا كنت مكلَّفًا بضريبة القيمة المضافة فيُنظر إلى هذا الحدّ بالسعر دون الضريبة. أما القطع التي تعمل معًا كوحدة واحدة (مثل صندوق الحاسوب المكتبي وشاشته ولوحة مفاتيحه) فيُنظر إليها بمجموع مبلغها؛ وتقسيم الشراء نفسه على فاتورتين لا يغيّر النتيجة. ورأيت هذه القاعدة أيضًا في درس ملف آخر السنة للمحاسب.
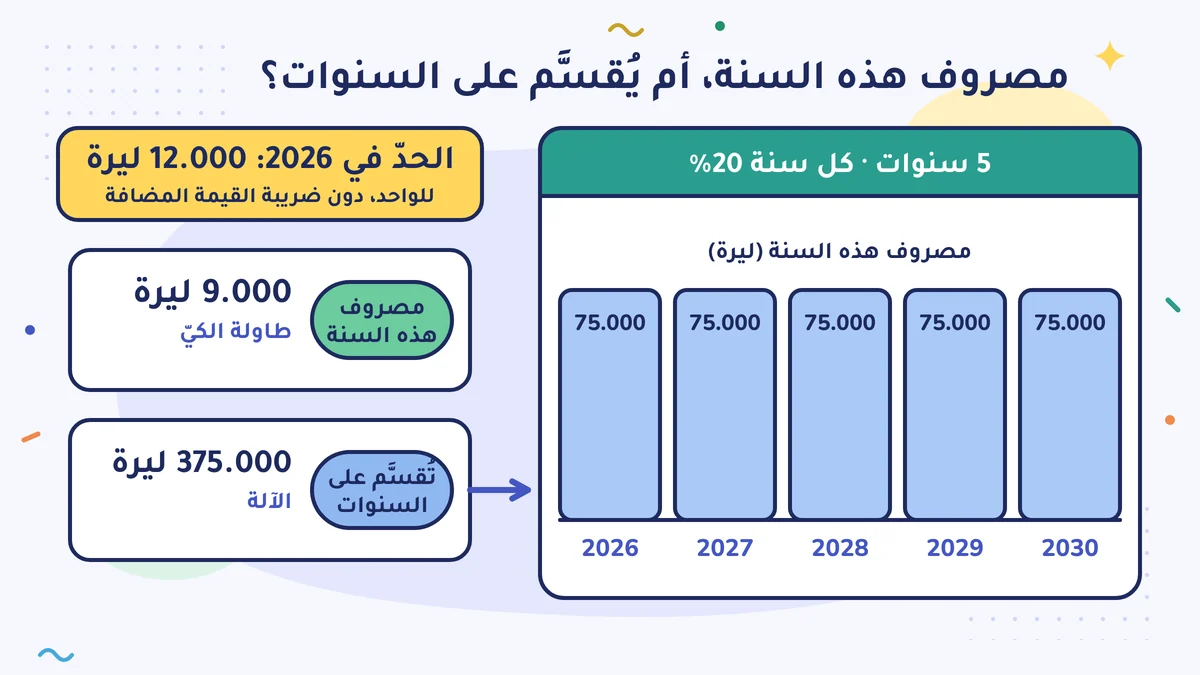
طاولة الكيّ عند سنان بيك بـ 9.000 ليرة، أي تحت الحدّ؛ فيمكن أن تُكتب مصروفًا في هذه السنة. أما الآلة بـ 375.000 ليرة فتُقسَّم على السنوات.
العمر الإنتاجي والنسبة: على كم سنة يُقسَّم؟
لا تستطيع أن تختار عدد السنوات على هواك. تُعلن وزارة المالية لكل نوع من الأصول الثابتة عمرًا إنتاجيًا (faydalı ömür)، أي عدد السنوات التي يُستعمل فيها عادةً، ونسبةً بحسبه (قانون الإجراءات الضريبية، المادة 315). وتُنشر القائمة بالبلاغ العام رقم 333 لقانون الإجراءات الضريبية (333 Sıra No'lu VUK Genel Tebliği) وتعديلاته اللاحقة؛ ومحاسبك ينظر في هذه القائمة. ومنذ 2021 يستطيع من يشاء أن يختار مدة أطول، بشرط ألّا تقلّ عن المدة المكتوبة في القائمة، وألّا تتجاوز ضعفها ولا 50 سنة (خيار جاء به القانون رقم 7338)؛ ولا يجوز اختيار مدة أقصر مما في القائمة.
النسبة هي 100 مقسومة على عدد السنوات:
| العمر الإنتاجي في القائمة | النسبة السنوية |
|---|---|
| 4 سنوات | 25% |
| 5 سنوات | 20% |
| 10 سنوات | 10% |
مثلًا إذا كان مكتوبًا في القائمة 5 سنوات لهذه الآلة، فجدول سنان بيك يكون هكذا:
| السنة | مصروف هذه السنة | المحسوب حتى اليوم | القيمة الباقية في الدفاتر |
|---|---|---|---|
| 2026 | 75.000 | 75.000 | 300.000 |
| 2027 | 75.000 | 150.000 | 225.000 |
| 2028 | 75.000 | 225.000 | 150.000 |
| 2029 | 75.000 | 300.000 | 75.000 |
| 2030 | 75.000 | 375.000 | 0 |
وإذا لم يكن بند ما مذكورًا صراحةً في القائمة، يختار محاسبك أقرب بند إليه؛ وإذا كان التردّد كبيرًا يمكن طلب رأي ضريبي خاص مكتوب (özelge) من إدارة الإيرادات (Gelir İdaresi).
آلة اشتُريت في أكتوبر: هل تُحسب سنة كاملة؟
كقاعدة يبدأ الإهلاك من السنة التي دخل فيها الشيء إلى المنشأة، ويُحسب سنةً سنة؛ فحتى لو اشتريته في أكتوبر تُحسب حصة تلك السنة كاملة. ومع القانون رقم 7338، في الأصول الثابتة الجديدة التي دخلت الأصول بعد 26 أكتوبر 2021، يستطيع من يشاء أن يحسب الحصة أيضًا بحساب الأيام ابتداءً من يوم جاهزيتها للاستعمال (قانون الإجراءات الضريبية، المادة 320)؛ ومن يختار هذا الطريق لا يستطيع التراجع عنه لاحقًا. اسأل محاسبك هل تستطيع استعمال هذا الخيار في نوع دفاترك، وأيّهما يناسبك. أما في سيارة الركوب (binek otomobil) (ما عدا من يعملون في تأجير سيارات الركوب أو تشغيلها) فيُحسب الإهلاك في سنة الشراء للأشهر الباقية فقط؛ والجزء الذي لم يُحسب ينتقل إلى السنة الأخيرة. ولسيارة الركوب أيضًا حدّ أعلى: في السيارة التي تُشترى في 2026 يُكتب الإهلاك مصروفًا على 1.380.000 ليرة كحدّ أقصى دون ضريبة الاستهلاك الخاصة (ÖTV) وضريبة القيمة المضافة؛ وإذا أُضيفت الضريبتان إلى كلفة السيارة يكون هذا الحدّ 2.600.000 ليرة. ولا يُكتب مصروفًا إهلاك الجزء الزائد (قانون ضريبة الدخل (Gelir Vergisi Kanunu)، المادة 40؛ البلاغ العام رقم 332 لضريبة الدخل (332 Sıra No'lu GV Genel Tebliği)). وقبل شراء سيارة باسم المنشأة تكلّم مع محاسبك عن هذا الحدّ.
واعرف أيضًا هذا: حصة السنة تدخل في حساب تلك السنة. فإذا نسيت أن تحسبها في سنة ما فلا تطول المدة؛ ولا يمكن إضافة تلك الحصة إلى السنة التالية (قانون الإجراءات الضريبية، المادة 320). لذلك أرسل فاتورة كل أصل ثابت جديد تشتريه إلى محاسبك في الشهر نفسه.
أين يظهر في الجداول؟
حصة كل سنة تظهر مصروفًا في قائمة الدخل (gelir tablosu)، وتُخفّض الربح. أما مجموع ما حُسب حتى اليوم فيقف في الميزانية العمومية (bilanço) في سطر الإهلاك المتراكم (birikmiş amortisman)، تحت الأصل الثابت بالسالب (الميزانية العمومية: الأصول تساوي مصادر التمويل). وإذا كنت تمسك دفتر الأعمال (işletme defteri) فيُحسب الإهلاك أيضًا؛ لكن شكل القيد مختلف. وفي النظام المبسَّط (basit usul) يختلف الوضع لأن الكسب معفى من الضريبة؛ فاسأل محاسبك.
أما من جهة الصندوق فقد خرج المال يوم الشراء. ورأيت في درس في كم شهرًا يغطّي الاستثمار نفسه؟ أن الإهلاك لا يُخرج شيئًا من الصندوق، لكنه يُخفّض الربح.
قائمة سنان بيك
تكلّم سنان بيك مع محاسبه عشر دقائق، وأضاف عمودين إلى قائمة أصوله الثابتة: العمر الإنتاجي والحصة السنوية. وصار يعرف في بداية كل سنة كم من ربح تلك السنة سيُخصَّص للآلات. وقال: «الآلة تُشترى مرة واحدة، لكن عليّ أن أفكّر كأنني أدفع ثمنها خمس سنوات».
افعل هذا هذا الأسبوع
أضف عمودين إلى قائمة أصولك الثابتة: العمر الإنتاجي والحصة السنوية. ابحث عن فاتورة كل أصل ثابت اشتريته هذه السنة؛ واسأل محاسبك: «على كم سنة تُقسَّم هذه، وكم يُكتب منها مصروفًا هذه السنة؟»، واكتب الجواب في العمودين.
أخطاء شائعة
- أن تظن أن الأصل الثابت الغالي كله مصروف السنة التي اشتريته فيها. في 2026 البند الذي يتجاوز 12.000 ليرة يُقسَّم على السنوات؛ فيخرج ربح هذه السنة أعلى مما توقّعت، وضريبتها كذلك. وتقسيم الفاتورة إلى أجزاء لا يغيّر ذلك.
- أن تكتب النقل والتركيب مصروفًا منفصلًا. المدفوعات اللازمة لجعل الآلة صالحة للاستعمال تُضاف إلى الكلفة، وتُقسَّم معها على السنوات.
- أن تتأخّر في إرسال الفاتورة إلى المحاسب. حصة السنة تدخل في حساب تلك السنة؛ والحصة التي لم تُحسب لا تُضاف إلى السنة التالية، ولا تطول المدة.
المصادر
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المادة 262 (الكلفة)، والمادة 313 (الإهلاك والمصروف المباشر)، والمادة 315 (النسب)، والمادة 320 (مدة الإهلاك) (mevzuat.gov.tr)
- TÜRMOB: البلاغ العام رقم 588 لقانون الإجراءات الضريبية (588 Sıra No'lu VUK Genel Tebliği)، مبالغ 2026 (12.000 ليرة للمادة 313)
- البلاغ العام رقم 333 لقانون الإجراءات الضريبية (333 Sıra No'lu VUK Genel Tebliği): الأعمار الإنتاجية للأصول الخاضعة للإهلاك (نسخة Alomaliye)
- Alomaliye: قائمة الإهلاك المحدَّثة، والعمر الإنتاجي والنسب
- Muhasebetr، محمد ماتش (Mehmet Maç): الإهلاك الذي لم يُحسب وعدم جواز تمديد المدة (قانون الإجراءات الضريبية، المادة 320)
- Muhasebetr، أمينة قوجاكريم (Emine Koçakerim): خيار الإهلاك على أساس الأيام مع القانون رقم 7338
- Muhasebetr، صدات أونغل (Sedat Öngel): الإهلاك الجزئي في سيارة الركوب، والإهلاك على أساس الأيام (قانون الإجراءات الضريبية، المادة 320)
- Yöntem YMM: مبالغ 2026 في تقييد مصاريف سيارة الركوب (حدّ الإهلاك 1.380.000 ليرة دون ضريبة الاستهلاك الخاصة وضريبة القيمة المضافة، و2.600.000 ليرة إذا أُضيفتا إلى الكلفة؛ البلاغ العام رقم 332 لضريبة الدخل، الجريدة الرسمية (Resmî Gazete) 31.12.2025)
- PwC Türkiye: حدود 2026 في مصاريف سيارة الركوب وإهلاكها (1.380.000 ليرة / 2.600.000 ليرة)
- Muhasebetr، صفا طوبجو (Sefa Topçu): إمكانية اختيار مدة أطول من العمر الإنتاجي مع القانون رقم 7338
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-13. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية