الحسابات التي تبدو خطرة: الصندوق، والخسارة المستمرة، واسترداد ضريبة القيمة المضافة، وخطر المستند المزوَّر
بعض الأسطر تلفت النظر في الميزانية العمومية: صندوق منتفخ في السجل، ومستحقّات من الشركاء تكبر، وخسارة مستمرة منذ سنوات، واسترداد ضريبة القيمة المضافة، وفاتورة من مورّد مشبوه. لا شيء منها جريمة بنفسه؛ لكن يجب أن يكون تفسيره جاهزًا. نرى لكل سطر لماذا يلفت النظر وكيف يُصحَّح.
الصندوق الذي يبدو مرتفعًا في السجل لكنه ليس في الدرج قد يُعامَل كأنه دين على الشريك للشركة، وتُحسب عليه فائدة. والخسارة المستمرة سنوات وطلبات استرداد ضريبة القيمة المضافة تؤدي إلى فحص المستندات عن قرب. والمستند الذي لا يقوم على شراء حقيقي مستند مزوَّر؛ ومعرفتك بمورّدك، والدفع عبر البنك، وتوثيق التسليم، تحميك.
قلم أردال بيك تاجر الجملة الأصفر
تجارة أردال بيك في المواد الغذائية بالجملة شركة ذات مسؤولية محدودة (limited şirket). في يونيو أحضرت له محاسبته القانونية (mali müşavir) ميزان المراجعة (mizan) لستة أشهر، أي القائمة المجمّعة لكل الحسابات. وكانت قد خطّت على خمسة أسطر بقلم أصفر. قالت: «هذه ليست جريمة، لكن إذا سأل أحد فيجب أن يكون جوابنا جاهزًا.»
فكّر في تحليل الدم. في ورقة النتائج تكون بجانب بعض الأسطر نجمة. النجمة لا تعني «أنت مريض»؛ بل تعني «لننظر في هذا أيضًا». والأسطر التي تلفت نظر إدارة الضرائب كذلك.
هل هذا ينطبق عليك؟ هذا الدرس للمنشآت التي تمسك دفاترها بنظام الميزانية (bilanço esası)؛ والشركات كلها كذلك. وإذا كنت تمسك دفتر الأعمال (işletme defteri) فليس في دفترك سطر للصندوق ولا للمستحقّات من الشركاء، لكن أقسام الخسارة واسترداد ضريبة القيمة المضافة والمستند المزوَّر تنطبق عليك أيضًا. وفي المنشأة الفردية (şahıs işletmesi) يُتابَع المال الذي تسحبه من المنشأة على حدة بدل المستحقّات من الشركاء، ولا تجري مسألة الفائدة كما في الشركة؛ واسأل محاسبك كيف تغلق الصندوق المنتفخ.
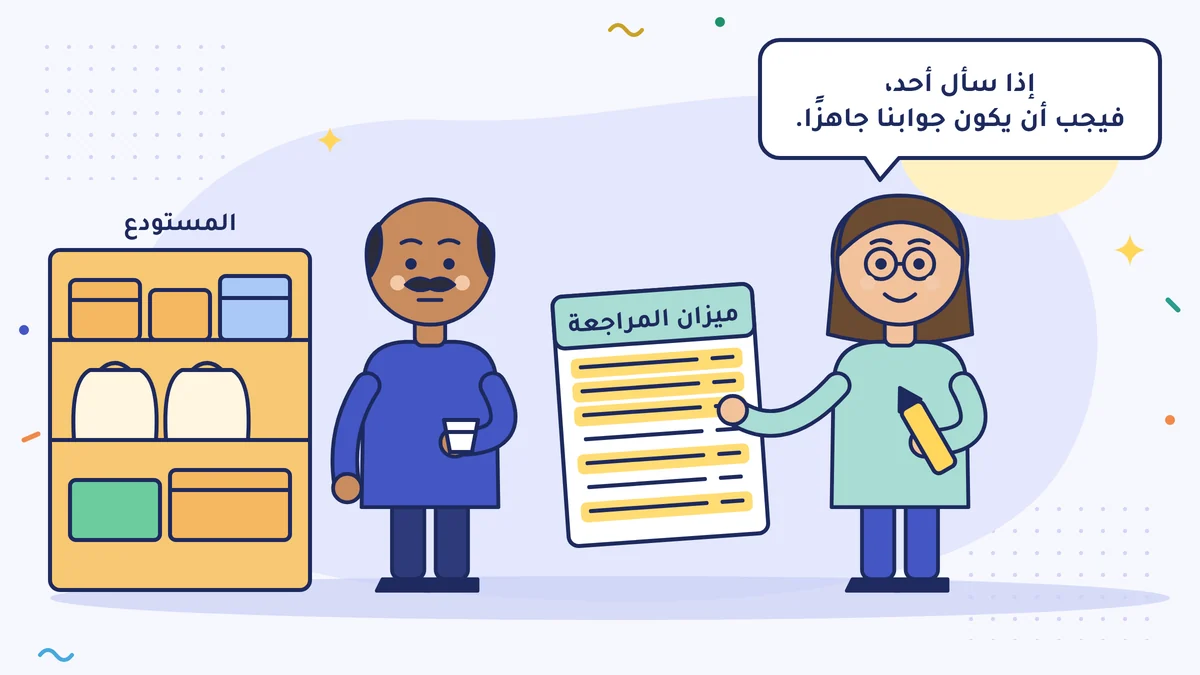
1. الصندوق المنتفخ في السجل
كان الصندوق في سجلات أردال بيك يظهر بمبلغ 900.000 ليرة. وفي الدرج كانت 40.000 ليرة. وقد تراكم الفرق على مرّ السنين من أموال أُخذت من الصندوق ولم تُكتب، ومن مدفوعات صغيرة لم تدخل السجل.
لماذا يلفت النظر؟ ليس من المعتاد أن يبقى هذا القدر من النقد في صندوق تاجر جملة. وقد يرى من يُجري التدقيق أن هذا المال أُعطي في الحقيقة للشريك بلا فائدة، فيحسب عليه فائدة. وفي بعض قرارات مجلس الدولة (Danıştay) قيل أيضًا إن الصندوق المرتفع وحده لا يكفي، وإنه يلزم إثبات ملموس؛ لكن من سيقدّم التفسير هو أنت. أما نزول حساب الصندوق تحت الصفر فإشارة أثقل: فهو يوحي بتحصيل لم يدخل السجل.
صحّحه هكذا. عُدّ الصندوق، واكتب محضر جرد مؤرَّخًا وموقَّعًا. وابحث مع محاسبك عن سبب الفرق. فإذا ظهر أنه مال أخذه الشريك، فهو دين عليه للشركة وتُحسب عليه فائدة؛ وكيف يُغلق تجده في درس سحب الشريك المال من الشركة. وخطوات جرد آخر السنة في درس الجرد في ديسمبر. ومن الآن فصاعدًا اجعل التحصيلات والمدفوعات الكبيرة عبر البنك؛ ففي 2026 يجب أصلًا أن تكون التحصيلات والمدفوعات المتعلقة بعملك التي يتجاوز مبلغها 30.000 ليرة عن طريق البنك أو البريد التركي (PTT)؛ ولا فرق أن يكون الطرف الآخر منشأة أو شريكك أو زبونًا.
2. المستحقّات من الشركاء التي تكبر
السطر الأصفر الثاني كان هذا: 250.000 ليرة. وعندما يُضاف إليه الجزء الذاهب إلى الشريك من فرق الصندوق سيكبر السطر أكثر. شرحنا في الدرس الذي وضعنا رابطه أعلاه في أيّ الحالات يمنع القانون هذا الدين، وفائدته، وخطة إغلاقه؛ فلا نكرّره هنا. ملاحظة واحدة: هذا السطر من أول الأسطر التي تسأل عنها محاسبك في آخر كل سنة.
3. الخسارة المستمرة منذ سنوات
كانت شركة أردال بيك تعلن خسارة منذ ثلاث سنوات، وإن كانت قليلة. لكن العمل كان يكبر، وعدد العاملين يزداد.
لماذا يلفت النظر؟ من الطبيعي أن يُسأل كيف تبقى منشأة تخسر مدة طويلة واقفة على قدميها. هل يضع الشريك مالًا، أم هناك قرض، أم أن جزءًا من المبيعات لا يدخل السجل؟
صحّحه هكذا. اكتب السبب الحقيقي للخسارة. قد يكون استثمارًا في مستودع جديد، أو الإهلاك (amortisman)، أو مجموعة منتجات سعرها أقل من كلفتها. فإذا كانت الخسارة حقيقية يكون ملفك جاهزًا؛ وإن لم تكن كذلك تجد الخطأ مبكرًا. احسب كلفتك لكل منتج كما في درس المصروف الثابت والمصروف المتغيّر وكلفة الوحدة. وإذا وضع الشريك مالًا فتأكد أن ذلك جرى عبر البنك ومسجَّلًا.
4. طلب استرداد ضريبة القيمة المضافة
كان أردال بيك سيطلب استرداد ضريبة القيمة المضافة (KDV iadesi) عندما يبدأ التصدير.
لماذا يلفت النظر؟ الاسترداد يعني أن يخرج لك مال من خزينة الدولة. لذلك تُفحص قائمة مستندات شرائك عبر النظام قبل الدفع. وبحسب نوعه ومبلغه قد يُطلب تقرير من مستشار مالي محلَّف (YMM)، أو تقرير تدقيق ضريبي، أو ضمان. وإذا وُجد نقص تُعطى مهلة لإكماله؛ وإذا لم يُكمَل فقد يُحال الطلب إلى التدقيق.
صحّحه هكذا. قبل أن تطلب الاسترداد، راجع مع محاسبك مشتريات الفترة التي يخصّها الاسترداد. فالشراء الذي مستنده ضعيف قد يؤخّر الاسترداد كله. ورأينا أيّ مستند تُخصم ضريبته في درس الضريبة القابلة للخصم: أيّ مستند يُخفّض ضريبة القيمة المضافة، وأيّها لا يُخفّضها؟.
5. خطر المستند المزوَّر
آخر سطر أصفر كان مورّدًا: شركة بدأوا العمل معها في السنة الماضية، فاتورتها سليمة لكن عنوانها غير واضح.
المستند الذي يُحرَّر كأن هناك شراءً أو عملًا حقيقيًا وهو غير موجود هو مستند مزوَّر (sahte belge). أما المستند الذي يُظهر شراءً حقيقيًا بمبلغ أو طبيعة مختلفة فهو مستند مضلِّل المحتوى (içeriği yanıltıcı belge) (قانون الإجراءات الضريبية، المادة 359). وكلاهما يؤدي إلى نتائج ثقيلة. لكن همّك بصفتك مشتريًا يكون في الغالب هذا: إذا ثبت لاحقًا أن مورّدك يحرّر مستندات مزوَّرة، يصلك خطاب. وإذا لم تستطع أن تثبت أن ذلك الشراء حقيقي، فقد تُستبعد ضريبته من الخصم، ويُستبعد مبلغه من المصروف.
في 1 أكتوبر 2025 شغّلت وزارة الخزانة والمالية (Hazine ve Maliye Bakanlığı) عبر هيئة التدقيق الضريبي نظام تحليل اسمه KURGAN. ينظر النظام في خطورة المورّد ويقيّم عمليات الشراء؛ وللشراء الذي يُرى خطرًا يصل إلى المشتري خطاب طلب معلومات. وهذا الخطاب لا يعني أن التدقيق بدأ. ومهلة الجواب مكتوبة في الخطاب (وفي التطبيق 15 يومًا)؛ وإذا لم يُجَب في الموعد فقد تُفرض غرامة المخالفة الإجرائية الخاصة (özel usulsüzlük cezası، غرامة عدم تقديم المعلومات)، وقد يتحوّل الخطاب الذي بقي بلا جواب إلى تدقيق.
احمِ نفسك هكذا. قبل أن تعمل مع مورّد جديد، قم بفحص قصير:
| الفحص | كيف |
|---|---|
| هل الشركة حقيقية | لوحة الضريبة (vergi levhası)، والعنوان، والهاتف الثابت؛ وإن أمكن فانظر مكان العمل بنفسك |
| هل البضاعة التي يبيعها تناسب عمله | إذا كان بائع أحذية يبيعك طحينًا فاسأل |
| إلى من يذهب الدفع | إلى الحساب البنكي للشركة المكتوبة في الفاتورة نفسها؛ لا دفع باليد |
| هل وصلت البضاعة فعلًا | إذن الإرسال (irsaliye)، ومحضر التسليم، ولوحة السيارة |
| هل السعر معقول | إذا كان أقل بكثير من السوق فاسأل عن السبب |
ضع هذه المستندات بجانب الفاتورة. وإذا وصل خطاب فأجب عنه في الموعد، مع محاسبك، ومع المستندات.
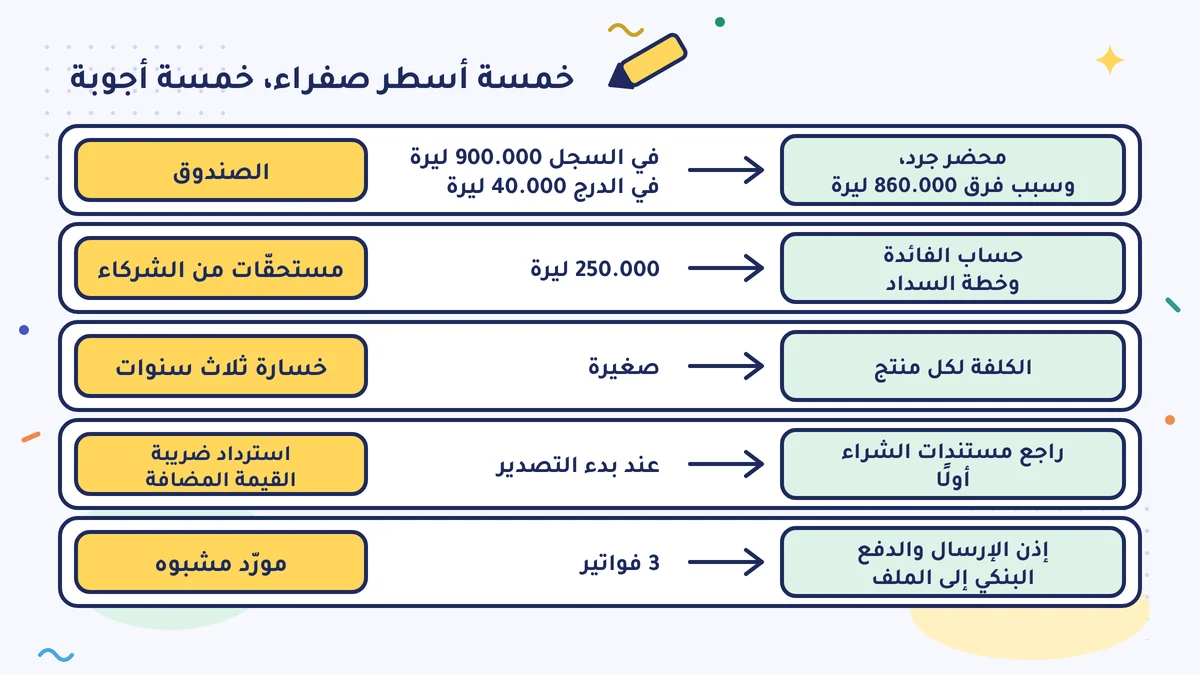
خطة أردال بيك
| السطر | المبلغ | الخطة |
|---|---|---|
| الصندوق | 900.000 ليرة في السجل، و40.000 ليرة في الدرج | محضر جرد؛ وسبب فرق 860.000 ليرة مع المحاسب سطرًا سطرًا |
| المستحقّات من الشركاء | 250.000 ليرة | يُضاف الجزء الآتي من الصندوق؛ وحساب الفائدة وخطة السداد |
| خسارة ثلاث سنوات | صغيرة | الكلفة لكل منتج؛ ويُحدَّث سعر المجموعة الخاسرة |
| استرداد ضريبة القيمة المضافة | عند بدء التصدير | تُراجَع مستندات الشراء قبل الاسترداد |
| مورّد مشبوه | 3 فواتير | إذن الإرسال والدفع البنكي إلى الملف؛ ولا شراء جديد |
نظرت المحاسبة إلى القائمة: «الآن لو سأل أحد فللأسطر الخمسة كلها جواب.»
افعل هذا هذا الأسبوع
اطلب من محاسبك آخر ميزان مراجعة، وانظر في أربعة أسطر: الصندوق، والمستحقّات من الشركاء، ونتيجة الفترة (ربح أم خسارة)، والموردون الذين عملت معهم أول مرة في الأشهر الستة الأخيرة. قارن المبلغ في سطر الصندوق بالمال الذي تعدّه اليوم في الدرج؛ وإذا وجدت فرقًا فاكتب إلى محاسبك.
أخطاء شائعة
- عدم المقارنة أبدًا بين الصندوق في السجل والمال في الدرج. يتراكم الفرق سنوات؛ والفرق الذي يُكتشف مبكرًا يُفسَّر بسهولة بمحضر.
- الدفع لمورّد جديد باليد أو إلى حساب شخص آخر. أقوى طريق لإثبات أن الشراء حقيقي هو الدفع البنكي إلى حساب الشركة المكتوبة في الفاتورة نفسها.
- الاستخفاف بالخسارة بحجة «لا تخرج ضريبة على أي حال». العجز عن تفسير سبب الخسارة الطويلة كتابةً يخفي أيضًا قيدًا خاطئًا سنوات.
المصادر
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المادة 359 (المستند المزوَّر والمستند المضلِّل المحتوى) (mevzuat.gov.tr)
- قانون ضريبة الشركات (Kurumlar Vergisi Kanunu) رقم 5520، المادة 13 (التوزيع المستتر للأرباح عن طريق تسعير التحويل) (mevzuat.gov.tr)
- Av. Dr. Fatih Aras: انتفاخ حساب الصندوق والخطر الضريبي، وقرارات مجلس الدولة (Danıştay)
- Ekonomi Gazetesi، Ezgi Türkmen وYeşim Dikici Orhan: نظام KURGAN، والقصد، وقبول المورّد
- Alomaliye: استراتيجية مكافحة المستندات المزوَّرة ودليل KURGAN للمكلَّفين وأصحاب المهنة (أكتوبر 2025)
- MuhasebeTR، Fuat Tekgül (SMMM): مسار الإحالة إلى التدقيق في طلبات استرداد ضريبة القيمة المضافة
- البلاغ العام لقانون الإجراءات الضريبية رقم 459، المعدَّل بالبلاغ رقم 575 (459 Sıra No'lu VUK Genel Tebliği): حدّ 30.000 ليرة في التحصيلات والمدفوعات (Ekonomi Gazetesi)
- Andersen: إلزامية الدفع عبر البنك (يشمل البلاغ رقم 572 غير المكلَّفين أيضًا؛ والحد 30.000 ليرة بالبلاغ رقم 575)
- Ekonomi Gazetesi، Ramazan Kök (YMM): وصل خطاب KURGAN، ماذا أفعل؟
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-13. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية