Mizan okumak: müşavirin verdiği mizanda neye bakılır?
Müşavirin her ay gönderdiği mizan sayfalarca kod ve rakamdır; ama hepsini okuman gerekmez. Mizanın sütunları, ters bakiye, kasa ve banka kontrolü, KDV, ortak ve satış satırları, 153'ün neden raftaki malı göstermediği ve ayrıntılı mizan istemek.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
Mizan, bütün hesapların borç ve alacak toplamlarını ve kalanlarını tek listede gösteren kontrol tablosudur; borç ve alacak toplamları her zaman eşit çıkmalıdır. Okurken ters bakiyeye (örneğin kasanın alacak bakiyesi vermesine), kasanın çekmeceyle, bankanın ekstreyle tutmasına, KDV, ortaklardan alacak ve satış satırlarına bak. Toplamların eşit olması kayıtların eksiksiz olduğunu göstermez.
Volkan Bey'in uzun listesi
Volkan Bey'in oto yedek parça şirketi limited. Her ay ortasında müşavirinden bir dosya gelir: "Eylül mizanı." Sayfalarca kod, dört sütun rakam. Volkan Bey yıllarca dosyayı açıp kapattı. Bu yıl bir soru sordu: "Ben buna bakınca neyi görmeliyim?"
Mizan, bütün hesapların aynı listede, borç ve alacak toplamlarıyla ve kalanlarıyla dizildiği tablodur. Kelime Arapçada terazi demektir; adı işinden gelir, iki tarafın denk olup olmadığını gösterir. Müşavirin beyannamelerden ve yıl sonu tablolarından önce baktığı kontrol tablosu budur.
Gösterge paneli gibi
Arabanın gösterge paneline her sabah bakarsın ama her ibreyi tek tek okumazsın. Yakıt yeterli mi, kırmızı ışık yanıyor mu, ona bakarsın. Mizan da işletmenin gösterge panelidir. Bütün satırları anlaman gerekmez; kırmızı ışığın nerede yanacağını bilmen yeter.
Mizanın sütunları
Volkan Bey'in 30 Eylül 2026 mizanından kısaltılmış bir bölüm (örnek rakamlar; tutarlar yıl başından beri birikir):
| Hesap | Borç toplamı | Alacak toplamı | Borç bakiyesi | Alacak bakiyesi |
|---|---|---|---|---|
| 100 Kasa | 420.000 | 380.000 | 40.000 | |
| 102 Bankalar | 3.100.000 | 2.950.000 | 150.000 | |
| 120 Alıcılar | 2.400.000 | 2.130.000 | 270.000 | |
| 131 Ortaklardan alacaklar | 90.000 | 0 | 90.000 | |
| 153 Ticari mallar | 1.500.000 | 0 | 1.500.000 | |
| 190 Devreden KDV | 60.000 | 30.000 | 30.000 | |
| 320 Satıcılar | 1.600.000 | 1.910.000 | 310.000 | |
| 360 Ödenecek vergi ve fonlar | 300.000 | 345.000 | 45.000 | |
| 500 Sermaye | 0 | 250.000 | 250.000 | |
| 600 Yurt içi satışlar | 0 | 2.000.000 | 2.000.000 | |
| 770 Genel yönetim giderleri | 525.000 | 0 | 525.000 | |
| Toplam | 9.995.000 | 9.995.000 | 2.605.000 | 2.605.000 |
Her işlem iki kez yazıldığı için borç ve alacak toplamları eşittir; bakiye sütunları da birbirine eşit çıkar. Programla tutulan defterde bu eşitlik neredeyse hep sağlanır. Asıl iş, satırların gerçekle uyuşup uyuşmadığına bakmaktır.
Yedi kırmızı ışık
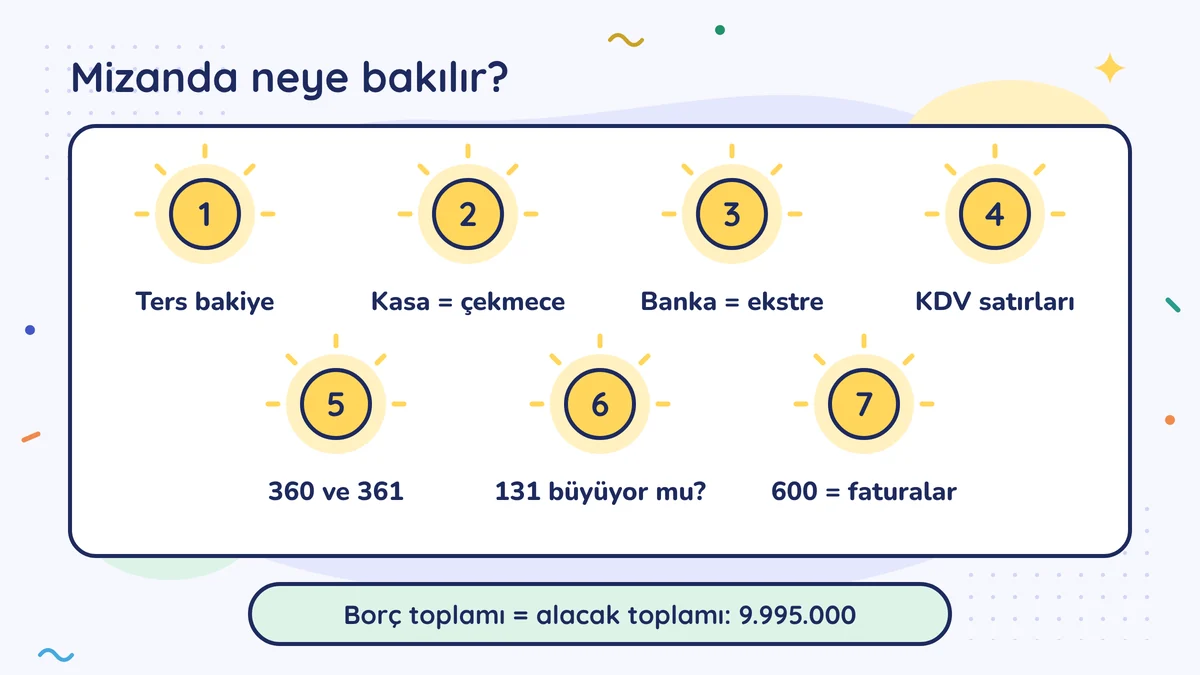
1. Ters bakiye. Her hesabın normal bir tarafı vardır (hesap planı). Tebliğ kasa için açıktır: kasa ya borç bakiyesi verir ya sıfırdır, hiçbir zaman alacak bakiyesi vermez. Kasa eksi görünüyorsa giren bir para kaydedilmemiş ya da çıkan bir para iki kez yazılmıştır. Vergi incelemesinde eksi kasa, kayda girmemiş bir tahsilatın işareti sayılabilir (Riskli görünen hesaplar); bu yüzden sebebini belgeyle bul. 120'nin bir müşteride alacak bakiyesi vermesi, müşteriden fazla para alındığını ya da kesilmesi gereken bir faturanın kesilmediğini gösterebilir. 320'nin bir tedarikçide borç bakiyesi vermesi, fazla ödeme ya da işlenmemiş bir alış faturası olabilir. Doğru düzeltme çoğu zaman eksik belgeyi tamamlamaktır; sebebi müşavirinle bul.
2. Kasa çekmeceyle aynı mı? 100'ün bakiyesi, mizan tarihinde çekmecede sayılan parayla aynı olmalı (Aralıkta sayım).
3. Banka ekstreyle aynı mı? 102'nin her alt hesabı, o bankanın aynı günkü ekstre bakiyesiyle tutmalı.
4. KDV satırları. KDV beyannamesi hazırlanmış bir ay için 191 ve 391 kapanmış olmalı. 190'daki tutar, son KDV beyannamesinde sonraki döneme devreden KDV ile aynı olmalı.
5. 360 ve 361. Buradaki tutarlar, mizan ayının beyannamelerinden çıkan ve izleyen ay ödenecek vergi ve SGK primiyle tutmalı. Geçmiş aylardan kalan bir bakiye görüyorsan ödenmemiş bir borç olup olmadığını sor.
6. 131 büyüyor mu? Ortaklardan alacak her ay artıyorsa Ortağın şirketten para çekmesi dersine dön.
7. 600 faturalarla tutuyor mu? 600, yıl başından beri kestiğin satış faturalarının ve yazar kasa satışlarının KDV hariç toplamıdır; iadeler 610'da ayrıca durur. e-Fatura ve e-Arşiv listenin ve yazar kasa Z raporlarının KDV hariç toplamına yakın olmalı.
153'e takılma
Volkan Bey'in 153'ünde 1.500.000 lira görünüyor ama depoda bu kadar parça yok. Birçok işletmede bu hesap yıl içinde dönem başı stok ile alışları biriktirir; satılan malın maliyeti yıl sonunda sayımla düşülür. Bu yüzden ay ortası mizanda 153 çoğu zaman raftaki malı göstermez. Kendi şirketinde nasıl tutulduğunu müşavirine sor.
Volkan Bey ne buldu?
Volkan Bey ay sonu akşamı çekmeceyi saymış, 8.000 lira bulmuştu. Mizanda 40.000 yazıyordu. Müşaviriyle bakınca 32.000 liranın Eylül'ün son günü kasadan alınıp bankaya yatırıldığı çıktı. Para ekstrede vardı ama müşavirin elindeki ekstre o günden önce alınmıştı, yatırma kayda girmemişti; bu yüzden mizandaki banka bakiyesi de ekstreden 32.000 lira eksikti. Ay sonu ekstresi alındı, kayıt yapıldı: kasa 8.000'e indi, banka 150.000'den 182.000'e çıktı ve ekstreyle tuttu.
İkinci durak 131 oldu. 90.000 lira, Volkan Bey'in yıl içinde şirket hesabından kendi hesabına geçirdiği paralardı. Müşaviriyle bir kapatma planı yaptılar.
Geçici mizan, kesin mizan
Ay içinde gelen mizan geçicidir; yeni belge geldikçe değişir. Yıl sonunda kapanış kayıtları yapıldıktan sonra alınan mizana kesin mizan denir; bilanço ve gelir tablosu bundan çıkar. Müşavirinden mizanı ayrıntılı, yani alt hesaplarıyla iste: ters bakiye veren tek bir müşteri ya da tedarikçi ancak alt hesapta görünür.
Bir cümlede
Mizan her hesabın borcunu, alacağını ve kalanını tek listede gösterir; sen her satıra değil, ters bakiyeye, kasa ve bankanın gerçekle uyuşmasına, KDV, ortak ve satış satırlarına bakarsın.
Bu hafta bunu yap
Ay sonu akşamı çekmecedeki parayı say ve not et. Müşavirinden o ayın ayrıntılı mizanını iste; 100 Kasa'yı notunla, 102 Bankalar'ın her alt hesabını aynı günkü ekstre bakiyesiyle karşılaştır. Fark varsa tutarını ve tarihini müşavirine yaz.
Bunu Yuhasibu'da yap
Çekmeceyi saydığın ay sonu akşamı Yuhasibu'nun ana ekranındaki kasa-banka toplamını ve alacakları not et. Mizan gelince bu notu 100, 102 ve 120 bakiyeleriyle yan yana koy. Rakamlar birbirine yakın olmalı; fark varsa bir tarafta olup öbür tarafta olmayan kaydı ara.
Yuhasibu, İşveren Okulu'nun kardeş ürünü olan ön muhasebe programıdır. Bu ders program olmadan da işe yarar.
Sık yapılan hatalar
- Toplamlar eşit diye mizanı doğru sanmak. Hiç kaydedilmemiş bir fatura iki tarafı da eksik bırakır; toplamlar yine eşit çıkar. Eşitlik yazım hatasını yakalar, eksik belgeyi yakalamaz.
- 153'ü raftaki mal sanmak. Ay içi mizanda bu hesap birçok işletmede dönem başı stok ile alışların toplamıdır; satılanın maliyeti yıl sonunda düşülür.
- Yalnız ana hesaplara bakmak. Ters bakiye veren bir müşteri 120'nin toplam satırında kaybolur; ayrıntılı mizan iste.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →