Как читать оборотно-сальдовую ведомость: на что смотреть в ведомости от бухгалтера
Оборотно-сальдовая ведомость (mizan), которую бухгалтер присылает каждый месяц, — это страницы кодов и цифр, но читать всё подряд не нужно. Колонки ведомости, обратное сальдо, проверка кассы и банка, строки НДС, участников и продаж, почему 153 не показывает товар на полке, и как попросить подробную ведомость.
Оборотно-сальдовая ведомость (mizan) — это контрольная таблица, которая показывает в одном списке обороты по дебету и кредиту всех счетов и их остатки; итоги по дебету и кредиту всегда должны получаться равными. При чтении смотрите на обратное сальдо (например, когда касса показывает кредитовое сальдо), на то, сходится ли касса с ящиком, а банк с выпиской, а также на строки НДС, задолженности участников и продаж. Равенство итогов не означает, что записи полные.
Длинный список Волкан-бея
Компания Волкан-бея по продаже автозапчастей — ООО (общество с ограниченной ответственностью, limited şirket). Каждый месяц в середине месяца от лицензированного бухгалтера (mali müşavir) приходит файл: «Сентябрьская ведомость (mizan)». Страницы кодов, четыре колонки цифр. Волкан-бей годами открывал и закрывал этот файл. В этом году он задал вопрос: «А что мне нужно увидеть, когда я на это смотрю?»
Оборотно-сальдовая ведомость (mizan) — это таблица, в которой все счета выстроены в одном списке вместе с оборотами по дебету и кредиту и остатками. Слово по-арабски значит «весы»; название отражает суть: ведомость показывает, уравновешены ли две стороны. Это контрольная таблица, на которую бухгалтер смотрит перед налоговыми декларациями и годовой отчётностью.
Как приборная панель
На приборную панель машины вы смотрите каждое утро, но каждую стрелку по отдельности не разбираете. Вы смотрите, хватит ли топлива и не горит ли красная лампочка. Ведомость — это приборная панель вашего дела. Понимать каждую строку не нужно; достаточно знать, где загорится красная лампочка.
Колонки ведомости
Сокращённый фрагмент ведомости Волкан-бея на 30 сентября 2026 года (цифры условные; суммы копятся с начала года):
| Счёт | Оборот по дебету | Оборот по кредиту | Дебетовое сальдо | Кредитовое сальдо |
|---|---|---|---|---|
| 100 Касса (Kasa) | 420 000 | 380 000 | 40 000 | |
| 102 Банки (Bankalar) | 3 100 000 | 2 950 000 | 150 000 | |
| 120 Покупатели (Alıcılar) | 2 400 000 | 2 130 000 | 270 000 | |
| 131 Задолженность участников (Ortaklardan alacaklar) | 90 000 | 0 | 90 000 | |
| 153 Товары (Ticari mallar) | 1 500 000 | 0 | 1 500 000 | |
| 190 Перенесённый НДС (Devreden KDV) | 60 000 | 30 000 | 30 000 | |
| 320 Поставщики (Satıcılar) | 1 600 000 | 1 910 000 | 310 000 | |
| 360 Налоги и сборы к уплате (Ödenecek vergi ve fonlar) | 300 000 | 345 000 | 45 000 | |
| 500 Капитал (Sermaye) | 0 | 250 000 | 250 000 | |
| 600 Продажи внутри страны (Yurt içi satışlar) | 0 | 2 000 000 | 2 000 000 | |
| 770 Общехозяйственные расходы (Genel yönetim giderleri) | 525 000 | 0 | 525 000 | |
| Итого | 9 995 000 | 9 995 000 | 2 605 000 | 2 605 000 |
Поскольку каждая операция записывается дважды (см. урок «Дебет и кредит: две стороны каждой операции»), итоги по дебету и кредиту равны; колонки сальдо тоже получаются равными. В книге, которую ведут в программе, это равенство почти всегда выполняется. Настоящая работа — проверить, совпадают ли строки с действительностью.
Семь красных лампочек
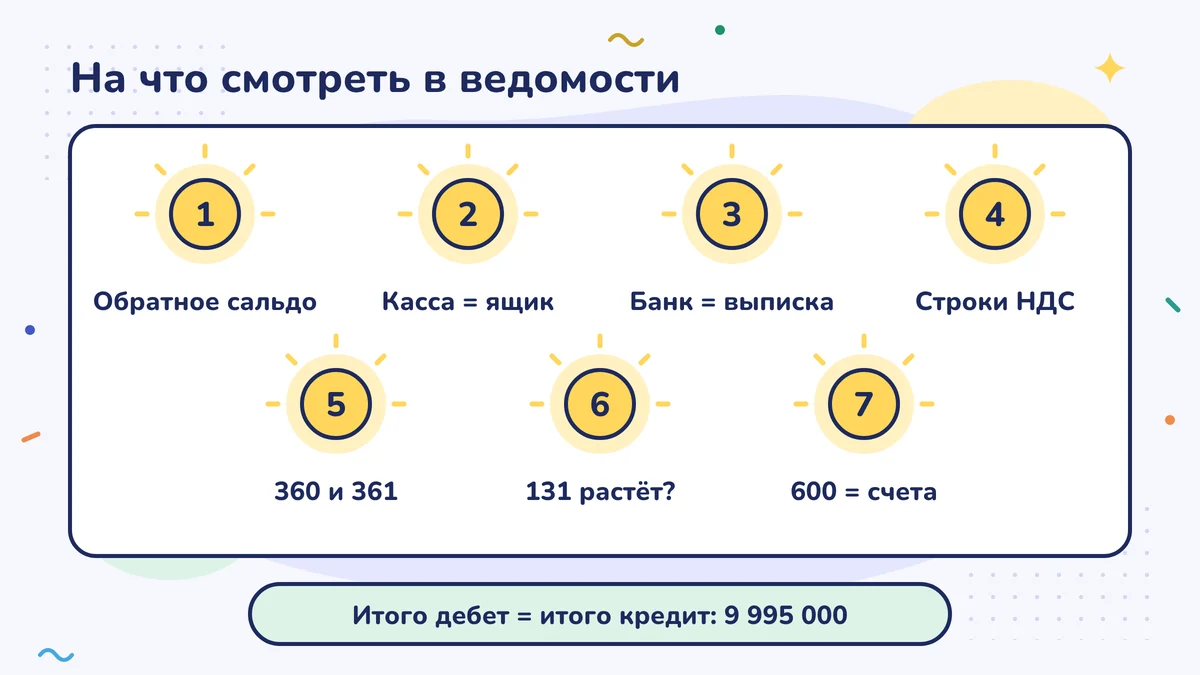
1. Обратное сальдо. У каждого счёта есть обычная сторона (см. урок «Единый план счетов»). Общее разъяснение однозначно по кассе: касса даёт либо дебетовое сальдо, либо ноль, но никогда не кредитовое. Если касса показывает минус, значит, пришедшие деньги не записаны или ушедшие записаны дважды. При налоговой проверке отрицательная касса может считаться признаком неучтённого поступления (см. урок «Счета, которые выглядят рискованно»); поэтому найдите причину по документам. Если у 120 кредитовое сальдо по какому-то покупателю, это может означать, что от покупателя получили лишние деньги или не выписали счёт-фактуру, который нужно было выписать. Если у 320 дебетовое сальдо по какому-то поставщику, это может быть переплата или не проведённая закупочная счёт-фактура. Правильное исправление чаще всего состоит в том, чтобы добавить недостающий документ; причину выясняйте вместе с бухгалтером.
2. Касса совпадает с ящиком? Сальдо 100 должно быть таким же, как деньги, пересчитанные в ящике на дату ведомости (см. урок «Декабрьская инвентаризация: запасы, касса и банк»).
3. Банк совпадает с выпиской? Каждый субсчёт 102 должен сходиться с остатком по выписке этого банка на тот же день.
4. Строки НДС. За месяц, по которому подготовлена декларация по НДС (KDV beyannamesi), 191 и 391 должны быть закрыты. Сумма на 190 должна совпадать с НДС, перенесённым на следующий период в последней декларации по НДС.
5. 360 и 361. Суммы здесь должны сходиться с налогом и страховыми взносами (SGK primi), которые вытекают из деклараций месяца ведомости и подлежат уплате в следующем месяце. Если видите остаток с прошлых месяцев, спросите, нет ли неоплаченного долга.
6. Растёт ли 131? Если задолженность участников растёт каждый месяц, вернитесь к уроку «Когда участник берёт деньги из компании».
7. Сходится ли 600 со счетами-фактурами? 600 — это сумма без НДС всех выписанных вами с начала года счетов-фактур на продажу и продаж по онлайн-кассе (ÖKC); возвраты учитываются отдельно на 610. Она должна быть близка к сумме без НДС по списку электронных счетов-фактур (e-Fatura) и электронного архива счетов (e-Arşiv) и по Z-отчётам онлайн-кассы.
Не застревайте на 153
В 153-м у Волкан-бея 1 500 000 лир, но на складе столько запчастей нет. Во многих предприятиях этот счёт в течение года накапливает запасы на начало периода и закупки, а себестоимость проданного товара списывается в конце года по итогам инвентаризации. Поэтому в ведомости посреди года 153 чаще всего не показывает товар на полке. Спросите у бухгалтера, как это ведётся в вашей компании.
Что нашёл Волкан-бей?
Вечером в конце месяца Волкан-бей пересчитал ящик и насчитал 8 000 лир. В ведомости было 40 000. Вместе с бухгалтером они выяснили: 32 000 лир в последний день сентября взяли из кассы и внесли в банк. Деньги в выписке были, но выписка, которая лежала у бухгалтера, была взята раньше этого дня, и внесение не попало в записи; поэтому и сальдо банка в ведомости было на 32 000 лир меньше, чем по выписке. Взяли выписку на конец месяца, внесли запись: касса уменьшилась до 8 000, банк вырос со 150 000 до 182 000 и сошёлся с выпиской.
Второй остановкой стала 131. Эти 90 000 лир — деньги, которые Волкан-бей в течение года перевёл со счёта компании на свой. Вместе с бухгалтером они составили план погашения.
Предварительная и окончательная ведомость
Ведомость, пришедшая в течение месяца, предварительная; она меняется по мере поступления новых документов. Ведомость, полученная после заключительных проводок в конце года, называется окончательной; из неё получаются бухгалтерский баланс и отчёт о доходах и расходах. Просите у бухгалтера ведомость подробную, то есть с субсчетами: один покупатель или поставщик с обратным сальдо виден только на субсчёте.
Одной фразой
Ведомость показывает дебет, кредит и остаток по каждому счёту в одном списке; вы смотрите не на каждую строку, а на обратное сальдо, на соответствие кассы и банка действительности, а также на строки НДС, участников и продаж.
Сделайте на этой неделе
Вечером в конце месяца пересчитайте деньги в ящике и запишите сумму. Попросите у бухгалтера подробную ведомость за этот месяц; сравните 100 «Касса» со своей записью, а каждый субсчёт 102 «Банки» — с остатком по выписке за тот же день. Если есть разница, напишите бухгалтеру её сумму и дату.
Частые ошибки
- Считать ведомость верной только потому, что итоги равны. Счёт-фактура, которую вообще не записали, оставляет неполными обе стороны; итоги всё равно получатся равными. Равенство ловит ошибку записи, но не отсутствующий документ.
- Принимать 153 за товар на полке. В ведомости посреди года этот счёт во многих предприятиях — сумма запасов на начало периода и закупок; себестоимость проданного списывается в конце года.
- Смотреть только на основные счета. Покупатель с обратным сальдо теряется в итоговой строке 120; просите подробную ведомость.
Источники
- Университет Анкары, факультет политических наук, конспект лекций «Общая бухгалтерия II»: определение оборотно-сальдовой ведомости, равенство колонок дебета и кредита, предварительная ведомость
- Muhasebetr (Кенан Гюмюш): счёт 100 «Касса»; по Общему разъяснению касса всегда даёт дебетовое сальдо или ноль, но не кредитовое
- Muhasebetr (Корай Атеш): расхождения при сверке расчётов; счета 120 с кредитовым сальдо и правильный путь исправления
- Общее разъяснение по применению системы бухгалтерского учёта № 1 (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği), «Официальная газета» (Resmî Gazete) 26.12.1992 / 21447, повторный выпуск (копия Alomaliye)
- Muhasebetr: Единый план счетов (классы счетов и названия счетов)
- TÜRMOB (Союз палат присяжных бухгалтеров Турции)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-13. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности