Дебет и кредит: две стороны каждой операции
Если в распечатке от лицензированного бухгалтера (mali müşavir) написано «Kasa, borç: 7 200», касса никому ничего не должна. В бухгалтерии «borç» и «alacak» (дебет и кредит) — это левая и правая стороны счёта. Логика двойной записи на четырёх операциях магазина посуды и правило: на какой стороне какой счёт растёт.
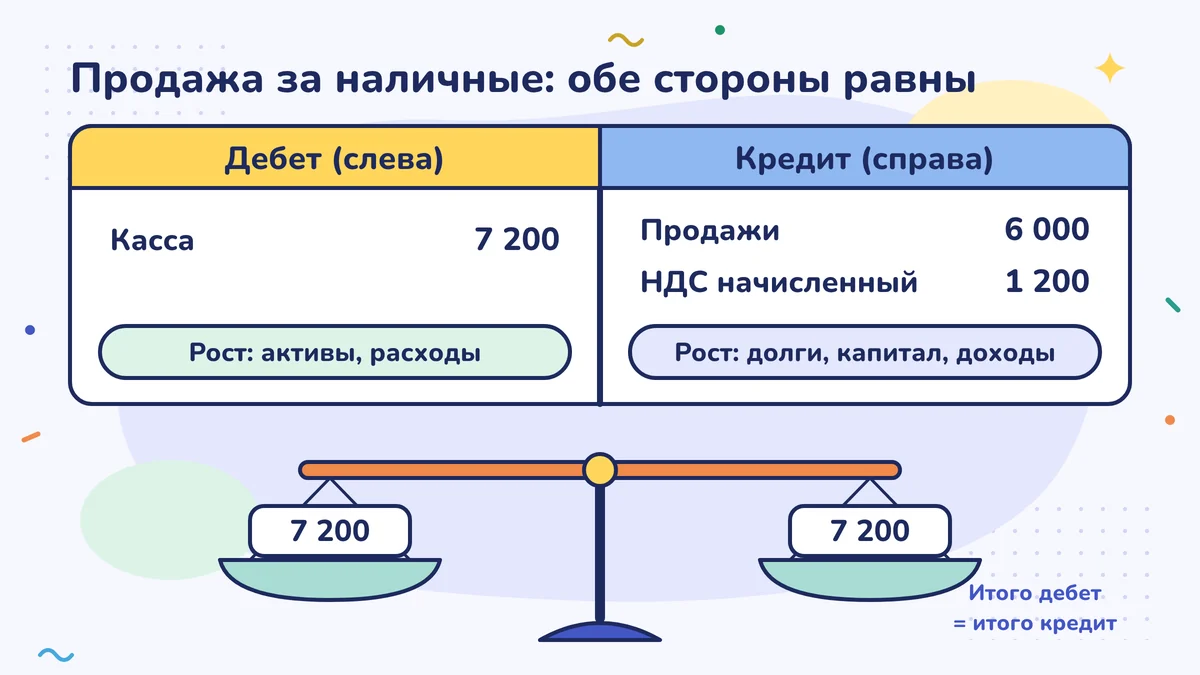
При двойной записи (çift taraflı kayıt) каждая операция затрагивает минимум два счёта и записывается на одну и ту же сумму в дебет одного счёта и в кредит другого. Дебет — левая сторона счёта, кредит — правая: активы и расходы растут по дебету, долги, собственный капитал (özkaynak) и доходы растут по кредиту. Поэтому сумма всех записей по дебету всегда равна сумме по кредиту.
Удивление Тюлин-ханым от слова «borç»
Правила, описанные в этом уроке, — это правила турецкого законодательства.
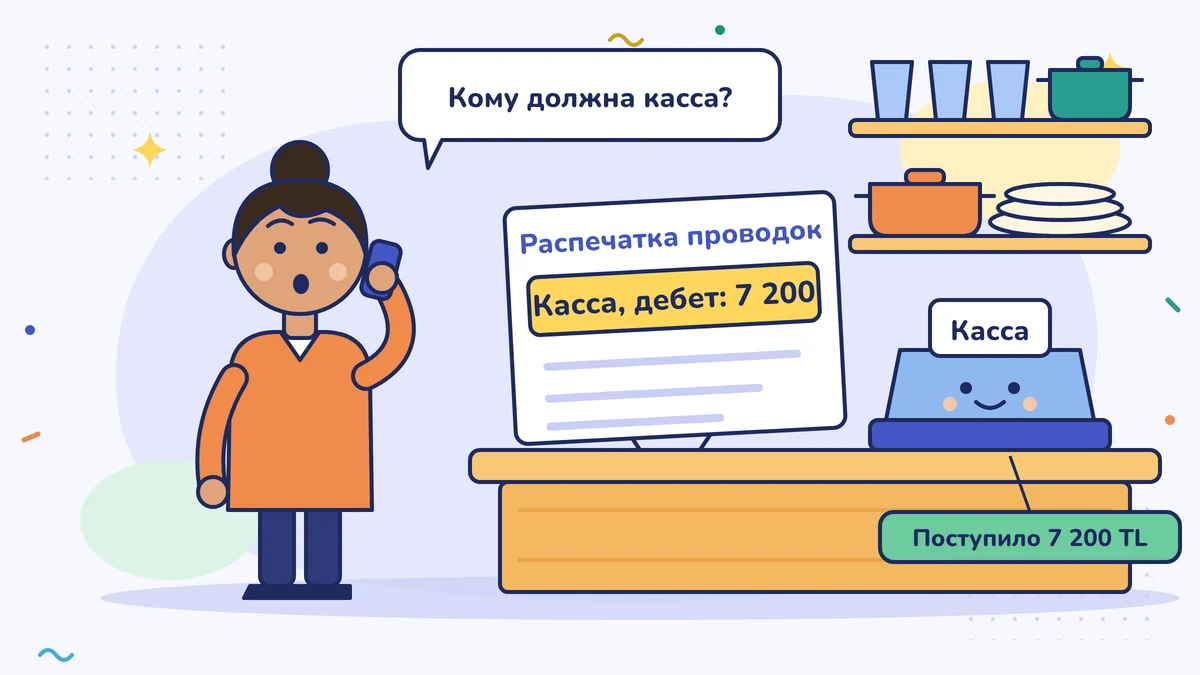
Магазин посуды Тюлин-ханым уже два года работает как ООО (общество с ограниченной ответственностью, limited şirket). Она продаёт стаканы, кастрюли, столовые приборы. На прошлой неделе она попросила у своего лицензированного бухгалтера распечатку проводок. В первой строке она увидела: «Kasa, borç: 7 200» (Касса, дебет: 7 200). По-турецки «borç» в обычной речи значит «долг». Она сразу позвонила: «Кому касса должна? Я никому никаких долгов не записывала».
Касса никому не была должна. В тот день в кассу пришло 7 200 лир. В бухгалтерии слова дебет (borç) и кредит (alacak) используются не в своём бытовом значении: так называют левую и правую стороны счёта. В этом уроке мы разберём эти два слова и поймём, почему каждая операция записывается дважды.
Урок предназначен для компаний и для тех, кто ведёт учёт балансовым методом (bilanço esası). Если вы ведёте книгу учёта предприятия (işletme defteri), в ней всего две колонки, расходы и выручка (см. урок «Итоги книги учёта предприятия»); если вы работаете при упрощённом порядке налогообложения (basit usul), официальных бухгалтерских книг вы не ведёте, а ваши документы заносятся в Систему «Дефтер-Беяннаме». В любом случае эти слова пригодятся вам в разговоре с лицензированным бухгалтером.
Сумка с рынка
На рынке вы дали продавцу помидоров 100 лир и взяли помидоров на 100 лир. Из кошелька ушло 100 лир, в сумку легли помидоры на 100 лир. Богаче или беднее вы не стали: ваши деньги просто сменили форму.
Бухгалтерия смотрит на каждую операцию так же: откуда-то что-то уходит, куда-то что-то приходит. Записываются обе стороны. Это называется двойной записью (çift taraflı kayıt). Правило у неё одно: сумма по дебету в проводке равна сумме по кредиту.
Дебет слева, кредит справа
Представьте каждый счёт как страницу, разделённую посередине. Левая сторона называется дебетом, правая — кредитом. Какая сторона означает рост, а какая уменьшение, зависит от вида счёта:
| Вид счёта | Растёт по | Уменьшается по | Пример |
|---|---|---|---|
| Актив (что у вас есть) | Дебету | Кредиту | Касса, банк, долги покупателей перед вами, товар на полке |
| Долги и собственный капитал (чьи это деньги) | Кредиту | Дебету | Долг поставщику, кредит банка, уставный капитал |
| Расход | Дебету | Закрывается в конце периода | Аренда, электричество, зарплата |
| Доход | Кредиту | Закрывается в конце периода | Продажи |
Эта таблица берётся оттуда же, откуда и две стороны бухгалтерского баланса (bilanço): активы стоят слева, источники справа. Доход увеличивает собственную долю компании, поэтому он, как источник, работает справа; расход эту долю уменьшает, поэтому работает слева.
Разница между двумя сторонами счёта называется сальдо (bakiye), то есть остаток по счёту. Какая сторона больше, такое название и носит сальдо. В счёте покупателя бытовой и бухгалтерский язык совпадают: «по счёту покупателя дебетовое сальдо» значит, что покупатель вам должен. А вот в кассе дебетовое сальдо означает просто «в кассе есть деньги».
Четыре операции Тюлин-ханым (цифры условные)
В 2026 году общая ставка НДС (KDV) — 20 %; в примере она применяется к товарам Тюлин-ханым.
1. Товар от поставщика в долг. Привезли набор стаканов на 10 000 лир, в счёте-фактуре (fatura) НДС 2 000 лир, оплата в конце месяца.
| Счёт | Дебет | Кредит |
|---|---|---|
| Товары (ticari mallar) | 10 000 | |
| НДС к вычету (indirilecek KDV) | 2 000 | |
| Поставщики (satıcılar, долг поставщику) | 12 000 |
На полку поступил товар: актив вырос, это дебет. Появился долг поставщику: источник вырос, это кредит. НДС из счёта-фактуры ждёт на отдельном счёте; в конце месяца его вычитают из НДС, полученного от покупателей при продаже (см. урок «НДС к вычету»).
2. Продажа за наличные. Покупатель взял набор кастрюль за 6 000 лир и заплатил наличными 7 200 лир с НДС.
| Счёт | Дебет | Кредит |
|---|---|---|
| Касса (kasa) | 7 200 | |
| Продажи (satışlar) | 6 000 | |
| Начисленный НДС (hesaplanan KDV) | 1 200 |
Именно эта строка и удивила Тюлин-ханым. Касса выросла, поэтому она по дебету. Продажа — это доход, поэтому она по кредиту. 1 200 лир НДС, полученные от покупателя, — не доход Тюлин-ханым; они лежат на отдельном счёте как деньги, которые нужно передать государству.
Выбытия набора кастрюль с полки в этой проводке нет. Во многих предприятиях себестоимость проданного товара считается разом в конце года по итогам инвентаризации: запасы на начало периода плюс закупки минус запасы на конец периода (см. урок «Отчёт о доходах и расходах строка за строкой»).
3. Оплата поставщику. В конце месяца из банка поставщику отправили 12 000 лир.
| Счёт | Дебет | Кредит |
|---|---|---|
| Поставщики | 12 000 | |
| Банк | 12 000 |
Долг закрыт: источник уменьшился, это дебет. Денег в банке стало меньше: актив уменьшился, это кредит. В этой операции нет ни дохода, ни расхода; прибыль не изменилась.
4. Счёт за электричество. Счёт магазина за электричество на 1 000 лир, с НДС 200 лир, оплачен из банка.
| Счёт | Дебет | Кредит |
|---|---|---|
| Расход (электричество) | 1 000 | |
| НДС к вычету | 200 | |
| Банк | 1 200 |
Расход записывается по дебету. Эта проводка уменьшает прибыль на 1 000 лир.
Почему записывают дважды?
Первая причина — ловить ошибки. Раз в каждой проводке две стороны равны, то и итоги по всем счетам обязаны получиться равными. Если не получаются, где-то записана неверная сумма или пропущена строка. Оборотно-сальдовая ведомость (mizan), на которую ваш лицензированный бухгалтер смотрит каждый месяц, — это и есть таблица для такой проверки.
Вторая причина — ответ на вопрос. Одноколоночная книга говорит: «из банка ушло 12 000 лир». Двойная запись отвечает ещё и на вопрос «куда они ушли?»: на погашение долга поставщику. Благодаря этому из одних и тех же проводок получаются и бухгалтерский баланс, и отчёт о доходах и расходах (gelir tablosu).
Переведите свою операцию
Когда переводите операцию на язык дебета и кредита, задайте себе два вопроса:
- Какие два счёта изменились? Что пришло, что ушло?
- Эти счета выросли или уменьшились? Посмотрите в таблицу выше.
Проводки ведёт ваш лицензированный бухгалтер. Но, увидев в распечатке слово «borç» (дебет), вы не запаникуете, а зададите правильный вопрос.
Разговор Тюлин-ханым закончился так: «Значит, касса не в долгу, в кассе есть деньги». Её бухгалтер рассмеялся: «Именно так».
Одной фразой
В бухгалтерии дебет — это левая сторона, кредит — правая; каждая операция записывается на одну и ту же сумму по дебету минимум одного счёта и по кредиту другого, и две стороны всегда остаются равными.
Сделайте на этой неделе
Выберите три операции этой недели: продажу, покупку и платёж. Запишите каждую на листе в две колонки: слева дебет, справа кредит. Какой счёт на какую сторону пойдёт, найдите по таблице из урока; при платеже ваш долг поставщику уменьшается (слева), а деньги в банке уменьшаются (справа). Проверьте, что в каждой операции итоги двух колонок равны, а то, на чём застряли, спросите у лицензированного бухгалтера.
Частые ошибки
- Принимать бухгалтерский «borç» (дебет) за долг из обычной речи. Дебетовое сальдо кассы показывает, что в кассе есть деньги, а не что касса кому-то должна.
- Считать оплату поставщику расходом. Оплата закрывает долг. Товар или услуга уже записаны по счёту-фактуре; если записать ещё и оплату как расход, одно и то же посчитается дважды.
- Включать НДС в продажи или в расходы. НДС, полученный от покупателя, — не продажа; НДС, который вы заплатили при покупке и можете вычесть, — не расход. Оба лежат на отдельных счетах и сравниваются в налоговой декларации по НДС.
Источники
- Общее разъяснение по применению системы бухгалтерского учёта № 1 (1 Sıra No'lu Muhasebe Sistemi Uygulama Genel Tebliği), «Официальная газета» (Resmî Gazete) 26.12.1992 / 21447, повторный выпуск (копия Alomaliye)
- Университет Анкары, факультет политических наук, конспект лекций «Общая бухгалтерия II»: записи в течение периода, главная книга и равенство оборотно-сальдовой ведомости
- Закон об НДС (Katma Değer Vergisi Kanunu) № 3065, ст. 29 (вычет) (mevzuat.gov.tr)
- KPMG: ставки НДС по Постановлению Президента № 9126; общая ставка 20 %
- TÜRMOB (Союз палат присяжных бухгалтеров Турции)
Этот урок переведён с турецкого. Последняя проверка по турецким правилам: 2026-10-13. Лицензированный бухгалтер (mali müşavir) его пока не проверял.
Это общая информация о турецких правилах, а не финансовая, налоговая или юридическая консультация. Правила меняются: смотрите на дату и источники и по своей ситуации обращайтесь к лицензированному бухгалтеру (mali müşavir). Отказ от ответственности