Borç ve alacak: her işlemin iki yüzü
Müşavirin dökümünde "Kasa, borç: 7.200" yazıyorsa kasa kimseye borçlu değildir. Muhasebede borç ve alacak, hesabın sol ve sağ tarafıdır. Bir züccaciye dükkânının dört işlemiyle çift taraflı kaydın mantığı ve hangi hesabın hangi tarafta arttığı.
İşveren Okulu · 5 dk · sonunda 4 soruluk sınav
Çift taraflı kayıtta her işlem en az iki hesabı etkiler ve bir hesabın borcuna, bir hesabın alacağına aynı tutarla yazılır. Borç hesabın sol, alacak sağ tarafıdır: varlıklar ve giderler borçta, borçlar, özkaynak ve gelirler alacakta artar. Bu yüzden bütün kayıtların borç toplamı alacak toplamına her zaman eşittir.
Tülin Hanım'ın "borç" şaşkınlığı
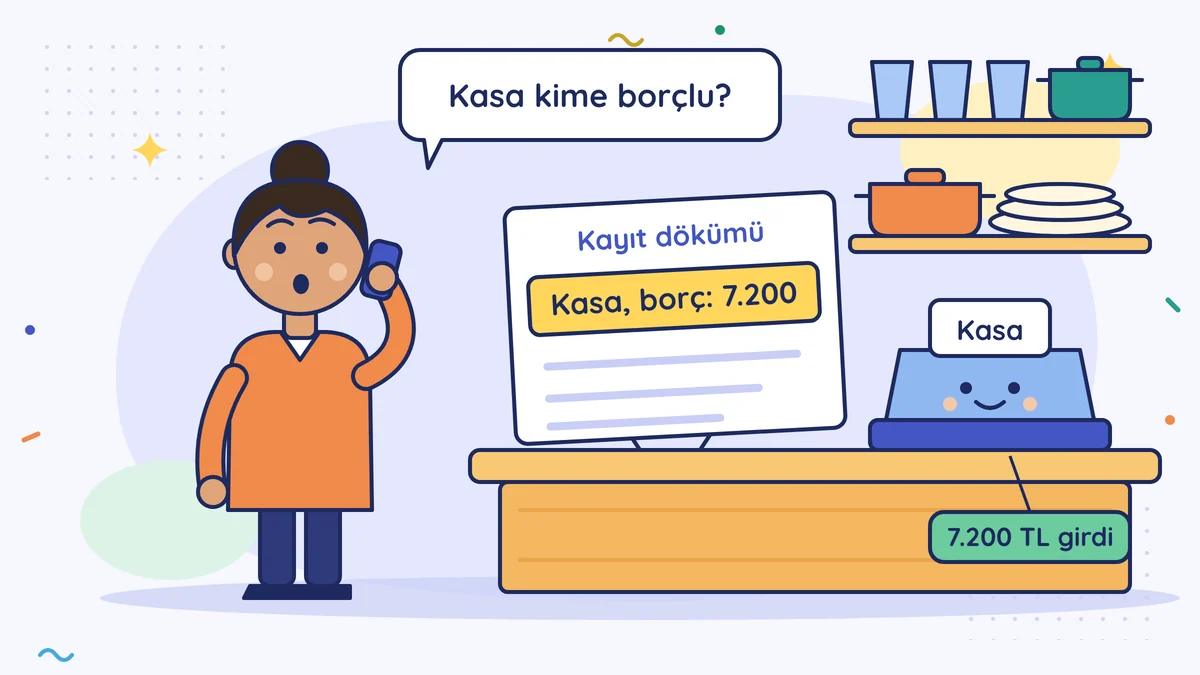
Tülin Hanım'ın züccaciye dükkânı iki yıldır limited şirket. Bardak, tencere, çatal bıçak satıyor. Geçen hafta müşavirinden kayıt dökümü istedi. İlk satırda şunu gördü: "Kasa, borç: 7.200." Hemen telefon etti: "Kasa kime borçlu? Ben kimseye borç yazmadım."
Kasa kimseye borçlu değildi. O gün kasaya 7.200 lira girmişti. Muhasebede borç ve alacak kelimeleri günlük dildeki anlamıyla kullanılmaz; bir hesabın sol ve sağ tarafının adıdır. Bu derste bu iki kelimeyi ve her işlemin neden iki kez yazıldığını görüyoruz.
Bu ders şirketler ve bilanço esasına göre defter tutanlar için. İşletme defteri tutuyorsan defterin gider ve hasılat diye iki sütunla çalışır (İşletme hesabı özeti); basit usuldeysen kanuni defter tutmazsın, belgelerin Defter-Beyan Sistemi'ne kaydedilir. İkisinde de müşavirinle konuşurken bu kelimeler işine yarar.
Pazardaki file
Pazarda domatesçiye 100 lira verdin, 100 liralık domates aldın. Cüzdanından 100 lira çıktı, filene 100 liralık domates girdi. Ne zenginleştin ne fakirleştin; paran biçim değiştirdi.
Muhasebe her işleme böyle bakar: bir yerden bir şey çıkar, bir yere bir şey girer. İki yüzün ikisi de yazılır. Buna çift taraflı kayıt denir. Tek bir kuralı vardır: bir kayıttaki borç toplamı, alacak toplamına eşittir.
Borç sol, alacak sağ
Her hesabı ortadan ikiye bölünmüş bir sayfa gibi düşün. Sol tarafın adı borç, sağ tarafın adı alacak. Hangi tarafın artış, hangisinin azalış olduğu hesabın türüne bağlıdır:
| Hesap türü | Artınca | Azalınca | Örnek |
|---|---|---|---|
| Varlık (neyin var) | Borç | Alacak | Kasa, banka, müşteriden alacak, raftaki mal |
| Borç ve özkaynak (kimin parası) | Alacak | Borç | Tedarikçiye borç, kredi, sermaye |
| Gider | Borç | Dönem sonunda kapanır | Kira, elektrik, maaş |
| Gelir | Alacak | Dönem sonunda kapanır | Satışlar |
Bu tablo bilançonun iki tarafıyla aynı yerden gelir: varlıklar solda, kaynaklar sağda durur. Gelir şirketin kendi payını büyüttüğü için kaynak gibi sağda, gider bu payı küçülttüğü için solda çalışır.
Bir hesabın iki tarafı arasındaki farka bakiye, yani hesabın kalanı denir. Büyük olan taraf hangisiyse bakiye de o adı alır. Müşteri hesabında günlük dil ile muhasebe dili örtüşür: "Müşterinin hesabı borç bakiyesi veriyor" demek, müşteri sana borçlu demektir. Kasada ise borç bakiyesi yalnızca "kasada para var" demektir.
Tülin Hanım'ın dört işlemi (örnek rakamlar)
2026'da genel KDV oranı %20; örnekte Tülin Hanım'ın mallarına bu oran uygulanıyor.
1. Tedarikçiden veresiye mal. 10.000 liralık bardak takımı geldi, faturada 2.000 lira KDV var, ödeme ay sonunda.
| Hesap | Borç | Alacak |
|---|---|---|
| Ticari mallar | 10.000 | |
| İndirilecek KDV | 2.000 | |
| Satıcılar (tedarikçiye borç) | 12.000 |
Rafa mal girdi: varlık arttı, borç tarafı. Tedarikçiye borç doğdu: kaynak arttı, alacak tarafı. Faturadaki KDV ayrı bir hesapta bekler; ay sonunda satışta müşteriden alınan KDV'den indirilir (İndirilecek KDV).
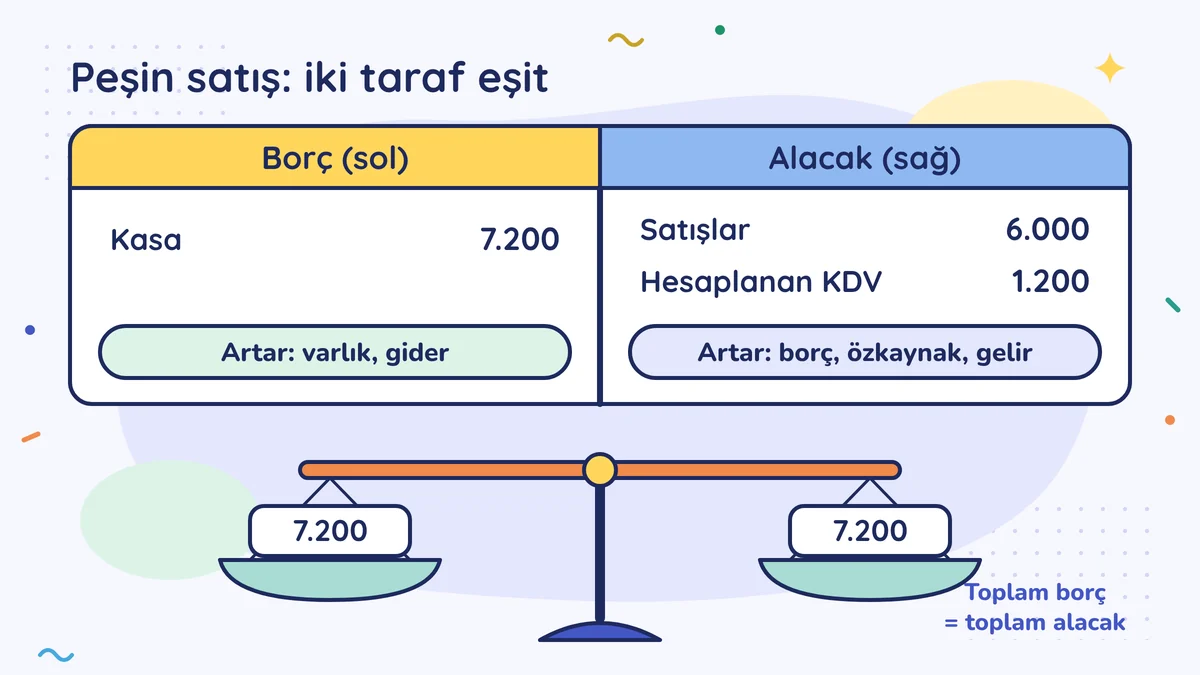
2. Peşin satış. Bir müşteri 6.000 liralık tencere seti aldı, KDV ile 7.200 lirayı nakit ödedi.
| Hesap | Borç | Alacak |
|---|---|---|
| Kasa | 7.200 | |
| Satışlar | 6.000 | |
| Hesaplanan KDV | 1.200 |
Tülin Hanım'ı şaşırtan satır buydu. Kasa arttı, o yüzden borç tarafında. Satış bir gelir, o yüzden alacak tarafında. Müşteriden alınan 1.200 lira KDV Tülin Hanım'ın geliri değil; devlete aktarılacak para olarak ayrı hesapta durur.
Satılan tencere setinin raftan çıkışı bu kayıtta yok. Birçok işletmede satılan malın maliyeti yıl sonunda sayımla toplu hesaplanır: dönem başı stok, artı alışlar, eksi dönem sonu stok (Gelir tablosu satır satır).
3. Tedarikçiye ödeme. Ay sonunda 12.000 lira bankadan tedarikçiye gönderildi.
| Hesap | Borç | Alacak |
|---|---|---|
| Satıcılar | 12.000 | |
| Banka | 12.000 |
Borç kapandı: kaynak azaldı, borç tarafı. Bankadaki para azaldı: varlık azaldı, alacak tarafı. Bu işlemde gelir de gider de yok; kâr değişmedi.
4. Elektrik faturası. Dükkânın 1.000 liralık elektrik faturası, 200 lira KDV'siyle bankadan ödendi.
| Hesap | Borç | Alacak |
|---|---|---|
| Gider (elektrik) | 1.000 | |
| İndirilecek KDV | 200 | |
| Banka | 1.200 |
Gider borç tarafına yazılır. Bu kayıt kârı 1.000 lira küçültür.
Neden iki kez yazılır?
İlk sebep hata yakalamak. Her kayıtta iki taraf eşit olduğu için bütün hesapların toplamı da eşit çıkmak zorundadır. Eşit çıkmıyorsa bir yerde yanlış yazılmış bir tutar ya da eksik bir satır vardır. Müşavirin her ay baktığı mizan bu kontrolün tablosudur.
İkinci sebep soruya cevap vermek. Tek sütunlu bir defter "bankadan 12.000 lira çıktı" der. Çift taraflı kayıt "nereye gitti?" sorusunu da cevaplar: tedarikçi borcuna. Bu sayede aynı kayıtlardan hem bilanço hem gelir tablosu çıkar.
Kendi işlemini çevir
Bir işlemi borç-alacak diline çevirirken iki soru sor:
- Hangi iki hesap değişti? Ne girdi, ne çıktı?
- Bu hesaplar arttı mı, azaldı mı? Yukarıdaki tabloya bak.
Kayıtları müşavirin tutar. Ama dökümde "borç" kelimesini gördüğünde paniğe kapılmazsın, doğru soruyu sorarsın.
Tülin Hanım'ın telefonu şöyle bitti: "Yani kasa borçlu değil, kasada para var." Müşaviri güldü: "Aynen öyle."
Bir cümlede
Muhasebede borç sol, alacak sağdır; her işlem en az bir hesabın borcuna ve bir hesabın alacağına aynı tutarla yazılır, iki taraf hep eşit kalır.
Bu hafta bunu yap
Bu hafta yaptığın üç işlemi seç: bir satış, bir alış, bir ödeme. Her birini kâğıda iki sütunla yaz: solda borç, sağda alacak. Hangi hesabın hangi tarafa gideceğini dersteki tablodan bul; ödemede tedarikçi borcun azalır (sol), bankadaki paran azalır (sağ). Her işlemde iki sütunun toplamının eşit çıktığını kontrol et, takıldığın birini müşavirine sor.
Sık yapılan hatalar
- Muhasebedeki borcu günlük dildeki borç sanmak. Kasanın borç bakiyesi kasada para olduğunu gösterir; kimseye borçlu olduğunu değil.
- Tedarikçiye ödemeyi gider sanmak. Ödeme borcu kapatır. Malın ya da hizmetin kaydı faturayla zaten yapılmıştır; ödemeyi bir de gider yazmak aynı şeyi iki kez saymaktır.
- KDV'yi satışa ya da gidere katmak. Müşteriden alınan KDV satış değildir; alışta ödediğin ve indirebildiğin KDV de gider değildir. İkisi ayrı hesaplarda bekler ve KDV beyannamesinde karşılaştırılır.
Bu dersteki kelimeler
Soru-cevap
Bu derse henüz soru sorulmamış. İlk soran sen ol.
Bu dersle ilgili bir sorun mu var?
Sorunuz incelendikten sonra cevabıyla birlikte burada yayınlanır. E-posta adresiniz sayfada görünmez.
Haftalık mevzuat bülteni
Haftada en çok bir e-posta: vergi, SGK ve iş hukukunda o hafta ne değişti, kaynağıyla; bir de yeni dersler. Reklam yok.
Nereden başlayacağını bilmiyor musun?
12 soru, 3 dakika, kayıt yok. Sınav seni doğru seviyeye koyar; cevapların bilgisayarından çıkmaz.
Yerleştirme sınavına gir →