الضريبة القابلة للخصم: أيّ مستند يُخفّض ضريبة القيمة المضافة، وأيّها لا يُخفّضها؟
ليست كل ضريبة قيمة مضافة تدفعها عند الشراء تُخصم من ضريبة البيع. نفرز كومة مستندات شهر كامل عند كوافيرة واحدًا واحدًا: فاتورة باسمها، وإيصال، وسيارة ركوب، ومستند وقود بلا UTTS، وفاتورة البيت، وفاتورة متأخرة. أيّها يُخصم، وأيّها لا يُخصم، ولماذا؟
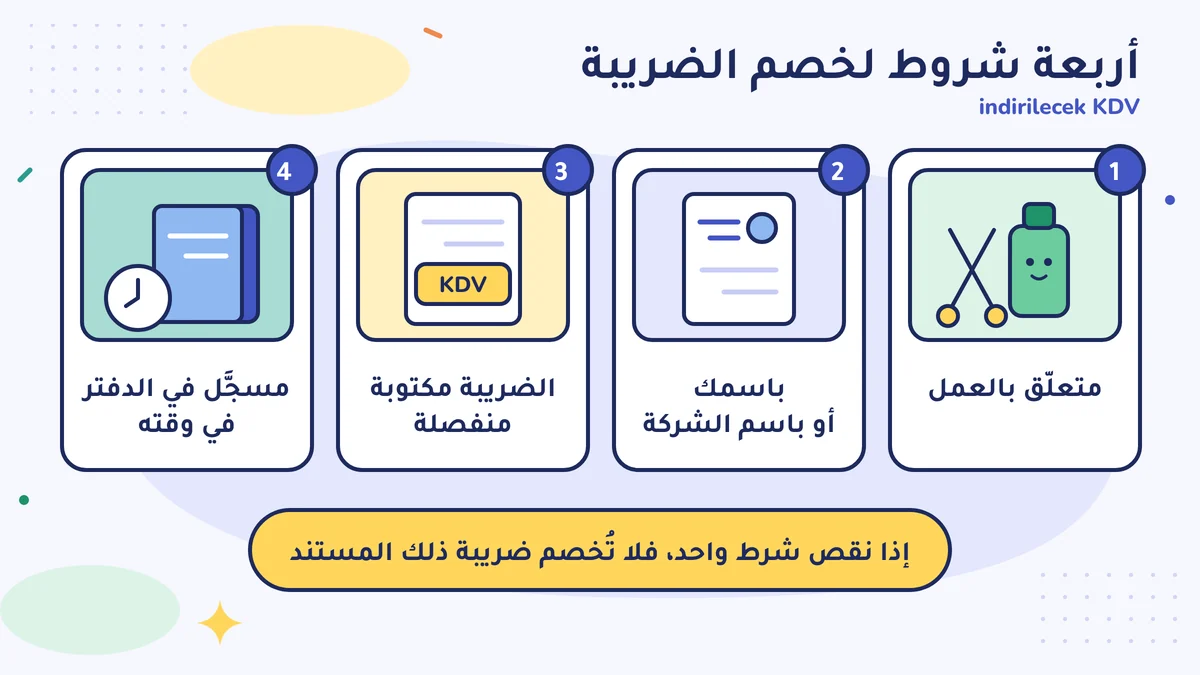
لكي تُخصم ضريبة القيمة المضافة المدفوعة عند الشراء من ضريبة البيع، يجب أن يكون الشراء متعلّقًا بالعمل، وأن تكون الفاتورة أو المستند المماثل صادرًا باسم المنشأة وتظهر فيه الضريبة منفصلة، وأن يُسجَّل المستند في الدفتر في وقته. ولا تُخصم ضريبة شراء سيارة ركوب للمنشأة، ولا ضريبة المصاريف الشخصية، ولا ضريبة مستندات الوقود التي كان يجب أن تصدر ضمن نظام UTTS ولم تصدر كذلك. وإيصال البيع بالتجزئة ليس كقاعدة مستندًا للخصم.
ظرف الكوافيرة دريا هانم
صالون الكوافير الذي تملكه دريا هانم في نظام المحاسبة الحقيقي (gerçek usul)، وتقدّم كل شهر إقرار ضريبة القيمة المضافة (KDV beyannamesi). في آخر الشهر تضع كل المستندات في ظرف وترسلها إلى محاسبها القانوني (mali müşavir). وذات يوم اتصل بها المحاسب: «لا أستطيع أن أخصم ضريبة القيمة المضافة في ثلاثة من المستندات التي في الظرف.» تعجّبت دريا هانم: «لكن ضريبة القيمة المضافة مكتوبة عليها كلها.»
لا يكفي أن تكون الضريبة مكتوبة على المستند. الأمر يشبه تذكرة دخول السينما: إذا لم تكن التذكرة باسمك، أو انتهى تاريخها، أو كانت لقاعة أخرى، فلا تمرّ من الباب. في هذا الدرس ننظر أيّ مستند «يمرّ من الباب».
رأيت كيف يُعمل الحساب في الدرس السابق، حساب ضريبة القيمة المضافة سطرًا سطرًا: هل تدفع، أم تُرحَّل؟. والآن ننظر ما الذي يمكن أن يدخل في كفّة ضريبة القيمة المضافة القابلة للخصم (indirilecek KDV).
أربعة شروط
بحسب قانون ضريبة القيمة المضافة (KDV Kanunu)، المادة 29، لكي تستطيع أن تخصم الضريبة التي دفعتها عند الشراء من ضريبة البيع:
- يجب أن يكون الشراء متعلّقًا بالعمل. البضاعة التي ستبيعها، وإيجار المحل، وكهرباؤه، والأداة التي تستعملها في العمل.
- يجب أن تكون الفاتورة أو المستند المماثل صادرًا باسمك. في المنشأة الفردية (şahıs işletmesi) اسمك ورقمك الضريبي، وفي الشركة الاسم التجاري للشركة ورقمها الضريبي.
- يجب أن تظهر الضريبة في المستند منفصلة. في الفاتورة تُكتب ضريبة القيمة المضافة سطرًا مستقلًا.
- يجب أن يُسجَّل المستند في الدفتر في وقته. نرى المدة في الأسفل.
إذا نقص شرط واحد، فلا تدخل ضريبة ذلك المستند في الكفّة.
ظرف دريا هانم، مستندًا مستندًا
| المستند | الضريبة | هل تُخصم؟ | السبب |
|---|---|---|---|
| فاتورة تاجر جملة الشامبو والصبغة، باسم الصالون | 3.000 | نعم | متعلّقة بالعمل، وباسمها، والضريبة مكتوبة منفصلة |
| فاتورة مجفّف الشعر، باسم زوجها | 1.000 | لا | الفاتورة ليست باسم المنشأة |
| فاتورة كهرباء البيت | 400 | لا | ليست متعلّقة بالعمل، بل مصروف شخصي |
| مستند وقود سيارتها، بلا UTTS | 300 | لا | نشرحه في الأسفل |
| مواد تنظيف من السوق، بإيصال بيع بالتجزئة | 100 | اسأل المحاسب | الإيصال ليس كقاعدة مستندًا للخصم |
| فاتورة إيجار نوفمبر الماضي المنسية | 2.000 | نعم، إن لم تنتهِ المدة | مدة الخصم في الأسفل |
فاتورة ليست باسم المنشأة. اشترى زوجها المجفّف ببطاقته، وجعل الفاتورة تصدر باسمه. ومع أن المجفّف يُستعمل في الصالون، فإن ضريبته لا تدخل في حساب الصالون. فعند الشراء يجب أن تعطي اسم المنشأة ورقمها الضريبي. وقد تحدّثنا عن هذا أيضًا في درس مال المنشأة ومال جيبك: حساب منفصل، والمال المسحوب، ومصاريف البطاقة.
المصروف الشخصي. فاتورة البيت ومشتريات العائلة لا تُعَدّ مصروفًا للعمل؛ والمصروف الذي لا يُعَدّ مصروفًا للعمل لا تُخصم ضريبته أيضًا (قانون ضريبة القيمة المضافة، المادة 30/d). وما الذي يُعَدّ مصروفًا شرحناه في مقال «ما المصاريف التي تُسجَّل مصروفًا؟» (باللغة التركية).
سيارة الركوب والوقود
شراء سيارة ركوب. ضريبة القيمة المضافة في فاتورة شراء سيارة الركوب (binek otomobil) التي تدخل في المنشأة لا تُخصم كقاعدة (قانون ضريبة القيمة المضافة، المادة 30/b). والاستثناء لمن يكون عملهم تأجير سيارات الركوب أو تشغيلها. وفي مصاريف سيارة الركوب، مثل إيجارها ووقودها وصيانتها، يوجد أيضًا تقييد للمصروفات (gider kısıtlaması): جزء من المصروف لا يُخصم من الربح، وقد لا تُخصم ضريبة القيمة المضافة لذلك الجزء أيضًا. سواء كانت السيارة ملك المنشأة أو مستأجرة، فهذا الحساب يقوم به محاسبك.
الوقود ونظام UTTS. نظام التعرّف الوطني على المركبات (Ulusal Taşıt Tanıma Sistemi، UTTS) نظامٌ يسجّل شراء الوقود بواسطة جهاز تعرّف يُركَّب في المركبات الداخلة في المنشأة، أو المستأجرة والمستعملة في العمل. وتركيب الجهاز في هذه المركبات إلزامي (باستثناء المركبات الحكومية والدبلوماسية). وبحسب البلاغ العام رقم 1 لتطبيق نظام UTTS (1 Sıra No'lu UTTS Uygulama Genel Tebliği)، فإن مستندات الوقود التي لا تصدر ضمن نظام UTTS لهذه المركبات تُعَدّ كأنها لم تصدر أصلًا، بموجب قانون الإجراءات الضريبية (Vergi Usul Kanunu)، المادة 227. والنتيجة: ذلك المستند لا يُسجَّل مصروفًا، ولا تُخصم ضريبته. وتُطبَّق هذه القاعدة في شراء البنزين والديزل منذ 1 يوليو 2025، وفي المركبات التي تستعمل غاز LPG فقط منذ 1 يناير 2026.
إذا كانت سيارة دريا هانم مسجَّلة في سجلات الصالون، فإيصال الوقود الذي تشتريه دون تركيب الجهاز لا ينفع. ولم يتّضح بعدُ إلى أيّ حد يخضع لهذه القاعدة من هم في نظام المحاسبة المبسَّط؛ فإذا كانت عندك سيارة فاسأل محاسبك.
وماذا عن إيصال البيع بالتجزئة؟
إيصال البيع بالتجزئة وإيصال آلة تسجيل النقد لا يقومان كقاعدة مقام الفاتورة، ولذلك لا يكونان في الغالب مستندًا للخصم. وفي بعض المصاريف الصغيرة لمحل العمل قد تُخصم الضريبة التي في الإيصال أيضًا؛ واسأل محاسبك القانوني عن هذه المصاريف. أما الأمر الأكيد فهو: اطلب دائمًا فاتورة البضاعة التي تشتريها لتبيعها، والمواد الأساسية لعملك.
حدّ إصدار الفاتورة (fatura düzenleme sınırı) في 2026 هو 12.000 ليرة (البلاغ العام لقانون الإجراءات الضريبية رقم 588، الجريدة الرسمية 31 ديسمبر 2025). في المشتريات التي تتجاوز هذا المبلغ، البائع ملزَم بإعطاء الفاتورة، وأنت ملزَم بأخذها. وتحت الحد أيضًا، إذا طلبت الفاتورة فالبائع ملزَم بإعطائها (قانون الإجراءات الضريبية، المادة 232). اجعل عبارة «فاتورة باسم المنشأة» عادةً تقولها لتاجر الجملة، وللمصلّح، ولبائع القرطاسية.
الفاتورة المتأخرة: مدة حق الخصم
أحيانًا تُنسى فاتورة في الدرج. بحسب قانون ضريبة القيمة المضافة، المادة 29/3، يمكن استعمال حق الخصم حتى نهاية السنة الميلادية التي تلي السنة الميلادية التي وقعت فيها الواقعة المنشئة للضريبة (vergiyi doğuran olay)، أي الشراء؛ وشرط ذلك أن يُسجَّل المستند في الدفتر خلال هذه المدة.
ظهرت فاتورة إيجار دريا هانم المؤرَّخة في نوفمبر 2025 في أكتوبر 2026. تنتهي المدة في 31 ديسمبر 2026؛ فإذا أعطتها لمحاسبها فورًا خُصمت ضريبتها. ولو وُجدت الفاتورة نفسها في 2027 لضاعت ضريبتها. ومع أن ضريبتها تُخصم في 2026، فإن السنة التي ينتمي إليها الإيجار بصفته مصروفًا قد تكون 2025؛ ولأن إقرار 2025 قد قُدِّم، ينظر محاسبك كيف يُسجَّل ذلك. ومع ذلك أرسل الفاتورة المتأخرة دون انتظار؛ فالمخاطرة بآخر المدة لا داعي لها. وطريقة إرسال المستندات كل شهر بانتظام تجدها في درس تنظيم المستندات: أين يوضع كل مستند، وكم مدة يُحفظ؟.
نتيجة الظرف
كان في ظرف دريا هانم 6.800 ليرة ضريبة قيمة مضافة. المخصوم بالتأكيد 5.000 ليرة (تاجر الجملة والإيجار القديم). ووضع الـ 100 ليرة التي في الإيصال سيقوله المحاسب. أما 1.700 ليرة فكانت تذاكر رُدَّت عند الباب. وفي الشهر التالي أعطت دريا هانم زوجها ملاحظة: «إذا اشتريت شيئًا للصالون فاجعل الفاتورة باسم الصالون.» وتحدّثت مع محاسبها أيضًا عن جهاز UTTS لسيارتها.
افعل هذا هذا الأسبوع
ضع مستندات الشراء لهذا الشهر أمامك، واسأل كل واحد منها أربعة أسئلة: هل هو متعلّق بالعمل؟ هل هو باسمي أو باسم شركتي؟ هل الضريبة مكتوبة منفصلة؟ هل وصل إلى محاسبي؟ افصل الفواتير التي ليست باسمك، واطلب من البائع أن يصحّحها. وإذا كانت عندك مركبة تستعملها في العمل، فتحدّث مع محاسبك: هل جهاز UTTS مركَّب فيها؟
أخطاء شائعة
- جعل الفاتورة تصدر باسمك الشخصي أو باسم قريب لك. الفاتورة التي لا تصدر باسم الشركة في الشركة، أو برقمك الضريبي في المنشأة الفردية، لا تدخل ضريبتها في حساب المنشأة.
- إرسال مستند وقود بلا جهاز للمركبة، لتسجيله مصروفًا وخصم ضريبته. في المركبة الداخلة في المنشأة، أو المستأجرة والمستعملة في العمل، مستند الوقود الذي لا يصدر ضمن نظام UTTS يُعَدّ كأنه لم يصدر أصلًا.
- ترك الفاتورة المنسية تنتظر بحجة أن «المدة ما زالت طويلة». ينتهي حق الخصم في آخر السنة التي تلي سنة الشراء؛ والفاتورة التي توجد بعد ذلك التاريخ تضيع ضريبتها.
المصادر
- قانون ضريبة القيمة المضافة (Katma Değer Vergisi Kanunu) رقم 3065، المادة 29 (الخصم، و29/3 مدة الخصم)، والمادتان 30/b و30/d (الضريبة التي لا تُخصم) (mevzuat.gov.tr)
- KPMG: حق السنتين في خصم ضريبة القيمة المضافة (تعديل المادة 29/3 بالقانون رقم 7104)
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المادتان 227 و232 (نظام المستندات، وإلزام استعمال الفاتورة) (mevzuat.gov.tr)
- Alomaliye: البلاغ العام لقانون الإجراءات الضريبية رقم 588 (VUK Genel Tebliği Sıra No: 588) (الحدود والمبالغ لعام 2026، حدّ إصدار الفاتورة 12.000 ليرة)
- وزارة الخزانة والمالية (Hazine ve Maliye Bakanlığı)، البلاغ العام رقم 1 لتطبيق نظام التعرّف الوطني على المركبات (مع تعديلاته) (PDF)
- Alomaliye: إلزام أصحاب المركبات بالامتثال لنظام UTTS، والعقوبات
- Alomaliye: خصم ضريبة القيمة المضافة في سيارة الركوب وتقييد المصروفات
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية