سيناريو الشهر السيئ والمال الاحتياطي: إذا لم يكفِ المال فأيّ دفعة أولًا؟
إذا انخفضت المبيعات 30% فلا تنخفض الرواتب ولا الاشتراكات ولا الإيجار. من خلال سيناريو الشهرين السيئين عند صاحب المطعم نهاد أوسطا نحسب المال الاحتياطي، ونجمعه في حساب منفصل، وعندما لا يكفي المال نرتّب الإقرار والرواتب والضمان الاجتماعي وضريبة القيمة المضافة واشتراك Bağ-Kur بحسب ثمن التأخير.
يجب أن يكون المال الاحتياطي (kenar parası) بقدر يغطّي مجموع العجز الذي يظهر في سيناريو الشهر السيئ: خفّض المبيعات 20–30%، وأخّر أكبر مستحقاتك، وأضف مصروفًا غير متوقَّع، واجمع العجز. وإذا لم يكفِ المال فقدّم الإقرار في وقته في كل الأحوال؛ وليكن في الحساب مال في تاريخ الشيك الذي أعطيته؛ وقدّم الرواتب والاشتراك والضريبة اللذين خصمتهما من راتب العامل، وتحدّث مع المورّد وصاحب الإيجار قبل يوم الدفع.
الشهران السيئان عند صاحب المطعم نهاد أوسطا
مطعم نهاد أوسطا يدور بثمانية عاملين. في الشهر العادي يدخل تحصيل 900.000 ليرة تركية، ويخرج 850.000 ليرة. فيزيد 50.000 ليرة في الشهر.
ذات صباح بدأت حفريات للبنية التحتية عند مدخل الشارع. قالت البلدية: «ستستمر شهرين». فقلّ الزبائن 30%. وفي الأسبوع نفسه تعطّلت غرفة التبريد.
أقام نهاد أوسطا سيناريو، ليفكّر في مثل هذا الوضع مسبقًا لا بعد وقوعه. في هذا الدرس نقيم ذلك السيناريو، ثم نحسب المال الاحتياطي.
خزان الماء في العمارة
خزان الماء يبدو بلا فائدة ما دامت الشبكة تعمل. لكن عندما تنقطع الشبكة يُدبّر الأمر بضعة أيام. وإذا كان الخزان فارغًا بقيت بلا ماء من اليوم الأول. وإذا كان كبيرًا إلى حدّ أن يفيض فإنه يُثقل السطح بلا داعٍ.
المال الاحتياطي هو خزان الماء للمنشأة. وكم يكون حجمه لا يُحسب بالتخمين، بل بالسيناريو.
سيناريو الشهر السيئ
خذ خطة الـ 13 أسبوعًا وغيّر فيها ما يلي:
- خفّض المبيعات بين 20 و30%.
- أخّر أكبر مستحقاتك شهرًا.
- أضف مصروفًا غير متوقَّع: عطلًا، أو غرامة، أو زبونًا خسرته.
أرقام نهاد أوسطا (مقرّبة وللمثال؛ وسطر Bağ-Kur هو أدنى اشتراك في 2026 مقرّبًا):
| البند | شهر عادي | الشهر السيئ الأول | الشهر السيئ الثاني |
|---|---|---|---|
| التحصيل | 900.000 | 630.000 | 630.000 |
| المواد | −270.000 | −189.000 | −189.000 |
| الرواتب (الصافي) | −240.000 | −240.000 | −240.000 |
| اشتراك الضمان الاجتماعي والإقرار المختصر | −120.000 | −120.000 | −120.000 |
| الإيجار | −100.000 | −100.000 | −100.000 |
| ضريبة القيمة المضافة | −50.000 | −50.000 | −30.000 |
| Bağ-Kur | −10.000 | −10.000 | −10.000 |
| الكهرباء والغاز وغيرها | −60.000 | −55.000 | −55.000 |
| إصلاح غرفة التبريد | −40.000 | ||
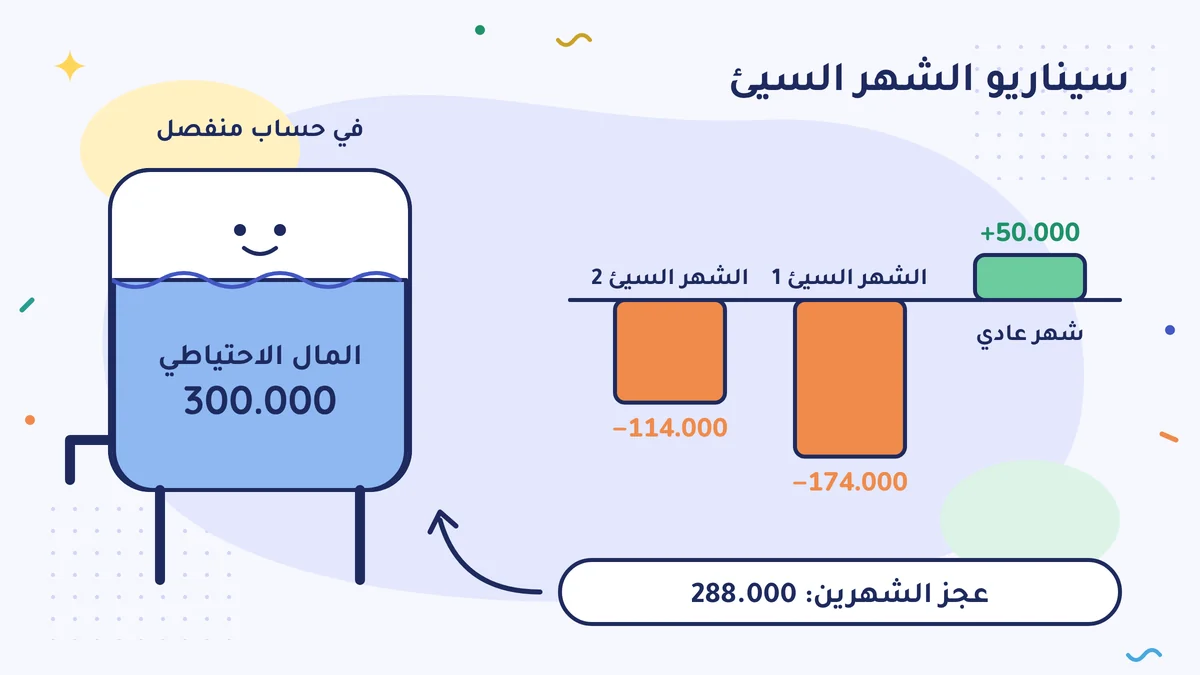
| نتيجة الشهر | +50.000 | −174.000 | −114.000 |
انتبه إلى أمرين.
المواد تنخفض مع المبيعات. أما الرواتب والاشتراكات والإيجار فلا تنخفض. حمل الشهر السيئ تحمله المصاريف الثابتة. وفصل المصروف الثابت عن المتغيّر نراه بالتفصيل في درس المصروف الثابت والمتغيّر.
ضريبة القيمة المضافة (KDV) والاشتراكات التي تُدفع في الشهر السيئ هي ضريبة الشهر الجيد. فضريبة الشهر واشتراكاته تُدفع في الشهر الذي يليه. في الشهر الأول الذي تنخفض فيه المبيعات تدفع ضريبة القيمة المضافة عن الشهر العادي الذي قبله. ولا تنخفض الضريبة إلا في الشهر الثاني.
مجموع عجز الشهرين 288.000 ليرة. لذلك هدف نهاد أوسطا للمال الاحتياطي 300.000 ليرة. وبعض المنشآت تحتفظ، كمقياس عام، بمال احتياطي بقدر «ثلاثة أشهر من المصاريف الثابتة»؛ وهذا هدف أكثر حذرًا. والسيناريو يُظهر بأرقامك أنت أقلّ ما تحتاج إليه.
كيف يُجمع المال الاحتياطي؟
- احفظه في حساب منفصل. ومنفصل أيضًا عن حصّالة الضريبة (vergi kumbarası). فالحصّالة لضريبة هذا الشهر؛ والمال الاحتياطي للشهر السيئ القادم.
- احفظه في مكان يمكن سحبه منه فورًا. المخزون أو الآلة أو الاستثمار طويل الأجل ليست مالًا احتياطيًا؛ فهي لا تتحوّل إلى مال يوم الحاجة.
- املأه بحصة في الأشهر الجيدة. نهاد أوسطا يضع جانبًا نصف الـ 50.000 ليرة التي تزيد في الأشهر العادية. فيصل إلى الهدف في سنة.
- إذا استعملته فأعد ملأه. المال الاحتياطي موجود ليُستعمل؛ وإذا نفد تُوضع خطة جديدة لملئه.
المال الاحتياطي لا يقوم مقام حدّ القرض، لكن الاثنين يعملان معًا جيدًا. والحديث مع البنك عن حدّ القرض أسهل قبل الحاجة، والعمل في حال جيدة.
إذا لم يكفِ المال: أيّها أولًا؟
هذا ليس ترتيبًا قانونيًا. إنه ترتيب للتفكير بحسب ثمن التأخير ومن الذي يتضرّر. تحدّث عن وضعك مع محاسبك.
| الدفعة | إذا تأخرت | هامش التفاوض |
|---|---|---|
| الإقرارات | حتى لو لم تستطع الدفع قدّم الإقرار في وقته. على الضريبة المُقَرّ بها والمدفوعة متأخرة تسري زيادة تأخير (gecikme zammı)؛ أما تقديم الإقرار متأخرًا فينشأ عنه غرامة إضافية | لا يوجد |
| الشيك الذي أعطيته | إذا خرج بلا رصيد تُطرح بحسب قانون الشيك (Çek Kanunu) عقوبة وحظر على إصدار الشيكات، ويسوء سجلّك في البنك | قليل جدًا؛ تحدّث قبل تاريخه مع من أعطيته الشيك |
| الرواتب | معيشة العامل. إذا لم يُدفع الأجر خلال 20 يومًا من يوم استحقاقه دون قوة قاهرة جاز للعامل أن يمتنع عن العمل؛ وتسري فائدة على الأجر المتأخر (قانون العمل (İş Kanunu)، المادة 34) | قليل جدًا |
| اشتراك الضمان الاجتماعي والضريبة المخصومة من الراتب | جزء منها مال خصمته من راتب العامل. في اشتراك الضمان الاجتماعي تسري غرامة تأخير وزيادة تأخير؛ وقد يضيع الحافز وتخفيض الخزينة (Hazine indirimi) لذلك الشهر | في اشتراك الضمان الاجتماعي يوجد طريق التقسيط؛ أما الضريبة المخصومة فاسأل عنها محاسبك |
| ضريبة القيمة المضافة | زيادة التأخير: 3,7% شهريًا اعتبارًا من أكتوبر 2026 (منذ 13 نوفمبر 2025) | يوجد طريق التأجيل والتقسيط (tecil)، لكن عدد الأقساط في ضريبة القيمة المضافة أقل في العادة |
| Bağ-Kur | إذا لم يُدفع في موعده يضيع تخفيض الـ 5 نقاط لذلك الشهر: في 2026 يصبح أدنى اشتراك 11.808,23 ليرة بدل 10.156,73؛ وفوق ذلك تسري غرامة تأخير وزيادة تأخير. وحتى يُدفع الدين قد يضيع تخفيض الأشهر التالية أيضًا | قليل |
| القرض وبطاقة الائتمان | فائدة تأخير؛ ويتأثر سجلّك الائتماني | مع البنك مسبقًا |
| الإيجار والمورّد | خسارة الثقة، وقِصَر الأجل في الشراء التالي | الأكبر |
البنود التي فيها أكبر هامش للتفاوض تبقى في الآخر: المورّد والإيجار. ومعهم أيضًا تتحدّث قبل يوم الدفع.
إذا لزم تقسيم الدفع يمكن تقديم طلب تقسيط إلى إدارة الضرائب وإلى مؤسسة الضمان الاجتماعي (القانون رقم 6183، المادة 48). وفي يونيو 2026 رفع القانون رقم 7582 أطول مدة تقسيط في الديون الضريبية من 36 شهرًا إلى 72 شهرًا. وهذا حدّ أعلى: فعدد الأقساط التي تُمنح يتغيّر بحسب نوع الضريبة وحال المنشأة. ففي ضريبة القيمة المضافة تُمنح عادةً أقساط أقل؛ وبعض الديون مثل الضريبة المؤقتة (geçici vergi) لا تُقسَّط. أما ترتيب التقسيط الخاص ذو الفائدة الأقل الذي صدر في يونيو 2026 فقد انتهت مدة التقديم عليه في 31 أغسطس 2026؛ ومن يتقدّم اليوم يخضع للقواعد العامة. وعلى الدين المقسَّط تسري فائدة التأجيل (tecil faizi). والفائدة والشروط تُحدَّد بحسب ما هو سارٍ يوم تقديم الطلب؛ وتفاصيلها في مقال «ماذا يحدث إذا تأخرت في دفع الضريبة؟» (باللغة التركية). ورأيت شروط الحوافز في درس ما هو الحافز؟.
الحديث مع العاملين
عندما بدأت الحفريات شرح نهاد أوسطا الوضع لعامليه: الرواتب ستُدفع في وقتها، لكن لن يكون هناك عمل إضافي لمدة شهرين، ويمكن نقل الإجازات إلى هذه الفترة. والعمل الإضافي والإجازة السنوية لهما قواعدهما؛ رأيتها في درسَي العمل الإضافي والإجازة السنوية مدفوعة الأجر. والشهر السيئ الذي يُتحدَّث عنه بصراحة يُفقدك عاملين أقل من الشهر السيئ الذي يمرّ في صمت.
قاعدة الإنذار المبكر
بعد أن تحدّد المال الاحتياطي أضف قاعدة إلى خطة الـ 13 أسبوعًا: إذا نزل أضعف أسبوع تحت المال الاحتياطي فقد حان وقت التحرّك. ويمكن أن يكون الترتيب هكذا: سرّع التحصيل، وقلّل شراء المخزون، وتحدّث مع المورّد عن الأجل، وأخيرًا انظر إلى التمويل. الثلاثة الأولى بلا ثمن؛ أما الرابع فله ثمن، ونقارن خياراته في درس قرض، أم تأجير تمويلي (leasing)، أم مالك أنت؟.
افعل هذا هذا الأسبوع
خذ نسخة من خطة الـ 13 أسبوعًا. خفّض المبيعات 30%، وأخّر أكبر مستحقاتك شهرًا، وأضف مصروفًا غير متوقَّع بـ 50.000 ليرة. اكتب أكبر عجز يظهر هدفًا لمالك الاحتياطي، وافتح هذا الشهر حسابًا منفصلًا.
أخطاء شائعة
- ظنّ أن ضريبة القيمة المضافة ستنخفض فورًا في الشهر السيئ. في الشهر السيئ الأول تدفع ضريبة القيمة المضافة والاشتراك عن الشهر العادي الذي قبله. ولا تنخفض الضريبة إلا في الشهر الثاني.
- عدم تقديم الإقرار لأنك لا تستطيع الدفع. على الضريبة المُقَرّ بها والمدفوعة متأخرة تسري زيادة تأخير؛ أما تقديم الإقرار متأخرًا فينشأ عنه غرامة إضافية. قدّم الإقرار في وقته في كل الأحوال.
- حفظ المال الاحتياطي في المخزون أو في حصّالة الضريبة. المخزون لا يتحوّل إلى مال يوم الحاجة، والحصّالة لضريبة هذا الشهر. المال الاحتياطي يبقى في حساب منفصل يمكن السحب منه فورًا.
المصادر
- قانون العمل (İş Kanunu) رقم 4857، المادة 32 (دفع الأجر) والمادة 34 (تأخّر الأجر) (ملف PDF من وزارة العمل والضمان الاجتماعي)
- قانون التأمينات الاجتماعية والتأمين الصحي العام (Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu) رقم 5510، المادة 81 (تخفيض الخزينة)، والمادتان 88–89 (مدة دفع الاشتراك، وغرامة التأخير وزيادته) (mevzuat.gov.tr)
- مؤسسة الضمان الاجتماعي (SGK): عرض حوافز اشتراكات التأمين 2026 (Sigorta Primi Teşvikleri) (مبالغ اشتراك 4/b، 35,75% و30,75%)
- Alomaliye: تخفيض الـ 5 نقاط في اشتراك 4/b (Bağ-Kur) لعام 2026
- قانون الشيك (Çek Kanunu) رقم 5941، المادة 5 (الشيك بلا رصيد) (mevzuat.gov.tr)
- قانون إجراءات تحصيل المستحقات العامة (Amme Alacaklarının Tahsil Usulü Hakkında Kanun) رقم 6183، المادة 48 (التقسيط) والمادة 51 (زيادة التأخير) (mevzuat.gov.tr)
- KPMG: إعادة تحديد نسبة زيادة التأخير بـ 3,7% بقرار رئيس الجمهورية رقم 10556
- PwC: ملخص القانون رقم 7582 (يونيو 2026، 72 شهرًا في التقسيط)
- Andersen: تغييرات فائدة التقسيط وعدد الأقساط (البلاغ العام للتحصيل Tahsilat Genel Tebliği، السلسلة B رقم 20، الجريدة الرسمية 16.06.2026؛ أُغلق التقديم في 31.08.2026، وخارج نطاقه فائدة التقسيط العامة 39%)
- Ekonomi Gazetesi: التقسيط (Tecil ve taksitlendirme) (في التقسيط العام مدة أقصر لضريبة القيمة المضافة، والضريبة المؤقتة لا تُقسَّط؛ و72 شهرًا مع القانون 7582)
- PwC، جلال أوزجان: تقسيط ديون اشتراكات الضمان الاجتماعي بحسب القانون رقم 6183 (SGK prim borçlarının 6183 sayılı Kanun'a göre tecil ve taksitlendirilmesi)
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المادتان 344 و352 (غرامة ضياع الضريبة وغرامة المخالفة الإجرائية) (mevzuat.gov.tr)
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية