قرض، أم تأجير تمويلي (leasing)، أم مالك أنت؟
لدى زينب هانم صاحبة المطبعة ثلاثة عروض لآلة الطباعة: الدفع نقدًا، وقرض بنكي، وتأجير تمويلي (leasing). نرى إلى جانب الفائدة ضريبةَ المعاملات المصرفية والتأمينية (BSMV)، وصندوقَ دعم استعمال الموارد (KKDF)، ومصاريفَ الملف، وتوزّعَ ضريبة القيمة المضافة على الأقساط في التأجير التمويلي، وكيف تقارن العروض بالطريقة نفسها.
مالك أنت هو الأرخص، لكنه يُفرغ الصندوق في يوم واحد؛ وإذا لم تبقَ في الصندوق بعد الشراء مصروفات ثابتة لعدة أشهر فهو غير مناسب. وفي القرض توجد، إضافةً إلى الفائدة، ضريبة BSMV (5% في القرض التجاري)، وKKDF التي تختلف نسبتها بحسب نوع القرض، ومصاريف الملف. وفي التأجير التمويلي تتوزّع ضريبة القيمة المضافة للآلة على الأقساط. قارن العروض لا بالقسط الشهري، بل بمجموع السداد دون ضريبة القيمة المضافة، وتحقّق من أن القسط أقل من النقد الإضافي الشهري الذي تأتي به الآلة.
العروض الثلاثة لزينب هانم صاحبة المطبعة
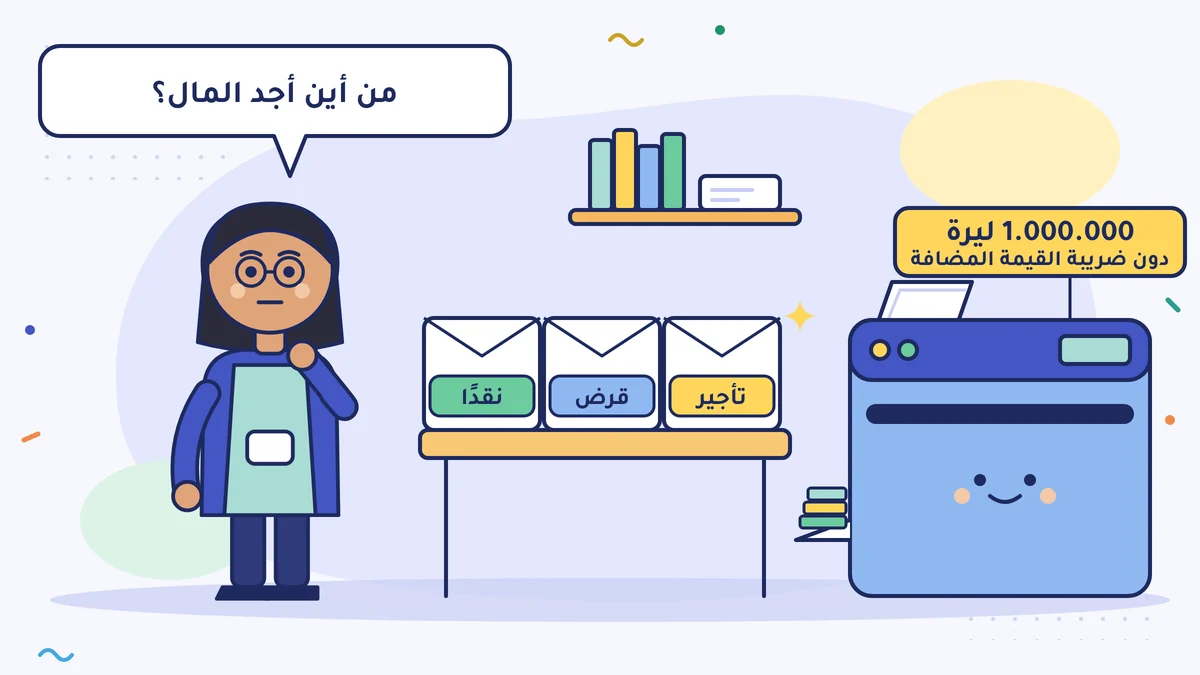
تريد مطبعة زينب هانم أن تنتقل من بطاقات العمل (kartvizit) إلى أعمال الكتالوجات. ولهذا تحتاج إلى آلة طباعة رقمية: 1.000.000 ليرة دون ضريبة القيمة المضافة (KDV)، و1.200.000 ليرة مع ضريبة القيمة المضافة بنسبة 20%. وبالحساب في الدرس السابق وجدت أن الآلة ستأتي بنقد إضافي نحو 80.000 ليرة في الشهر، أي أنها ستغطّي نفسها في نحو 13 شهرًا. والسؤال الآن: من أين تجد المال؟
على مكتبها ثلاثة خيارات: أن تشتري نقدًا بالمال الذي في الصندوق، أو أن تأخذ قرضًا من البنك، أو أن تشتري بالتأجير التمويلي (leasing)، أي الإيجار التمويلي (finansal kiralama).
يشبه شراء بيت
من يشتري بيتًا يفكّر أيضًا في الطرق الثلاث نفسها: أن يشتريه نقدًا بمدّخراته، أو أن يأخذ قرضًا سكنيًا، أو أن يستأجره أولًا ثم يشتريه في النهاية. ولا واحد منها صحيح وحده. من يشتري نقدًا لا يدفع فائدة لكن مدّخراته تنتهي. ومن يأخذ قرضًا يدخل بيته فورًا لكنه يدفع فائدة. والذي يحدّد أيّها المناسب ليس ثمن البيت، بل صندوق الشخص. وفي الآلة كذلك.
1. مالك أنت
لا فائدة، ولا مصاريف، ولا انتظار موافقة. لكن يخرج من الصندوق اليوم 1.200.000 ليرة.
والسؤال الذي يجب أن يُسأل: بعد الشراء، مصروفات ثابتة لكم شهرًا تبقى في الصندوق؟ الإيجار، والرواتب، واشتراكات الضمان الاجتماعي (SGK)، والضريبة، وحصة لشهر سيئ. وإذا لم يبقَ هذا في الصندوق، فالشراء نقدًا يضيّق على العمل، حتى لو بدا أرخص طريق. ثم إن ذلك المال لو بقي في البنك لأتى بعائد؛ والدفع نقدًا يعني التخلّي عن هذا العائد.
2. القرض البنكي
ثمن القرض ليس الفائدة وحدها. في جدول السداد ترى أسطرًا أخرى أيضًا:
- BSMV (ضريبة المعاملات المصرفية والتأمينية، Banka ve Sigorta Muameleleri Vergisi): ضريبة تُضاف إلى الفائدة التي يأخذها البنك. ونسبتها في القروض التجارية 5%. وأساسها المادة 28 من قانون ضرائب المصروفات (Gider Vergileri Kanunu) وقرارات رئيس الجمهورية الصادرة بموجب هذه المادة. وفي القروض الاستهلاكية، مثل قرض الحاجة (ihtiyaç kredisi)، النسبة 15% منذ 7 يوليو 2023 (قرار رئيس الجمهورية رقم 7345)؛ ولهذا السبب أيضًا يكون أخذ قرض فردي باسمك من أجل عملك مكلفًا، كما أنه يخلط المنشأة بجيبك.
- KKDF (صندوق دعم استعمال الموارد، Kaynak Kullanımı Destekleme Fonu): اقتطاع لصالح صندوق يُضاف إلى القرض. وبحسب قرار يوليو 2025 (قرار رئيس الجمهورية رقم 10094، الجريدة الرسمية (Resmî Gazete) 18.07.2025) النسبة 0% في القروض التجارية بالليرة التركية، و1% في القروض التجارية المرتبطة بالعملة الأجنبية والذهب. ويمكن أن تتغيّر نسبها بقرار من رئيس الجمهورية؛ وترى النسبة الحالية في جدول السداد من البنك.
- مصاريف الملف، والتأمين، والتقييم (ekspertiz). وقد يطلب البنك أيضًا ضمانًا أو كفيلًا.
الفائدة مصروف على المنشأة. لكن فائدة القرض المأخوذ للاستثمار، التي تجري حتى يبدأ استعمال الآلة (حتى تُضاف إلى الأصول)، تُضاف إلى تكلفة الآلة، وتصبح مصروفًا مقسَّمًا على السنوات بالإهلاك (amortisman). أما الفائدة بعد بدء استعمال الآلة فيُختار بين تسجيلها مصروفًا مباشرة أو إضافتها كذلك إلى التكلفة؛ والطريق المختار يستمرّ في السنوات التالية (البلاغان العامان لقانون الإجراءات الضريبية (VUK Genel Tebliği) رقم 163 و334). اسأل محاسبك القانوني (mali müşavir) أيّ تاريخ يُعتمد في استثمارك. وفي المنشآت التي تتجاوز ديونها حقوقَ ملكيتها، لا يمكن تسجيل جزء من الفائدة والمصروفات المماثلة التي تقع على الجزء الزائد مصروفًا. ويُسمّى هذا تقييد مصروفات التمويل (finansman gider kısıtlaması)؛ ولا يعني المنشأة التي ديونها أقل من حقوق ملكيتها؛ وهو مكتوب للشركات في قانون ضريبة الشركات (Kurumlar Vergisi Kanunu)، المادة 11/1-i، وللمنشآت الفردية في قانون ضريبة الدخل (Gelir Vergisi Kanunu)، المادة 41/1-9 (باستثناء الجزء المضاف إلى تكلفة الاستثمار)؛ وإذا كنت تمسك الدفاتر بنظام دفتر الأعمال (işletme hesabı esası) فاسأل محاسبك كيف يؤثّر ذلك عليك. وكلا الأمرين يحسبه محاسبك.
3. التأجير التمويلي (leasing)
تشتري شركة التأجير التمويلي الآلة من البائع، وتؤجّرها لك. وإذا كان في العقد حق الشراء، فإن الآلة تصبح ملكك عند انتهاء الأقساط بالثمن المكتوب في العقد؛ فابحث عن هذا البند في العقد قبل التوقيع (القانون رقم 6361). وحتى تنتهي الأقساط تكون شركة التأجير التمويلي مالكة الآلة.
الفروق:
- ضريبة القيمة المضافة تتوزّع على الأقساط. تُصدر شركة التأجير التمويلي لكل قسط فاتورة فيها ضريبة القيمة المضافة. فلا تدفع ضريبة الآلة دفعة واحدة. وإذا كنت مكلَّفًا بضريبة القيمة المضافة، تخصم الضريبة التي في فواتير الأقساط من الضريبة التي تحصّلها عند البيع.
- التسجيل مختلف قليلًا. مع أن مالك الآلة شركة التأجير التمويلي، فإن الآلة تدخل في سجلاتك، وأنت من يخصّص إهلاكها. وكل قسط يُقسَم إلى قسمين: أصل وفائدة؛ والأصل ليس مصروفًا، أما جزء الفائدة فيصبح مصروفًا أو تكلفة (قانون الإجراءات الضريبية (Vergi Usul Kanunu)، المادة 290 المكرّرة). ويفصل محاسبك القسط إلى أصل وفائدة.
- اقرأ العقد. هل هو مرتبط بالعملة الأجنبية؟ هل الفائدة ثابتة؟ ما ثمن الإغلاق المبكر؟ ومن يتولّى التأمين؟
الثلاثة جنبًا إلى جنب
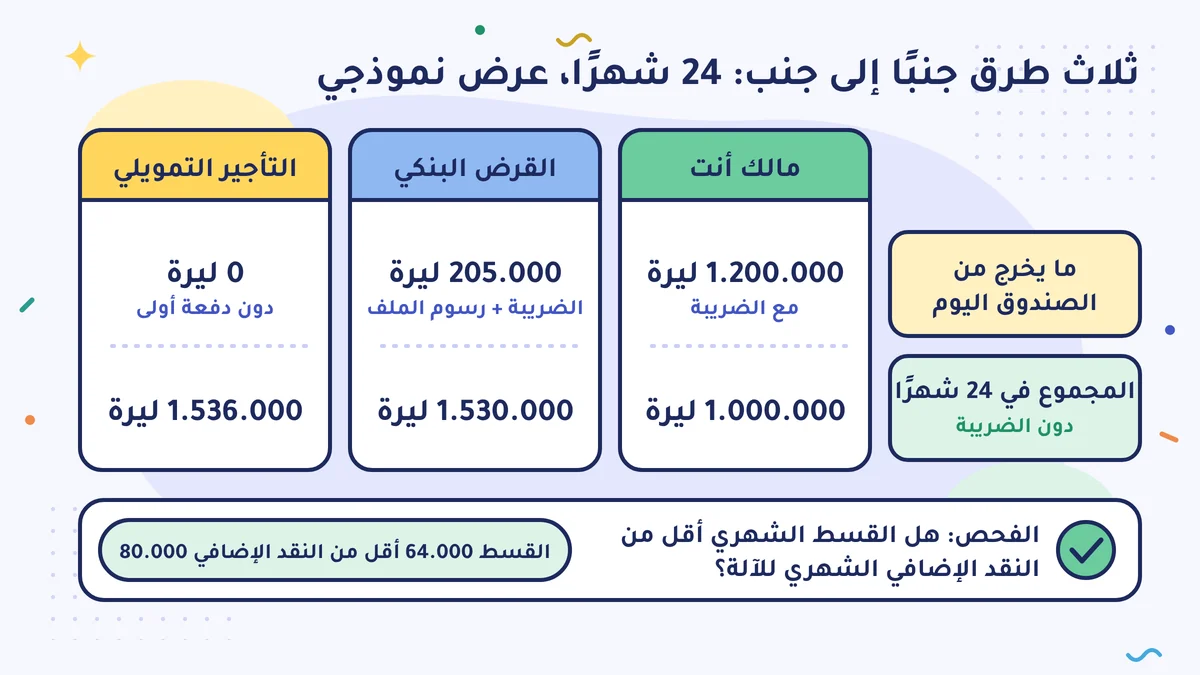
العروض النموذجية التي بين يدي زينب هانم، 24 شهرًا، دون ضريبة القيمة المضافة. أرقام الفائدة أمثلة؛ والعرض الحقيقي يتغيّر بحسب البنك والفترة.
| مالك أنت | القرض البنكي | التأجير التمويلي | |
|---|---|---|---|
| ما يخرج من الصندوق اليوم | 1.200.000 (شاملًا الضريبة) | 205.000 (ضريبة القيمة المضافة للآلة + مصاريف الملف) | 0 (دون دفعة أولى في هذا المثال) |
| الدفعة الشهرية | لا يوجد | نحو 63.500 | 64.000 + ضريبة القيمة المضافة |
| المجموع في 24 شهرًا (دون ضريبة القيمة المضافة) | 1.000.000 | 1.530.000 | 1.536.000 |
مجموع القرض: 1.000.000 أصل + 500.000 فائدة + 25.000 BSMV (5% من الفائدة) + 5.000 مصاريف الملف (شاملة ضريبتها).
التكلفة الإجمالية للقرض والتأجير التمويلي قريبة جدًا. والفرق في توقيت النقد: في القرض تخرج ضريبة القيمة المضافة للآلة، وهي 200.000 ليرة، من الصندوق اليوم، وفي التأجير التمويلي تتوزّع على الأقساط. ومالك أنت هو الأرخص، لكنه يُفرغ الصندوق في يوم واحد.
أسئلة للقرار
- هل القسط الشهري أقل من النقد الإضافي الشهري الذي تأتي به الآلة؟ اكتبه بجانب الرقم الذي وجدته في الدرس السابق. وإذا كان القسط أكبر من النقد الإضافي فمعناه أن الآلة لا تستطيع أن تدفع قسطها بنفسها.
- هل تستطيع أن تدفع القسط في شهر سيئ؟ قارن السيناريو السيئ للنقد الإضافي الشهري بالقسط.
- هل كُتبت العروض بالطريقة نفسها؟ اطلب من كل عرض مجموع السداد دون ضريبة القيمة المضافة، بكل مصاريفه. فالنظر إلى القسط الشهري وحده مضلِّل.
- هل خطر سعر الصرف والفائدة عليك؟ إذا كان دخلك بالليرة التركية ففكّر مرتين قبل أن تأخذ دَينًا مرتبطًا بالعملة الأجنبية.
ماذا فعلت زينب هانم؟
لم تشترِ نقدًا، لأنها أرادت أن تُبقي في صندوقها مصروفات ثابتة لثلاثة أشهر مالًا احتياطيًا (سيناريو الشهر السيئ والمال الاحتياطي). ووضعت مجموعَي عرضَي القرض والتأجير التمويلي جنبًا إلى جنب؛ ورأت أن القسط البالغ 64.000 ليرة أقل من النقد الإضافي الشهري البالغ 80.000 ليرة الذي ستأتي به الآلة. وفضّلت أن تتوزّع ضريبة القيمة المضافة على الأقساط، فاختارت التأجير التمويلي. وقبل أن توقّع العقد عرضته على محاسبها، وسألته كيف سيُسجَّل.
افعل هذا هذا الأسبوع
لاستثمار تفكّر فيه، اطلب جدول سداد مكتوبًا من بنكك ومن شركة تأجير تمويلي. واكتب مجموع السداد في الجدولين جنبًا إلى جنب، دون ضريبة القيمة المضافة وبكل المصاريف. وقارن القسط الشهري بالنقد الإضافي الشهري الذي وجدته في الدرس السابق.
أخطاء شائعة
- النظر إلى القسط الشهري وحده. كلما طالت المدة صغر القسط لكن كبر المجموع؛ قارن العروض بمجموع السداد.
- أخذ قرض فردي من أجل عملك. في القرض الاستهلاكي (الفردي) تكون نسبة BSMV 15%، وفي القرض التجاري 5%؛ وفوق ذلك يختلط دَين المنشأة بدَينك أنت.
- الشراء نقدًا وتصفير الصندوق. عدم دفع الفائدة أمر جيد، لكن إذا لم يبقَ في شهر سيئ مال لدفع الرواتب والضريبة، فستحتاج إلى دَين أغلى.
المصادر
- قانون ضرائب المصروفات (Gider Vergileri Kanunu) رقم 6802، المادة 28 (BSMV)
- KPMG، قرار رئيس الجمهورية رقم 7345: رفع BSMV في القروض الاستهلاكية من 10% إلى 15% (الجريدة الرسمية 07.07.2023)
- بنك İş Bankası (Türkiye İş Bankası)، ما هي BSMV (5% في القرض التجاري، و15% في القرض الاستهلاكي)، 25.02.2025
- KPMG، قرار رئيس الجمهورية رقم 10094: نسب KKDF (الجريدة الرسمية 18.07.2025)
- قانون شركات التأجير التمويلي وتحويل الديون والتمويل والتمويل الادخاري (Finansal Kiralama, Faktoring, Finansman ve Tasarruf Finansman Şirketleri Kanunu) رقم 6361
- قانون الإجراءات الضريبية (Vergi Usul Kanunu) رقم 213، المادة 290 المكرّرة (التقييم في التأجير التمويلي)
- قانون ضريبة الشركات (Kurumlar Vergisi Kanunu) رقم 5520، المادة 11/1-i (تقييد مصروفات التمويل)
- قانون ضريبة الدخل (Gelir Vergisi Kanunu) رقم 193، المادة 41/1-9 (تقييد مصروفات التمويل في المنشآت الفردية)
- البلاغ العام لقانون الإجراءات الضريبية رقم 163 (VUK Genel Tebliği Sıra No 163) (إضافة فائدة قرض الاستثمار إلى التكلفة)، نص Alomaliye
- Alomaliye: رأي ضريبي خاص (özelge) من إدارة الإيرادات (GİB) بتاريخ 04.12.2020، فائدة قرض الاستثمار بحسب البلاغين العامين لقانون الإجراءات الضريبية رقم 163 و334: تكلفة حتى الإضافة إلى الأصول، واختيارية بعدها
هذا الدرس مترجم عن الدرس التركي. آخر مراجعة وفق القواعد التركية: 2026-10-12. لم يراجعه محاسب قانوني مرخّص بعد.
هذه معلومات عامة عن القواعد التركية، وليست استشارة مالية أو ضريبية أو قانونية. الأنظمة تتغيّر؛ انظر إلى التاريخ والمصادر، واسأل محاسبًا قانونيًا مرخّصًا (mali müşavir) عن حالتك الخاصة. إخلاء المسؤولية